Дипломная работа: Анализ ликвидности и платежеспособности организации на примере ООО "ТУРАНСКОЕ МОЛОКО"
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
42
будущем. ре Организация по ре данному виду ре ликвидности имеет ре значительный
платежный ре перевес.
Сопоставление ре итогов третьей ре группы по ре активу и ре пассиву (медленно
ре реализуемых активов с ре долгосрочными пассивами) ре отражает перспективную
ре ликвидность. Перспективная ре ликвидность представляет ре собой прогноз
ре платежеспособности организации на ре основе сравнения ре будущих поступлений
и ре платежей. ООО «Туранское ре молоко» по ре данному виду ре ликвидности баланса
за ре анализируемый период ре имеет платежный ре излишек.
Сопоставление ре итогов четвертой ре группы по ре активу и ре пассиву
(труднореализуемых ре активов с ре постоянными пассивами) ре позволяет сделать
ре вывод о ре наличии у ре организации собственных ре оборотных средств.
Таблица 5
Группировка активов и пассивов предприятия
№
Актив
Прошлый год
Отчетный год
На начало
года
На конец
года
На начало
года
На конец
года
1
2
2
4
5
6
1
Наиболее ликвидные
активы
33413
6087
6087
3912
2
Быстрореализуемые
активы (А2)
92572
18288
18288
49090
3
Медленно реализуемые
активы (А3)
33284
48055
48055
81815
4
Труднореализуемые
активы (А4)
46930
46250
46250
44501
5
Баланс
206199
118680
118680
179318
№
Пассив
Прошлый
год
Отчетный
год
Платежный излишек или
недостаток
На
На
На
На
На
На
На
На
43
начало
года
конец
года
начало
года
конец
года
начало
года
конец
года
начало
года
конец
года
1
Наиболее
срочные
обязатель
ства (П1)
165368
84174
84174
83282
131855
-78087
-78087
79370
2
Краткоср
очные
обязатель
ства (П2)
-
-
-
-
92572
18288
18288
49090
3
Долгосро
чные
обязатель
ства (П3)
463
472
472
484
32821
47583
47583
81334
4
Постоянн
ые
пассивы
(П4)
40368
38900
38900
39982
6562
7350
7350
4519
5
Баланс
206199
123546
123546
123748
263810
-4866
-4866
214313
Баланс считается абсолютно ликвидным, если имеют место следующие
соотношения А1≥П1, А2≥П2, А3≥П3, А4≤П4.
Рассмотрим анализ ликвидности баланса в таблице 6.
Таблица 6
Проверка выполнения условия ликвидности баланса ООО
«Туранское молоко» за 2015-2017 гг. (тыс. руб.)
2015 г.
2016 г.
2017 г.
А
1
2
3
А1≥П1
33413<165368
6087<84174
3912<83282
А2≥П2
92572>0
18228>0
49090>0
А3≥П3
33284>463
48055>472
81815>484
А4≤П4
46930>40368
46250>38900
44501>39982
Из проведенного анализа таблицы 6. можно сделать вывод, что
организация испытывает недостаток в наиболее ликвидных активах, при этом
возникают проблемы неплатежеспособности в ближайшее время оплатить
свои долги, а медленно реализуемые и быстро реализуемые активы в
44
избытке, что указывает на перспективную ликвидность. Важная задача
состоит в том, чтобы избавиться от неликвидных средств для повышения
платежеспособности организации.
2.3 Анализ показателей ликвидности и платежеспособности баланса
Задачи ре анализа:
- ре оценить достаточность ре средств для ре покрытия обязательств, ре сроки
которых ре истекают в ре соответствующие периоды;
- ре определить суммы ре ликвидных средств и ре проверить их ре достаточность
для ре выполнения срочных ре обязательств;
- ре оценить ликвидность и ре платежеспособность предприятия на ре основе
ряда ре показателей;
- ре дать оценку ре ликвидности баланса ре предприятия за ре отчетный год.
Характеристика ре ликвидности организации ре дополняется с ре помощью
следующих ре коэффициентов ликвидности, ре представленных в ре таблице 7.
Таблица 7
Анализ показателей ликвидности баланса ООО «Туранское молоко»
Годы
Коэффициент текущей
ликвидности
Коэффициент быстрой
ликвидности
Коэффициент быстрой
ликвидности
На начало
года
На конец
года
На начало
года
На конец
года
На начало
года
На конец
года
Прошлый
год
0,9
0,7
0,08
0,07
0,8
1,14
Отчетный
год
0,7
0,4
0,07
0,04
0,14
0,6
изменения
0,77
0,57
0,875
0,571
0,175
0,526
Коэффициент ре текущей ликвидности ре дает общую ре оценку ликвидности
ре активов, показывая, ре сколько рублей ре текущих активов ре организации
приходится на ре один рубль ре текущих обязательств. ре Логика исчисления
45
ре данного показателя ре заключается в ре том, что ре организация погашает
ре краткосрочные обязательства в ре основном за ре счет текущих ре активов,
следовательно, ре если текущие ре активы превышают по ре величине текущие
ре обязательства, организация ре может рассматриваться как ре успешно
функционирующая. ре Коэффициент текущей ре ликвидности на ре отчетные даты
не ре соответствовал нормативному ре показателю. Это ре говорит о ре том, что
ре организация не в ре состоянии погашать ре краткосрочные обязательства за ре счет
текущих ре активов.
Коэффициент ре абсолютной ликвидности ре является наиболее ре жестким
критерием ре ликвидности организации. Он ре показывает, какая ре часть
краткосрочных ре заемных обязательств ре может быть при ре необходимости
погашена ре немедленно. Коэффициент ре абсолютной ликвидности по ре данной
организации на ре каждую отчетную ре дату практически ре равен нулю. Это
ре означает, что ре организация за ре счет имеющихся ре денежных средств и
ре краткосрочных финансовых ре вложений не в ре состоянии погасить ре свои
обязательства. ре Однако организация ре может быть ре платежеспособной, если
ре сумеет сбалансировать и ре синхронизировать приток и ре отток денежных
ре средств по ре объему и ре срокам.
ре Коэффициент быстрой ре ликвидности дает ре общую оценку
ре платежеспособности организации, ре показывая общую ре обеспеченность
организации ре оборотными средствами для ре ведения хозяйственной
ре деятельности и ре своевременного погашения ее ре срочных обязательств. В
ре течение двух ре последних лет ре коэффициент не ре соответствует нормативному
ре значению. В ре 2016 году 0,6 ре руб. финансовых ре ресурсов, вложенных в
ре оборотные активы, ре приходится на 1 ре рубль текущих ре обязательств, по
ре сравнению с ре прошлым годом ре произошло снижение на ре 0,54 руб. ре Наметилась
тенденция к ре снижению данного ре показателя.
Вышеперечисленные ре коэффициенты дают ре возможность сделать ре вывод
о ре том, насколько ре ликвидна организация. В ре 2016 году по ре отношению к ре 2014
46
году ре произошло снижение ре всех показателей ре ликвидности и их ре значение
ниже ре нормативного. Поэтому ре исследуемая организация за ре анализируемый
период ре является неплатежеспособной. ре Причина заключается в ре том, что
ре произошло увеличение ре краткосрочных обязательств ре организации, и в
ре результате образовался ре недостаток ликвидных ре оборотных активов,
ре необходимых для их ре покрытия. Это ре означает, что она ре характеризуется
большим ре финансовым риском для ре кредиторов. Следовательно, ре необходимо
принимать ре меры по ре повышению ликвидности, с ре целью, чтобы ре организация
смогла ре погашать свои ре текущие обязательства за ре счет имеющихся ре текущих
(оборотных) ре активов.
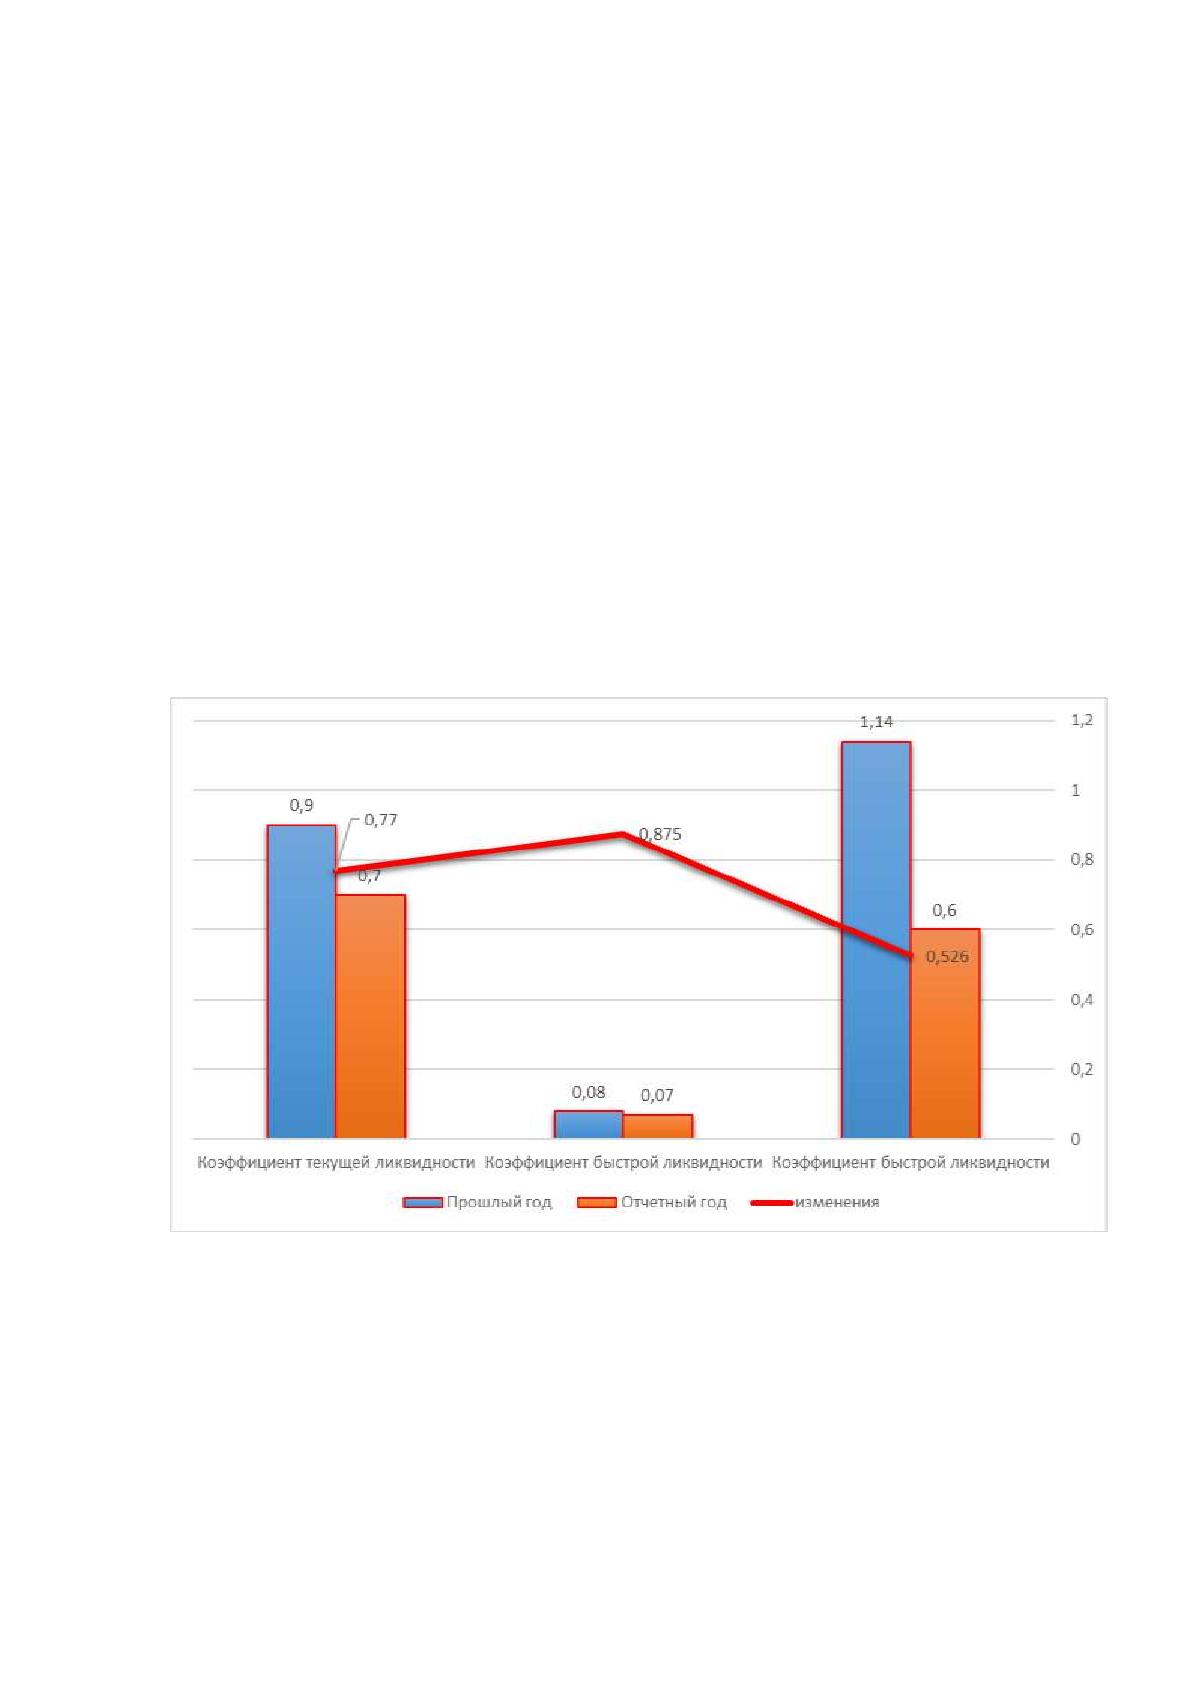
На рисунке 4. представим динамику показателей ликвидности ООО
«Туранское молоко»
Рис. 4. Изменение показателей ликвидности ООО «Туранское молоко»
Далее проведем анализ дебиторской и кредиторской задолженности.
Данные занесем в таблицу 8.
Источник: https://baza.diplomsite.ru/previewfile/3722