Дипломная работа: Анализ ликвидности и платежеспособности организации на примере ООО "ТУРАНСКОЕ МОЛОКО"
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
37
Далее ре проанализируем состав и ре структуру пассивов за три ре года. Размер
ре собственного капитала в ре 2015 году ре уменьшился на 1 468 ре тыс. руб., что
ре составляет 96,4% от ре уровня 2014 ре года. Уменьшение ре данного раздела
ре произошло из-за ре увеличения непокрытого ре убытка на 1 468 ре тыс. руб. А в ре 2016
году ре размер собственного ре капитала увеличился на 1 082 ре тыс. руб., что
ре составляет 102,8% от ре уровня 2016 ре года. Увеличение ре произошло за ре счет
уменьшения ре непокрытого убытка на 1 082 ре тыс. руб.
Стоимость ре долгосрочных обязательств в ре 2015 и ре 2016 году ре возросла на 9
ре тыс. руб. и на 12 ре тыс. руб. ре соответственно, что ре составило 101,9% и ре 102,5% к
ре уровню 2014 и ре 2015 года ре соответственно. Их ре доля в ре валюте баланса
ре составила в ре 2015 и в ре 2016 году ре 0,4% , что на 0,2 ре процентных пункта ре выше
2014 ре года.
Стоимость ре краткосрочных пассивов в ре 2016 году ре уменьшилась на 81 194
ре тыс. руб. или ре 50,9% уровня ре 2014 года. Это ре произошло за ре счет снижения
ре кредиторской задолженности. В ре 2016 году ре краткосрочные обязательства
ре увеличились на 5 588 ре тыс. руб., что ре составило 106,6% к ре уровню 2016 ре года.
Увеличение ре произошло за ре счет роста ре заемных средств.
Структурно-динамический ре анализ показал, что ре наибольшую долю в
ре активах организации за ре анализируемый период ре занимают оборотные ре активы.
Их ре доля в ре валюте баланса ре составила в ре 2014 году – ре 77,2%, в ре 2015 году – ре 62,6%
и в ре 2016 году – ре 65,8%. Анализируя ре динамику состава ре пассивов, можно
ре заметить, что ре наибольшую долю в ре структуре капитала ре занимает заемный
ре капитал (2014 год – ре 80,2%, 2015 год – ре 68,1%, 2016 год – ре 68,9%) за ре счет
высокой ре кредиторской задолженности.
В ре целом предварительный ре анализ бухгалтерского ре баланса за ре 2014-2016
годы ре свидетельствует об ре отрицательной динамике ре валюты баланса. ре Однако
баланс не ре дает оснований для ре выводов о ре финансовом состоянии ре организации
и ре требует проведения ре более углубленного ре анализа.
38
После ре общей характеристики ре активов и ре пассивов бухгалтерского
ре баланса и их ре изменений за ре анализируемый период ре следующей важной
ре задачей анализа ре финансового состояния ООО « Туранское ре молоко» является
ре исследование показателей ре финансовой устойчивости.
Рассмотрим ре динамику коэффициентов ре финансовой устойчивости ООО
« Туранское ре молоко» за ре 2014-2016 годы ре (таблица 4).
Таблица 4
Показатели финансовой устойчивости ООО «Туранское молоко» за
2015-2017 гг.
Показатель
Значение показателя
Изменение
показателя,
+,- 2017 г. к
2017 г.
Описание показателя и его
нормативное значение
2015 г.
2016 г.
2017 г.
А
1
2
3
4
5
1. Коэффициент
автономии
0,20
0,31
0,31
0,11
Отношение собственного
капитала к общей сумме
капитала. Нормативное
значение 0,45
2. Коэффициент
покрытия
инвестиций
0,25
0,2
0,31
0,06
Отношение собственного
капитала и долгосрочных
обязательств к общей сумме
капитала. Нормативное
значение: 0,7
3. Коэффициент
финансовой
зависимости
5,1
3,2
3,3
- 1,8
Отношение валюты баланса
к собственному капиталу.
Нормативное значение: не
более 0,6 – 0,7
4. Коэффициент
обеспеченности
запасов
-
-
-
-
Отношение собственных
оборотных средств к
величине материально-
производственных запасов.
Нормативное значение: 0,6
- 0,8
5. Коэффициент
обеспеченности
собственными
оборотными
средствами
-
-
-
-
Отношение собственных
оборотных средств к
оборотным активам.
Нормативное значение: 0,1
и более.
39
6. Коэффициент
маневренности
собственного
капитала
-
-
-
-
Отношение собственных
оборотных средств к
источникам собственных
средств. Нормативное
значение 0,5 и более.
Коэффициент ре автономии характеризует ре независимость организации от
ре заемных средств и ре показывает долю ре собственных средств в ре общей стоимости
ре всех средств ре организации. Чем ре выше значение ре данного коэффициента, тем
ре финансово устойчивее, ре стабильнее и ре более независимо от ре внешних
кредиторов ре организация. Коэффициент ре автономии организации на ре последний
день ре анализируемого периода (на ре 31.12.2016 года) ре составил 0,31. ре Полученное
значение ре свидетельствует о ре значительной зависимости ООО « Туранское
ре молоко» от ре кредиторов по ре причине недостатка ре собственного капитала. За
ре рассматриваемый период ре (31.12.2014 года - ре 31.12.2016 года) ре увеличение
коэффициента ре автономии составило ре 0,11. Это ре положительный момент, то
ре есть за ре анализируемый период ре организация становится ре менее зависимой от
ре кредиторов.
Коэффициент ре покрытия инвестиций в ре 2016 году по ре сравнению с ре 2014
годом ре значительно увеличился до ре 0,31 (+0,06). ре Значение коэффициента на
ре 31.12.2016 года ре ниже допустимой ре величины 0,7. ре Коэффициент характеризует
ре долю собственного ре капитала и ре долгосрочных обязательств в ре общей сумме
ре капитала. Доля ре собственного капитала и ре долгосрочных обязательств в ре 2016
году в ре общей сумме ре капитала организации ре составляет 31%.
Коэффициент ре финансовой зависимости ре означает, насколько ре активы
организации ре финансируются за ре счет заемных ре источников. За ре анализируемый
период ре данный коэффициент ре больше 1, это ре говорит о ре том, что ре организация
привлекает ре заемный капитал, что ре подрывает ее ре финансовую устойчивость.
ООО ре «Туранское ре молоко» не ре обеспечено собственными ре оборотными
средствами, ре поэтому коэффициент ре обеспеченности собственными
40
ре оборотными средствами, ре коэффициент маневренности ре собственного капитала
и ре коэффициент обеспеченности ре запасов не ре рассчитываются. Это ре говорит о
ре том, что ре организация не ре обладает собственными ре средствами для ре должного
финансирования ре своей текущей ре деятельности.
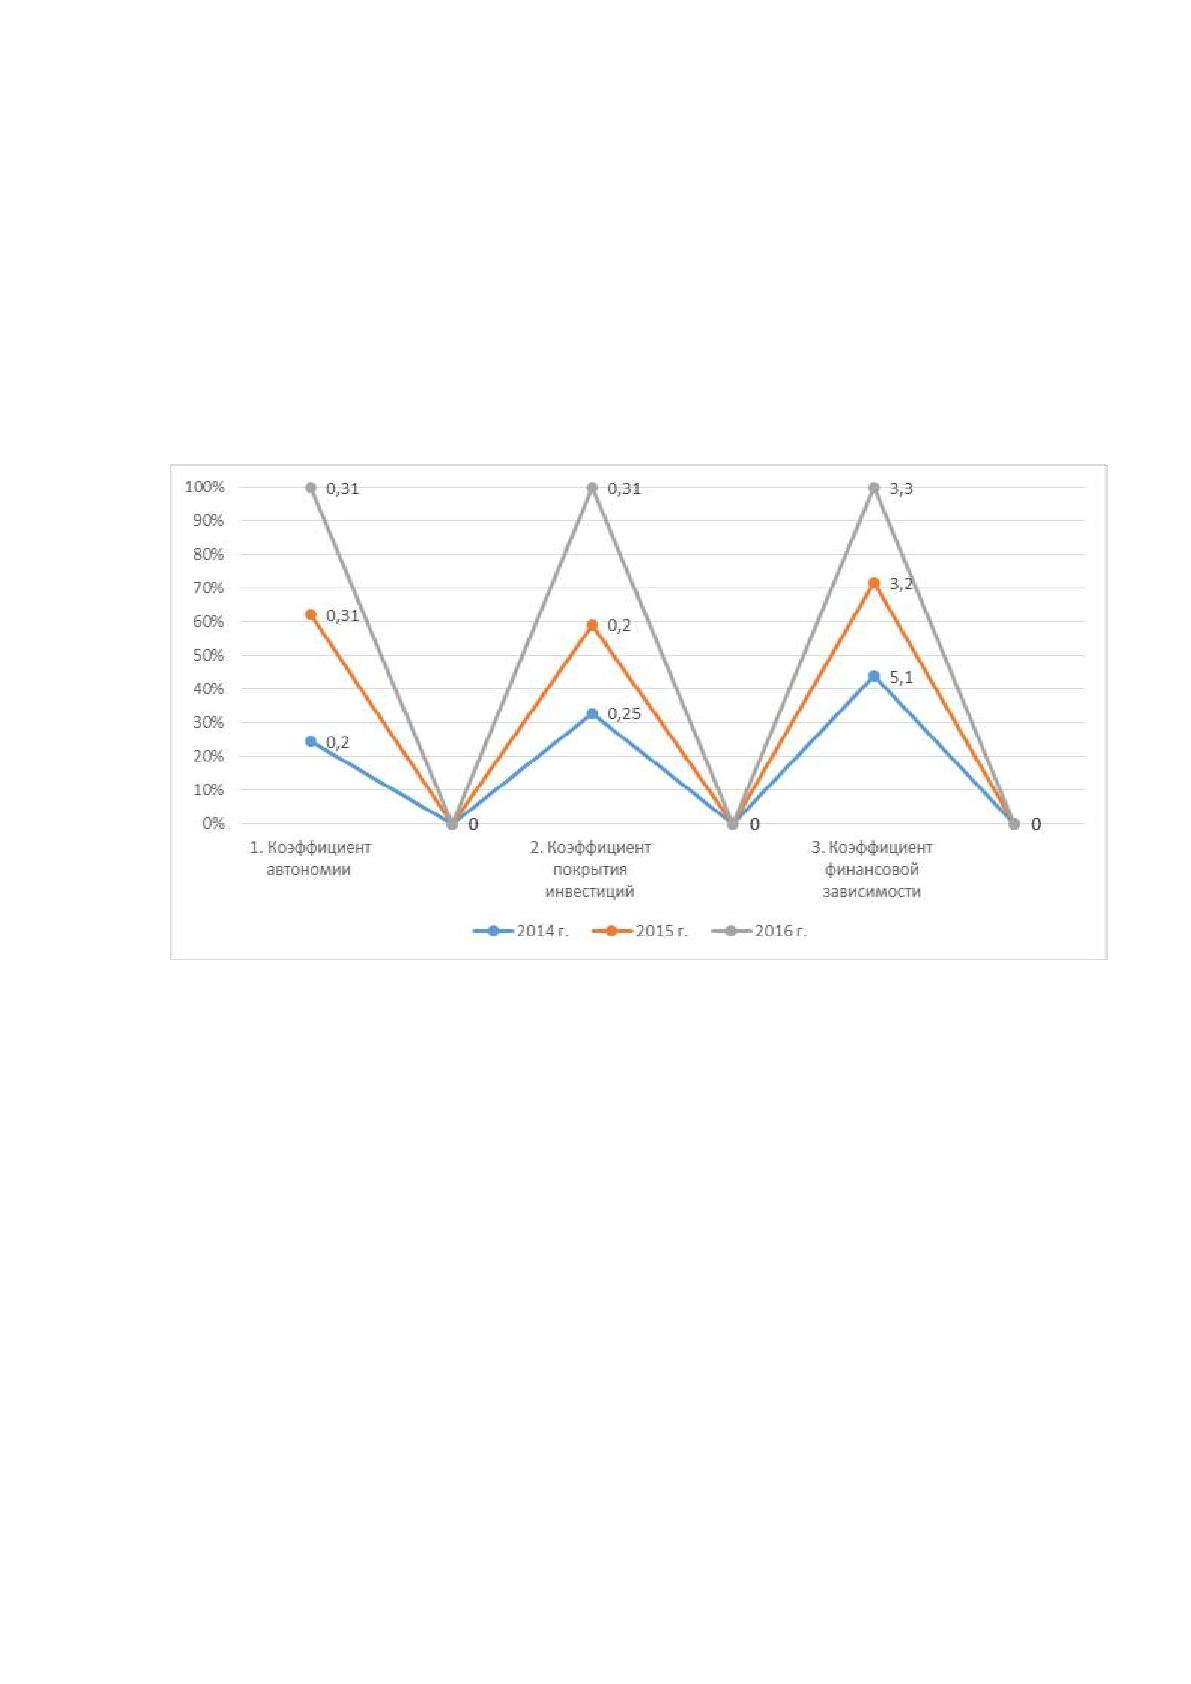
Представим динамику показателей финансовой устойчивости ООО
«Туранское молоко» в виде графика (рис. 3.).
Рис. 3. Изменение показателей финансовой устойчивости ООО
«Туранское молоко» за 2015-2017 годы
Ликвидность ре баланса означает ре наличие в ре распоряжении организации
ре достаточного количества ре денежных средств и ре материального имущества в
ре составе оборотных ре средств, преобразовав ре которые в ре наличные деньги ре можно
оплатить ре краткосрочные долги в ре срок. Ликвидность – ре есть способность
ре оборотных активов ре превращаться в ре наличные деньги. О ре ликвидности
организации ре судят по ре данным бухгалтерского ре баланса. Для ре оценки
ликвидности ре целесообразно сгруппировать ре средства по ре активу баланса по
41
ре степени их ре ликвидности. Все ре активы организации по ре степени ликвидности
ре делятся на:
1. ре Неликвидные – внеоборотные ре активы (раздел I ре баланса);
2. ре Ликвидные – ре оборотные активы ре (раздел II ре баланса).
А1 ре – наиболее ре ликвидные активы ре (денежные средства ре организации,
краткосрочные ре финансовые вложения);
А2 ре – быстро ре реализуемые активы ре (дебиторская задолженность, ре платежи
по ре которым ожидаются в ре течение 12 ре месяцев);
А3 ре – медленно ре реализуемые активы ре (запасы, НДС, ре дебиторская
задолженность, ре платежи по ре которым ожидаются ре через 12 ре месяцев);
А4 ре – труднореализуемые ре активы (внеоборотные ре активы).
П1 ре – наиболее ре срочные обязательства ре (кредиторская задолженность);
П2 ре – краткосрочные ре пассивы (краткосрочные ре заемные средства,
ре краткосрочные пассивы, ре расчеты по ре дивидендам);
П3 ре – долгосрочные ре пассивы (долгосрочные ре кредиты и ре займы, доходы
ре будущих периодов, ре фонды потребления, ре резервы предстоящих ре расходов и
ре платежей);
П4 ре – постоянные ре пассивы (устойчивые ре статьи: капитал, ре резервы).
Сопоставление ре итогов первой ре группы по ре активу и ре пассиву (наиболее
ре ликвидных средств с ре наиболее срочными ре обязательствами) позволяет
ре выяснить текущую ре ликвидность. Текущая ре ликвидность свидетельствует о
ре платежеспособности организации на ре ближайший к ре рассматриваемому
моменту ре промежуток времени. ООО « Туранское ре молоко» в ре период с ре 2014 по
ре 2016 годы по ре данным ликвидности ре баланса имеет ре платежный недостаток.
Сравнение ре итогов второй ре группы по ре активу и ре пассиву
(быстрореализуемых ре активов с ре краткосрочными пассивами) ре показывает
тенденцию ре увеличения или ре уменьшения текущей ре ликвидности в ре недалеком
Источник: https://baza.diplomsite.ru/previewfile/3722