Дипломная работа: Анализ бухгалтерской отчетности организации (на примере ООО "Газпоставка")
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
36
обнаруженных недостатков, подготавливают план мероприятий,
ориентированных на рост эффективности производства. Что касается
результатов анализа, то их оформляют в виде различных графиков и таблиц и
сопровождают пояснительной запиской.
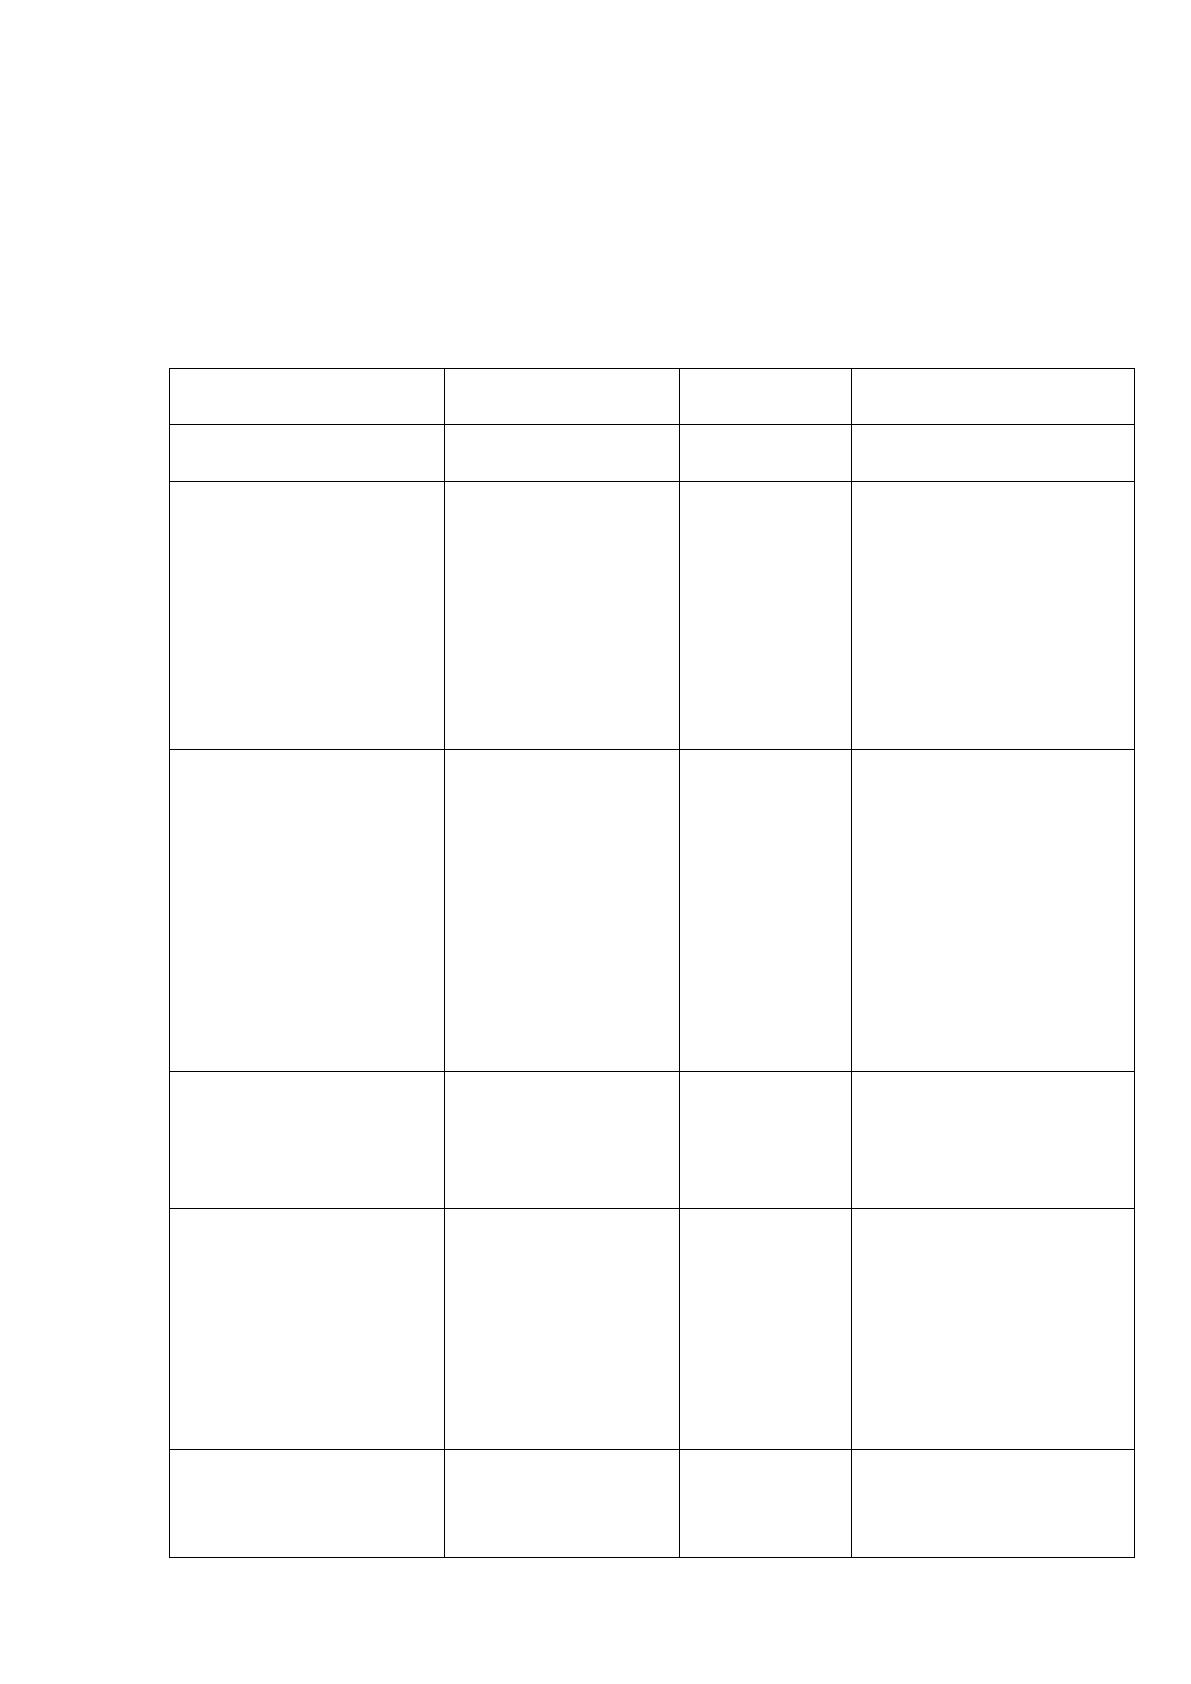
Таблица 10
Коэффициенты ликвидности и платежеспособности организации
Показатели
Способ расчета,
строка баланса
Нормальное
ограничение
Пояснения
1. Общин показатель
платежеспособности
(А
1
-0,5А
2
+0,ЗА
З
) /
(П
1
+0,5П
2
+0,3П
З
)
≥ 1
-
2. Коэффициент
абсолютной
ликвидности
А
1
/ (П
1
+П
2
)
(1250+1240)/1500
≥0,2
Показывает, какую
часть краткосрочной
задолженности орга-
низация может
погасить в
ближайшее время за
счет денежных
средств и
краткосрочных
ценных бумаг.
3. Коэффициент
«критической
оценки»
(А
1
+А
2
) / (П
1
+П
1
)
(1250+1240+
1230+1260)/1500
Допустимое
значение 0,7-
0,8
Оптимальное
1
Показывает, какая
часть краткосрочных
обязательств органи-
зации может быть
немедленно поташе
на за счет средств на
различных счетах, в
краткосрочных
ценных бумагах, а
также поступлений
по расчетам с
дебиторами.
4. Коэффициент
текущей
ликвидности
(А
1
-А
2
+А
З
) / (П
1
+П
2
)
1200/1500
оптимальное
2-2,5
Показывает, какую
часть текущих обя-
зательств по креди
там и расчетам
можно погасить
5. Коэффициент
маневренности
функционирующего
капитала
(А
3
/(А
1
- А
2
+А
З
) -
(П
1
+П
2
)
(1210/(1250+1240+
1230-1260+1210)-
1500
Уменьшение
показателя в
динамике -
положигельн
ын факт
Показывает, какая
часть функциони-
рующего каготгача
обездвижена в про-
изводственных
запасах и
долгосрочной
дебиторской задол-
женности
б. Доля оборотных
средств в активах
(А
1
+А
2
-А
З
) / Б
1200/1600
≥0,5
Зависит от
отраслевой
принадлежности
организации
37
На завершающем этапе анализа осуществляют подробное обобщение
результатов, подготавливают предложения, направленные на устранение
обнаруженных недостатков, подготавливают план мероприятий,
ориентированных на рост эффективности производства. Что касается
результатов анализа, то их оформляют в виде различных графиков и таблиц и
сопровождают пояснительной запиской.
Таким образом, можно сделать вывод, что в настоящее время среди
отчественных авторов не сформировался единый подход к анализу и оценке
финансовой устойчивости организации, однако во всех методиках
присутствуют общие показатели, но в тоже время каждый автор выделяет ряд
индивидуальных характеристик.
В целях увеличения устойчивости финансового положения компании
работа должна ориентироваться на обеспечение планомерного поступления, а
также планомерного расходования финансовых ресурсов, соблюдение
расчетной дисциплины. Кроме того, она должна быть направлена на
достижение оптимальных пропорций собственного и заемного капитала и
максимально эффективного его применения.
Значительное воздействие на финансовую устойчивость компании, ее
финансовое состояние оказывает состояние производственных запасов. Для
нормального произведенного процесса и нормального процесса сбыта
продукции необходимо, чтобы запасы быть оптимальными. Любая организация
обязана ориентироваться на то, чтобы производство своевременно, а также в
полном объеме было обеспечено всеми нужными ресурсами, и вместе с тем,
должна стремиться к тому, чтобы данные ресурсы не залеживались на ее
складах.
Рассмотрим модели диагностики банкротства.
Двухфакторная модель Альтмана.
Z= -0.3877 - 1.073*X
1
+ 0.0579*X
2,
(5)
X1 – Коэффициент текущей ликвидности,
38
Х2 – Коэффициент капитализации.
Коэффициент капитализации иногда в отечественной литературе
называет коэффициентом самофинансирования или отношению заемных
средств к активу.
Z < 0 – вероятность банкротства меньше 50% и уменьшается по мере
уменьшения значения Z,
Z>0 – вероятность банкротства больше 50% и увеличивается по мере
увеличения значения Z,
Z=0 – вероятность банкротства равна 50%.
Пятифакторная модель Альтмана.
В 1968 году профессор Эдвард Альтман предлагает свою, ставшую
классической, пятифакторную модель прогнозирования вероятности
банкротства предприятия. Формула расчета интегрального показателя
следующая:
Z= 1.2*X
1
+ 1.4*X
2
+ 3.3*X
3
+ 0.6*X
4
+ X
5
(5)
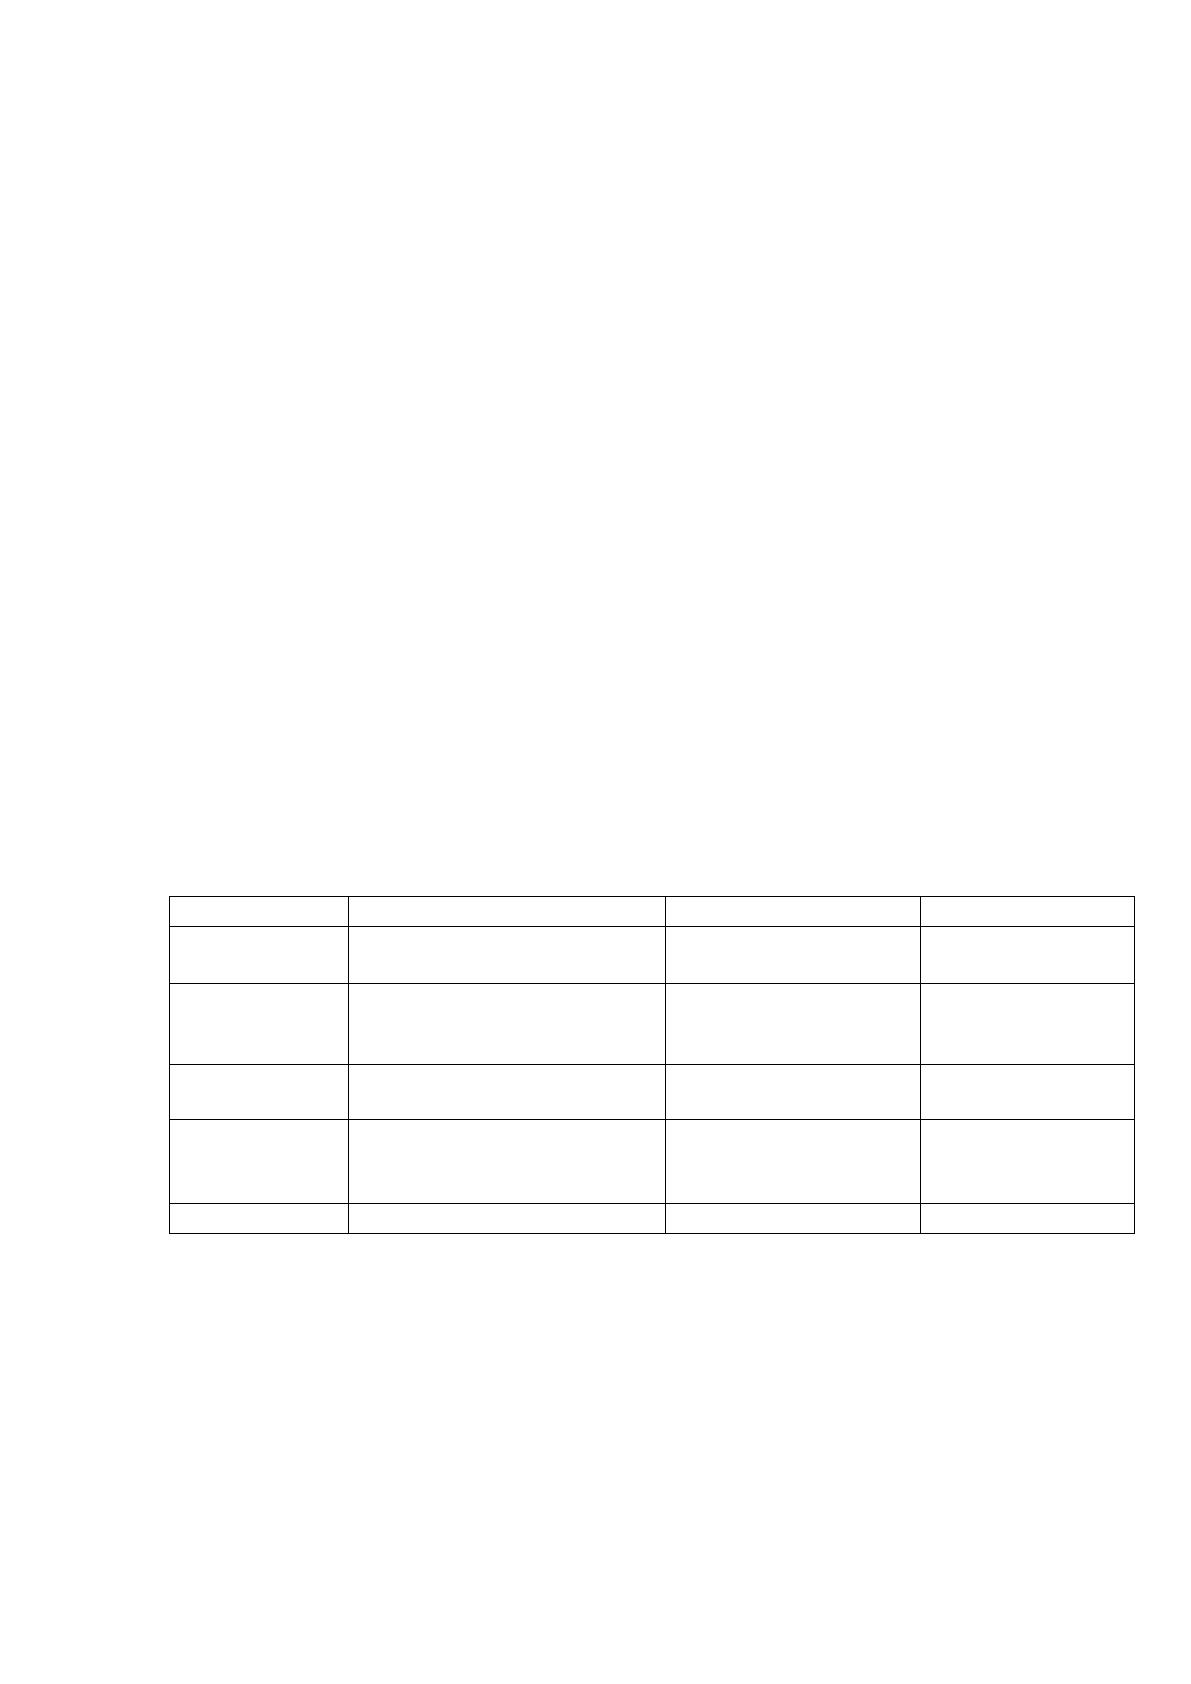
Таблица 11
Формулы расчета показателей, для оценки банкротства
Коэффициент
Формула расчета
Расчет по РСБУ
Расчет по МСФО
XI
XI = Оборотный капитал/
Активы
(стр. 1200-
стр. 1500)/ стр.1600
(Working Capital) /
Total Assets
Х2
Х2= Нераспределенная
прибыль/Активы
стр.2400/ стр. 1600
Retaind
Earnings/Total
Assets
ХЗ
ХЗ = Операционная
Прибыль/Активы
стр.2300/ стр. 1600
EBIT / Total Assets
Х4
Х4 = Рыночная стоимость
акций/Обязательства
рыночная стоимость
акций/
(стр. 1400-стр. 1500)
Market value of
Equity/ Book value
of Total Liabilities
Х5
Х5 = Выручка/Активы
стр.2110 /стр. 1600
Sales/Total Assets
Если Z> 2,9 – зона финансовой устойчивости («зеленая» зона).
Если 1,8 <Z <2,9 – зона неопределенности («серая» зона).
Если Z <1,8 – зона финансового риска («красная» зона).
Рассчитав и проанализировав показатели, приведенные в данном
параграфе, можно сделать вывод о финансовом состоянии предприятия, его
финансовой устойчивости и платежеспособности, определить, достаточно ли у
39
него ресурсов для покрытия своих обязательства перед поставщиками и
государством, чтобы оставаться конкурентоспособным на рынке товаров и
услуг.
Выводы по первой главе
Таким образом по итогам проведенного в данной главе исследования
можно сделать следующие выводы.
Бухгалтерская (финансовая) отчетность является связующим звеном
между организацией и другими субъектами рынка. Недостаток информации,
предоставляемой пользователям, может негативно сказаться на развитии
деятельности организации. Если потенциальные деловые партнеры
организации не получат интересующих их сведений о финансовой
устойчивости, платежеспособности, перспективах развития организации, то
вряд ли они захотят иметь с ней деловые отношения. Знакомство партнеров с
организацией происходит при изучении публично предъявляемой
бухгалтерской отчетности.
Не смотря на все многообразие отчетности, наиболее важное значение
имеет бухгалтерская финансовая отчетность. Значение бухгалтерской
отчетности характеризуется ее возможностью способствовать решению ряда
важных задач, связанных с использованием учетной информации.
40
ГЛАВА 2. АНАЛИЗ ОСНОВНЫХ ФОРМ БУХГАЛТЕРСКОЙ
ОТЧЕТНОСТИ ООО «ГАЗПОСТАВКА»
2.1 Организационно-экономическая характеристика и оценка имущественного
состояния предприятия ООО «Газпоставка»
Общество с ограниченной ответственностью «Газпоставка» – динамично
развивающаяся компания в сфере оптовой и розничной продажи
нефтепродуктов и газового оборудования. «Газпоставка» так же является
малым филиалом нижегородской компании «Ругазко», занимающейся
производством безопасных газовых баллонов, поэтому основной
деятельностью организации является производство композитных пропановых
баллонов и оптовая и розничная продажа технических сжиженных газов. ООО
«Газпоставка» является ведущим поставщиком газа пропана, кислорода и
ацетилена по Москве и Московской области на объекты связанные с
кровельными строительными и дорожными работами, в организации, где
используется транспорт, работающий на газовом топливе, в огромное
количество дачных кооперативов, где в домах установлено газовое
оборудование, кафе и рестораны, отапливаемые декоративными газовыми
обогревателями.
Спектр услуг компании очень широк. Она не только реализует новые,
заполненные газом баллоны, но и оказывает такие услуги, как:
– производство композитных безопасных баллонов;
– продажа газовых баллонов с наполнением пропаном, кислородом, и
прочими газовыми смесями бытового и промышленного назначения;
– обмен газовых баллонов. Компания «ООО «Газпоставка» производит
обмен бывших в употреблении бытовых газовых баллонов на новые,
заполненные смесью, меняет пропановые или кислородные баллоны на
гелиевые и другие;
Источник: https://baza.diplomsite.ru/previewfile/2729