Дипломная работа: Анализ бухгалтерской отчетности организации (на примере ООО "Газпоставка")
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
11
применяется в полной мере для осуществления анализа хозяйственной
деятельности компании, анализа положительных и отрицательных тенденций,
выявлении причин отклонений от плановых показателей, определения
внутренних резервов повышения эффективности деятельности компании.
Рассмотрим точки зрения известных экономистов на понятие или
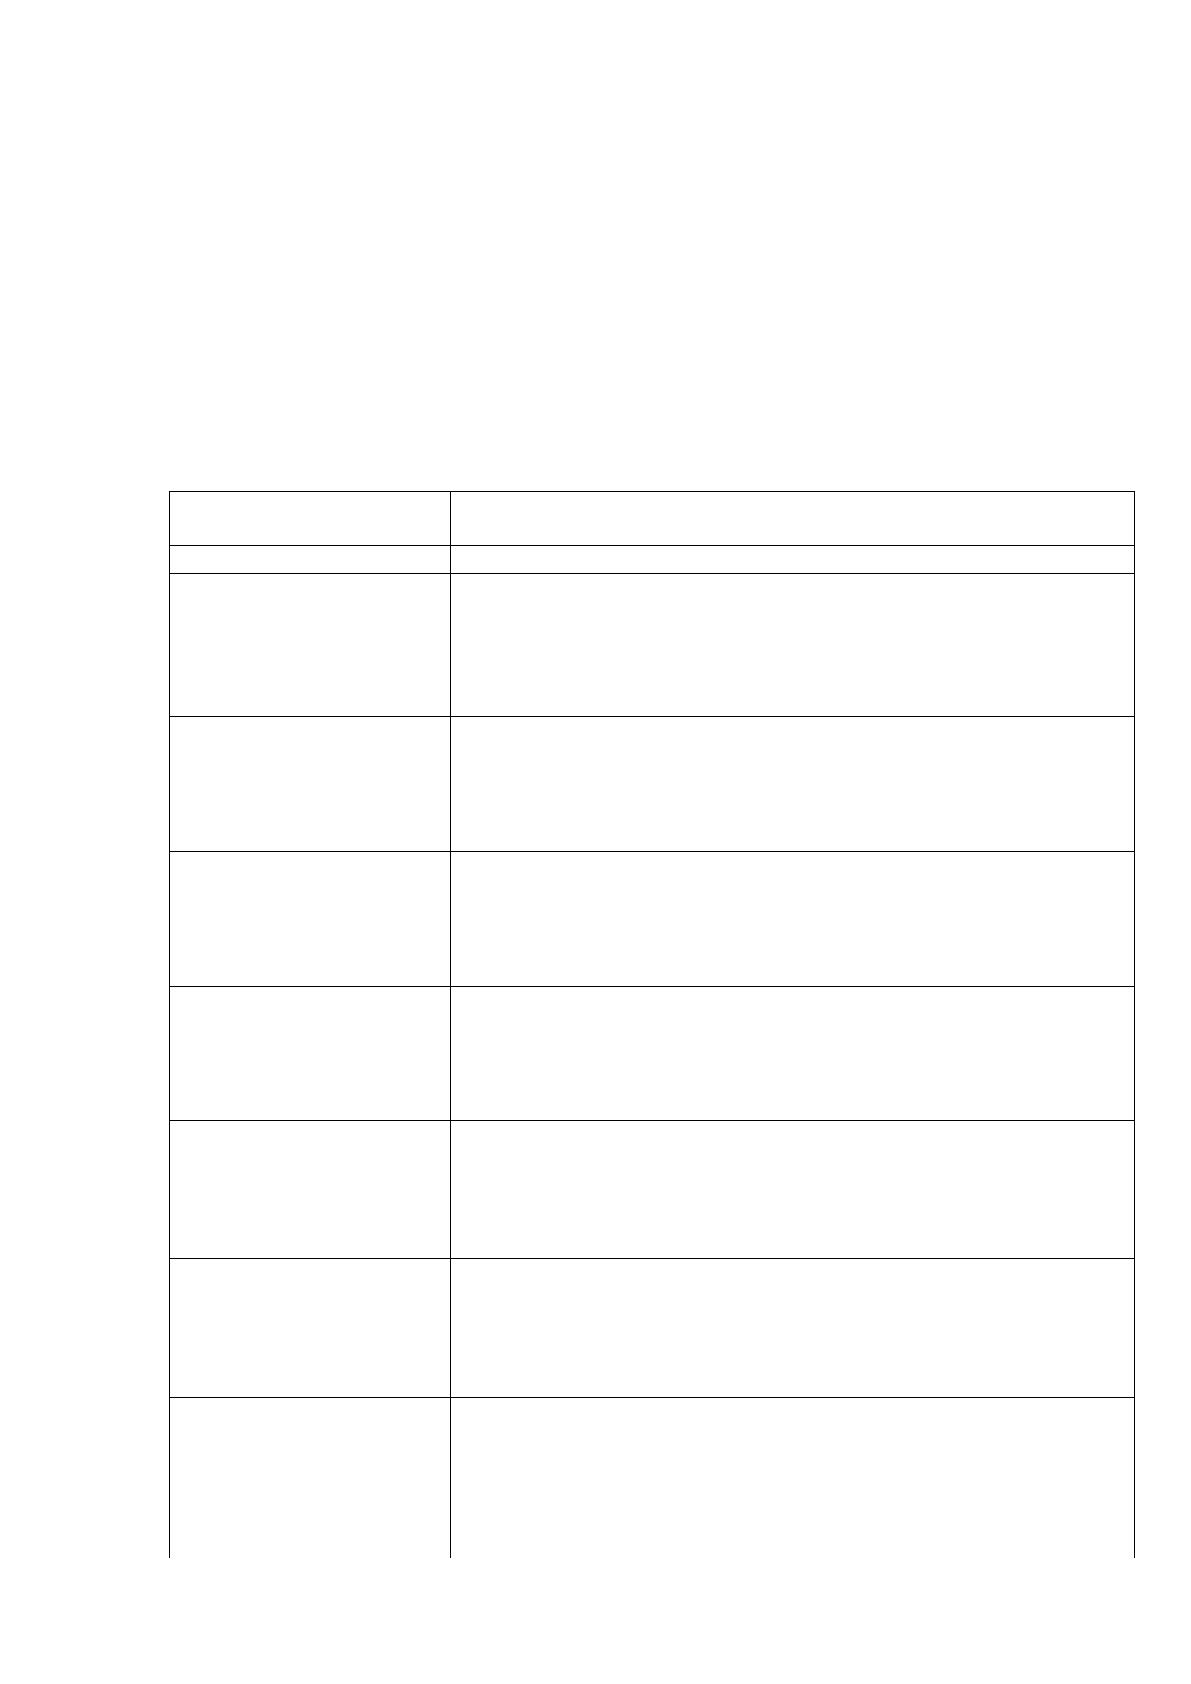
определение «бухгалтерская отчетность» (табл. 1).
Таблица 1
Определение понятия «бухгалтерская отчетность», принятое в
экономической литературе [17, с. 144]
Ф.И.О. автора
Точка зрения на понятие «бухгалтерская
отчетность»
1
2
Положение по
бухгалтерскому учету
«Бухгалтерская
отчетность
организации»
Бухгалтерская отчетность - единая система данных об
имущественном и финансовом положении организации
и о результатах ее хозяйственной деятельности,
составляемая на основе данных бухгалтерского учета
по уттановленным формам;
Астахов В.П.
«Бухгалтерская отчетность представляет собой свод
связанных друг с другом показателей, которые
представляются соответствующим образом е
утвержденных формах итогов работы предприятия по
истекшему отчетному периоду»
Ковалев В.В.
,
Патров В.В.
«Бухгалтерская отчетность - это система показателен,
которая отражает имущественное н финансовое
положение предприятия на отчетную дату, а также
финансовые результаты его хозяйствования за
отчетный период»
Пономаренко П.Г.
«Бухгалтерская (финансовая) отчетность – ото система
показателей, отражающих имущественное н
финансовое положение организации на отчетную дату,
а также финансовые результаты ее деятельности за
отчетный период»
Кирьянова З.В.
«Бухгалтерская отчетность представляет собой
систему' показателей, сгрутпгароЕанных в
определенные формы, характеризующие финансово-
хозяйственную деятельность организации за
определенный период»
Михалкевич А.П. и
другие
«Бухгалтерская отчетность – это комплекс
показателей, характеризующих результаты
хозяйственной деятельности за отчетный период,
полученный из данных бухгалтерского и других видов
учета»
Ладутько Н.И.,
Борисевский П.Е.,
Дробышевскин Н.П.,
Ладутько Е.Н.
«Бухгалтерская отчетность – это совокупность
показателей о результатах производственно-
хозяйственной и финансовой деятельности
организации, основывающихся на данных
бухгалтерского учета»
12
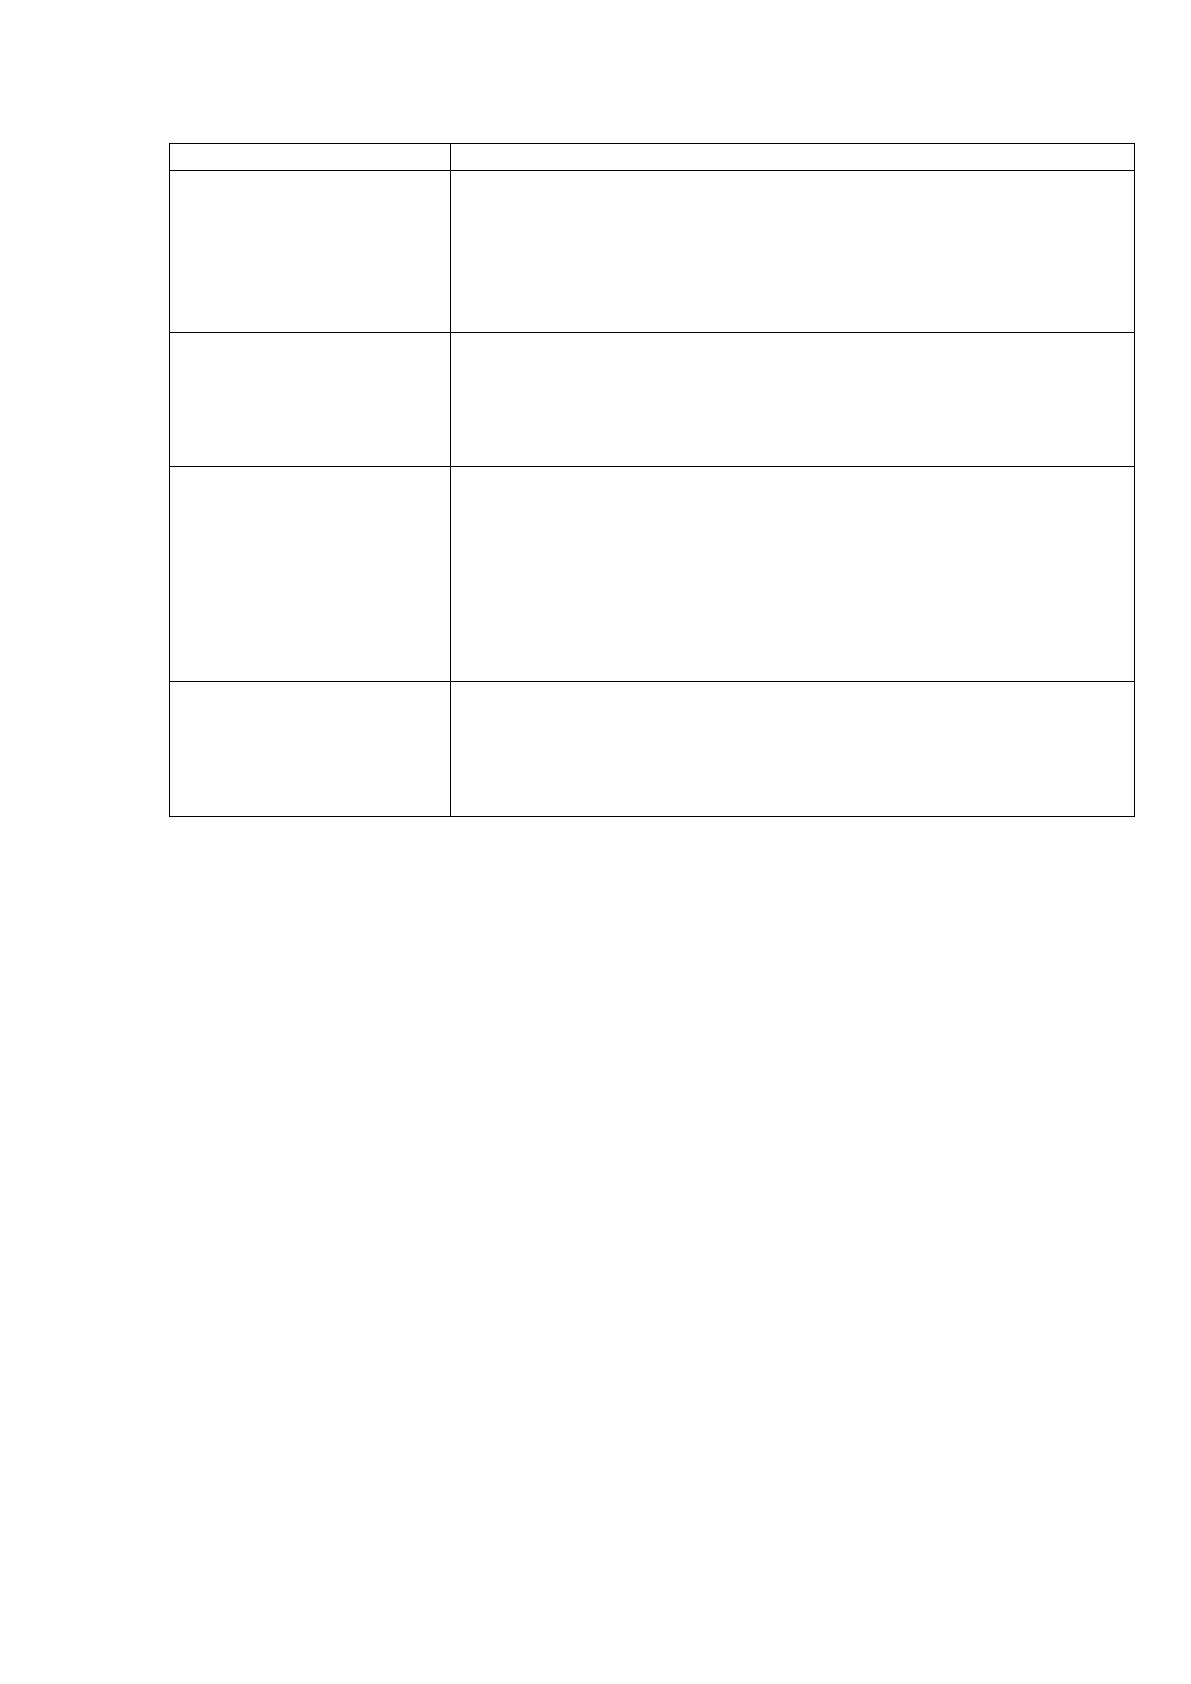
Продолжение таблицы 1
1
2
Снигко М.А.
«Бухгалтерская отчетность представляет собой
комплекс взаимосвязанных показателен, полученных в
системе бухгалтерского учета н всесторонне
характеризуютцих имущественное положение н
финансовые результаты работы хозяйствующего
сгбъекга за отчетный период»
Деыентей Т.Н. н другие
«Бухгалтерская (финансовая) отчетность представляет
собой совокупность форм отчетности,
характеризуютцих имущественное и финансовое
положение организации за отчетный период е тдобной
и понятной форме»
Золотогоров В.Г.
«Бухгалтерская отчетность – это система показателей,
вытекающая из совокупности научно сгруппированных
отчетных записей, основанная на оправдательных
бухгалтерских документах, связанных с производством,
снабжением и реализацией продукции,
товарооборотом, издержками, финансовыми
результатами и расчетно-кредитными отношениями на
предприятии»
Азрилиян А.Н.
«Бухгалтерская отчетность – единая система данных об
имущественном и финансовом положении организации
и о результатах ее хозяйственной деятельности,
составляемая на основе данных бухгалтерского учета
по установленным формам»
Мнения авторов во многом сходятся и на основе результатов
проведенного исследования можно сделать выводы о том, что понятие
«бухгалтерская (финансовая) отчетность» можно определить следующим
образом – это единая система данных об имущественном и финансовом
положении организации и результатах ее хозяйственной деятельности,
формируемая на основе данных бухгалтерского (финансового) учета.
Для более полного раскрытия понятия бухгалтерской отчетности
рассмотрим все виды отчетности, и значение бухгалтерской финансовой
отчетности в их составе.
Отчетность организаций классифицируется по различным признакам.
− бухгалтерскую отчетность, в которой содержатся данные об
обязательствах, имуществе и финансовых результатах по стоимостному
показателю и которую составляют на основе информации из бухгалтерского
учета за месяц, квартал, полугодие, девять месяцев, за год нарастающим итогом
13
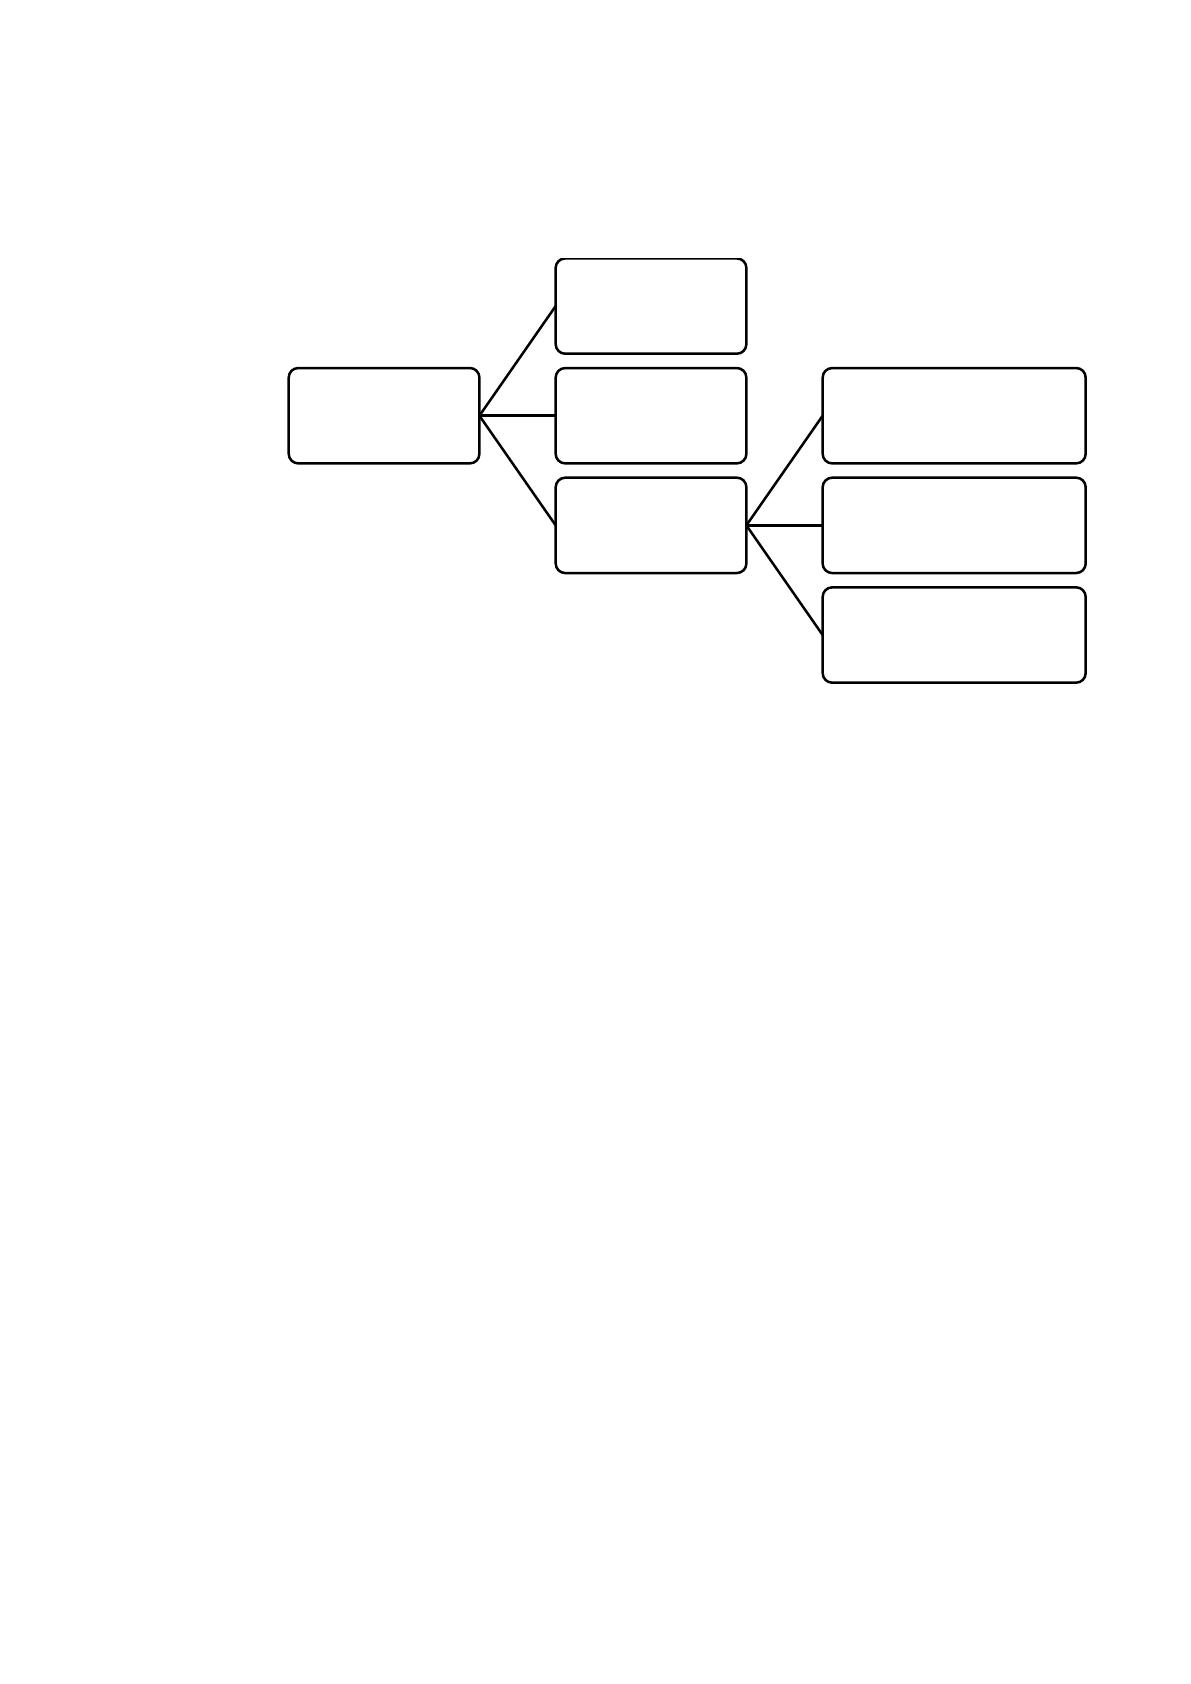
с начала года. Бухгалтерская отчетность согласно ПБУ 4/99 «Бухгалтерская
отчетность организации» включает в себя (рис. 1):
Рисунок 1. Состав бухгалтерской финансовой отчетности [4]
− статистическую отчетность, в которой содержатся данные по
определенным показателям деятельности хозяйственного характера
организации, как в натуральном, так и в стоимостном выражении и составляют
ее по информации статистики оперативного и бухгалтерского учета.
− оперативную отчетность, в которой содержатся данные на базе
показателей за краткие временные промежутки (за месяц, полмесяца, декаду,
неделю, сутки) и составляют ее на основе данных оперативного учета.
Оперативная отчетность включает в себя внутренние отчеты компании, отчеты
по выполненным планам, отчет о финансовой, инвестиционной деятельности,
отчеты о судебной, налоговой работе организации и т.д. Результаты отчётности
представлены в виде оперативных сводок, журналов.
− внешнюю публичную отчетность, которая должна быть опубликована.
Представляется различным пользователям, находящимся за пределами
организации: собственникам (учредителям, акционерам), налоговым органам,
органам статистики, банкам, другим органам государственного управления и
контролирующим органам в соответствии с действующим законодательством.
Бухгалтерская
финансовая
отчетность
Бухгалтерский
баланс
Отчет о
финансовых
результатах
Приложения к ним
Отчет об изменениях
капитала
Отчет о движениях
денежных средств
Пояснение к
бухгалтерскому балансу и
отчету о финансовых
результатах
14
К такой отчетности относится бухгалтерская финансовая отчетность,
составленная по требования РСБУ и МСФО. [25, с. 52]
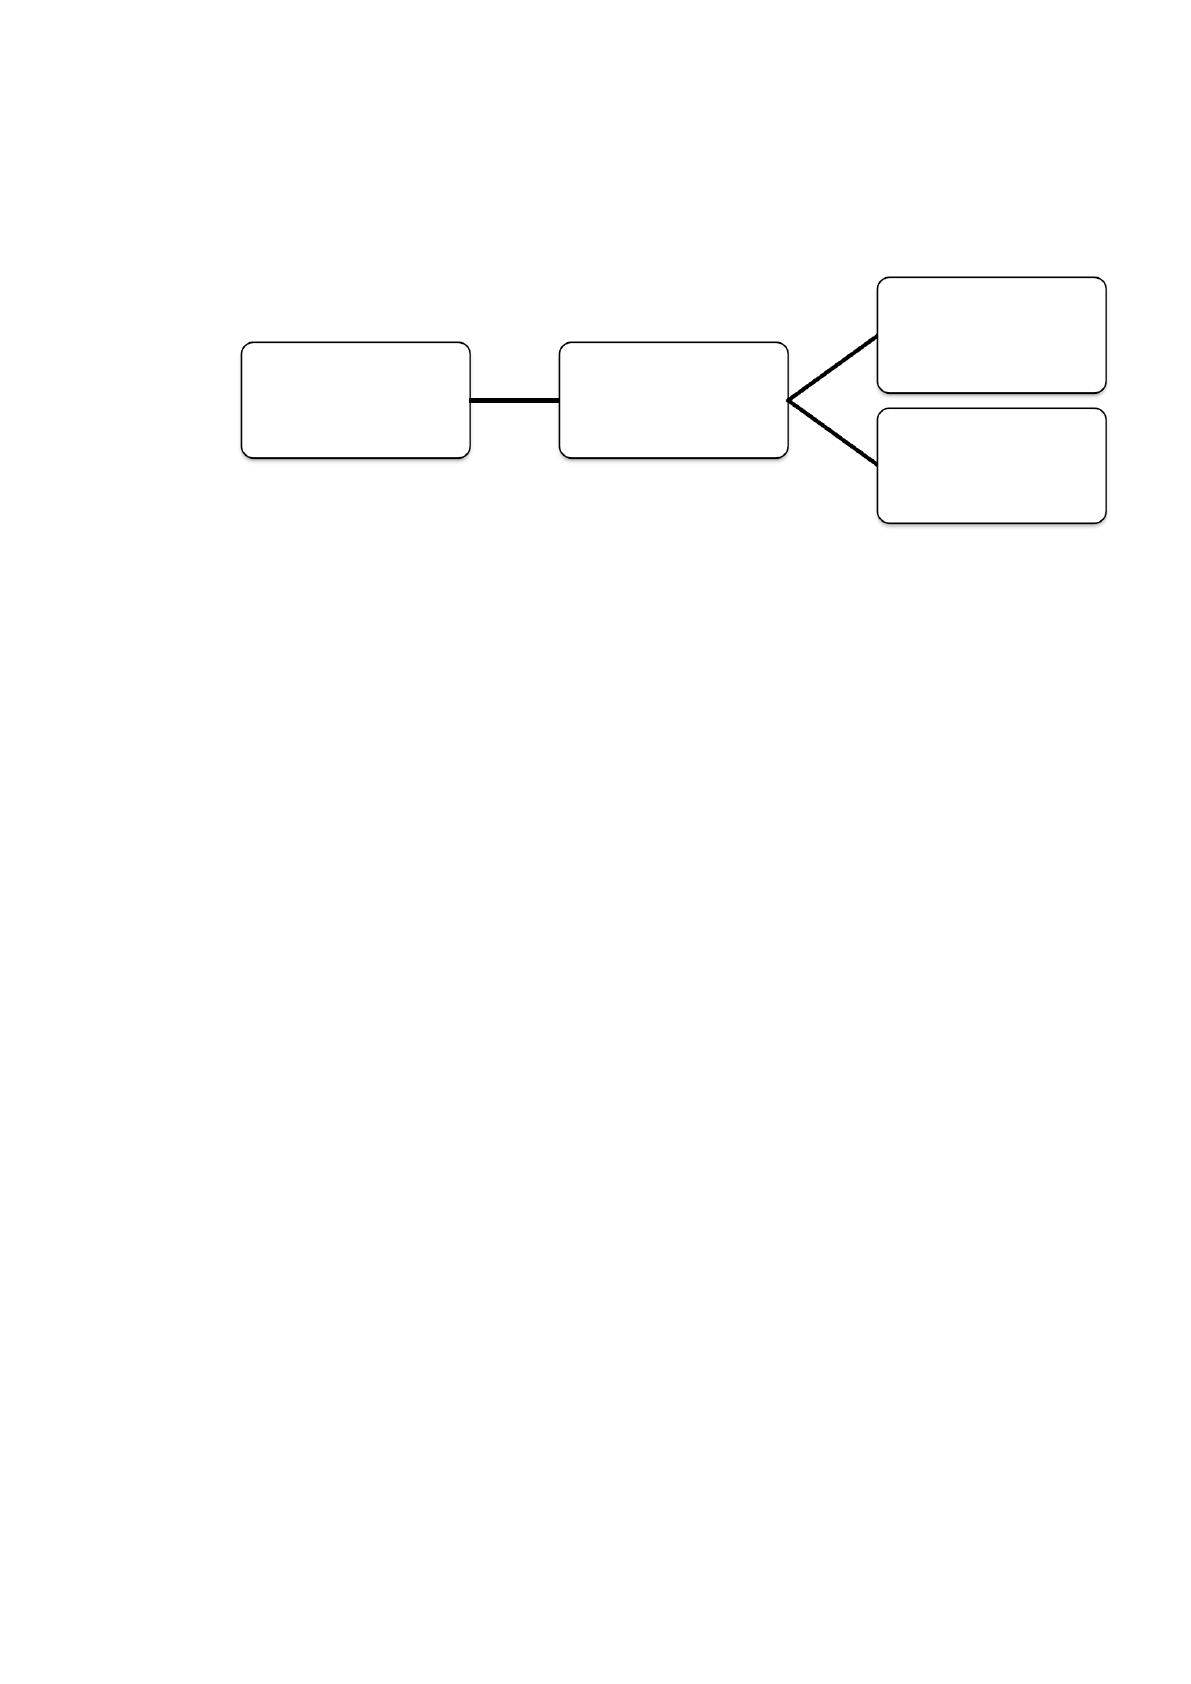
По периодичности составления отчетность бывает (рис. 2):
Рисунок 2. Классификация по периодичности
составления [17, с. 32]
− внутригодовая отчетность, составляется на конкретную дату в течение
года и называется периодической, поскольку ее составляют регулярно, через
конкретные промежутки времени (девять месяцев, полугодие, квартал, месяц).
− годовая отчетность, является отчетностью о деятельности
организации за отчетный год.
На сегодняшний день в системе нормативного и законодательного
регулирования бухгалтерского учета есть возможность выделить основные
нормативно-правовые акты: [3]
− Закон о бухгалтерском учете и другие законы федерального уровня;
− стандарты федерального уровня;
− стандарты отраслевого характера;
− рекомендации в сфере бухгалтерского учета;
− стандарты экономического субъекта.
Отдельные нормы статьи 21 Федерального закона от 06.12.2011 N 402-
ФЗ (ред. от 26.07.2019) «О бухгалтерском учете» устанавливают отличительные
признаки каждой группы стандартов, которые относятся к сфере нормативного
регулирования бухгалтерского учета, и в целях наглядности представлены в
таблице 2.
Классификация
отчетности
Периодичность
составления
Внутригодовая
отчетность
Годовая отчетность
15
Таблица 2
Нормативное регулирование бухгалтерского учета и
отчетности в РФ [3]
Вид документа
системы
нормативного
регулирования
бухгалтерского
учета
Кем
утверждается
Область воздействия
Федеральные
стандарты
Уполномоченным
органом
(Минфином
России')
Устанавливают требования к бух. учету
определенных ендов деятельности
экономического характера
Отраслевые
стандарты
Органами
ведомственного и
отраслевого
управления или
Минфином РФ
Устанавливают специфику
использования стандартов федерального
уровня в определенных видах
экономической деятельности
Рекомендации в
сфере
бухгалтерского
учета
Органами
ведомственного н
отраслевого
управления или
Минфином России
Принимаются для:
правильности применения отраслевых н
федеральных стандартов;
уменьшения расходов на организацию
бухучета;
распространения опыта передового
характера организации и ведения
бухучета, результатов разработок и
исследований в сфере бухучета
Стандарты
экономического
субъекта
Руководителем
субъекта
экономики
Предназначены в целях упорядочения
ведения н организации бухучета на
уровне субъекта экономики f
организации)
Рассмотрим каждый уровень нормативного регулирования
бухгалтерского учета.
Нормативное регулирование учета в рамках первого уровня ведется в
соответствии с порядком, установленным следующими законодательными
актами:
− наиболее важным документом в первом уровне является Федеральный
закон «О бухгалтерском учете».
26 июля 2019 были внесены изменения и поправки, свидетельствующие
о реализации целей совершенствования законодательной базы в целом и ее
приближении к мировым стандартам. К примеру, статья 14 «Состав
бухгалтерской (финансовой) отчетности» была дополнена изменениями
относительно состава отчетности, где было указано, что теперь она включает в
Источник: https://baza.diplomsite.ru/previewfile/2729