Дипломная работа: Анализ бухгалтерской отчетности организации (на примере ООО "Газпоставка")
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
26
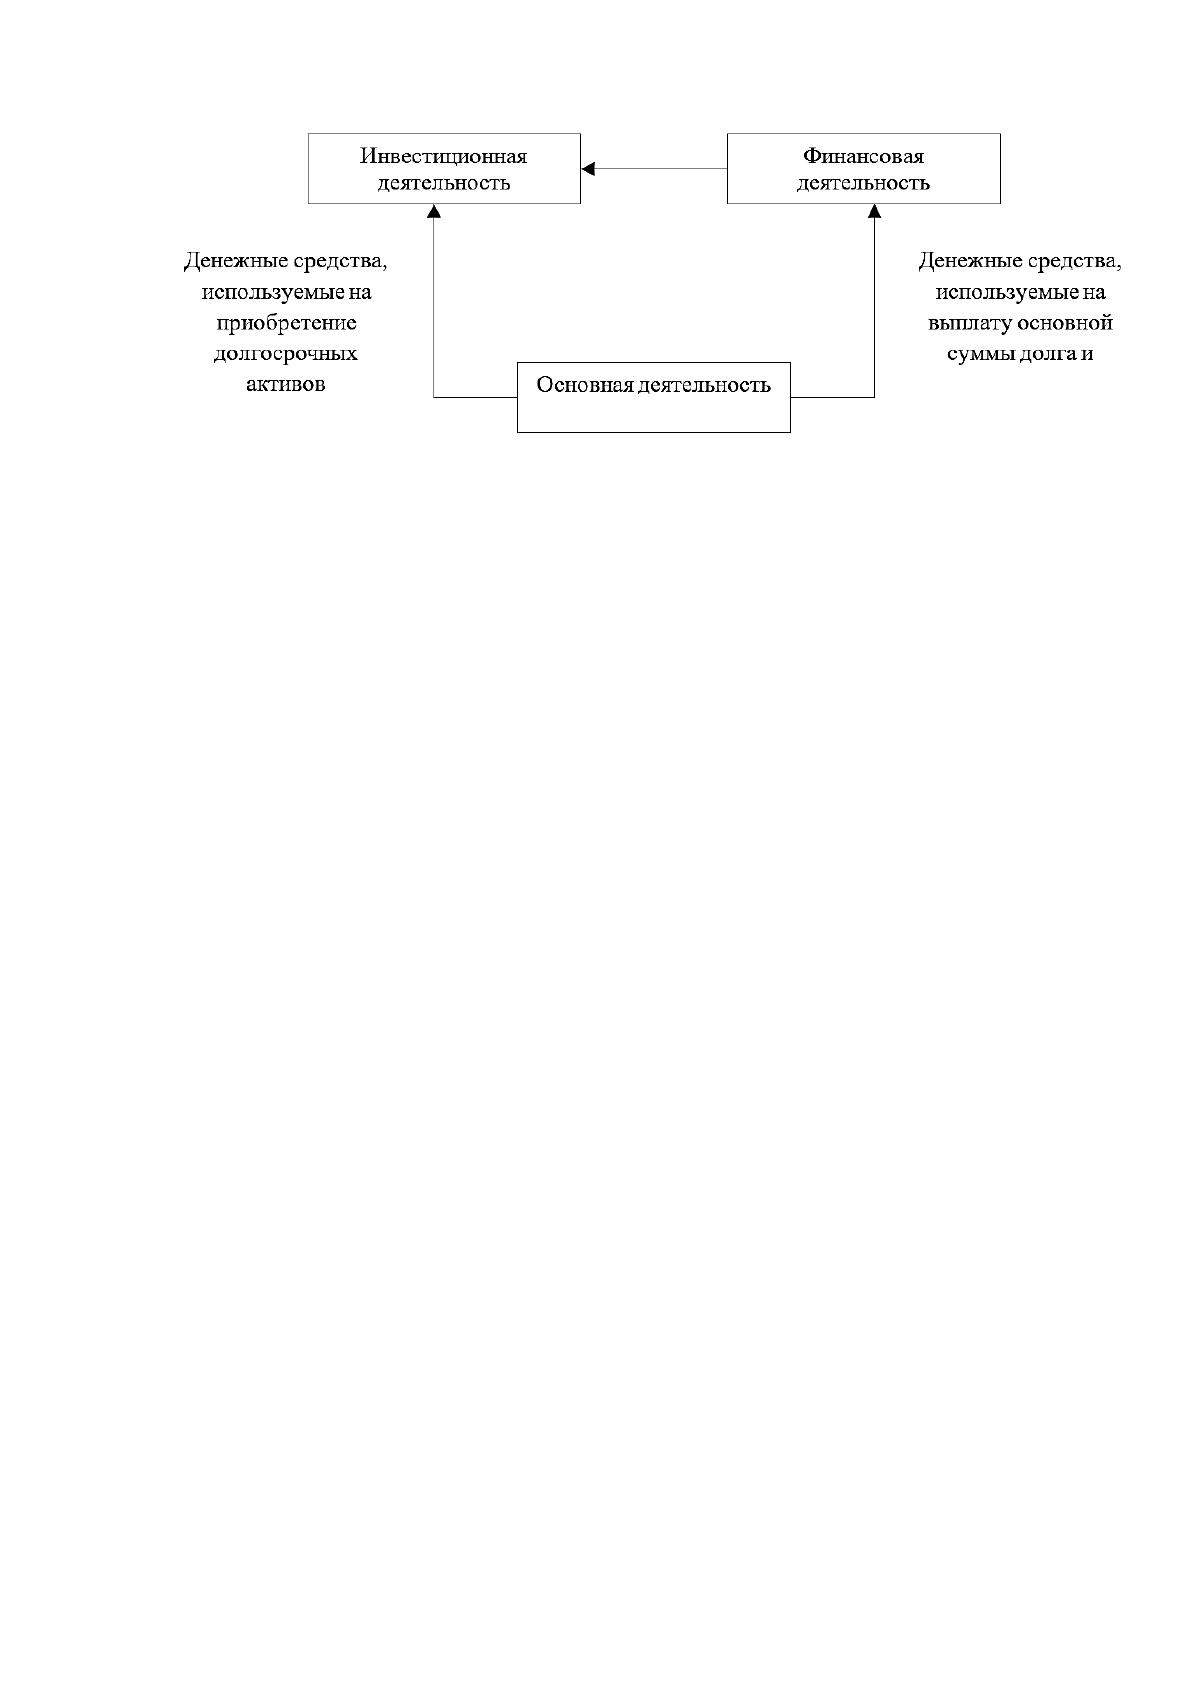
Рисунок 3. Связь между основной, инвестиционной и финансовой
деятельностью организации
Значимость раздела Отчета о движении денежных средств, в котором
находят отражение денежные потоки от текущих операций, в том, что в нем
происходит раскрытие информации о том, какие были поступления и платежи
организации, именно поэтому ключевым показателем служит сальдо денежных
потоков от текущих операций. Основываясь на данных касательно величины и
динамики этого показателя в сочетании с другими данными, можно говорить о
способности организации создавать в процессе своей основной деятельности
денежные средства в размере и сроки, которые необходимы для того, чтобы
проводить расчеты по обязательствам и осуществлять инвестиционную
деятельность.
По этой причине денежные средства, которые создаются в результате
текущей деятельности, в отчете отделяют от денежных средств, которые
привлекаются организацией взятые в виде кредитов, вкладов и прочее.
Важным условием, позволяющим относить операции движения
денежных средств к текущей деятельности, является невозможность их
включения в инвестиционную и финансовую. Инвестиционная деятельность
подтверждается увеличением активов, которые должны будут приносить в
течение длительного времени доход.
В разделе отчета, характеризующем денежные потоки от финансовых
операций, отражаются поступления и платежи, связанные с использованием
внешнего финансирования (собственного и заемного).
27
Отчет о движении денежных средств является очень важным как
руководству организации, так и внешним пользователям (кредиторы,
инвесторы).
С помощью данного отчета, руководство может произвести расчет
текущей ликвидности предприятия, определить дивиденды, оценить насколько
необходимо принимать решение о дополнительных инвестициях в другие
организации. В результате формируется отчет руководителя, который содержит
данные о том, была ли достигнута прибыльность организации достаточным
притоком денежных средств. Этот отчет также необходим менеджерам для
определения, хватит ли организации денежных средств, чтобы погасить
краткосрочную кредиторскую задолженность, то есть, для понимания,
насколько приток денежных средств соответствует уровню ликвидности,
который необходим организации.
Заполнение отчета об изменениях капитала входит в обязанность всех
компаний, относящихся к сфере среднего и крупного бизнеса. Малые
предприятия освобождены от необходимости его оформления, ровно как и
организации, работающие к бюджетной сфере, а также в области страхования и
кредитования.
Отчет об изменениях капитала носит регулярный характер, и датой его
составления является последний день (по календарю) в отчетном периоде.
Сдавать его надо в местные территориальные налоговые органы и органы
статистики (с 2013 года эта обязанность прописана в законе) в течение 90 дней
(по календарю) с момента начала нового года.
Данный отчет имеет унифицированную стандартную форму,
рекомендованную к применению. Бланк можно расширять и дополнять, исходя
из потребностей предприятия. Документ содержит:
1. Реквизиты компании.
2. Подробные сведения о движении трех видов капитала:
− добавочного,
− резервного,
28
− уставного,
3. Данные о доле собственных акций компании.
4. Коррективы, вызванные изменениями в учетной политике фирмы.
5. Информацию об изменениях величины нераспределенного дохода и
непокрытых убытков организации и т.д.
Также отчет должен быть в обязательном порядке подписан
руководителем компании с обозначением даты его составления.
Кроме того, при составлении отчета нельзя забывать о том, что в
круглые скобки вписываются вычитаемые или отрицательные значения, а
единицами измерения могут быть как миллионы, так и тысячи рублей.
На сегодняшний день отчет может быть создан и передан в ИФНС и в
отделения статистики в электронном или в бумажных видах.
Допускать ошибки в этом документе нельзя, поэтому после заполнения
его нужно очень тщательно проверять и, если какая-то неточность или
оплошность все же случилась, лучше оформить новый бланк.
1.3 Теоретические аспекты финансового анализа бухгалтерской отчетности
Анализ бухгалтерской отчетности компании рассматривают, опираясь
на анализе ликвидности баланса, расчете показателей платежеспособности,
коэффициентов рентабельности и достаточности денежного потока для
обслуживания своих обязательств, а также анализе типов финансовой
устойчивости.
Анализ финансового состояния может осуществляться с разной
степенью детализации исходя из целей анализа, имеющихся сведений,
технического, а также кадрового обеспечения.
Охарактеризуем самые распространенные методики осуществления
анализа финансового состояния организации. Эти методики были разработаны
такими выдающимися экономистами, как: Ковалев В.В., Шеремет А.Д.,
Савицкая Г.В., Негашев Е.В. и др.
29
Ученый В.В. Ковалёв отмечает, что самым целесообразным будет
выделение предварительного анализа (то есть, экспресс-анализа), а также
углубленного (то есть, внутреннего) анализа финансового состояния
организации. [30, с. 148]
По большому счету, методика экспресс-анализа отчётности
подразумевает оценку состава и структуры ресурсов, финансовых результатов
деятельности, эффективности использования собственных и заёмных средств.
Он предлагает методику углубленного анализа для диагностики
возможного банкротства. Эта методика базируется на коэффициентах
ликвидности (платежеспособности) и финансовой устойчивости, которые
являются взаимодополняющими друг друга группами показателей. Этим
ученым предложена методика анализа деловой активности организации, в
которой рассмотрены показатели эффективности (отдачи) ресурсов, показатели
оборачиваемости, рентабельности и оценки рыночной активности.
Заканчивается этот анализ прогнозированием вероятности банкротства в
соответствии с моделью Э. Альтмана.
В сравнении с методикой В.В. Ковалева данной методике свойственна
меньшая степень дифференциации групп коэффициентов, отсутствие блока
оценки имущественного положения в процессе углубленного анализа,
уменьшенный перечень методов прогнозирования вероятного банкротства.
Методика анализа финансового состояния организации,
разработанная А.Д. Шереметом, подразумевает следующее: проводить оценку
финансового положения и его изменения за отчётный период комплексно,
иными словами, за счет анализа абсолютных и относительных показателей.
Исчисление абсолютных показателей финансовой устойчивости, а также
сравнительный аналитический баланс являются первичным пунктом анализа.
[47, с. 95]
Изучение абсолютных характеристик ликвидности и некоторых
относительных величин тех или иных финансовых коэффициентов
непосредственным образом дополняют оценку, полученную за счет названных
30
выше величин. Углубляет факторный анализ создание и изучение разных
моделей взаимосвязи всевозможных финансовых коэффициентов, в которых
изменение результативного показателя осуществляется при том или ином
изменении показателей-факторов.
Необходимо подчеркнуть, что анализ финансового состояния
организации должен осуществляться не только на базе финансовых
коэффициентов, являющихся относительными показателями, но и на основе
абсолютных показателей, необходимых для характеристики всевозможных
аспектов финансового состояния организации (чистые активы, чистый
оборотный капитал, баланс ликвидности).
Анализ имущественного положения, исходя из методики ученого А.Д.
Шеремета заключается в том, чтобы провести анализ соотношения активов и
пассивов компании. Главной целью структурного анализа является
исследование структуры и динамики ресурсов хозяйствующего субъекта и
источников их формирования в целях ознакомления с полной картиной
финансового состояния. Информационным источником является бухгалтерская
отчетность организации.
По данным бухгалтерского баланса сопоставляется движение основных
средств, движение оборотных средств и иных активов за исследуемый период.
Кроме того, сравнивается движение источников средств, приведенных в
пассиве баланса. Стоит отметить, что источники финансовых ресурсов
подразделяются на две группы: собственные и заемные. Повышение удельного
веса собственных средств с положительной стороны характеризует работу
организации. Начнем анализ с показателей ликвидности баланса. Понятие
ликвидности баланса было дано в книге А.Д. Шеремета и определялось как, та
или иная степень покрытия компанией обязательств в достаточно короткий
промежуток времени, с целью преобразования их в денежные
средства. [47, с. 99]
Для анализа ликвидности баланса применяют два подхода:
Источник: https://baza.diplomsite.ru/previewfile/2729