Материал: 5717
81
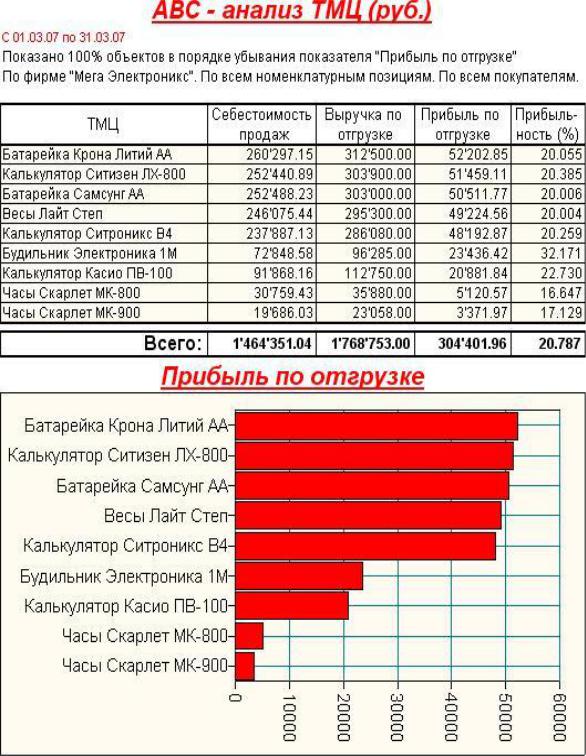
Рис. 78. Отчёт ABC-анализ ТМЦ
В таблицу отчёта выводятся следующие показатели:  себестоимость продаж ТМЦ;
82
 выручка по отгрузке в виде суммы проданных ТМЦ по ценам отгрузки;
 прибыль по отгрузке, равная разнице между объёмом продаж (выручкой по отгрузке) и себестоимостью продаж;
 прибыльность (%), равная отношению прибыли по отгрузке к себестоимости, выраженная в процентах.
А также при помощи фильтров в настройках отчёта можно произвести отбор ТМЦ и проводить анализ по интересующей группе ТМЦ, свойству ТМЦ или произвольному списку ТМЦ.
ABC-анализ покупателей
Отчёт ABC-анализ покупателей предназначен для анализа взаимоотношений с покупателями.
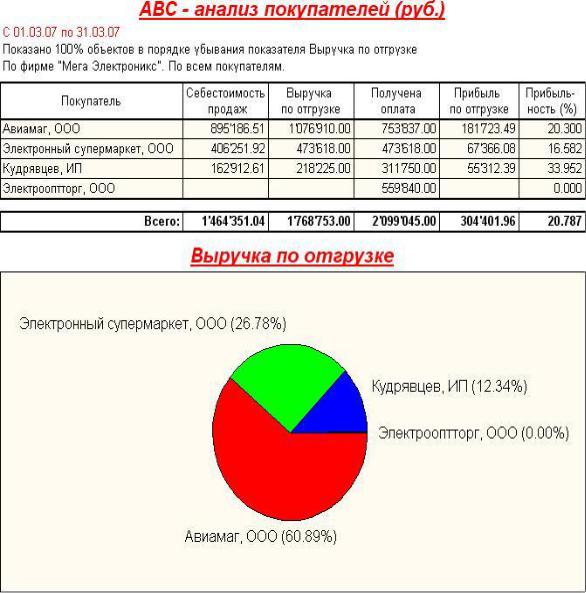
Данные в отчёте представляются в табличном виде и в виде диаграммы. В табличном отчёте можно проанализировать информацию о себестоимости ТМЦ, отгруженного конкретному покупателю, выручке, полученной при отгрузке ТМЦ покупателю и сумме оплаты. На основе этих данных в отчёте вычисляется прибыль по отгрузке в стоимостном и процентном выражении. На диаграмме можно легко сравнить такие показатели, как прибыль в процентах, абсолютные прибыли, а также суммарные обороты продаж или суммы оплаты для различных покупателей.
ABC-анализ покупателей, аналогично ABC-анализу ТМЦ состоит в разбиении всех покупателей на три группы: A, B и C в соответствии со степенью их важности по выбранному для ABC-анализа показателю. В основе ABC-анализа покупателей лежит тот же принцип Парето, который в данном случае будет звучать следующим образом: как правило, 80% от всего объёма продаж фирмы достигается за счёт не более чем 20% покупателей, и, наоборот, 80% всех покупателей дают не более 20% оборота. В связи с этим всех покупателей можно разбить на 3 следующие группы:
 группа A – это покупатели, дающие 80% прибыли. В эту группу попадают покупатели, которые в основном определяют обороты всей фирмы;
 группа C – это 80% покупателей с наименьшей важностью, доля участия которых в обороте фирмы невелика;
 группа B, куда попадают все остальные покупатели, занимающие промежуточное положение между группами A и С.
83
Выделение группы покупателей, которые требуют особого внимания, производится через настройку отчёта на отображение покупателей, дающих определённый процент анализируемого показателя, например, тех покупателей, которые дают 80% всей выручки, прибыли или оплаты.
На рис. 79 представлен отчёт ABC-анализ покупателей по фирме «Мега Электроникс» с диаграммой типа круговая.
Рис. 79. Отчёт ABC-анализ покупателей
84
График платежей
Вторговле часто встречаются ситуации, когда отгрузка или поступление товаров не сопровождается одновременной их оплатой. В этом случае можно говорить о том, что нашей фирмой покупателю или поставщиком для нашей фирмы предоставляется товарный кредит, который должен быть погашен к определённому сроку. Срок кредита в конфигурации задаётся в форме договора с контрагентом. На основании срока кредита с контрагентом в документе автоматически рассчитывается дата оплаты. Контроль своевременной оплаты производится с помощью отчёта График платежей.
Вэтом отчёте составляется график выплат и поступлений денежных средств от контрагентов. В нём отображается информация о том, какие задолженности по выплатам имеются у контрагентов перед фирмой и, наоборот, какие задолженности имеются у фирмы перед контрагентами. Сроки погашения задолженностей вычисляются исходя из установленных
вдокументах дат оплаты.
График платежей может быть составлен на любую дату.
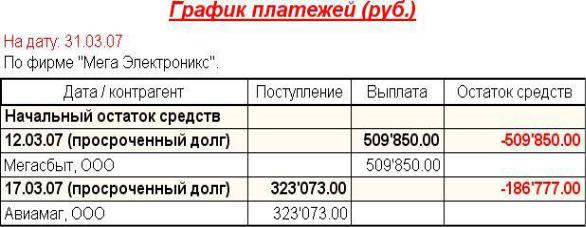
Все задолженности в отчёте сгруппированы по срокам их погашения. Первым пунктом в отчёте отображается информация о просроченных долгах контрагентов компании и тех выплатах, которые должна произвести компания в первую очередь своим поставщикам за полученные товары. График платежей по фирме «Мега Электроникс» на конец отчётного периода представлен на рис. 80.
Рис. 80. Отчёт График платежей по фирме ООО "Мега Электроникс" на 31-е число
85
Вграфик платежей можно включить предполагаемые поступления по оформленным заявкам покупателей и выплаты по оформленным заказам поставщикам. Отчёт можно детализировать по кредитным документам, вызвавшим задолженность, установив соответствующий переключатель в окне настроек.
Данный отчёт позволяет проконтролировать баланс поступлений и выплат. В настройках отчёта можно задать сумму имеющихся у фирмы денежных средств на дату формирования отчёта. Отчёт, учитывая начальную сумму, рассчитает объём денежных средств фирмы с учётом всех предполагаемых в будущем выплат и поступлений.
Вотчёт выводится следующая информация:
 начальный остаток средств на дату расчёта графика платежей;
 дата, на которую следует произвести погашение долга. Эта дата берётся из документа, в котором она установлена, как дата предполагаемой оплаты;
 контрагент, которому следует произвести выплату или который должен расплатиться;
 кредитный документ, вызвавший появление задолженности контрагента или задолженности перед контрагентом, выводится при детализации отчёта по документам;
 сумма поступления, которую контрагент должен выплатить;
 сумма выплаты, которую необходимо выплатить контрагенту;
 остаток имеющихся средств с учётом всех поступлений и выплат.
Отчёт можно строить в любой валюте. При этом суммы поступления или выплат будут пересчитаны в эту валюту по курсу, указанному в справочнике валют на дату предполагаемой оплаты, указанной в документах.
Планирование закупок
Отчёт Планирование закупок предназначен для анализа продаж ТМЦ и планирования необходимого объёма закупок на определённый период. Необходимый объём закупок рассчитывается с учётом остатка ТМЦ на начало периода планирования и средней скорости продаж. В данном отчёте также выводится полная информация о скорости продаж ТМЦ, то есть о среднем объёме продаж ТМЦ за день, в те дни, когда ТМЦ имелся в наличии, и о числе таких дней (см. рис. 81).