Материал: 5414
26
Материал |
Единица |
План |
Оптовая цена, |
Выполнение плана |
|
измерения |
заготовки |
руб. за ед. |
заготовки, % |
А |
т |
300 |
1 050 |
90 |
Б |
м3 |
1 200 |
98 |
105 |
В |
т |
420 |
1 300 |
95 |
Г |
т |
210 |
750 |
100 |
Д |
кг |
1 250 |
48 |
102 |
Определите коэффициент комплектности снабжения предприятия основными материалами за отчётный квартал.
2.14. Поступление материалов на предприятие за квартал характеризуется следующими данными:
Материал |
Единица |
Поступление материалов |
Заготовительная |
|
|
измерения |
по плану |
фактически |
цена, руб. за ед. |
А |
т |
120 |
150 |
1 492 |
Б |
кг |
500 |
300 |
44 |
В |
м2 |
730 |
800 |
75 |
Г |
т |
275 |
200 |
1 780 |
Определите (в процентах): 1) коэффициент комплектности фактической заготовки указанных материалов на предприятии; 2) выполнение плана поступления материалов с учётом заданной комплектности.
2.15.По плану за квартал на предприятие должно было поступить сортовой углеродистой стали 800 т, инструментальной стали – 450 т и тонколистовой углеродистой стали – 500 т.
В течение квартала от поставщиков поступило извещений от отгрузке сортовой углеродистой стали на 740 т, инструментальной стали – на 415 т и тонколистовой стали – на 500 т. Фактически за отчётный квартал на предприятие поступило: сортовой углеродистой стали – 680 т, инструментальной стали – 370 т и тонколистовой углеродистой стали – 475 т. Остатков материалов в пути на начало квартала не было.
Исчислите для каждого материала процент выполнения плана поступления, размер недопоставки и остаток материала в пути на конец квартала. Определите влияние недопоставки и материалов в пути на уровень выполнения плана поступления каждого материала (в процентах).
2.16.Имеются следующие данные о плане заготовки и фактическом поступлении горячекатаного проката и труб по месяцам отчётного периода на один из машиностроительных заводов (т):
27
Месяц |
План заготовки |
Фактически поступило |
||
отчётного |
горячекатаный |
трубы |
горячекатаный |
трубы |
периода |
прокат |
|
прокат |
|
Январь |
540 |
222 |
355 |
193 |
Февраль |
790 |
220 |
733 |
243 |
Март |
950 |
218 |
720 |
174 |
Апрель |
1 280 |
542 |
1 510 |
324 |
Май |
789 |
228 |
696 |
171 |
Июнь |
711 |
221 |
1 049 |
255 |
Июль |
618 |
260 |
359 |
255 |
Август |
611 |
255 |
605 |
142 |
Сентябрь |
556 |
256 |
715 |
504 |
Итого за |
|
|
|
|
9 месяцев |
6 845 |
2 422 |
6 742 |
2 261 |
Определите коэффициент неравномерности выполнения плана снабжения предприятия каждым из указанных материалов за отчётный период в процентах.
2.17. Поступление материалов А, Б, В, Г к потребителю по месяцам II квартала характеризуется следующими данными (т):
Материал |
Апрель |
|
Май |
|
Июнь |
|||
|
по плану |
фактически |
по плану |
|
фактически |
по плану |
|
фактически |
А |
50 |
35 |
50 |
|
45 |
50 |
|
60 |
Б |
200 |
160 |
210 |
|
180 |
220 |
|
280 |
В |
100 |
160 |
120 |
|
60 |
130 |
|
130 |
Г |
300 |
240 |
320 |
|
250 |
300 |
|
440 |
Исчислите коэффициент синхронности поступления указанных материалов за каждый месяц в отдельности и нарастающим итогом. Изобразите на графике изменение синхронности поступления материалов по месяцам квартала. Сделайте выводы.
2.18. Поступление трёх видов материалов, потребляемых в производственном процессе одновременно, за I полугодие отчётного года характеризуется следующими данными:
Материал |
Выполнение полугодового плана снабжения по месяцам |
||||||
|
|
в процентах нарастающим итогом |
|
|
|||
|
январь |
февраль |
март |
апрель |
|
май |
июнь |
А |
15 |
30 |
45 |
60 |
|
75 |
96 |
Б |
5 |
10 |
15 |
40 |
|
80 |
102 |
В |
30 |
30 |
35 |
40 |
|
90 |
98 |
Исчислите коэффициенты синхронности поступления материалов за каждый месяц и по кварталам. Изобразите на графике изменение синхронности поступления по месяцам. Сделайте выводы.
28
Тема 3. СТАТИСТИКА РОЗНИЧНОГО ТОВАРООБОРОТА
3.1.Методические указания и решение типовых задач
Враздел включены задачи по товарообороту розничной торговой сети и сети предприятий общественного питания по следующим направлениям:
1) определение объёма товарооборота;
2) расчёт структуры товарооборота;
3) анализ динамики товарооборота.
Определение объёма товарооборота розничной торговой сети
Розничный товарооборот включает:
1) стоимость товаров, проданных населению за наличный расчёт (в том числе стоимость товаров, оплаченных по кредитным карточкам, по расчётным чекам сберегательных банков, по перечислениям со счетов вкладчиков);
2) стоимость продовольственных товаров, отпущенных из розничной торговой сети с оплатой по безналичному расчёту организациям социальной сферы (детским, лечебным, оздоровительным, профилактическим учреждениям, домам инвалидов, престарелых и т.п.) для питания обслуживаемых ими категорий населения;
3) стоимость проданных товаров по почте с оплатой по безналичному расчёту (по моменту сдачи посылки отделению связи);
4) стоимость товаров, проданных в кредит (по моменту отпуска товаров покупателю) в объёме полной стоимости товара;
5) стоимость товаров, сданных на комиссию (по моменту продажи) в объёме полной стоимости товара;
6) стоимость проданных по образцам товаров длительного пользования (по времени доставки покупателю независимо от времени фактической оплаты товара покупателем);
7) стоимость товаров, продаваемых отдельным категориям населения со скидкой (лекарственных средств, топлива, легковых автомобилей и др.) в объёме фактически оплаченной населением стоимости;
8) стоимость проданных по подписке печатных изданий (по моменту отпуска покупателю);
9) стоимость продажи за наличный расчёт ГСМ автозаправочными станциями; продажи запасных частей к легковым автомобилям и средств ухода за автотранспортными средствами;
10) стоимость упаковки, имеющей продажную цену, не входящую в цену товара;
29
11)стоимость проданной порожней тары;
12)стоимость стеклянной посуды, проданной с товаром, за вычетом стоимости возвращённой населением стеклянной посуды.
В состав товарооборота розничной торговли не включаются:
1)стоимость проданных населению товаров, полностью оплаченных органами социальной защиты;
2)продажа проездных билетов, талонов на все виды транспорта, лотерейных билетов;
3)продажа отделениями связи почтовых марок, конвертов, открыток;
4)стоимость проданных товаров, не выдержавших гарантийных сроков службы.
Оперативные данные об объёме розничного товарооборота могут быть получены из отчётности банков:
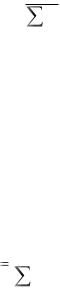
Розничный товарооборот |
Инкассированная денежная выручка |
(без продажи товаров по = |
__________________________________ |
безналичному расчёту) |
Коэффициент инкассации |
Коэффициент инкассации – стабильная величина, характеризующая долю инкассированной денежной выручки в общей сумме полученной от торговли наличной денежной выручки.
Пример 3.1. За месяц на расчётный счёт предприятия торговли в банке поступило 4 250 тыс. руб. Коэффициент инкассации товарооборота составил 85 %.
Розничный товарооборот равняется:
4 250 : 0,85 = 5 000 тыс. руб.
Оставшаяся у предприятия наличная денежная выручка составит: 5 000 – 4 250 = 750 тыс. руб.
Следует обратить внимание на то, что товарооборот учитывается по времени фактической передачи товара покупателю независимо от времени уплаты денег. Это, в частности, касается продажи товаров в кредит.
Пример 3.2. За отчётный период выручка магазина за товары, проданные в кредит, составила 1 200 тыс. руб., что составляет 20 % от их полной стоимости.
Розничный товарооборот в части товаров, проданных в кредит, составит:
1 200 : 20 ∙ 100 = 6 000 тыс. руб.
30
Расчёт структуры товарооборота розничной торговой сети
В розничной торговле документированный учёт продажи отдельных товаров не ведётся. Поэтому размер розничной продажи в разрезе отдельных товарных групп определяется косвенным путём на основании данных товарных балансов:
Р = Зн + П – Др – Зк, где Р – розничная продажа вместе с прочим недокументированным рас-
ходом (товарными потерями, растратами, хищениями); Зн и Зк – товарные запасы на начало и конец отчётного периода; П – поступление товаров за отчётный период;
Др – документированный расход за отчётный период, не являющийся розничной продажей (отпуск товаров предприятиям общественного питания; стоимость товаров, переработанных в другие товары для продажи населению).
Можно выделить два способа отделения прочего недокументированного расхода от розничного товарооборота.
Первый способ заключается в следующем:
1) определяется удельный вес каждой товарной группы в общей сумме расхода (di):
di  PiPi ,
где Pi – расход по i-й товарной группе.
2) общий объём розничного товарооборота распределяется по товарным группам пропорционально расходу:
Оi = di ∙ О,
где Оi – розничный товарооборот по i-й товарной группе;
О – общий объём розничного товарооборота по всем товарам. Второй способ заключается в следующем:
1) определятся доля розничного товарооборота в общем расходе (d0):
d 0 |
O |
; |
|
|
|||
Pi |
|||
|
|
2) полученная доля распространяется по всем товарным группам:
Oi = Pi ∙ d0.