Материал: 5414
96
-издержки обращения;
-показатели труда и его эффективности;
-показатели финансовых результатов деятельности;
-показатели продукции;
-показатели материально-технической базы.
Издержки обращения.
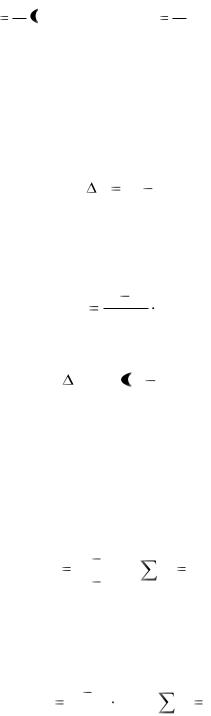
Издержки обращения – это затраты на транспортировку товаров, хранение, погрузку, разгрузку и реализацию. Основной показатель издержек обращения – их относительный уровень (и):
и ИР коп./1руб. или и ИР
 100 %.
где И – абсолютный уровень издержек обращения; Р – товарооборот.
Для оценки динамики издержек обращения рассчитываются следующие показатели:
1) размер снижения издержек обращения (∆и):
ии1 и0 ,
где и0, и1 – относительный уровень издержек обращения за базисный и отчётный период;
2)темп снижения издержек обращения (Т):
Ти1 и0 100;
и0
3)сумма экономии, полученная за счёт снижения издержек обращения (∆Ии):
И и  и1 и0
 Р1
где Р1 – оборот по реализации продукции за отчётный период.
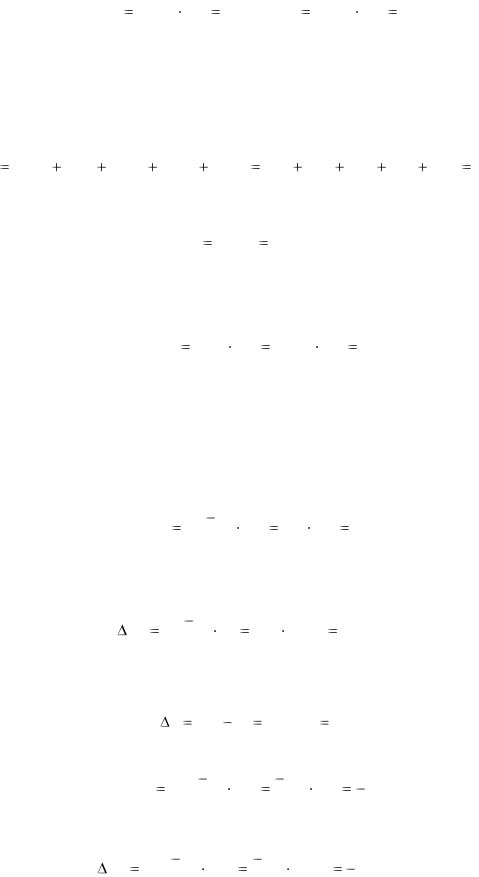
Для того чтобы оценить, как повлияло изменение отдельных видов затрат на динамику общего уровня издержек обращения, выполняются следующие расчёты:
1)определяется удельный вес абсолютного снижения отдельных видов затрат
вобщем снижении (dс):
d |
|
c1 |
c0 |
, |
d |
|
1, |
c |
|
|
c |
||||
|
и1 |
и0 |
|
|
|||
|
|
|
|
|
|||
где с0,с1 – относительный уровень отдельных видов затрат; 2) определяется роль каждого вида затрат в характеристике интенсивности
снижения издержек обращения в целом (Тс):
T |
с1 с0 |
100, |
T T; |
|
|||
c |
и0 |
c |
|
|
|
||
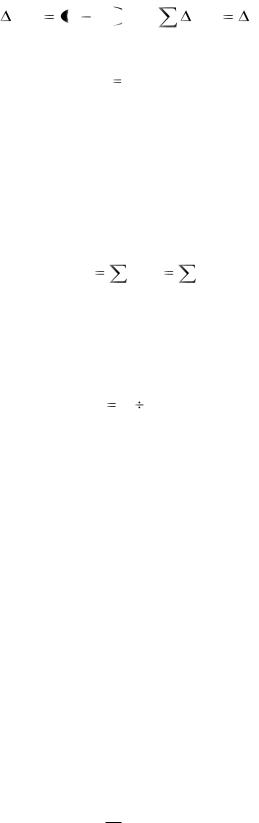
97
3) определяется сумма экономии от снижения отдельных видов затрат (∆Ис): Перед тем как определять показатели динамики, необходимо пересчитать от-
носительный уровень издержек обращения отчётного периода в сопоставимые
И ис с1 с0 Р1 , |
И ис И и . |
|
цены (и1соп): |
|
|
|
соп |
|
соп |
И1 |
|
и1 |
|
, |
соп |
||
|
Р1 |
|
где И1соп – абсолютный уровень издержек обращения отчётного периода в сопоставимых ценах;
Р1соп – оборот по реализации продукции за отчётный период в сопоставимых ценах.
При этом издержки обращения пересчитываются в сопоставимые цены по схеме:
И соп |
И соп |
1 |
И |
, |
|
||||
1 |
i1 |
|
i1 |
|
|
|
ip |
|
|
где Иi – абсолютный уровень отдельных видов затрат;
ip – индексы цен и тарифов на отдельные элементы затрат.
Оборот по реализации продукции пересчитывается в сопоставимые цены по формуле:
Pсоп |
P |
J |
p |
1 |
1 |
|
где Jp - индекс цен на товары.
Пример 7.1. Имеются следующие данные по торговому предприятию:
Показатель |
I квартал, тыс. руб. |
II квартал, тыс. |
Изменение цен, |
|
|
руб. |
тарифов и ставок |
|
|
|
во II квартале, % |
Объём реализации |
2 280 |
2 650 |
+ 1,4 |
Издержки обращения |
132,3 |
158,7 |
- |
в том числе: |
|
|
|
Транспортные расходы |
24,2 |
25,2 |
+ 8,2 |
Заработная плата |
52,4 |
67,8 |
+ 10,0 |
Аренда и содержание |
30,1 |
34,4 |
+ 12,3 |
помещения |
|
|
|
Хранение и услуги |
12,8 |
16,0 |
+ 2,5 |
Товарные потери |
1,2 |
1,0 |
- |
Прочие расходы |
11,6 |
14,3 |
- |
Определим:
1. Относительный уровень издержек обращения в действующих ценах, тарифах и ставках:
и  ИР
 100.
|
|
98 |
|
|
|
иI |
132,3 |
100 5,8 %; иII |
158,7 |
100 6,0 %. |
|
2 880 |
2 650 |
||||
|
|
|
2. Относительный уровень издержек обращения за II квартал в ценах, тарифах и ставках I квартала:
а) пересчитаем сумму издержек обращения за II квартал в цены, тарифы и ставки I квартала:
И соп |
25,2 |
|
67,8 |
34,4 |
|
16,0 |
|
1,0 |
|
23,3 61,6 30,6 15,6 0,99 146,4 |
тыс.руб. |
|||||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|||||
II |
|
1,082 |
1,10 |
1,123 |
1,025 |
1,014 |
|
|
|
|||||||||
|
|
|
|
|
||||||||||||||
|
б) пересчитаем объём реализации за II квартал в цены I квартала: |
|
||||||||||||||||
|
|
|
|
|
|
|
|
|
|
Pсоп |
2 650 |
2 613 |
тыс. руб. |
|
||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
||||
|
|
|
|
|
|
|
|
|
|
II |
1,014 |
|
|
|
||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
||||
в) найдём относительный уровень издержек обращения за II квартал в сопоставимых ценах, тарифах и ставках:
и |
соп. ИIIсоп |
100 |
146,4 |
100 5,6 %. |
|||
II |
Рсоп |
|
2 613 |
||||
|
|
|
|||||
|
|
|
|
||||
|
|
II |
|
|
|
|
|
3. Показатели динамики относительного уровня издержек обращения: а) в действующих ценах, тарифах и ставках:
размер повышения относительного уровня издержек обращения
∆и = иII – иI =6,0 – 5,8 = 0,2 п.п.
темп роста относительного уровня издержек обращения
Т |
иII иI |
100 |
0,2 |
100 3,4 % |
|
|
|||
|
иI |
5,8 |
|
|
размер дополнительных расходов от повышения относительного уровня издержек обращения
И |
|
иII иI |
P |
|
0,2 |
2 650 5,3 тыс. руб. |
и |
|
|
||||
|
100 |
II |
100 |
|||
|
|
|
||||
б) в сопоставимых ценах, тарифах и ставках:
размер снижения относительного уровня издержек обращения
и иIIсоп иI 5,6 - 5,8 - 0,2 п.п.
темп снижения относительного уровня издержек обращения
Т |
иIIсоп иI |
100 |
0,2 |
100 |
3,4 % |
|
|
||||
|
иI |
5,8 |
|
|
|
экономию за счёт снижения относительного уровня издержек обращения
И |
|
иIIсоп иI |
Рсоп |
0,2 |
2 613 |
5,2 тыс. руб. |
и |
|
|
||||
|
100 |
II |
100 |
|
|
|
|
|
|
|
|
99
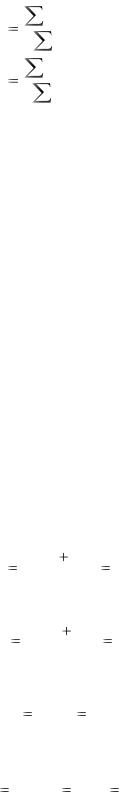
Сравниваемые относительные уровни издержек обращения должны быть сопоставимы и по структуре товарооборота. Сопоставимые в отношении структуры товарооборота, относительные уровни издержек обращения (и0соп и и1соп) рассчитываются следующим образом:
|
0соп |
и |
0 pq |
||
и |
|
|
|
; |
|
|
|
|
|||
|
|
|
pq |
||
и1соп |
и1 pq |
||||
|
|
, |
|||
|
|
||||
|
|
|
pq |
||
где и0, и1 – потоварные относительные уровни издержек обращения; pq – оборот по реализации отдельных товаров: а) либо за базисный
период; б) либо за отчётный период; в) либо стандартизированный. В анализе динамики издержек обращения широко используется и индексный
метод.
Показатели труда и его эффективности
Численность работников предприятий торговли характеризуется их списочным составом и среднесписочной численностью за той или иной период.
Среднесписочная численность работников определяется как отношение суммы человеко-дней явок и неявок на работу (включая неявки в выходные и праздничные дни и в связи с очередными отпусками) на число календарных дней.
Пример 7.2. Вновь организованный магазин начал работать с 10 марта. С 10 по 31 марта число явок составило 1 200 чел.-дн., число неявок (включая неявки в выходные дни) 300 чел.-дн.
Определим:
1. Среднюю списочную численность работников: а) за март
|
|
|
|
|
|
|
1 200 |
300 |
|
48,4 чел. ; |
||||||
Тсписочн |
||||||||||||||||
|
|
|
|
|
|
|
|
|||||||||
31 |
|
|
|
|
||||||||||||
|
|
|
|
|
|
|
|
|
|
|
|
|||||
б) за период работы предприятия |
|
|
|
|
|
|||||||||||
|
|
|
|
|
|
|
1 200 |
|
300 |
|
||||||
Тсписочн |
|
68,2 чел. |
||||||||||||||
|
|
|
|
|
|
|
|
|||||||||
22 |
|
|
|
|
||||||||||||
|
|
|
|
|
|
|
|
|
|
|
|
|||||
2. Среднюю явочную численность работников |
||||||||||||||||
|
|
|
|
|
|
|
1 200 |
|
|
|
|
|||||
|
|
|
|
Т явочн |
54,2 чел. |
|||||||||||
|
|
|
|
|
|
|
|
|
||||||||
|
|
|
|
22 |
|
|||||||||||
|
|
|
|
|
|
|
|
|
|
|
|
|||||
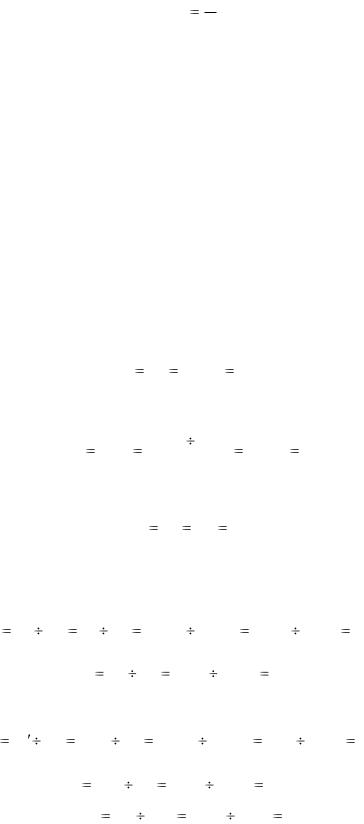
3. Коэффициент использования списочного состава работников
|
|
|
|
|
|
|
|
|
Ки |
|
Т явочн |
54,2 |
0,79. |
||||
|
|
|
|
|
|
|||
Тсписочн |
68,2 |
|||||||
|
|
|||||||
100
Важный показатель использования численности работников – производительность труда (W):
W TP ,
где Р – товарооборот; Т – среднесписочная численность работников или затраты труда.
Пример 7.3. Имеются следующие данные по торговому предприятию:
Показатель |
|
|
|
|
|
|
|
|
|
|
Базисный год |
|
|
|
|
|
|
|
Отчётный год |
|||||||||||||
Объём розничного товаро- |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|||
оборота, тыс. руб. (Р) |
|
|
|
|
|
|
|
|
|
|
|
|
|
2 500 |
|
|
|
|
|
|
|
|
|
|
|
3 720 |
||||||
Индекс розничных цен, % |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|||
(Jцен) |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
100,0 |
|
|
|
|
|
|
|
|
|
|
|
114,5 |
|||||
Среднегодовая численность |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|||
работников, чел. (Т) |
|
|
|
|
|
|
|
|
|
|
|
|
|
25 |
|
|
|
|
|
|
|
|
|
|
|
|
34 |
|||||
Определим: |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
1. Индекс объёма розничного товарооборота |
|
|
|
|
|
|
|
|
||||||||||||||||||||||||
а) в действующих ценах |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
||||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
P |
3 720 |
|
|
|
|
|
|
|
|
|
||||||||
|
|
|
|
|
|
|
|
|
J p |
|
|
|
1 |
|
|
|
|
|
|
|
|
1,488; |
|
|
|
|
||||||
|
|
|
|
|
|
|
|
|
|
|
P0 |
2 500 |
|
|
|
|
|
|||||||||||||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
||||||||||
б) в сопоставимых ценах |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
||||||
|
|
J соп |
|
|
Pсоп |
3 720 1,145 |
3 249 |
|
|
|
||||||||||||||||||||||
|
|
|
|
|
1 |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
1,300. |
|
||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|||
|
|
P |
|
|
|
Р0 |
|
|
|
2 500 |
|
|
|
|
2 500 |
|
|
|
||||||||||||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
||||||||||||||||
2. Индекс численности работников |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
||||||||||||||||||
|
|
|
|
|
|
|
|
|
|
|
JT |
|
|
T1 |
|
|
34 |
|
1,360. |
|
|
|
|
|||||||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|||||||||
|
|
|
|
|
|
|
|
|
|
|
|
|
T0 |
|
|
25 |
|
|
|
|
|
|||||||||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
||||||
3. Индекс производительности труда |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
||||||||||||||||||
а) в действующих ценах |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
||||||
|
|
|
|
P |
|
|
P |
3 720 |
2 500 |
|
|
|
|
|
|
|
|
|||||||||||||||
JW |
W1 |
W0 |
1 |
|
|
|
0 |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
109,4 |
|
100,0 |
1,094 или |
|||||||
T1 |
|
|
T0 |
|
|
|
34 |
|
|
|
25 |
|
|
|||||||||||||||||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
||||||||||||
|
|
JW |
|
J P |
JT |
1,488 |
1,360 |
1,094; |
|
|||||||||||||||||||||||
б) в сопоставимых ценах |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
||||||
J соп |
|
|
|
Pсоп |
|
|
|
P |
|
|
|
3 249 |
|
2 500 |
|
|
|
|
|
|||||||||||||
W |
W |
|
1 |
|
|
|
|
0 |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
95,6 |
100,0 |
0,956 или |
|||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
||||||||
W |
1 |
0 |
|
T1 |
|
|
|
T0 |
|
|
|
34 |
|
25 |
|
|
|
|
|
|
|
|||||||||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|||||||||||||||
|
|
JWсоп |
|
JPсоп JT |
1,300 |
1,360 |
0,956 или |
|
||||||||||||||||||||||||
|
|
JWсоп |
|
|
JW |
|
|
Jцен |
1,094 |
|
1,145 0,956. |
|
||||||||||||||||||||