Материал: 5414

101
4. Абсолютный прирост товарооборота: а) в действующих ценах:
всего
∆Р = Р1 – Р0 = 3 720 – 2 500 = 1 220 тыс. руб.
в том числе за счёт:
изменения производительности труда
∆P(W) = (W1 – W0) · T1 = (109,4 – 100,0) · 34 = 320 тыс. руб.
изменения численности работников
∆P(Т) = (Т1 – Т0) · W0 = (34 – 25) · 100 = 900 тыс. руб.
б) в сопоставимых ценах: всего
∆Рсоп = Р1соп – Р0 = 3 249 – 2 500 = 749 тыс. руб.
в том числе за счёт:
изменения производительности труда
∆Pсоп(W) = (W1соп – W0) · T1 = (95,6 –100) · 34 = - 151,0 тыс. руб.
изменения численности работников
∆Pсоп(Т) = (Т1 – Т0) · W0 = (34 – 25) · 100 = 900 тыс. руб.
На производительность труда влияет уровень механизации работ.
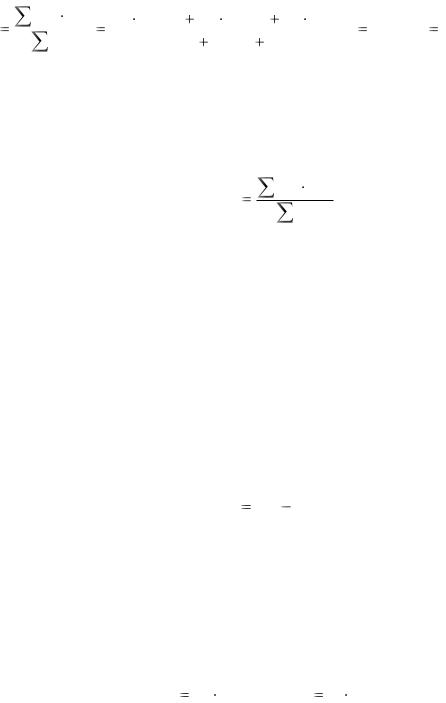
Сводный коэффициент механизации работ (Кмсв) может быть рассчитан по формуле
КМ .св. |
КМ qt |
, |
|
qt |
|||
|
|
где Км – коэффициенты механизации отдельных видов работ;
qt – общий объём каждого вида работ в затратах немеханизированного (механизированного) труда.
Пример 7.4. Имеются следующие данные по оптовой торговой организации об объёме выполненных складских работ:
1.Всего выполнено работ, нормочасов немеханизированного труда: на упаковке – 40 000 на сортировке – 12 000
на погрузке-разгрузке – 20 000
2.Коэффициент механизации:
на упаковке – 0,3
102
на сортировке – 0,4 на погрузке-разгрузке – 0,8
Определим коэффициент механизации складских работ в целом:
К |
|
КМ qtН |
|
0,3 40 000 0,4 12 000 0,8 20 000 |
176 800 |
|
0,702, или 70,2 %. |
|
М .св. |
|
|
|
|
|
|
||
qtH |
|
40 000 12 000 20 000 |
|
252 000 |
||||
|
|
|
|
|||||
При определении сводного коэффициента механизма складских работ индивидуальные коэффициенты механизации могут взвешиваться по численности работников:
ККМ Твыс ,
М.св ТН.
где КМ – коэффициенты механизации отдельных видов работ; Твыс. – количество работников, высвобождающихся на каждой работе в
результате механизации; ТН – количество работников, необходимое для выполнения каждой рабо-
ты немеханизированным способом.
Показатели финансовых результатов деятельности предприятий торговли
В эту группу показателей входят: валовой доход, прибыль, рентабельность. Валовой доход от реализации продукции (ВД) образуется за счёт суммы тор-
говых скидок и наценок. Он определяется по формуле
ВД РР РП . ,
где Рр – оборот по реализации продукции в ценах реализации; РП – оборот по реализации продукции в ценах покупки.
Прибыль от реализации продукции (П) определяется как разность между валовым доходом и суммой издержек обращения:
П = ВД – И .
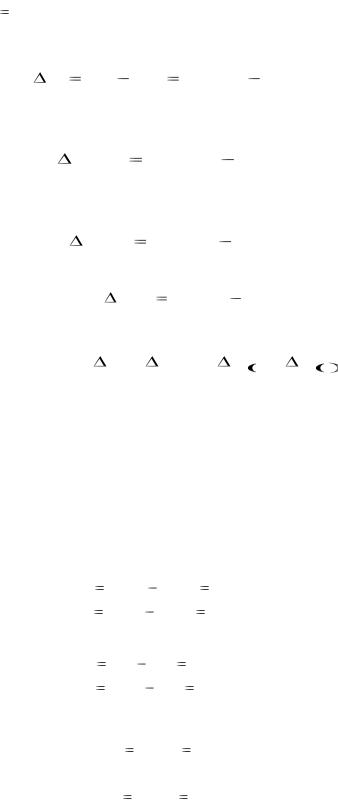
Рентабельность предприятия торговли (R) определяется следующим образом:
R |
П |
100 или R |
П |
100. |
|
|
|||
|
PР |
И |
|
|
В сравнительном анализе показателей финансовых результатов используются показатели динамики, индексы, факторный анализ.
Рассмотрим, например, разложение по факторам абсолютного прироста прибыли.
|
|
103 |
|
Поскольку R |
П |
, то П = RИ. А так как И = иР, то П = RиР. Тогда абсолют- |
|
И |
|||
|
|
ный прирост суммы прибыли (∆П) может быть выражен следующей формулой:
П П1 П0 R1и1 Р1 R0 и0 Р0 ,
в том числе абсолютный прирост прибыли за счёт отдельных факторов составит: а) за счёт роста товарооборота:
П ( р) R0 и0 Р1 R0 и0 Р0 ;
б) за счёт снижения относительного уровня издержек обращения (издержкоёмкости товарооборота):
П (и) R0 и1 Р1 R0 и0 Р1 ;
в) за счёт повышения рентабельности:
П( R) R1и1 Р1 R0 и1 Р1 .
Общий прирост прибыли равен сумме частных приростов:
П  П( Р)
 П и

 П R .
Пример 7.5. Имеются следующие данные по предприятию торговли за два года (тыс. руб.):
Показатель |
Базисный год |
Отчётный год |
Оборот по реализации продукции в ценах реализации |
4 250 |
5 724 |
Оборот по реализации продукции в ценах покупки |
3 272 |
3 948 |
Сумма издержек обращения |
423 |
510 |
Определим:
1. Валовой доход:
ВД0 |
4 250 |
3 272 978 тыс. руб., |
|||||
ВД1 |
5 724 |
3 948 1 776 тыс. руб. |
|||||
2. Прибыль от реализации: |
|
|
|
|
|
|
|
П0 |
978 |
|
|
423 |
|
555 тыс. руб., |
|
П1 |
1 776 |
510 |
1 266 тыс. руб. |
||||
3. Относительный уровень издержек обращения: |
|||||||
|
и0 |
423 |
|
|
0,010 руб., |
||
|
|
|
|
|
|
||
|
4 250 |
||||||
|
|
|
|||||
|
и1 |
510 |
|
|
0,089 руб. |
||
|
|
|
|
|
|
||
|
5 724 |
|
|||||
|
|
|
|
||||
4. Рентабельность (прибыль к издержкам обращения):
|
104 |
|||||
R0 |
555 |
|
1,312 руб., |
|||
|
|
|
|
|
||
423 |
|
|||||
|
|
|
||||
R1 |
1 266 |
2,482 руб. |
||||
|
|
|
|
|
||
510 |
|
|||||
|
|
|
||||
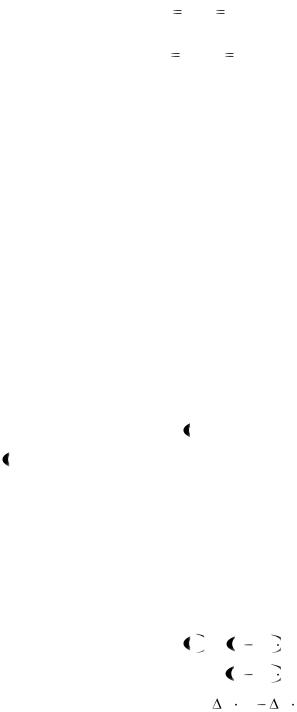
5. Абсолютный прирост прибыли: всего:
∆П = П1 – П0 = 1 266 – 555 = 711 тыс. руб.
в том числе за счёт: роста товарооборота
∆П(Р) = R0и0P1 – R0и0P0 = 1,312 · 0,010 · 5 724 – 555 = 751 – 555 = 196 тыс. руб.
снижения уровня издержек обращения
∆П(и) = R0и1P1 – R0и0P1 = 1,312 · 0,089 · 5 724 – 751 = 668 – 751 = - 83 тыс. руб.
повышения рентабельности
∆П(R) = R1и1P1 – R0и1P1 = 1 266 – 668 = 598 тыс. руб.
Разложение по факторам абсолютного прироста прибыли может быть выполнено и по другой схеме:
∆П = ∆П z  + ∆П (и) + ∆П (Р),
где ∆П z  – абсолютный прирост прибыли за счёт увеличения средней доходной ставки со всего товарооборота;
∆П (и) – абсолютный прирост прибыли за счёт снижения относительного уровня издержек обращения;
∆П (Р) – абсолютный прирост прибыли за счёт роста товарооборота. Для расчёта абсолютного прироста за счёт отдельных факторов используются
следующие формулы:
∆П z = z |
z |
0 |
P , |
1 |
|
1 |
|
∆П (и) = и1 |
и0 |
Р1, |
|
∆П (Р) = Р z0 |
|
|
P и0 . |
Показатели продукции
Для определения участия сферы товарного обращения в создании валового внутреннего продукта экономики рассчитываются следующие показатели: валовой выпуск, валовая добавленная стоимость.
Валовой выпуск розничной и оптовой торговли измеряется величиной торговой наценки (реализованного наложения), представляющей собой разницу между стоимостью реализованных товаров в продажных и покупных ценах. Торго-
105
вая наценка представляет собой валовой доход торгующих организаций, который используется на покрытие издержек обращения и образование прибыли.
Валовой выпуск общественного питания приравнивается к его товарообороту (т.е. помимо реализованного наложения он включает стоимость продуктов, использованных при приготовлении пищи).
Валовая добавленная стоимость торговли определяется как разность между валовым выпуском и промежуточным потреблением. Промежуточное потребление представляет собой стоимость потребленных товаров (за исключением потребления основного капитала) и потребленных рыночных услуг в течение данного периода времени. Промежуточное потребление включает следующие элементы:
а) материальные затраты; б) оплату нематериальных услуг;
в) расходы на командировки в части оплаты проезда и услуг гостиниц; г) другие элементы (расходы по гарантийному ремонту и обслуживанию;
расходы, связанные с продажей товаров; расходы по набору работников и др.).
Пример 7.6. По торговому предприятию выручка от реализации продукции за квартал составила 10 150 тыс. руб., а объём реализованной продукции в ценах покупки – 7 280 тыс. руб. Сумма издержек обращения составила 714 тыс. руб. Из общей суммы издержек обращения материальные затраты составляют 14,5 %, затраты, связанные с приобретением нематериальных услуг – 25,0 %, расходы на командировки – 0,5 %, другие расходы, относящиеся к промежуточному потреблению 1,2 %.
Определим:
1. Валовой выпуск
ВВ= 10 150 – 7 280 = 2 870 тыс. руб.
2.Промежуточное потребление
ПП= 714 · (0,145 + 0,15 + 0,005 + 0,012) = 714 · 0,312 = 298 тыс. руб.
3.Валовую добавленную стоимость
ВДС = 2 870 – 298 = 2 572 тыс. руб.
Показатели материально-технической базы
Материально-техническая база торговли – это совокупность розничных и оптовых предприятий торговли, включая склады, а также технологического оборудования, транспортных средств и других объектов основных фондов.
Для характеристики торговой сети рассчитываются следующие показатели: