Материал: 5173
Необходимость формирования РЗНУ связана с тем, что в практике страхования даты наступления и урегулирования убытков не совпадают: зачастую они приходятся на разные отчётные периоды.
В качестве базы расчёта резерва принимаются показатели:
-убытков по страховым случаям, заявленным страховщиком;
-страховых премий, заявленных к возврату по досрочно прекращённым или измененным договорам страхования. Величина РЗНУ рассчитывается по формуле
РЗНУ = (ЗУ+Впр) + 0,03(ЗУ+Впр.) = 1,03(ЗУ+Впр.), |
(13) |
где ЗУ – сумма заявленных убытков, (руб.); Впр – возвращённые премии, (руб.).
Вслучае, если о страховом случае заявлено, но размер заявленного убытка, подлежащего оплате страховщиком в соответствии с условиями договора, не установлен, для расчёта резерва принимается максимально возможная величина убытка не превышающая страховую сумму.
Вслучае, если из анализа отчётных данных по учётной группе следует, что имеет место систематическое и существенное превышение заявленных убытков над подлежащими оплате в результате урегулирования убытков случаев, страховщик по согласованию с Министерством финансов РФ может использовать применяемые для расчёта страховых тарифов и резервов математические методы (актуарные методы) расчёта резерва заявленных, но неурегулированных убытков по этой учётной группе.
Страховщик по согласованию с Министерством финансов РФ может использовать актуарные методы расчёта РЗНУ в отношении возникших в результате наступления страхового случая обязательств страховщика по осуществлению периодических страховых выплат или обязательств страховщика по осуществлению отложенной страховой выплаты.
Резерв произошедших, но незаявленных убытков – денежная оценка обязательств страховщика на отчётную дату по произошедшим, но незаявленным убыткам, включая расходы на урегулирование убытков.
По действующему в настоящее время порядку РПНУ представляет собой резерв, формируемый для выполнения страховых обязательств в соответствии не
76
только с фактическим значением произошедших, но незаявленных убытков, но и с учётом их прогноза.
РПНУ рассчитывается на основании статистики убытков (страховых выплат) за прошедшие N кварталов:
-для учётных групп с 1 по 11 – N = 12;
-для учётных групп с 12 по 19 – N = 20.
Для определения РПНУ необходимы следующие данные:
1. Заработанная в i-м квартале страховая премия, т. е. заработанная премия ЗПi, которая определяется по формуле
ЗПi = СПi + РНПн.п – РНПк.п , |
(14) |
где СПi – страховые премии поступившие в i-м периоде, (руб.); РНПн.п – резерв незаработанной премии на начало периода, (руб.); РНПк.п – резерв незаработанной премии на конец периода, (руб.).
2. Треугольная матрица элемент, которой х(i,j) отражает размер суммарных страховых выплат (оплаченных убытков), сделанных к концу j-го квартала за первые j кварталов по страховым случаям, произошедшим в i-м квартале по всем договорам. Матрица представлена в таблице 1.
Таблица 1 – Матрица страховых выплат
Периоды |
Периоды (кварталы) оплаты (урегулирования) убытков, j=1,N |
|||||||
(кварталы) |
|
|
|
|
|
|
|
|
наступления |
|
|
|
|
|
|
|
|
страховых |
1 |
2 |
3 |
… |
N-2 |
N-1 |
N |
|
случаев |
||||||||
|
|
|
|
|
|
|
||
(убытков), |
|
|
|
|
|
|
|
|
i=1,N |
|
|
|
|
|
|
|
|
1 |
х (1,1) |
х (1,2) |
х (1,3) |
… |
х (1, N-2) |
х (1, N-1) |
х (1, N) |
|
2 |
х (2,1) |
х (2,2) |
х (2,3) |
… |
х (2, N-2) |
х (2, N-1) |
|
|
3 |
х (3,1) |
х (3,2) |
х (3,3) |
… |
х (3, N-2) |
|
|
|
… |
… |
… |
… |
… |
|
|
|
|
N-2 |
х (N-2,1) |
х (N-2,2) |
х (N-2,3) |
|
|
|
|
|
N-1 |
х (N-1,1) |
х (N-1,2) |
|
|
|
|
|
|
N |
х (N,1) |
|
|
|
|
|
|
|
3. Заявленные, но не урегулированные в i-м квартале убытки ЗНУi.
77

В связи с этим РПНУ рассчитывается следующим образом:
РПНУ = max {0,1 ЗП; 1,03 ПНУ}, |
(15) |
где ЗП – заработанная страховая премия за последние 4 квартала, (руб.); ПНУ – прогнозная величина произошедших, но незаявленных убытков, (руб).
Прогнозная величина произошедших, но незаявленных убытков (ПНУ) рассчитывается по формуле
N |
|
ПНУ = ПНУ i , |
(16) |
i 1 |
|
где ПНУi – прогнозная величина произошедших, но незаявленных убытков в i-м квартале, (руб.).
Прогнозная величина произошедших, но незаявленных убытков в i-м
квартале (ПНУi) рассчитывается по формуле |
|
ПНУi = max {Ri – ЗНУi; 0}, |
(17) |
где Ri – суммарная величина произошедших, но неоплаченных убытков по случаям, произошедшим в i-м квартале, (руб.);
ЗНУi – величина заявленных, но неурегулированных убытков по случаям, произошедшим в i-м квартале, (руб.).
Суммарная величина произошедших, но неоплаченных убытков по случаям, произошедшим в i-м квартале, рассчитывается по формуле
Ri = (1 – Lj) ∙ Vi , |
(18) |
где Lj – фактор запаздывания, который отражает долю суммарных убытков,
оплаченных на конец j-го квартала, (ед.);
Vi – прогнозная (ожидаемая) величина всех оплаченных и неоплаченных убытков на конец N-го квартала, (руб.)
78
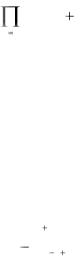
Фактор запаздывания, который отражает долю суммарных убытков,
оплаченных на конец j-го квартала, рассчитывается по формуле |
|
||
L = |
1 |
, |
(19) |
|
|||
j |
H j |
|
|
|
|
||
где Нj – фактор развития убытков, на конец j-го квартала, (ед.).
Прогнозная (ожидаемая) величина всех оплаченных и неоплаченных убытков на конец N-го квартала, рассчитывается по формуле
Vi = Ū ∙ ЗПi , |
(20) |
где Ū – средняя убыточность за N периодов, (ед.); ЗПi – заработанная премия за N периодов, (руб.).
Фактор развития убытков, который показывает совокупный темп изменения размера суммарных выплат при переходе от j-го к N-му кварталу или во сколько раз возрастут суммарные страховые выплаты на конец j-го квартала, рассчитывается по формуле
|
N |
|
Нj = |
C(k, k 1) , j = 1,2,3…N, |
(21) |
k |
j |
|
где Сj – |
коэффициент развития убытков, |
который показывает темп изменения |
размера совокупных выплат при переходе от j-го квартала к j+1 кварталу, (ед.).
Коэффициент развития убытков рассчитывается по формуле
Сj = |
|
y j 1 |
, |
(22) |
|
y j |
хN j 1, j |
||||
|
|
|
где уj+1 – совокупная величина убытков, произошедших во все кварталы наступления убытков и оплаченных на конец квартала оплаты (развития)
убытков, (руб.);
79
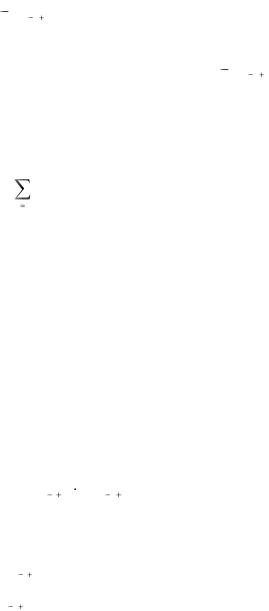
y j хN j 1, j – оплаченная величина убытков, произошедшая во все кварталы наступления убытков, кроме последнего, и оплаченная на конец картала оплаты (развития) убытков, (руб.). Если y j хN j 1, j = 0, то Сj = 1.
Средняя убыточность за N периодов рассчитывается по формуле
N
U i
Ū = |
i 1 |
, |
(23) |
|
N |
||||
|
|
|
где Ui – коэффициент оплаченных убытков (убыточность) по страховым случаям i-го квартала, (ед.).
Если период расчёта менее 12 или 20 кварталов соответственно и при расчёте
Ū < 1, то Ū = 1.
Коэффициент оплаченных убытков (убыточность) по страховым случаям i-го квартала рассчитывается по формуле
Ui = |
Х |
(i,N i 1) Н( N j 1) |
, |
(24) |
|
ЗПi |
|||
|
|
|
|
|
где Х (i, N i |
1) – оплаченные убытки за период расчёта (i-й квартал), (руб.); |
|
||
Н ( N j 1) – фактор развития убытков за период расчёта (j-й квартал) ), (руб.);
ЗПi – заработанная премия за период расчёта (i-й квартал) ), (руб.).
5.6. Стабилизационный резерв
Стабилизационный резерв формируется по соответствующим видам страхования в случае образования отрицательного финансового результата от проведения страховых операций в результате действия факторов, не зависящих от воли страховщика или в случае превышения коэффициента состоявшихся убытков над его средним значением.
Для расчёта стабилизационного резерва, а также принятия решения о его формировании все учётные группы делятся на 2 совокупности учётных групп:
1) 6, 7, 10, 12, 14, 15;
80