Материал: 5173
2) все остальные.
Для учётных групп первой совокупности стабилизационный резерв рассчитывается всегда. Для данной совокупности показателем, на основе которого рассчитывается стабилизационный резерв, является финансовый результат от проведения страховых операций.
Алгоритм расчёта
1. Определить финансовый результат (ФР) от страховых операций. Финансовый результат опредлеляется по формуле
ФР = СП + ∆РНП + ∆РУ – (КВ + РПМ + Др + СВ + ВПр + РВД), |
(25) |
где СП – страховые премии, (руб.); ∆РНП – изменеие резерва незаработанной премии, (руб.);
∆РУ – изменение резервов убытков, (руб.); КВ – комиссионные вознаграждения, (руб.);
РПМ – резерв предупредительных мероприятий, (руб.); Др – другие расходы в соответствии с законодательством, (руб.); СВ – страховые выплаты, (руб.); ВПр – возвращённые премии, (руб.);
РВД – расходы на ведение дела, (руб.).
Из указанных показателей необходимо вычесть долю перестраховщиков 2. Определить стабилизационный резерв на конец периода (СРк.п.). Величина
стабилизационного резерва определяется в зависимости от полученного результата: а) если ФР > 0, то стабилизационный на конец периода рассчитывается по
формуле
СРк.п. = min {СРн.п. + 0,6 ФР; СРк.п сред}, |
(26) |
где СРн.п. – стабилизационный резерв на начало периода, (руб.); ФР – финансовый результат, (руб.); СРк.п. – стабилизационный резерв на конец периода, (руб.);
СРк.п сред – средний стабилизационный резерв на конец периода, (руб.).
Для учётных групп, кроме двенадцатой, средний стабилизационный резерв на конец периода определяется по формуле
81
СРк.п сред = 2,5 max СП , |
(27) |
где max СП – максимальная страховая премия за 10 лет, (руб.).
Для двенадцатой учётной группы средний стабилизационный резерв на конец периода определяется по формуле
СРк.п сред = 1,5 max СП, |
(28) |
где max СП – максимальная страховая премия за 10 лет, (руб.);
б) если ФР = 0, то стабилизационный резерв на конец периода определяется по формуле
СРк.п. = СРн.п. , |
(29) |
где СРн.п. – стабилизационный резерв на начало периода, (руб.);
в) если ФР < 0, то стабилизационный резерв на конец периода определяется исходя из следующих условий:
- если │ФР│ ≤ СРн.п., то стабилизационный резерв на конец периода определятся по формуле
СРк.п. = СРн.п. – │ФР│, |
(30) |
где СРн.п. – стабилизационный резерв на начало периода, (руб.); │ФР│ – финансовый результат по модулю, (руб.);
- если │ФР│ > СРн.п., то стабилизационный резерв на конец периода определяется по формуле
СРк.п. = 0. |
(31) |
Стабилизационный резерв для второй совокупности учётных групп формируется не всегда. Показателями для расчёта стабилизационного резерва и
82
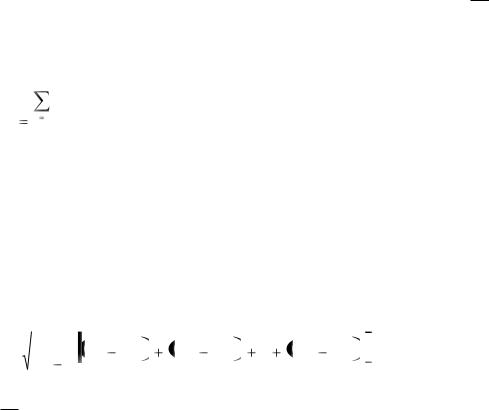
принятие решения о его формировании является среднеквадратичное отклонение убыточности и коэффициент состоявшихся убытков (убыточность). Данные показатели рассчитываются по статистике за 15 лет.
Базой расчёта стабилизационного резерва для второй совокупности учётных групп является заработанная премия (ЗП) отчётного периода, которая определяется по формуле, применяемой при определении резерва произошедших, но не заявленных убытков.
Алгоритм расчёта 1. Рассчитать коэффициент состоявшихся убытков (Ку), который определяется по
формуле
Ку = (СВ + РУк.п.) / ЗП, |
(32) |
где СВ – страховые выплаты, (руб.);
РУк.п. – резервы убытков на конец периода, (руб.); ЗП – заработанная премия, которая определяется по формуле 14, (руб.).
Данные берутся за вычетом доли перестраховщиков
2. Рассчитать средний коэффициент состоявшихся убытков ( Ку ), который определяется по формуле
М
К уi
К у |
|
i 1 |
, |
(33) |
|
М |
|||
|
|
|
|
где Куi – коэффициент убытков за каждый год, (ед.); М – количество лет, М = 15.
3. Рассчитать среднеквадратическое отклонение убыточности (σ), которое определяется по формуле
σ = |
|
1 |
|
|
|
|
|
2 |
|
|
|
2 |
|
|
|
|
2 |
, |
(34) |
|
К |
у1 К |
|
К у 2 К |
|
... К |
уm К |
|
|||||||||||
|
|
у |
у |
у |
|||||||||||||||
М |
|
||||||||||||||||||
|
|
1 |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
||
где Ку – средний коэффициент состоявшихся убытков, (ед.);
83
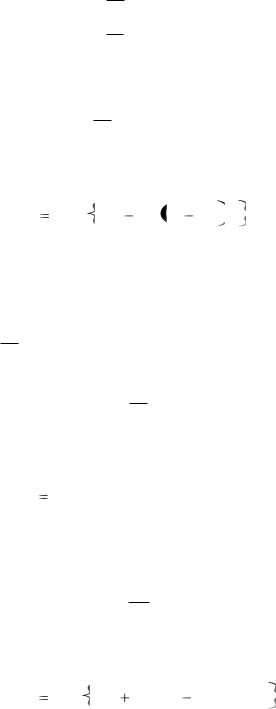
Ку1, Ку2…. – коэффициенты убытков за соответствующий год, (ед.).
4. Принимаем решение о формировании стабилизационного резерва, данное решение принимается на основании следующих условий:
- если σ > 0, 1 Ку , то стабилизационный резерв формируется,
- если σ ≤ 0, 1 Ку , то стабилизационный резерв не формируется.
5. Формирование стабилизационного резерва. Стабилизационный резерв на конец периода определяется исходя из следующих условий:
а) если К у > Ку , то стабилизационный резерв на конец периода определяется по формуле
|
|
|
|
СРк.п. max СРн.п. ЗП Ку Ку ;0 , |
(35) |
||
где СРн.п. – стабилизационный резерв на начало периода, (руб.); ЗП – заработанная премия, которая определяется по формуле 14, (руб.); Ку – коэффициент убытков за отчётный год, (ед.); Ку – средний коэффициент состоявшихся убытков, (ед.);
б) если К у = Ку , то стабилизационный резерв на конец периода
рассчитывается по формуле |
|
СРк.п. СРн.п. , |
(36) |
где СРн.п. – стабилизационный резерв на начало периода, (руб.);
в) если К у < Ку , то стабилизационный резерв на конец периода рассчитывается по формуле
|
|
|
|
|
|
СРк.п. min СРн.п. ЗП(Ку Ку );СРк.п. , |
(37) |
||||
где СРн.п. – стабилизационный резерв на начало периода, (руб.); ЗП – заработанная премия, которая определяется по формуле 14, (руб.). Ку – коэффициент убытков за отчётный год, (ед.);
84
Ку – средний коэффициент состоявшихся убытков, (ед.);
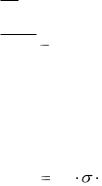
СРк.п. средний стабилизационный резерв на конец отчётного периода
Средняя величина стабилизационного резерва на конец отчётного периода рассчитывается по формуле
|
|
|
СРк.п. 4,5 ЗП , |
(38) |
|
где σ – среднеквадратическое отклонение убыточности, (руб.); ЗП – заработанная премия, которая определяется по формуле 14, (руб.).
Стабилизационный резерв по ОСАГО (по учётной группе 13.1) формируется для компенсации расходов страховщика на осуществление страховых выплат в последующие годы при проведении ОСАГО, т. е. является оценкой обязательств страховщика, связанных с осуществлением будущих страховых выплат в случае образования отрицательного финансового результата от проведения ОСАГО в результате действия факторов, не зависящих от воли страховщика.
Показателем, на основе которого производится расчёт стабилизационного резерва по ОСАГО, является финансовый результат по ОСАГО.
Алгоритм расчёта
1.Определить финансовый результат – определяется так же, как при определении финансового результата по первой совокупности учётных групп.
2.Определить изменение стабилизационного резерва (∆СР), порядок расчёта которого зависит от следующих условий:
а) если ФР ≥ 5 % от доходов по ОСАГО, то изменение стабилизационного резерва рассчитывается по формуле
∆СР = ФР – 0,05Д, |
(39) |
где ФР – финансовый результат, (руб.); |
|
Д – доход, (руб.); |
|
б) если 0 ≤ ФР ≤ 0,05Д, то ∆СР = 0; |
(40) |
в) если ФР < 0, то ∆СР = ФР. |
(41) |
85