Материал: 3619
26
надбавка – 25%. Представьте полную структуру свободной отпускной цены.
Задача 11. Расходы на сырье и материалы равны 20 тыс. рублей; расходы на топливо и электроэнергию для технологических целей составляют 10 тыс. рублей; оплата труда с начислениями – 40 тыс. рублей; начисления на оплату труда – 41%; общехозяйственные расходы равны 15% к расходам по оплате труда без начислений; коммерческие расходы составляют 20% производственной себестоимости.
Рассчитайте производственную и полную себестоимость.
Задача 12. Расходы на сырье и материалы равны 40 тыс. рублей; расходы на топливо и электроэнергию для технологических целей – 20 тыс. рублей; оплата труда производственных рабочих 28368 рублей; начисления на оплату труда – 41%; сумма общепроизводственных и общехозяйственных расходов составляет 25% к расходам по оплате труда без начислений; коммерческие расходы составляют 20% производственной себестоимости; приемлемая рентабельность – 20%; НДС – 20%; торговая надбавка розничного продавца – 24%.
Определите розничную цену продукции.
27
Методические указания к решению задач
Полная структура розничной цены может быть представлена
следующей формулой: |
|
РЦ = С + П + А + НДС + ССН + ТН, |
(1) |
где С – себестоимость продукции, П – прибыль производителя,
А – сумма акциза (по подакцизным товарам), НДС – сумма налога на добавленную стоимость,
ССН – величина снабженческо-сбытовой надбавки оптового посредника,
ТН – сумма торговой надбавки розничного продавца.
Сумма первых четырех элементов в составе розничной цены (1) образует отпускную цену предприятия-производителя, которая является
покупной ценой оптового посредника: |
|
Цотп = С + П + А + НДС. |
(2) |
Цена продажи у оптового посредника будет выглядеть как сумма пяти
элементов в составе розничной цены (1): |
|
Цоптов = С + П + А + НДС + ССН. |
(3) |
Пример. Себестоимость изготовления продукции равна 80 рублей; НДС составляет 20%; акциз – 30%; свободная отпускная цена с НДС – 200 рублей; посредническая оптовая надбавка – 13%; торговая надбавка – 22%.
Определите полную структуру розничной цены.
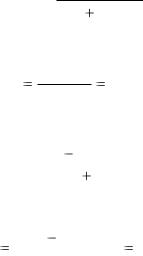
Решение. Поскольку по условию задачи свободная отпускная цена (Цотп) уже определена и она соответственно включает себестоимость, прибыль производителя, сумму акциза и НДС (см. формулу 2), то на ее основе определяем:
28
1. Сумму НДС
НДС = Цотп * НДС% ,
100 НДС%
где НДС% - ставка НДС, %.
200* 20
НДС 33,3 руб. 120
2. Сумму акциза
А = |
(Цотп НДС) * А% |
, |
|
||
|
100 А% |
|
где А% - ставка акциза, %.
А |
(200 |
33,3) * 30 |
38,5 руб. |
|
|
|
|
||
|
130 |
|
||
|
|
|
|
|
3. Прибыль производителя П = Цотп – НДС – А – С = 200 – 33,3 – 38,5 – 80 = 48,2 руб. 4. Сумму ССН ССН = Цотп* ССН% /100,
где ССН% - ставка посреднической оптовой надбавки, %.
ССН = 200 * 13 / 100 = 26 руб. 5. Сумму ТН ТН = (Цотп + ССН) * ТН% /100
где ТН% - ставка торговой надбавки, %.
ТН = (200 + 26) * 22 / 100 = 42,7 руб. 6. РЦ = 200 + 26 + 42,7 = 268,7 руб.
Структура розничной цены будет иметь следующий вид:
РЦ = 80 + 48,2 + 38,5 + 33,3 + 26 + 42,7 = 268,7 рублей.
29
Тема 3. Методы ценообразования в коммерческой деятельности
Контрольные вопросы
1.Затратные методы ценообразования.
2.Параметрические методы ценообразования.
3.Рыночные методы ценообразования.
Вопросы и задания для обсуждения
1.Помогает или мешает грамотному определению цены фактической сделки тщательное изучение разных методов ценообразования?
2.Дайте характеристику затратным методам ценообразования: сущность, особенности, разновидности, сфера применения, преимущества и недостатки.
3.Охарактеризуйте параметрические методы ценообразования: сущность, особенности, разновидности, сфера применения, преимущества и недостатки.
4.Рыночные методы ценообразования. Их сущность, особенности, разновидности, сфера применения, преимущества и недостатки.
5.Определите факторы, оказывающие влияние на выбор метода ценообразования.
6.Какая информация, необходимая для выбора метода ценообразования? Дайте характеристику и классифицируйте.
7.Определите условия выбора метода ценообразования: исследование рынка; исследование затрат и др.
8.Можно ли затратные методы ценообразования использовать вместо параметрических, а параметрические методы вместо рыночных методов ценообразования, и наоборот? Если можно, то насколько это экономически целесообразно?
30
Практические задания и задачи
1.На соседних торговых прилавках часто можно видеть стандартную продукцию (банки консервов, бутылки воды, пива и пр.), абсолютно идентичную, но предлагаемую по заметно разным ценам. Естественно, что товар по цене более низкой покупают, а по цене более высокой вообще не покупают. Поясните, почему второй продавец не снижает цену?
2.Почему фирма, занимающаяся широкой продажей в розничной сети бижутерии, в качестве ценовых подарков часто предлагает чисто мужской ассортимент (бритвенные наборы, инструменты и др.)?
3.Какой ценовой подарок предложили бы вы как руководитель банка при продаже таких видов услуг, как детские вклады и лотерейные билеты?
4.В экономической практике постоянно употребляются понятия: ценовые скидки-надбавки и посреднические скидки-надбавки Тождественны ли они? Какую систему скидок-надбавок можно использовать в качестве метода стимулирования сбыта продукции?
5.Составьте классификацию ценообразующих факторов по признаку воздействия их на цену. При этом в первую группу включите факторы, действие которых ведет к понижению цены (ценопонижающие), а во вторую - факторы, действие которых ведет к повышению цены (ценоповышающие).
Перечень ценообразующих факторов:
- высокий уровень платежеспособности потенциальных покупателей; - рост налогов на частное предпринимательство, увеличение ставок
ввозных таможенных пошлин; - уменьшение цен на товары-субституты;
- падение предложения товара на рынке; - падение предложения товара-субститута на рынке;
- низкий уровень платежеспособности потенциальных покупателей; - престижность приобретения товара для покупателя; - гарантийное послепродажное обслуживание товара;