Курсовая работа (т): Інвентаризація основних засобів та інших необоротних активів
Тара вписується до опису за видами, цільовим призначенням і якісним складом. Наявність матеріальних цінностей, що знаходяться в дорозі, підтверджуються розрахунковими документами постачальника, а товарів відвантажених копіями пред’явлених покупцями документів на відвантаження цінностей. [п.4, с.5.]
Матеріальні цінності, які належать іншим підприємствам і знаходяться на відповідальному зберіганні, інвентаризують одночасно з власними цінностями. На них складають окремий інвентаризаційний опис, в якому роблять посилання на відповідні документи, що підтверджують прийняття таких цінностей на відповідальне зберігання. [п.8, с.324.]
При інвентаризації зобов’язань перевірці підлягають всі первинні документи, що містять інформацію про виникнення та погашення (списання) зобов’язань. Зокрема в ході проведення інвентаризації зобов’язань слід встановити терміни їх виникнення та частину заборгованості, за якою минув строк позовної давності. [п.13, с.98.]
Загальний
строк позовної давності для правовідносин, що регулюються законодавством
України, визначено Цивільним кодексом України і становить три роки. Але для
окремих видів вимог законом може встановлюватись спеціальна позовна давність,
менша або триваліша порівняно із загальною (від 1 до 10 років).
. Документальне
оформлення інвентаризації основних засобів та інших необоротних активів
Предметом дослідження даної роботи є ТзОВ"Спецтехсервіс". Дане підприємство є виробничого спрямування, метою діяльності якого є виробництво керамічного блоку, керамічної плитки, дренажних труб, керамічної цегли та надання різного роду послуг промислового характеру.
Контрольні перевірки інвентаризації проводяться постійно діючою інвентаризаційною комісією після закінчення інвентаризації, але обов'язково до відкриття складу (комори, секції тощо), де проводилась інвентаризація. При цьому перевіряються з опису найбільш цінні матеріальні цінності та ті, що користуються підвищеним попитом.
При виявленні значних розходжень між даними інвентаризаційного опису і даними контрольної перевірки призначається новий склад робочої інвентаризаційної комісії для проведення повторної суцільної інвентаризації цінностей.
Керівник терміново по доповіді постійно діючої інвентаризаційної комісії розглядав питання про відповідальність першого складу робочої інвентаризаційної комісії, яка допустила порушення при проведенні інвентаризації цінностей.
Результати контрольних перевірок інвентаризацій оформляються актом. Реєстрацію проведених контрольних перевірок здійснює бухгалтерія у спеціальній книзі.
При інвентаризації товарно-матеріальних цінностей на підприємстві ТзОВ «Спецтехсервіс»:
кількість цінностей і товарів, що зберігаються в непошкодженій упаковці постачальника, визначається на підставі документів при обов'язковій перевірці в натурі частини вказаних цінностей;
При інвентаризації незавершеного виробництва, незавершеного капітального будівництва і незавершеного ремонту:
кількість сировини і матеріалів, що входять до складу неоднорідної маси або суміші в незавершеному виробництві, визначається технічними розрахунками у порядку, передбаченому галузевими інструкціями з питань планування, обліку і калькулювання собівартості продукції;
При інвентаризації розрахунків:
на рахунках обліку розрахунків з покупцями і замовниками, постачальниками і підрядчиками, іншими дебіторами і кредиторами залишаються виключно погоджені суми.
В окремих випадках, коли до кінця звітного періоду розбіжності не усунені або залишились не з'ясованими, розрахунки з дебіторами і кредиторами відображаються кожною стороною у своєму балансі в сумах, що випливають із записів у бухгалтерському обліку і визнаються нею правильними.
Зацікавлена сторона подає матеріали про розбіжності на вирішення відповідних органів;
При регулюванні інвентаризаційних різниць на ТзОВ"Спецтехсервіс": протокол інвентаризаційної комісії у 5-денний термін розглядається і затверджується керівником підприємства;
При інвентаризації застосовуються типові форми документів. Бланки інвентаризаційних описів, актів інвентаризації, порівняльних відомостей можуть бути заповнені як від руки, так і засобами обчислювальної та іншої оргтехніки.
На цінності, що належать іншим підприємствам, складаються окремі описи, копії яких з довідкою про результати інвентаризації надсилаються власникам цінностей.
У цих документах ніяких помарок і підчисток не допускається. Помилки повинні виправлятись шляхом закреслення неправильних записів і написання зверху правильних. Виправлення мають бути підтверджені підписами всіх членів інвентаризаційної комісії та матеріально відповідальних осіб.
В інвентаризаційному описі найменування цінностей та їх кількість подається за номенклатурою та в одиницях виміру, прийнятих в обліку.
Один інвентаризаційний опис складається стосовно конкретної матеріально відповідальної особи, по одному або кількох балансових рахунках.
На кожній сторінці інвентаризаційного опису вказуються прописом число порядкових номерів цінностей та загальна кількість у натуральних вимірах усіх цінностей, що записані на цій сторінці, незалежно від того, в яких одиницях виміру (штуках, метрах, кілограмах тощо) вони відображені. В інвентаризаційних описах забороняється залишати незаповнені рядки. На останніх аркушах опису незаповнені рядки прокреслюються.
Особи, які відповідають за зберігання цінностей, дають в описі розписки про те, що до початку інвентаризації всі прибуткові та видаткові документи на цінності здані в бухгалтерію, що всі цінності, які надійшли під їх відповідальність, оприбутковані, а ті, що вибули, - списані на видаток. Такі ж розписки дають особи, які мають кошти на придбання або доручення на одержання цінностей.
Інвентаризаційні описи підписуються всіма членами інвентаризаційної комісії та матеріально відповідальними особами. При цьому останні дають розписку, в якій підтверджується, що перевірка цінностей відбулася в їх присутності і що вони не мають до членів комісії ніяких претензій та приймають на відповідальне зберігання перелічені в описі цінності.
Матеріали інвентаризації (описи, акти, порівняльні відомості, протоколи) оформляються в одному примірнику і є підставою для відображення результатів інвентаризації в бухгалтерському обліку.
На підприємстві встановленні такі терміни проведення інвентаризації:
§ готової продукції, сировини та матеріалів, виробничих запасів, малоцінних швидкозношувальних предметів, основних засобів, розрахунків з постачальниками та покупцями - щороку станом на 1 жовтня поточного року;
§ у випадку зміни матеріально відповідальної особи або виявлення фактів нестачі, розкрадання, псування цінностей на день становлення факту нестачі;
§ раптові інвентаризації - відповідно до плану роботи.
Інвентаризаційна комісія перевіряє правильність визначення бухгалтерією результатів інвентаризації і свої висновки та пропозиції відображає у протоколі інвентаризаційної комісії, що заповнюється після закінчення інвентаризації.
У протоколі наводяться докладні дані про причини та осіб, винних в недостачах, втратах, а також надлишках і вказуються, які вжито заходи стосовно винних осіб.
Не пізніше ніж за десять днів після закінчення інвентаризації, протоколи інвентаризаційної комісії затверджуються керівником ТзОВ «Спецтехсервіс».
Нормативними документами, що визначають порядок проведення інвентаризації є:
Інструкція № 69 по інвентаризації основних засобів, нематеріальних активів, товарно-матеріальних цінностей, грошових коштів, документів та розрахунків.
Положення про ведення касових операцій у національній валюті в Україні;
Положення про інвентаризацію майна приватизованих підприємств, а також майна державних підприємств і організацій, що передаються в оренду.
Інвентаризації повинні здійснювати усіма підприємствами, їх об’єднаннями та госпрозрахунковими організаціями незалежно від форм власності. Відповідальність за організацію інвентаризації покладається на керівника
Інструкцією №69 передбачено такі форми первинних інвентаризаційних документів:
акт контрольної перевірки інвентаризації цінностей
наказ про проведення щорічної інвентаризації
наказ про облікову політику
протокол інвентаризаційної комісії
Для оформлення результатів інвентаризації використовуються такі форми первинних документів:
інвентаризаційний опис товарно-матеріальних цінностей (форма №М-21, затверджена наказом №193);
форми первинних документів, затверджені постановою №241. «Про затвердження форм первинної облікової документації для підприємств та організацій»
У листі №03-04-05/41 Держкомстат України наголошує на необов'язковості застосування типових форм первинної облікової документації з інвентаризації, затверджених постановою №241, та нагадує про можливість розробки необхідних первинних облікових документів підприємством самостійно.
Термін
зберігання документів з інвентаризації (інвентаризаційні описи, акти, протоколи
засідань інвентаризаційних комісій) відповідно до Переліку №41 становить три
роки за умови завершення ревізій. У разі виникнення спорів, суперечностей,
порушення кримінальних справ - зберігаються до винесення відповідного рішення.
. Облік
результатів інвентаризації основних засобів та інших необоротних активів та
його автоматизація
Підприємства, зобов'язані проводити інвентаризацію основних засобів відповідно до Положення про бухгалтерські звіти і баланси не менше як один раз на рік перед складанням річного бухгалтерського звіту і балансу. Для проведення інвентаризації створюється комісія наказом по підприємству, організації, установі, яка згідно з Основними положеннями про інвентаризацію до її початку перевіряє наявність і стан інвентарних карток (інвентарних книг тощо); наявність і стан технічних паспортів або іншої технічної документації; наявність документів, що підтверджують наявність і рух основних засобів. У разі відсутності документів необхідно забезпечити їх відновлення, а при виявленні розходжень і неточностей в технічній документації або бухгалтерському обліку - внесення відповідних поправок і змін. В інвентаризаційні описи основні засоби заносять за їх призначенням з урахуванням реконструкції, розширення або переобладнання, проведених капітальних робіт (добудова нових приміщень, надбудова поверхів тощо) або часткової ліквідації будов, тобто з урахуванням змін вартості. Кожний вид основних засобів (машини, обладнання і силові установки) заносять в інвентаризаційні описи з вказівкою інвентарного номера, найменування за воду-виготовлювача, призначення, року випуску, потужності, конструкції тощо.
Схема
оформлення результатів інвентаризації відображено на рис. 2.
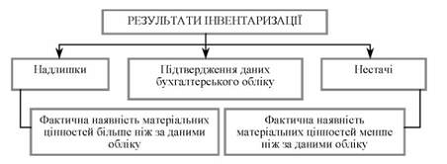
Рисунок 2
Списання втрат цінностей під час їх зберіганні у межах норм природних втрат відображають на дебеті рахунка 947 "Нестачі і втрати від псування цінностей" і кредиті рахунків 201 "Сировина і матеріали", 203 "Паливо", 26 "Готова продукція", 281 "Товари на складах" тощо. Різницю між закупівельною вартістю та вартістю продажу цінностей зараховують на дебет, відповідного рахунка. Щомісячні нарахування сум на кредиті рахунка 474 "Забезпечення інших майбутніх витрат і платежів" відображують на дебеті відповідних рахунків, на яких обліковують витрати.
До моменту виявлення винної особи суму недостачі відображають на позабалансовому рахунку 072 «Невідшкодовані нестачі і втрати від псування цінностей».
Виявлені при інвентаризації розходження між фактичними залишками матеріальних цінностей з даними бухгалтерського обліку регулюються ТзОВ «Спецтехсервіс» в такому порядку:
основні засоби, цінні папери, грошові кошти та інші матеріальні цінності, які виявлені в надлишку, підлягають оприбуткуванню та зарахуванню відповідно на збільшення доходів з подальшим установленням причин виникнення лишків і винних у цьому осіб;
недостача запасів у межах установлених норм природних втрат, виявлених під час інвентаризації і придбаних у поточному році, списується за розпорядженням керівника ТзОВ «Спецтехсервіс» на фактичні витрати; придбаних у минулих роках - відноситься на зменшення результату підприємства установи. Норми природних втрат можуть застосовуватися лише у разі виявлення фактичних недостач і після заліку недостачі цінностей надлишками при пересортуванні. За відсутності норм природних втрат втрата розглядається як недостача понад норму;
недостача цінностей понад норми природних втрат, а також втрати від псування цінностей списуються з балансу та відносяться на рахунок винних осіб за цінами, за якими обчислюється розмір шкоди від крадіжок, недостач, знищення і псування матеріальних цінностей;
втрати і недостачі матеріальних цінностей, у тих випадках, коли винні особи не встановлені, списуються з балансу установи і зараховуються на позабалансовий рахунок до моменту встановлення винних осіб.
У випадках стягнення втрат з винних осіб, заподіяних крадіжкою, недостачею або втратою, визначення сум збитків здійснюється відповідно до Постанови № 116 від 22.01.1996р. «Порядок визначення розміру збитків від розкрадання, нестачі, знищення (псування) матеріальних цінностей»
Цей порядок встановлює механізм визначення розміру збитків від розкрадання, нестачі, знищення (псування) матеріальних цінностей, крім дорогоцінних металів, дорогоцінного каміння та валютних цінностей.
Розмір збитків від розкрадання, нестачі, знищення (псування) матеріальних цінностей визначається шляхом проведення незалежної оцінки відповідно до національних стандартів оцінки. У разі визначення розміру збитків, що призвели до завдання майнової шкоди державі, територіальній громаді або суб'єкту господарювання з державною (комунальною) часткою в статутному (складеному) капіталі, розмір збитків визначається відповідно до методики оцінки майна, затвердженої Кабінетом Міністрів України.
Органи державного управління, до відання яких відносяться підприємства, можуть установлювати порядок, коли такий залік може бути допущений стосовно однієї і тієї ж групи товарно-матеріальних цінностей, якщо цінності, що входять до її складу, мають схожість за зовнішнім виглядом або упаковані в однакову тару (при відпуску їх без розпаковки тари);
При регулюванні інвентаризаційних різниць:
а) взаємний залік лишків і нестач внаслідок пересортиці може бути допущено тільки щодо товарно-матеріальних цінностей однакового найменування і в тотожній кількості за умови, що лишки і нестачі утворились за один і той же період, що перевіряється, та однієї і тієї ж особи, яка перевіряється.
б) у разі, коли при заліку нестач лишками при пересортиці вартість цінностей, що виявились у нестачі, більше вартості цінностей, що виявились у надлишку, різниця вартості повинна бути віднесена на винних осіб.
Методика організації і проведення інвентаризації, що застосовується на практиці, є недосконалою, не формує цілісного уявлення про інвентаризацію, призводить до її проведення з багатьма порушеннями. Під методикою розуміється конкретизація методу, доведення його до положення, алгоритму, чіткого опису способів проведення.
Тому в методологічному аспекті інвентаризацію слід розглядати як процес, що складається із сукупності стадій, які об’єднують впорядковані в часі і просторі взаємопов’язані процедури, виконання яких є необхідним і достатнім для досягнення мети інвентаризації.