Дипломная (вкр): Внедрение системы автоматизации рабочего места оператора нефтебазы
Как показывает практика, при подобном подходе измерение уровня дает погрешность от 2 мм до 1 см, при этом для горизонтального резервуара объемом 25 куб. м 1 см на метрштоке в середине составляет 100 литров.
Оценивая потери нефтепродуктов при перевозке в 1 % от объема, а при приеме и хранении на нефтебазе ОАО НК «РН-Ямал Нефтепродукт» в 0,4%, для нашей модели нефтебазе ОАО НК «РН-Ямал Нефтепродукт» получим ежемесячное количество неучтенного топлива на сумму 281 тыс. руб. Упущенная выгода при этом составляет более 70 тыс. руб. в месяц.
За счет внедрения автоматизированной системы описанной во второй главе данной работы, вышеуказанные погрешности могут быть сведены практически к нулю, таким образом, экономический эффект от ее внедрения составит более 70 тыс. руб. в месяц.
Отчетность
Другая не менее существенная возможность потерь возникает при отпуске нефтепродуктов с топливораздаточных колонок (ТРК) и махинаций с отчетностью при этом. Естественные потери по ГОСТ 9018 на этом этапе определяются основной погрешностью +/- 0,25% и дополнительной погрешностью - 0,04% на каждые 10'С.
Реально же для существующих нефтебаз ОАО НК «РН-Ямал Нефтепродукт» эта величина составляет +/- 0,5%. В результате технологические потери при отпуске нефтепродуктов на рассматриваемой нами нефтебазе ОАО НК «РН-Ямал Нефтепродукт» можно оценить суммой в 108 тыс. руб. в месяц за неучтенное топливо. Упущенная выгода при этом составляет более 27 тыс. руб. в месяц.
Подсистема автоматизированного отпуска топлива, входящая в АСУ ТП обеспечивает выполнение всех операций по отпуску нефтепродуктов в едином технологическом цикле, что позволяет свести данную основную погрешность к естественным 0,25%. Соответственно, экономический эффект от внедрения автоматизированной системы отпуска нефтепродуктов при этом составит 12,5 тыс. руб. в месяц.
Еще один из факторов, приводящий к потерям на нефтебазе ОАО НК «РН-Ямал Нефтепродукт», - человеческий, его влияние может приводить к потерям в различной форме. В данном примере рассматриваются только потери от реализации стороннего бензина, не учитываемого с помощь ККМ, происходящие с ведома операторов и старших операторов нефтебазе ОАО НК «РН-Ямал Нефтепродукт». В этих операциях могут участвовать (в различных сочетаниях): операторы нефтебазе ОАО НК «РН-Ямал Нефтепродукт», водители, перевозчики, диспетчеры нефтебаз, и такие примеры не редки. ОАО НК «РН-Ямал Нефтепродукт» теряет деньги из-за уменьшения продаж именно своего топлива. Среднее (оценочное) значение снижения продаж составляет 1 % от объема. В результате расчетов по нашей нефтебазе ОАО НК «РН-Ямал Нефтепродукт» получаем более 200 тыс. руб. в месяц реализации стороннего топлива и упущенную выгоду от этого на сумму более 50 тыс. руб. ежемесячно.
Комплексная автоматизация нефтебазе ОАО НК «РН-Ямал Нефтепродукт» системой описанной во второй главе исключает возможность подобных ситуаций и позволяет свести влияние человеческого фактора практически к нулю. Соответственно экономический эффект при этом составит более 50 тыс. руб. в месяц.
Важно понимать, что этот эффект достигается только за счет комплексной автоматизации нефтебазы ОАО НК «РН-Ямал Нефтепродукт» - не интегрированные решения не позволяют перекрыть данный канал потерь, как и другие возможности для изобретательных сотрудников.
Технологическая оптимизация
Важной статьей дополнительных доходов может стать повышение эффективности работы сотрудников и ускорение выполнения технологических операций. Комплексная автоматизации нефтебазы ОАО НК «РН-Ямал Нефтепродукт» обеспечивает оператору нефтебазы ОАО НК «РН-Ямал Нефтепродукт» интегрированное рабочее место, где он максимально быстро выполняет все необходимые операции, что значительно повышает эффективность его работы и ускоряет выполнение многих функций. Опыт внедрения позволяет оценить время, которое экономится по отдельным операциям и в целом:
При расчете экономической эффективности от эксплуатации расчетных задач, очевидно, необходимо сопоставлять затраты на решение каждой локальной задачи при ручном методе ее решения с затратами, связанными с её автоматизацией и эксплуатацией при функционировании автоматизированных систем управления (АСУ).
Затраты при ручном решении (Зр) такого рода задач определяются, исходя из трудоемкости одноразового их решения, периодичности их решения в течение года и средней заработной платы инженерно-технических работников сферы управления. Расчет производят по формуле:
Зр = Тр * к * tr * n * R, (1)
где Тр - трудоемкость одноразового решения задачи вручную, чел. ч.;
к - периодичность решения задачи в течение года;
tr - среднечасовая ставка инженерно-технических работников сферы управления, руб.;
n - коэффициент, учитывающий премии и доплаты инженерно-техническим работникам сферы управления;
R - коэффициент, учитывающий отчисления от заработной платы инженерно-технических работников сферы управления.
Затраты на автоматизацию и эксплуатацию такого рода задач при функционировании в АСУ ТП складываются из расходов на их постановку в системе, капитальных и приравненных к ним затрат на каждую локальную задачу, а также текущих затрат на их эксплуатацию в АСУ ТП.
1) Расходы на постановку такого класса задач (Зп.з.), как правило, определяются прямым счетом, исходя из трудоёмкости их постановки в АСУ ТП и средней заработной платы постановщиков с учетом всех видов доплат и отчислений.
Обычно эти затраты списываются на себестоимость годового выпуска продукции и определяются по следующей формуле:
Зп.з. = Тп.з. * к * Fм * tr * n * R,
(2)
Тп.з. - продолжительность проектирования и постановки задачи на АСУ, мес.;
к - количество инженерно-технических работников, занятых проектированием и постановкой задачи на ЭВМ, чел.;
Fм - месячный фонд времени работы инженерно-технических работников, занятых проектированием АСУ, ч;
tr - среднечасовая ставка инженерно-технических работников, занятых проектированием АСУ, руб.;
n - коэффициент, учитывающий размер премий инженерно-техническим работникам, занятым проектированием АСУ, руб.;
2) Капитальные и приравненные к ним затраты на задачу определяют по формуле:
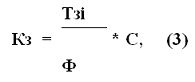
где Тзi - время решения i-й локальной задачи управления на ЭВМ при функционировании АСУ, ч.;
Ф - годовой фонд времени работы всего парка ЭВМ, обслуживающего АСУ ТП, ч.;
С - показатель стоимости вычислительной техники,
с помощью которой реализуется данная задача при функционировании АСУ ТП.
3) Текущие затраты, связанные с эксплуатацией каждой локальной задачи в АСУ ТП (З т.) в свою очередь складываются из:
- основной и дополнительной заработной платы инженерно - технических работников, занятых обслуживанием системы в целом, с учетом отчислений на медицинское страхование и пенсионный фонд (Зитр);
- стоимости электроэнергии, расходуемой вычислительным центром (Зэл);
- амортизационных отчислений от стоимости зданий вычислительного центра и комплекса технических средств АСУ (А);
- стоимости запасных частей для технических средств (Сз.ч.);
- стоимости материалов, необходимых для обеспечения нормального функционирования вычислительного центра (См);
- затрат на текущий ремонт технических средств (Ср).
Следовательно, суммарные текущие затраты,
связанные с эксплуатацией каждой локальной задачи в системе, в данном случае
определяют по формуле:
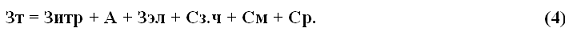
Расходы на заработную плату
инженерно-технических работников в свою очередь определяют как:
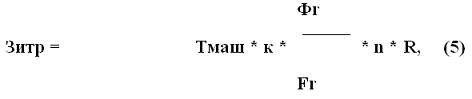
где Тмаш - затраты машинного времени на одноразовое решение данной локальной задачи в АСУ, ч;
к - периодичность решения локальной задачи при её эксплуатации в системе в течение года;
Фr - годовой фонд заработной платы инженерно-технических работников, обслуживающих вычислительную технику, с помощью которой решается весь комплекс функциональных задач в системе, руб.;
Fr - годовой фонд времени работы инженерно-технических работников, занятых обслуживанием вычислительной техники, с помощью которой решается весь комплекс функциональных задач в системе, ч.;
n - коэффициент, учитывающий размер премий инженерно-техническим работникам, обслуживающим вычислительную технику системы;
R - коэффициент, учитывающий отчисления от заработной платы инженерно- технических работников.
Амортизационные отчисления определяются
следующим образом:

где Кз - капитальные затраты, приходящиеся на одну функциональную задачу, руб.;
а - норма амортизационных отчислений от стоимости основных фондов.
Затраты на электроэнергию определяются по
формуле:
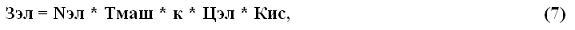
где Nэл - суммарная установленная мощность ЗВМ, на которой решается данная локальная задача, кВт/ч;
Тмаш - затраты машинного времени на одноразовое решение данной локальной задачи, ч;
к - периодичность решения данной локальной задачи в течение года;
Цэл - стоимость 1 кВт/ч электроэнергии, руб.;
Кис - коэффициент использования электроустановок по мощности.
Затраты на запчасти, материалы и текущий ремонт определяют исходя из капитальных и приравненных к ним затрат, приходящихся на данную задачу, и коэффициента, учитывающего тот или иной вид расхода. Следовательно, стоимость запчастей, стоимость материалов и стоимость ремонта рассчитывают по формуле:
Сз.ч.м.р = Кз * Зз.ч,м,р, (8)
где Сз.ч.м.р - стоимость соответственно либо запасных частей, либо материалов, либо ремонта оборудования, руб.;
Кз - стоимость капитальных и приравненных к ним затрат, приходящихся на задачу, руб.;
Зз.ч.м.р - коэффициент, учитывающий соответственно либо стоимость запасных частей, либо стоимость материалов, либо стоимость ремонта оборудования, приходящихся на данную локальную задачу.
Годовую экономию (Зг) от эксплуатации каждой локальной задачи в АСУ рассчитывают по формуле:
Эг = Зр - (Зп.з. + Зт) (9)
годовой экономический эффект (Э) - по формуле:
Э = Эг - Ен * (Кз + Зп.з.), (10)
где Ен - нормативный коэффициент эффективности капитальных и приравненных к ним вложений - 0.44.
Кз - стоимость капитальных и приравненных к ним затрат, приходящихся на задачу, руб.;
Зп.з - расходы на постановку такого класса задач.
Срок окупаемости (Ток) рассчитывают по формуле:
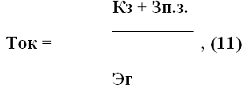
а расчетный коэффициент экономической
эффективности капитальных и приравненных к ним вложений (Ер) - по формуле:
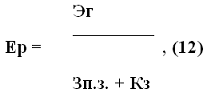
Согласно отраслевым нормам в план работы оператора нефтебазы входит следующий комплекс задач:
1) формирование планового расчёта учета топлива;
2) формирование плана отгрузки нефтепродуктов;
3) формирование плана приема нефтепродуктов;
4) формирование посуточного плана отгрузки нефтепродуктов;
5) формирование посуточного плана приема нефтепродуктов;
6) формирование планового расчёта отгрузки нефтепродуктов по каждому резервуару;
7) формирование плана приема нефтепродуктов по каждому резервуару;
8) формирование плана учета топлива по каждому резервуару;
9) формирование посуточного плана учета топлива по каждому резервуару;
10) формирование посуточного плана отгрузки нефтепродуктов по каждому резервуару.
По каждой из десяти перечисленных задач составляются несколько вариантов проекта плана.
Согласно отраслевым нормам Нормативная трудоёмкость одноразового решения вручную приведённого комплекса задач соответственно составляет 32, 32, 32, 16, 16, 16, 16, 16, 8, 8 чел. ч..
Согласно отраслевым нормам трудоёмкость одноразового решения каждой задачи при автоматизированном методе соответственно равна 5, 5, 5, 2.5, 2.5, 2.5, 2.5, 2.5, 1.5, 1.5 ч. машинного времени вычислительной техники.
Задачи 1, 2, 3, 6, 7 и 8 решаются с годовой, квартальной и месячной периодичностью, остальные с месячной.
При ручном методе решения рассматриваемого комплекса задач учитываем суммарные затраты ручного времени по всем десяти задачам.
Такие затраты для первых шести задач равны:
Тр1 = 32 + 32 + 32 + 16 + 16 + 16 = 144 ч.,
а для остальных четырех - равны:
Тр2 = 16 + 16 + 8 + 8 = 48 ч.
Расчет значения Тр дифференцируем потому, что периодичность решения первых шести задач отличается от периодичности решения остальных четырех. Исходя из трудоёмкости затраты при ручном методе решения всех десяти задач. Они равны:
Зр = (Т1 * к1 + Т2 * к2) * tr * n * R = (144 * 17 + 48 * 12) * 15 000 * 1.7 * 1.7 * 1.5 * 1.39 = 273 323 484 руб.
Определим затраты при автоматизированном методе, состоящие из капитальных затрат, расходов на постановку задач на ЭВМ и текущих затрат.
Тз1 = 5 + 5 + 5 + 2.5 + 2.5 + 2.5 = 22.5 ч.
Тз2 = 2.5 + 2.5 + 1.5 + 1.5 = 8 ч.
Капитальные затраты на АСУ ТП, определяем по
формуле (3). Они составят:
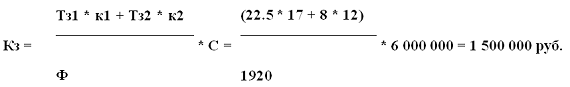
Расходы на постановку задач определяют по формуле (4) и для всего комплекса они равны:
Зп.з. = Тп.з. * к * Fм * tr * n * R
= = 3 * 1 * 160 * 18 000 * 1.7 * 1.39= = 20 416 320 руб.
Следовательно, суммарные капитальные и приравненные к ним затраты для оцениваемого комплекса задач составляют:
Кз + Зп.з. = 1 500 000 + 20 416 320
= 21 916 320 руб.
Расходы на заработную плату инженерно - технических работников определяют по формуле (5):
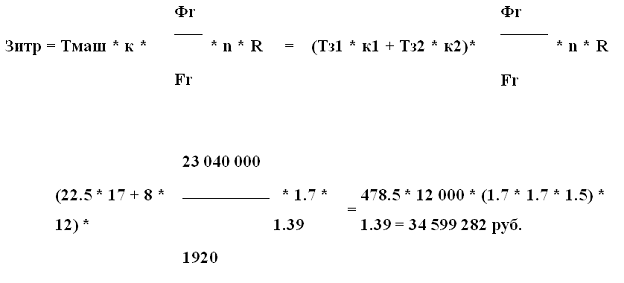
Амортизационные отчисления определяют по формуле (6):
А = Кз * а = 1 500 000 * 0.12 = 180
000 руб.
Затраты на электроэнергию определяют по формуле (7):
Зэл = Nэл * Тмаш * к * Цэл * Кис =
0.12 * 478.5 * 200 * 0.8 = 9 187 руб.
Стоимость запчастей, стоимость материалов и стоимость ремонта рассчитывают по формуле (8):
Сз.ч. = Кз * Зз.ч. = 21 916 320 * 0.03 = 657 490 руб.
См. = Кз * Зм. = 21 916 320 * 0.03 = 657 490 руб.
Ср. = Кз * Зр. = 21 916 320 * 0.03 =
657 490 руб.
Текущие годовые затраты на решение представленного комплекса задач рассчитываем по формуле (8) подставляя в неё исходные, найденные и нормативные значения.
Считая, что расходы по постановке комплекса задач на АСУ ТП списываются на объём первого годового выпуска продукции, находим суммарные годовые затраты:
Зп.з. + Зт = 20 416 320 + 38 952 571
= 59 368 891 руб.
Годовая экономия (9) от автоматизации комплекса задач составит:
Эг = Зр - (Зп.з. + Зт) = 273 323 484
- 59 368 891 = 213 954 593 руб.
Годовой экономический эффект (10) равен:
Э = Эг - Ен * (Кз + Зп.з.) = 213 954
593 - 0.44 * (1 500 000 + 20 416 320) = 204 311 412 руб.
Срок окупаемости (11) и коэффициент
экономической эффективности (12) капитальных и приравненных к ним
вложений соответственно составит:
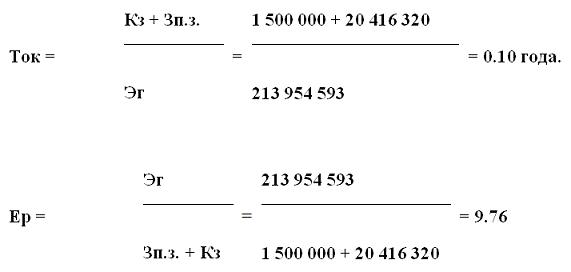
Из полученных данных следует, что автоматизация
оцениваемого комплекса задач с помощью данной вычислительной техники и программного
обеспечения высокоэффективна: при нормативном коэффициенте эффективности
капитальных затрат равном 0.44, расчетный составляет 9.76, а срок окупаемости
всего немногим более месяца. Учитывая этапы прохождения плана и трудоёмкость
расчетов при ручном методе, план мероприятий учету топлива на нефтебазе
начинали составлять примерно в середине предшествующего месяца. Согласно данным
анализа доли каждой функции на разных уровнях иерархической системы управления
отводящим на процесс планирования (без применения ЭВМ) - 7%, организации
- 33%, координации - 15%, контроля - 15% и стимулирования - 22% затрат рабочего
времени, доля процесса планирования при автоматизации планирования снизится до
0.88%.