Курсовая работа (т): Система обязательного пенсионного обеспечения, деятельность Пенсионного фонда России и НПФ
Оценка тарифного риска и риска резервирования является зоной ответственности актуарных служб страховых компаний, и часто оцениваются экспертным путем на основе накопленных данных об изменении уровня смертности клиентов каждой конкретной страховой организации.
Обратимся к операционным рискам страховых компаний. Как правило, операционные риски компаний по страхованию жизни ограничиваются следующим перечнем видов:
. Риск внутреннего мошенничества - риск осуществления противоправных действий сотрудником или сотрудниками страховой компании (например, попытка осуществления страховой выплаты выгодоприобретателю по заведомо ложным документам и т.д.)
. Риск внешнего мошенничества - риск осуществления противоправных действий клиентом страховой организации или третьим лицом (к примеру, предоставление подложных документов при уведомлении о произошедшем страховом событии с целью получения страхового возмещения)
. Риск несоблюдения процедур и бизнес-процессов - риск возникновения потерь компании, вследствие несоблюдения ее сотрудниками внутренних документов, регламентирующих их работу.
4. IT-риски - риск возникновения потерь компании, вследствие неработоспособности профильных программ внутреннего учета документации, денежных средств и т.д.
Управление операционными рисками и их оценка в частности производится на основе инцидент менеджмента, то есть путем сбором риск-менеджерами организации внутренней статистики об их реализации. Осветим зоны ответственности департаментов риск-менеджмента страховых компаний полностью. В них входят и риски, не связанные со страхованием. Рассмотрим основные виды таких рисков:
. Инвестиционные риски
. Риск ликвидности
. Прочие виды рисков
Страхование жизни на дожитие предполагает
определенный размер ставки гарантированной доходности, которая будет являться
для клиентов дополнительным инвестиционным доходом по договору страхования. В
связи с тем, что данную ставку доходности необходимо обеспечивать - денежные
средства, идущие в покрытие страховых резервов, размещаются в активы,
покрывающие эту ставку, а значит, страховая компания начинает нести следующие
виды инвестиционного риска, представленные на рисунке №1:
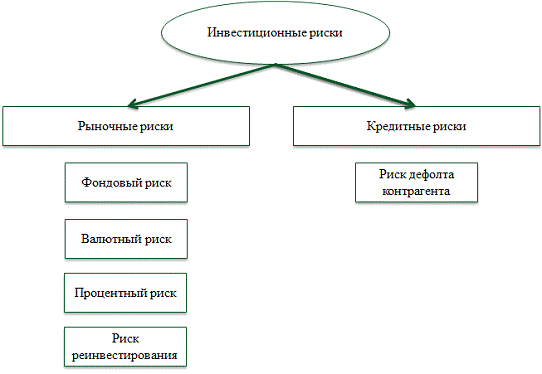
Рисунок 1. Виды инвестиционных рисков страховой
компании
Для страховых компаний очень важным является факт превышения совокупной стоимости активов, идущих в покрытие страховых резервов, над их расчетным значением. Обратная ситуация будет означать невозможность обеспечения обязательств перед клиентами в полном объеме. Снижение справедливой стоимости активов страховой компании, вследствие неблагоприятных движений рынка или дефолта эмитента может негативно повлиять на это соотношение. Для начала рассмотрим каждый вид рыночных рисков более подробно.
Фондовый риск - риск негативного изменения цен
на долевые ценные бумаги, торгующиеся на фондовом рынке. Обычно фондовый риск
оценивается при помощи показателей Value
at Risk
и Expected
Shortfall с горизонтом 10
дней и уровнем значимости 99%. При использовании предположения о нормальности
распределения доходностей акций величина VaR
определяется исходя из формулы №2:
VaR = σ (2)
Где σ - среднеквадратическое отклонение дневной доходности акций
 - квантиль
стандартного нормального распределения доходностей акции
V - объем позиции в акциях эмитента.
При определении показателя VaR
по портфелю акций, необходимо построить корреляционную матрицу для дневных
доходностей акций, рассчитать показатели VaR
для всех акций в портфеле в отдельности и учесть корреляцию между их
доходностями, применив формулу №3:
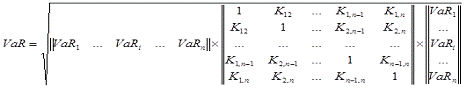
Валютный риск - риск потерь, вызванных негативными движениями курса национальной валюты. Данный риск может оказаться довольно существенным для компаний, реализующих продукты страхования жизни на дожитие в иностранной валюте и может оцениваться с помощью Value at Risk и Expected Shortfall (условный VaR) открытой валютной позиции с горизонтом 1 день и уровнем значимости 95%.
Процентный риск - риск неблагоприятного
изменения справедливой стоимости долговых инструментов, вследствие изменения
рыночных ставок доходности. Для оценки процентного риска используется
чувствительность стоимости облигаций к изменениям процентных ставок на основе
показателя модифицированной дюрации. Чувствительность облигаций определяется
показателем DV01 (Dollar
Value of
a one
basis point
change) в соответствии с
формулой №4:
DV01 = 0,0001 MDV
(4)
Где MD - модифицированная дюрация облигации
V - объем позиции в облигациях эмитента
При определении чувствительности портфеля долговых ценных бумаг к изменению рыночных ставок доходности показатели DV01 определяются для каждой бумаги в отдельности и суммируются.
Риск реинвестирования в основном относится к пенсионным продуктам, в которых обязательства компании имеют долгосрочный (более 10 лет) характер. Риск реинвестирования заключается в возможных потерях от снижения рыночных ставок доходности ниже значения гарантированной ставки доходности по продуктам для клиентов. Процентный риск и риск реинвестирования в пенсионных продуктах являются оборотными сторонами одной медали. Дело в том, что долгосрочное обязательство можно покрыть «длинной» долговой ценной бумагой, однако, чем выше дюрация бумаги, тем существеннее становится процентный риск (становится сильнее зависимость между уровнем процентных ставок и справедливой стоимостью ценной бумаги). Поэтому при разработке инвестиционной стратегии пенсионного продукта необходимо найти «золотую середину» между процентным риском и риском реинвестирования. Директива Solvency 2 добавляет к этому списку также риск изменения кредитного спреда по долговым ценным бумагам, при этом, он может быть связан как с миграцией из одного рейтинга в другой, так и нет. К сожалению, параметры определения необходимого капитала в соответствии со стандартной формулой Solvency 2 содержит множество заранее определенных констант, выведенных на основе статистики по европейскому рынку, которые неприменимы в российских условиях. Довольно эффективным методом снижения рыночных рисков страховой компании является соблюдение принципов ALM (Asset Liability Matching):
. Соответствие валюты активов валюте обязательств (Снижает ОВП)
. Соответствие дюрации активов срочности обязательств (Снижает риск реинвестирования)
. Превышение ставки доходности активов над ставкой по обязательствам (обеспечивает возможность полного исполнения обязательств)
Риск ликвидности - риск возникновения ущерба страховой компании, вызванного несоответствием сроков погашения активов и обязательств или невозможности быстро и без потерь ликвидировать позицию в ценных бумагах. В рамках пенсионных страховых продуктов риск ликвидности является очень важным именно в части несоответствия срочности активов и обязательств, так как средства преимущественно размещаются в облигации. Для оценки риска ликвидности в данном случае используется расчет потенциальных потерь от риска реинвестирования (при более «длинных» обязательствах). При превышении срочности активов над срочностью обязательств оцениваются возможные потери при ликвидации портфеля или привлечения заемных средств на срок, составляющий разницу между предполагаемой датой исполнения обязательств и датой погашения активов.
Кредитные риски страховых компаний выражаются в
возможном дефолте эмитента в случае размещения денежных средств в ценные бумаги
или банка в случае размещения средств в депозиты. Оценка кредитных рисков
производится на основе следующей формулы:
EL=PD
* LGD * EAD
(5)
Где PD - вероятность дефолта контрагента
LGD - ожидаемая доля потерь при дефолте контрагента
EAD - сумма денежных средств под риском
Для определения показателя ожидаемых потерь от реализации кредитных рисков необходимо построение модели кредитного скоринга на основе исторических данных по дефолтам банков и эмитентов, которая будет учитывать финансовое состояние контрагентов и оценивать вероятность их дефолта. Параметр LGD обычно определяется на основе LOGIT регрессии, единственным регрессором в которой является объем совокупных активов контрагента.
Таким образом, страхование жизни на дожитие
сопряжено с множеством рисков, которые угрожают деятельности страховых
компаний. Каждый из этих рисков можно оценить по отдельности, однако трудности
возникают на этапе определения размера необходимого для покрытия этих рисков
капитала. Директива Solvency
2 четко определяет коэффициенты корреляции между рисками при расчете показателя
SRC (величина
требуемого капитала), однако заложенная в формулах Solvency
2 параметризация неприменима без соответствующей адаптации (калибровки) для
российских условий. Так как построение скоринговых моделей, наряду с оценкой
операционных рисков не являются целью настоящего исследования, основной его
фокус будет направлен именно на рыночные риски и риски ликвидности. Перейдем к
описанию процесса тестирования прибыли страховых компаний и попытаемся
интегрировать в него некоторые аспекты этой главы.
3.Профит-тестирование страховых
продуктов
Моделирование параметров страхового продукта, а также тестирование будущей прибыли от его реализации являются ключевыми элементами процесса его разработки. Актуарные модели, используемые в этих целях, имеют довольно сложное строение, однако, как и любые модели, они являются лишь упрощенными схемами реальных процессов. Задачей актуарных расчетов является выявление характеристик, значимых для решения конкретного вопроса, и построение математической модели процесса. В рамках настоящей работы данным процессом является тестирование прибыли продукта добровольного страхования жизни. Рассмотрим стандартный подход к определению нетто прибыли страхового продукта.
Нетто-прибыль за один временной интервал
определяется на основе следующей формулы:
Нетто-прибыль = A+B+C-D+E+F-G (6)
где:
Денежный поток, связанный с договором страхования на начало периода (A)
Денежный поток, связанный с договором страхования на конец периода (B)
Страховые резервы на начало периода - со знаком “+“ (С)
Страховые резервы на конец периода - со знаком “-“ (D)
Инвестиционный доход на страховые резервы (E)
Инвестиционный доход на A (денежный поток, связанный с договором страхования на начало периода) за период (F)
Налоги (G)
Перечислим несколько важных замечаний к расчету. Резервы на начало периода указываются по состоянию до уплаты страховой премии. Резервы на конец периода указываются по состоянию после выплаты страховых сумм. Резервы и требуемый капитал на начало момент 0 и на конец последнего временного интервала равны нулю.
Страховой резерв = H+I+J+K,
(7)
где:
H - Математический резерв
I - Резерв расходов на обслуживание страховых обязательств
J - Резерв выплат по заявленным, но неурегулированным страховым событиям
K - Резерв произошедших, но не заявленных убытков
В целях настоящей главы нас интересуют первые две составные части страховых резервов - математический резерв и резерв расходов на обслуживание страховых обязательств. Более подробно методика расчета резервов по пенсионному продукту представлена в Главе №8. Па первый взгляд формула определения нетто-прибыли кажется довольно простой и логичной: компания получает страховые премии, определяет объем страховых резервов, получает инвестиционный доход и платит налоги. Изменение каждого из этих показателей прямым образом влияет на прибыль компании.
Рассмотрим частный случай функционирования
страхового продукта, при котором все страховые премии приходят единовременно,
после чего договора страхования вступают в силу, а продажи продукта останавливаются.
В таком случае, формула определения нетто-прибыли, начиная с периода,
следующего за периодом получения сумм страховых премий, принимает следующий
вид:
Нетто-прибыль = C-D+E-B-G
(8)
где:
Страховые резервы на начало периода - со знаком “+“ (С)
Денежный поток, связанный с договором страхования на конец периода (B)
Страховые резервы на конец периода - со знаком “-“ (D)
Инвестиционный доход на страховые резервы (E)
Налоги (G)
Исходя из формулы выше, можно сделать очень важный вывод - актуарное тестирование прибыли базируется на изменениях пассивной стороны баланса. Отсутствие активной части баланса, а именно, прогноза справедливой стоимости активов, идущих в покрытие страховых резервов, порождает предпосылку о равенстве активов и страховых резервов в каждый период «жизни» продукта, кроме первого.
Опасность внедрения такой предпосылки в расчет заключается в возможном занижении или завышении ожидаемой прибыльности продукта. При превышении объема активов над уровнем страховых резервов не учитывается полученная прибыль от этого превышения. В случае снижения справедливой стоимости активов ниже расчетного значения страховых резервов, модель не будет учитывать убытка, вызванного этим снижением. В том числе очень важным фактором в данном случае является необходимость привлечения дополнительного капитала для покрытия страховых резервов, который также имеет стоимость.
Модель определения ожидаемой прибыли по продукту должна учитывать следующие параметры (Лельчук, 2012):
. Первоначальные издержки страховой компании
. Комиссионное вознаграждение агента
. Размер фактически получаемые брутто-премии
. Возможные досрочные расторжения договоров страхования
. Реалистичные размеры будущих ставок доходности
. Реалистичные величины будущих показателей смертности
. Начисление дополнительного инвестиционного дохода
Для того чтобы учесть все эти факторы в оценке
ожидаемой прибыли по продукту необходимо обратиться к правилам бухгалтерского
учета страховых организаций. Прибылью страховой компании за отчетный период
является разница объема активов и обязательств компании. В рамках одного
продукта это разница между величиной активов, идущих в покрытие страховых
резервов и расчетной величины страховых резервов на отчетную дату. В свою
очередь, совокупная величина активов должна учитывать полученный инвестиционный
доход, скорректированный на отрицательные денежные потоки по продукту:
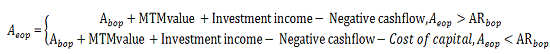
где:
 - активы на конец
периода
 - активы на начало
периода
 - расчетный объем
страховых резервов по продукту на начало периода
 - вклад рыночной
переоценки активов
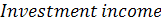 - доход от
инвестирования активов
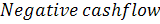 - отрицательные
денежные потоки
Для определения вклада рыночной переоценки
активов используется параметр чувствительности облигаций к рыночной ставке
доходности на основе модифицированной дюрации - DV01:
 =
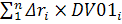 (10)
где:
 - ожидаемое
изменение ставок доходности в базисных пунктах
 - чувствительность
облигаций i к ставке доходности
Показатель инвестиционного дохода на активы определяется исходя из справедливой стоимости активов и реальных/ожидаемых доходностей к погашению.
Сумма отрицательных денежных потоков, применительно к пенсионному продукту определяется исходя из следующего выражения:
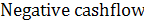 = Расходы на
выпуск полисов + Расходы на поддержку полисов + Выплаты пенсий + Расходы,
связанные с расторжением договоров страхования + Расходы на выплаты по смерти в
накопительный период.