Курсовая работа (т): Система обязательного пенсионного обеспечения, деятельность Пенсионного фонда России и НПФ
. Этап контроля над деятельностью негосударственных пенсионных фондов.
На данном этапе осуществляется контроль выполнения прямых обязательств негосударственных пенсионных фондов, контроль соответствия активов и обязательств по добровольному пенсионному обеспечению и обязательному пенсионному страхованию, а также контроль факта проведения негосударственными пенсионными фондами ежегодных аудиторских проверок.
Из перечисленного выше можно сделать вывод о достаточно большом количестве ограничений в деятельности негосударственных пенсионных фондов, что объясняется необходимостью снижения потенциальных рисков их деятельности, связанной с реализацией «длинных» и социально значимых продуктов. Банкротство любого негосударственного пенсионного фонда, реализующего продукт обязательного пенсионного страхования, будет иметь очень серьезные последствия, как экономического, так и социального характера. Широкий список регуляторных ограничений для негосударственных пенсионных фондов ограничивает рыночные, кредитные и, от части, операционные риски, однако основной риск, который несут фонды, на данном этапе не ограничен регулятором. Основной риск при реализации продуктов с пожизненной выплатой пенсии - несоответствие прямых обязательств перед клиентами, заключающихся в выплате пожизненной ренты, системе учета и финансирования пенсионной схемы. Обратимся к мерам государственного контроля страховых организаций.
Государственное регулирование деятельности страховщиков во многом повторяет механизмы, используемые для негосударственных пенсионных фондов. Федеральный закон «Об организации страхового дела» описывает систему контроля страховых компаний следующим образом:
. Процесс лицензирования страховых организаций для осуществления соответствующей деятельности.
Процесс получения лицензии на осуществление страховой деятельности довольно схож с процессом для НПФ. Необходимо наличие уставных документов, руководства соответствующей квалификации и необходимого размера уставного капитала (размер минимальной суммы уставного капитала составляет 240 миллионов рублей для компаний по страхованию жизни, что на 90 миллионов превышает размер требований к негосударственным пенсионным фондам). Из основных отличий - страховым компаниям необходимо подтверждение обоснованности продуктовых тарифов;
. Процесс контроля соответствия объема страховых резервов и использование идущих в их покрытие активов.
Страховщики ежеквартально предоставляют информацию регулятору информацию о покрытии активами страховых резервов. При этом, в покрытие страховых резервов принимаются только активы, соответствующие ограничениям, представленным в указании Центрального Банка России №3444-У. К примеру, максимальная доля корпоративных облигаций одного контрагента не может превышать 10% от объема страховых резервов на дату покрытия, а сумма средств, размещенных на депозите в одном банке - порога в 25% от объема страховых резервов.
. Процесс контроля показателя маржи платежеспособности компании, как разности между ее активами и обязательствами (нормативный показатель маржи платежеспособности компаний по страхованию жизни в России составляет 6,5%, то есть, совокупные активы страховой компании должны быть на 6,5% выше совокупного объема страховых резервов).
. Процесс контроля операционной деятельности страховых организаций (выполнения прямых обязательств по договорам страхования жизни, соблюдения нормативных сроков предоставления ежеквартальной и годовой бухгалтерской отчетности, и т.д.) [22].
Меры государственного регулирования и надзора за деятельностью страховых компаний имеют сильное сходство с таковыми для негосударственных пенсионных фондов. Это объясняется аналогичностью, реализуемых этими двумя системно значимыми финансовыми институтами, продуктов. Федеральные законы «О негосударственных пенсионных фондах» и «Об организации страховой деятельности» имеют практически одинаковую структуру, а главное, описывают схожие механизмы действия организаций и надзора за ними. Если говорить о различиях в требованиях к страховым компаниям и негосударственным пенсионным фондам, то, несмотря на похожую структуру, количество самих требований значительно выше к деятельности фондов, что на текущем этапе развития пенсионной системы страны объясняется довольно просто - фонды вправе осуществлять обязательное пенсионное страхование граждан страны, что означает возможность наличия ответственности государства перед клиентами фонда в будущем при его банкротстве.
Схожесть целей и механизмов их достижения, наряду идентичностью правовой базы для страховых компаний и негосударственных пенсионных фондов говорит о возможности слияния этих двух направлений деятельности в рамках предоставления унифицированных пенсионных продуктов. Пенсионная реформа 2013-2015 года вызвала множество разногласий среди экспертного сообщества, однако наряду с оживленными спорами, относительно судьбы накопительной и страховой части трудовой пенсии, в свет вышел проект Федерального Закона «О деятельности финансовых институтов по формированию и реализации пенсионных программ в Российской Федерации». Данный законопроект меняет ракурс представления пенсионной системы страны, отталкиваясь не от финансовых институтов, а от пенсионных продуктов, которые они предлагают. Законопроект разделяет все продукты добровольного пенсионного обеспечения на четыре типа:
1. Программы пенсионного обеспечения с установленной суммой выплат (Defined benefit);
. Программы пенсионного обеспечения с установленной суммой взносов (Defined contribution);
. Программы пенсионного обеспечения смешанного типа;
. Пенсионные программы с аннуитетными выплатами.
Программы пенсионного обеспечения с установленной суммой выплат обеспечивают клиенту размер пенсии, сравнимый с его текущей заработной платой (составляющей ее определенную долю). Это достигается путем установления гарантированной ставки доходности вложений и соответствующих корректировок взносов, осуществляемых клиентом для накопления необходимой суммы денежных средств к моменту достижения им пенсионного возраста. Удобство таких программ с точки зрения клиента очевидно - ему известен ожидаемый размер будущей пенсии, который при необходимости может быть скорректирован путем увеличения периодических взносов по программе. Программы добровольного пенсионного обеспечения с установленной суммой взносов предполагают фиксированные взносы со стороны клиента, а размер будущей пенсии определяется на момент выхода клиента на пенсию с учетом реального реализованного инвестиционного дохода. Программы пенсионного обеспечения смешанного типа могут совмещать отдельные параметры описанных выше видов продуктов. Пенсионные программы с аннуитетными выплатами обеспечивают клиенту пожизненную выплату аннуитетных платежей при единовременном внесении взноса и достижения пенсионного возраста. Каждый из вышеперечисленных продуктов в соответствии с законопроектом должен пройти процедуру лицензирования при его реализации финансовым институтом.
Программы с установленными размерами сумм выплат и взносов, а также программы смешанного типа позволяют структурировать продукты с ограниченным сроком осуществления периодических выплат пенсии, однако этот срок не может быть менее десяти лет. Ограничений по сроку накопления взносов клиентов, как отсрочки пенсионных выплат документ не содержит, при этом статья 255 Налогового Кодекса Российской Федерации четко определяет минимальный срок накопления взносов для получения возможности включения взносов по пенсионным продуктам в расходы на ФОТ работодателя. Этот период составляет пять лет. Перечислим основные преимущества принятия данного Федерального Закона:
1. Слияние рынка страхования жизни и рынка добровольного пенсионного обеспечения, которое приведет к старту конкурентной борьбы финансовых институтов. Увеличение конкуренции, несомненно, станет для них дополнительным стимулом для увеличения доходности вложений, улучшения сервисов, одним словом - повышения эффективности текущей деятельности;
2. Введение более четкой продуктовой сегментации, а также прозрачности самих продуктов для граждан страны. Лицензирование каждого продукта, предполагающего доказательство надежности не только финансового института, но и продукта, им реализуемого, должно вызвать еще больший интерес потенциальных клиентов этих институтов.
Принятие Федерального Закона «О деятельности
финансовых институтов по формированию и реализации пенсионных программ в
Российской Федерации» было отложено в связи с некоторыми неточностями
документа, а также необходимостью изменения целого ряда уже действующих
законов, однако сам факт создания данного законопроекта говорит о намерении
правительства страны полностью пересмотреть отношение к добровольным пенсионным
продуктам, доля которых в пенсионной системе Российской Федерации будет
неуклонно расти. На данный момент идеи законопроекта отражены в инициативе НАПФ
(Национальной Ассоциации Негосударственных Пенсионных Фондов) под названием
«Концепция развития пенсионной системы», в которой предполагается внедрение в
пенсионную систему обязательных корпоративных программ, осуществляемых
негосударственными пенсионными фондами. Такие программы, по мнению
разработчиков концепции, могут повысить коэффициент замещения до 60-70%.
2.Система управления рисками страховых компаний
пенсионный валюта страховой риск
Страховая отрасль вскоре станет системно значимой частью пенсионной системы России, в связи с чем появляется необходимость обеспечения максимально высокого уровня финансовой стабильности и устойчивости компаний по страхованию жизни для полного исполнения ими своих прямых обязательств перед гражданами. На данный момент в законодательстве страны существует множество ограничений в деятельности страховых компаний, преследующих эту задачу, при этом нормы и рекомендации по самостоятельному управлению рисками этих компаний отсутствуют. Процесс управления рисками любой организации состоит из нескольких основных под-процессов:
. Идентификация рисков
. Оценка существенности рисков
. Мониторинг рисков
Идентификация рисков подразумевает составление карты рисков, в которой перечислены все риски, с которыми страховая организация, так или иначе, сталкивается при осуществлении основной деятельности. Карта рисков также называется длинным списком рисков. Длинный список рисков содержит в себе лишь наименования и описание рисков, поэтому на следующем этапе производится оценка этих рисков. Результатом проведения оценки длинного списка рисков является короткий список рисков - список рисков, признанных существенными в результате их оценки. Дальнейшие действия сотрудники риск-менеджмента организации проводят именно с коротким списком рисков. На этапе под названием «Снижение рисков» происходит поиск метода снижения риска, также может выноситься решение о принятии некоторых рисков. В процессе мониторинга рисков проводится анализ действенности мер по снижению рисков и контроль показателей общего уровня риска компании. Далее процесс повторяется с самого начала. В самом общем виде процесс состоит из перечисленных выше четырех простых этапов, однако для их выполнения необходимо разобраться в системе риск-менеджмента организации гораздо детальнее.
Для успешного построения системы управления рисками компании, у нее должно быть три основных элемента
) Система организационного сопровождения;
) Сформированный пул методологической документации;
) Наличие перечня IT-систем.
Система организационного сопровождения состоит из бизнес-процессов, которые позволяют риск-менеджерам оценивать риски, а также влиять на их снижение, используя корпоративную структуру компании. Пул методической документации должен включать в себя методики количественной оценки приверженности страховой компании к риску, расчета эффективности (risk adjusted return on capital - RAROC) с учетом риска, а также методики проверки страховых продуктов на устойчивость путем стресс-тестирования. Наличие IT систем, которые могут вести расчет описанных в перечисленных методологиях риск-метрик и показателей также является важным фактором, без которого эффективно функционирующей системы риск-менеджмента компании существовать не может.
Сконцентрируемся на методологической стороне
вопроса и перечислим основные виды рисков страховых организаций. Рассмотрим
показатель RAROC. С точки
зрения управления рисками этот показатель может применяться в страховой
компании, для оптимизации совокупной величины и структуры капитала с целью
максимальной эффективности его использования. Рассчитывается этот показатель по
формуле:
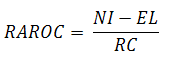
Где NI - чистая прибыль c учетом налогообложения,- ожидаемые потери от реализации рисков,- необходимый капитал.
Для того чтобы определить размер необходимого капитала и величину ожидаемых потерь от реализации рисков, нужно подробно рассмотреть все риски, с которыми сталкивается страховая компания, и оценить их. Для этого разделим их на две части - риски, непосредственно связанные с осуществлением страховой деятельности и иные риски.
Риски, связанные со страховой деятельностью представляют собой те риски, которые страховая компания несет при принятии клиентов на страхование, то есть они характеризуют возможные потери, связанные с реализацией различных страховых событий, а также - с поддержкой реализуемых страховых продуктов. К страховым относятся такие риски, как:
Тарификационный риск
Риск резервирования
Андеррайтинговый риск
Тарификационный риск - это риск несоответствия предпосылок, используемых при построении тарификационной сетки страхового продукта, реальным данным, а также риск ошибочного применения этих предпосылок. Правильная установка, а также проведение периодических корректировок и пересмотров страховых тарифов является одной из самых значимых составных частей экономического успеха продукта, как на этапе его разработки, так и на всем периоде «жизни» продукта. Разработкой сетки страховых тарифов занимаются актуарии страховой компании, которые путем оценки рисков реализации событий, в соответствии с условиями продукта являются страховыми, определяют размер тарифов по продукту. Актуарии определяют размеры страховых премий для клиентов, которые обеспечат страховую компанию прибылью, а ее клиентов - надежной страховой защитой. В случае пенсионного страхования жизни на дожитие, основным риском, который должны оценить актуарии, является риск дожития застрахованного лица до пенсионного, или иного определенного страховым договором, возраста. Также немаловажным является оценка продолжительности периода выплат пенсии застрахованным лицам, которая также оказывает сильное влияние на свой тариф. Минимальным перечнем входных данных для определения страховых тарифов являются таблицы смертности и параметры пенсионного продукта.
Риск резервирования - риск неточной оценки объема страховых резервов компании. Риск резервирования во многом похож на тарификационный риск. Страховые резервы - это модельная оценка обязательств компании перед клиентами, которую в соответствии с накопленным портфелем застрахованных и теми же входными параметрами, что и при тарификации, проводят актуарии страховой компании. Завышение объема страховых резервов компании может привести к уменьшению размера официальной прибыли страховой компании на несколько лет, а возможно, и десятки лет вперед. Занижение объема страховых резервов неизбежно приведет к трудностям в осуществлении прямых обязательств компании перед клиентами, так как активов, идущих в покрытие страховых резервов, попросту не хватит для выплат страхового возмещения всем выгодо приобретателям, имеющим на это право.
Андеррайтинговый риск - риск, связанный с неточной оценкой клиентов, перед их принятием на страхование. Этот риск тесно связан с методикой проведения этой оценки. В страховании жизни от смерти очень важным является решение проблемы неблагоприятного отбора, однако в страховании жизни на дожитие в общем и пенсионном страховании в частности страховая компания не несет потерь от принятия на страхование клиента с опасной работой или нестабильным состоянием здоровья, так как в этих случаях данные факторы, наоборот, выгодны, вследствие повышенной вероятности смерти клиента до начала выплат страхового возмещения.