Курсовая работа (т): Расходы бюджетов субъектов Российской Федерации, их оптимизация на примере Челябинской области
Кроме того, капитальные затраты в качестве самостоятельного направления расходования бюджетных средств и для их большей детализации выделяют 4 группы расходов: поступление нефинансовых активов; выбытие нефинансовых активов; поступление финансовых активов; выбытие финансовых активов.
. Функциональная классификация расходов бюджета, отражает группировку расходов бюджетов всех звеньев в зависимости от функций, выполняемых различными уровнями органов власти. При этом все расходы подразделяются на следующие крупные разделы:
) национальная оборона;
) национальная безопасность и правоохранительная деятельность;
) национальная экономика;
) жилищно-коммунальное хозяйство;
) охрана окружающей среды;
) образование;
) культура, кинематография;
) здравоохранение;
) социальная политика;
) физическая культура и спорт;
) средства массовой информации;
) обслуживание государственного и муниципального долга;
) межбюджетные трансферты общего характера.
Такая классификация наглядно отражает роль государства в различных отраслях общественной жизни, в которых государство выполняет свои функции.
. Ведомственная классификация отражает распределение расходов бюджета по прямым получателям бюджетных ассигнований, и отражает ведомственную и отраслевую структуру управления в государстве. Такая классификация расходов бюджета показывает наиболее мобильные изменения в структуре расходов, связанные с изменением системы управления. В составе главных распорядителей бюджетных средств значится более 90 названий министерств, ведомств и федеральных служб.
. В соответствии с территориальной классификацией расходов в Российской Федерации расходы бюджета подразделяются: расходы федерального бюджета; расходы бюджетов субъектов Российской Федерации (региональных бюджетов); расходы местных бюджетов (бюджетов городских округов, бюджетов муниципальных районов, бюджетов городских и сельских поселений).
Структура расходов каждого уровня позволяет судить об устойчивости бюджета; отражает степень реализации концептуальных основ финансово-бюджетной политики, приоритетные направления при финансировании расходов; характеризует уровень отношений федерального бюджета, бюджетов субъектов РФ и местных бюджетов. В расходной части бюджетов всех уровней бюджетной системы Российской Федерации предусматривается создание резервных фондов органов исполнительной власти и резервных фондов органов местного самоуправления.
Структура расходов меняется под влиянием как внешних, так и внутренних факторов, они могут быть экономическими, военными, социальными, политическими и т.п. На величину и структуру расходов бюджетов оказывают влияние: объем валового внутреннего продукта как основного источника государственных и муниципальных финансовых ресурсов; внешняя и внутренняя политика государства; особенности исторического развития государства; социально-экономические задачи; уровень благосостояния граждан; функции, выполняемые органами государственной власти и местного самоуправления. Также расходы государственного бюджета взаимосвязаны с его доходами. Данная взаимосвязь выражается в количественном соответствии расходов доходам, а также в их взаимном влиянии. Объем расходов бюджета ограничивается размерами поступающих доходов, которые определяются экономическими возможностями государства. Расходы, в свою очередь, при эффективном использовании бюджетных средств могут оказывать положительное влияние на доходы, содействуя развитию производственных и социальных процессов.
Умелое использование данных, сгруппированных по
элементам бюджетной классификации, позволяет видеть реальную картину движения
бюджетных ресурсов и делать обоснованные выводы и предложения об использовании
бюджетных фондов, сосредоточении основных денежных ресурсов на ключевых
направлениях экономического и социального развития.
Глава 2. Анализ состава и структуры расходов
регионального бюджета
.1 Понятие и назначение расходов региональных
бюджетов
Расходы региональных бюджетов представляют собой сложившийся механизм отношений, способов и приемов, благодаря которым средства из бюджетов поступают по своему назначению. Поступление средств из бюджетов благодаря их расходам - именно то свойство бюджетов, с помощью которого реализуется цели всей бюджетной деятельности.
Наиболее ярко последствия экономических и социальных процессов отражаются на расходной части региональных бюджетов. Расходы бюджета субъекта федерации формируются таким образом, чтобы обеспечить субъектам Федерации выполнение закрепленных за ними полномочий (с учетом установленных нормативов минимальной бюджетной обеспеченности и нормативов затрат на оказание государственных услуг регионального уровня). Определяющее направление деятельности региональных органов власти - это разработка и осуществление планов экономического и социального развития на подведомственной им территории. Возрастание расходов связано с повышением уровня затрат на содержание объектов жилищно-коммунального и культурно-бытового назначения.
Следует отметить, что структура расходов отдельных видов региональных бюджетов не одинакова и зависит от объема местного хозяйства и подведомственности его региональным органам различного уровня. Так, областным и городским органам власти подчинена подавляющая часть предприятий жилищно-бытового хозяйства, поэтому удельный вес ассигнований на эти категории в расходах этих бюджетов наиболее значителен и превышает 40%. В ведении же районных, поселковых и сельских органов находятся в основном социально-культурные учреждения, в этих бюджетах подавляющая часть расходов приходится на финансирование социально-культурных мероприятий.
В настоящее время одним из главных направлений использования финансовых ресурсов должно быть финансирование развития местной производственной базы как основы для получения в будущем собственных доходов. Потому что на протяжении десятилетий господства в нашей стране командной экономики осуществлялось беспрецедентное по своим масштабам перераспределение национального дохода. По этой причине регионы, бюджетно-обеспеченные выше среднего уровня, оказались в этих относительно благоприятных условиях во многом благодаря многолетнему перераспределению национального дохода в их пользу, соответственно, в ущерб другим регионам.
Формирование расходов региональных бюджетов РФ базируется на: единых методологических основах, нормативах минимальной бюджетной обеспеченности, финансовых затратах на оказание государственных услуг, устанавливаемых правительством субъекта РФ.
Органы государственной власти субъектов РФ с
учетом имеющихся финансовых возможностей могут самостоятельно увеличивать
нормативы финансовых затрат на оказание государственных муниципальных услуг.
.2 Анализ состава и структуры расходов
регионального бюджета на примере бюджета Челябинской области
Региональные бюджеты - центральное звено территориальных бюджетов. Они предназначены для финансового обеспечения задач, возложенных на государственные органы управления субъектов Российской Федерации. В современных условиях все в большей степени региональные органы власти призваны обеспечить комплексное развитие регионов, пропорциональное развитие производственной и непроизводственной сфер на подведомственных территориях. Значительно возрастает их координационная функция в экономическом и социальном развитии территорий. Все в большей мере функции регулирования этих процессов переходят от центральных уровней государственной власти к региональным. Поэтому роль региональных бюджетов усиливается, а сфера их использования расширяется.
Через региональные бюджеты государство активно проводит экономическую политику. На основе предоставления региональным органам власти средств для увеличения их бюджетов осуществляется финансирование промышленности, сельского хозяйства, строительства и содержания дорог, охраны окружающей среды. При этом круг финансируемых мероприятий расширяется. С помощью региональных бюджетов государство осуществляет выравнивание уровней экономического и социального развития территорий, которые в результате исторических, географических, военных и других условий отстали в своем экономическом и социальном развитии от других районов страны. Для преодоления такой отсталости разрабатываются региональные программы, финансируемые из региональных бюджетов.
Основные направления использования бюджетных средств субъектов РФ:
обеспечение функционирования органов законодательной (представительной) и исполнительной власти субъектов РФ;
обслуживание и погашение государственного долга субъектов РФ;
проведение выборов и референдумов субъектов РФ;
обеспечение реализации региональных целевых программ;
формирование государственной собственности субъектов РФ;
осуществление международных и внешнеэкономических связей субъектов РФ;
содержание и развитие предприятий, учреждений и организаций, находящихся в ведении органов государственной власти субъектов РФ;
обеспечение деятельности средств массовой информации субъектов РФ;
оказание финансовой помощи местным бюджетам;
обеспечение осуществления отдельных государственных полномочий, передаваемых на муниципальный уровень;
компенсация дополнительных расходов, возникших в результате решений, принятых органами государственной власти субъектов РФ.
Рассмотрим диаграмму (рисунок 1) расходов
бюджета, отражающую исполнение бюджета Челябинской области за 2010 - 2014 гг.
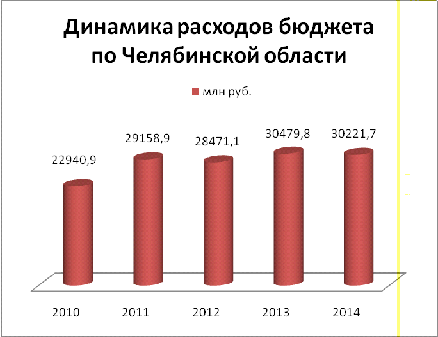
Рисунок 1 - Динамика исполнения бюджета по Челябинской области
за
2010 - 2014 гг.
За последние годы в развитии бюджетной сферы
были периоды: внешне успешного докризисного роста бюджета, затем кризисного
спада, фактически больше напоминавшего обвал, пост кризисного восстановления
бюджета. В 2012 году ввиду финансового кризиса наблюдалось уменьшение расходов
бюджета, после 2012 года наблюдается общий подъем с 19,5% в 2013 году и с
небольшим спадом в 2014 году. Данная тенденция обусловлена ростом цен на нефть
и последующей активизацией нефтедобычи. В национальной бюджетной политике в
ближайшее время последуют перемены, для регионов начинается новый период -
развитие бюджетной сферы в условиях экономии бюджетных расходов, т.е.
переориентация приоритетов расходов бюджета на гарантированное выполнение
текущих обязательств бюджетной сферы. Для анализа состава и структуры бюджета
Челябинской области приведем диаграмму (рисунок 2), демонстрирующие данные
показатели.
Рисунок 2 - Структура расходов бюджета Челябинской области
за 2010 - 2014 гг.
Исполнение бюджета Челябинской области по расходам за 2010 год составило 97,2% от плановых показателей или 22940,9 млн. руб. Удельный вес расходов на социальную сферу в общем объеме расходов бюджета составил 22,5%: образование - 2 621,2 млн. руб.; социальная политика - 3 424,1 млн. руб.; здравоохранение и спорт - 7 470,75 млн. руб. (11,9%); культура, кинематография, СМИ - 606,7 млн. руб. В первоочередном порядке бюджетные средства направлялись на выплату заработной платы работникам бюджетных учреждений, подготовку образовательных учреждений области к новому учебному году, обеспечение гарантий социальной защиты населения области.
Расходы экономического блока - на дорожное, жилищно-коммунальное, сельское, лесное хозяйство, транспорт и охрану окружающей среды - составили 9 354,7 млн. руб. или 14,9% в расходах области. Из них средства на развитие дорожного хозяйства, транспорта - 4 426,8 млн. руб., поддержку сельского хозяйства и рыболовства - 2 750,2 млн. руб.
Доля межбюджетных трансфертов в расходах областного бюджета составила 55,5%. Средства были направлены на финансовое обеспечение областных целевых программ, в том числе на реализацию национальных проектов - из них на софинансирование расходов по строительству, реконструкции и содержанию муниципальных дорог, по строительству муниципальных объектов.
Расходы областного бюджета за 2011 год составили 29158,9 млн. руб., по сравнению с 2010 годом объем расходов увеличился на 32%, что объясняется началом реализации антикризисных мер.
Расходы на поддержку экономики области (11 159,9 млн. рублей) выросли на 21,9% по отношению к предыдущему году за счет увеличения расходов: на поддержку сельскохозяйственного производства - 3 368,5 млн. руб. (рост 122 %); строительство, реконструкцию, ремонт и содержание автомобильных дорог регионального значения - 5 873,4 млн. руб. (рост 136%). Расходы на развитие жилищно-коммунального хозяйства увеличились в 11,5 раз - до 1 425,2 млн. руб. в основном за счет направления средств федерального бюджета на капитальный ремонт многоквартирных домов и переселение граждан из аварийного жилья.
Около 16 412,5 млн. руб. расходов бюджета области составило финансирование социально-культурной сферы: по отраслям социальная политика, здравоохранение, образование, культура, спорт. Их рост к уровню 2010 года составил 16,2% в основном за счет: повышения заработной платы бюджетникам; реализации областного закона о ветеранах; расходов на оказание социальной поддержки населения; оказания помощи гражданам по оплате жилищно-коммунальных услуг; расходов на укрепление материально-технической базы бюджетных учреждений.
Почти 57,4% расходов областного бюджета или 47 711,9 млн. руб. в 2011 году передано муниципальным образованиям в виде межбюджетных трансфертов. Общая сумма трансфертов выросла по сравнению с 2010 годом на 36,7%.
В 2011 году из областного бюджета финансировалась 21 областная программа. Большая часть финансовых ресурсов в рамках программ направлена на: капитальный ремонт многоквартирных домов в Челябинской области; реализацию областной целевой программы «Доступное и комфортное жилье - гражданам России»; развитие агропромышленного комплекса; развитие дошкольного образования; реализацию нацпроекта «Здоровье».
Исполнение расходной части бюджет в 2012 году осуществлялось в режиме жесткой экономии, основная цель бюджетной политики области заключалась в обеспечении бесперебойной работы бюджетной сферы и сохранении стабильности финансовой системы.
В целом объем расходов бюджета области сократился в сравнении с предыдущим годом на 16,1% и составил 28471,1 млн. руб. Комплекс антикризисных мер был направлен на обеспечение стабильного финансирования первоочередных обязательств перед населением путем укрепления доходов, экономии и оптимизации бюджетных расходов. Расходование средств осуществлялось в первую очередь по приоритетным направлениям, определенным бюджетами - заработная плата и социальные выплаты гражданам. По остальным направлениям финансирование осуществлялось только при наличии достаточного поступления доходов.
Сохранены в полном объеме и профинансированы не только социальные выплаты гражданам, предусмотренные федеральным законодательством, но и меры поддержки, которые установлены по инициативе области. В их числе: поддержка ветеранов труда Челябинской области, пенсионеров, ветеранов Великой Отечественной Войны, инвалидов и многодетных семей.
Одним из основных направлений экономии стали расходы на содержание органов власти и национальную безопасность, в целях выполнения всех социально значимых обязательств эти расходы были сокращены на 22,3% и 36,5%.
Более половины расходов областного бюджета в 2012 году это межбюджетные трансферты (60,2%). Политика межбюджетных отношений в 2012 году была направлена на сохранение финансовой устойчивости и обеспечение сбалансированности местных бюджетов для выполнения первоочередных обязательств перед населением. Их объем составил 41 985,5 млн. руб., а по сравнению с 2011 годом они уменьшились на 12%. В сфере поддержки экономики средства областного бюджета расходовались в основном для выполнения условий федеральных органов власти по софинансированию целевых программ. В условиях ограниченности ресурсов в основном уменьшена помощь на дорожное хозяйство, капитальное строительство, ремонт и приобретение основных средств.