Курсовая работа (т): Применение аналитической геометрии в экономике
2.2 Геометрия задачи линейного программирования
Рассмотрим задачу линейного программирования по отысканию максимума (или минимума) линейной функции f(x) = (с, х) на допустимом множестве X, заданном с помощью системы S линейных ограничений (уравнений или нестрогих неравенств).
Напомним, что множество Х , заданное с помощью линейных ограничений в  называют выпуклой многогранной
областью в
 . Таким образом, геометрический смысл задачи линейного
программирования состоит в отыскании максимума (минимума) заданной линейной
функции f(x) на заданном выпуклом множестве X

Будем говорить, что целевая функция в задаче линейного программирования ограничена, если в задаче на максимум целевая функция ограничена на допустимом множестве сверху, а в задаче на минимум - снизу.
Сформулируем без доказательства два основных свойства задачи линейного программирования.
Теорема 1.
Если в задаче линейного программирования допустимое множество не пусто и целевая функция ограничена, то существует хотя бы одно оптимальное решение.
При исследовании задачи линейного программирования важную роль играет
понятие угловой точки. Напомним, что точка  X называется угловой точкой множества
X, если она не является внутренней точкой ни для какого отрезка АВ, целиком
содержащегося в X.
Теорема 2.
Если в задаче линейного программирования f(x)  max(min) при условии х
 X допустимое множество X имеет хотя
бы одну угловую точку, а целевая функция f(x) ограничена, то угловая точка X, в
которой f(x) принимает наибольшее (наименьшее) значение среди всех угловых
точек X, является оптимальным решением данной задачи.
Из теоремы 2 вытекает, что задачу линейного программирования с
ограниченной целевой функцией и не слишком большим числом угловых точек, можно решать применяя следующий метод (метод перебора вершин): находятся все угловые точки допустимого множества и среди этих точек находится точка с оптимальным (максимальным или минимальным) значением целевой функции. Найденная точка и есть оптимальное решение (может не единственное).
Указанный способ решения задачи линейного программирования, как правило, требует громоздких вычислений.
Полезна также следующая лемма (без доказательства).
Лемма 1.
Пусть X - множество всех оптимальных решений задачи линейного
программирования f(x) = (с, х) max при условии х X. Тогда всякая угловая точка
множества X является угловой точкой допустимого множества.
2.3 Строение множества оптимальных решений
Напомним, что допустимое ограниченное множество X в задаче линейного программирования является выпуклым многогранником. Имеет место следующая лемма о строении выпуклых многогранников.
Лемма 1.
Выпуклый многогранник совпадает с выпуклой оболочкой своих угловых точек.
Покажем, что справедлива следующая теорема о строении множества X
Теорема 1.
Если в задаче линейного программирования допустимое множество X не пусто и ограничено, то такая задача разрешима, а множество всех оптимальных решений является выпуклой оболочкой оптимальных угловых точек X.
Доказательство.
В силу ограниченности X найдется такое число М, что для любой точки хX все ее координаты по модулю не
превосходят М: | |< М, |
 |< М, ... , |
 |< М. Пусть f(x) = (с, х) -
целевая функция, а С = max{ |
 |, |
 |, ... ,|
 | } - наибольшее значение модуля ее коэффициентов. Имеем
неравенство:
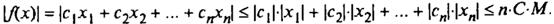
Значит, f(x) ограничена и сверху, и снизу на X. По теореме 1 из параграфа
2.2 имеется хотя бы одно оптимальное решение, т.е. задача линейного
программирования разрешима. Пусть  - множество всех оптимальных решений.
Так как подмножество X, то - ограниченное множество. По лемме 1
множество
 совпадает с выпуклой оболочкой своих угловых точек.
По лемме 1 из параграфа 2.2. угловые точки являются и угловыми точками множества
X.
Теорема доказана.
2.4 Графический метод решения задачи линейного
программирования при малом числе переменных
Решение задачи линейного программирования в случае двух переменных.
Пусть область допустимых решений X задается системой неравенств вида:
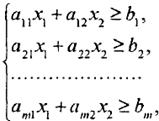
а целевая функция f =  Требуется найти максимум (или
минимум) f на множестве X, а также точку, в
которой достигается этот максимум (или минимум).
При описании графического метода используется понятие линии
уровня: линией уровня функции f (х, у) называется множество всех точек
(х, у) в которых эта функция принимает некоторое постоянное значение  . Для линейной функции f =
 все линии уровня являются прямыми,
перпендикулярными общему вектору нормали
 = (
 ).
Графический метод состоит в следующем.
. Строится множество X всех допустимых решений.
. Если X пустое множество, то задача не имеет решения.
. Если множество Х не пусто , то рассматриваются прямые уровня f = при монотонном изменении от - до
 . При увеличении α прямая f = смещается параллельно в направлении вектора . Если А - первая точка встречи
прямой уровня с областью X, f (А)=
 , то прямая уровня f (х)= при < не имеет общих точек с X. Значит,
что = minf на X. Аналогично, если А - последняя точка пересечения линии
уровня с X, то
(А) = max f на X.
Если первой точки пересечения линии уровня с X не существует, т.е. при
всех из некоторого промежутка вида [-,] прямая f = пересекает X, то min f = - на X, и задача на минимум не имеет решения.
Таким образом, из чертежа всегда видно, разрешима задача или нет. Из чертежа также видно, имеются ли у допустимого множества X вершины. Отметим, что отсутствие вершины - явление редкое. Непустое допустимое множество X без вершин может быть только двух видов:
) X - полуплоскость;
) Х- область, ограниченная двумя параллельными прямыми.
Если у X имеется хотя бы одна вершина, то при ограниченной целевой
функции оптимальное значение можно найти методом перебора вершин. Для
вычисления целевой функции в некоторой вершине V допустимого множества X необходимо знать точное значение ее
координат. Для определения координат вершины V решаем систему линейных уравнений вида:
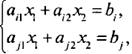
где i и j - номера прямых, ограничивающих область X, на пересечении которых находится вершина V.
При использовании графического метода можно избежать полного перебора
вершин. Действительно, если из чертежа видно, что А - единственная первая (или
последняя) точка пересечения линии уровня с X, то не нужно вычислять координаты
других вершин, так как А - единственное оптимальное решение. В некоторых
случаях из чертежа не ясно, в какой именно точке линия уровня пересекает в
первый раз допустимое множество X. В этом случае нужно найти координаты всех
"подозрительных" на оптимальность вершин, вычислить для указанных
вершин их значения целевой функции и выбрать из них вершины с оптимальным
значением. Заметим, что могут быть две оптимальные вершины А и В. Тогда
множество всех оптимальных решений - весь отрезок АВ.
Пусть = maxf (или
= minf) - оптимальное значение f на множестве X. Множество - подмножество линии уровня f = , причем множество выпукло как пересечение выпуклых
множеств. Поэтому возможны лишь следующие случаи:
а) - точка на прямой уровня f =;
б) - отрезок на прямой уровня f =;
в) - луч, лежащий на прямой f =;
г) совпадает с прямой уровня f =.
Пример 1.
Задача о банке.
Пусть собственные средства в банке в сумме с депозитами составляют 100 млн. долл. Часть этих средств, но не менее 35 млн. долл. должна быть размещена в кредитах. Кредиты являются неликвидными активами банка, так как в случае непредвиденной потребности в наличности обратить кредиты в деньги без существенных потерь невозможно.
Другое дело ценные бумаги, особенно государственные. Их можно в любой момент продать, получив некоторую прибыль. Поэтому существует правило, согласно которому коммерческие банки должны покупать в определенной пропорции ликвидные активы - ценные бумаги, чтобы компенсировать неликвидность кредитов. В нашем примере ликвидное ограничение таково: ценные бумаги должны составлять не менее 30% средств, размещенных в кредитах и ценных бумагах.
Пусть х - средства (млн. долл.), размещенные в кредитах, у - средства, вложенные в ценные бумаги.
Имеем следующую систему линейных ограничений:
) х + у 100 - балансовое ограничение;
) х  35 -кредитное ограничение;
) у 0,3(х + у) - ликвидное ограничение
) х  , у
Цель банка состоит в том, чтобы получит максимальную прибыль от
кредитов и ценных бумаг:
f =  +
 max при условиях 1) - 4)
где - доходность кредитов, - доходность ценных бумаг.
Так как кредиты менее ликвидны, чем ценные бумаги, то обычно  . Мы пришли к задаче линейного
программирования с ограничениями 1) - 4) и целевой функцией f, которую требуется максимизировать.
Решение
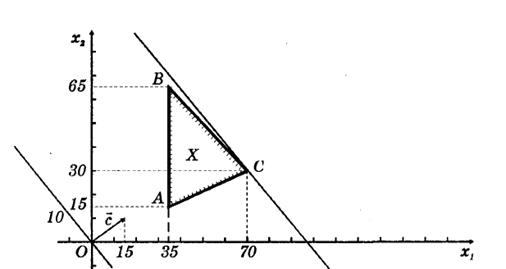
рис. 1
Областью решений указанных неравенств будет треугольник ABC, изображенный
на рис. 1. Построим вектор  и прямую уровня, перпендикулярную вектору и проходящую через начало координат.
Перемещая эту прямую параллельно в направлении вектора , найдем последнюю точку пересечения
прямой уровня и допустимого множества X. Это будет точка С и ее координаты
получаются при решении следующей системы линейных уравнений:
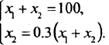
Итак, оптимальный портфель активов (точка максимума) есть
( )= (70;30). Максимальная прибыль составит
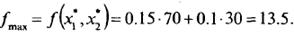
Пример 2.
Требуется максимизировать линейную форму  при ограничениях:
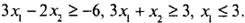
Решение.
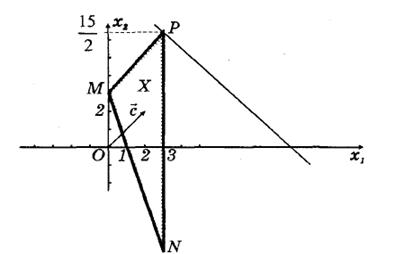
рис. 2
Заменяя знаки неравенств на знаки точных равенств, построим область
решений по уравнениям прямых:
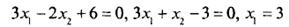 (рис. 2).
Областью решений неравенств является треугольник MNP. Построим
вектор = (2;2). Тогда линия уровня при выходе из треугольника
решений пройдет через точку Р(3,  ), а значит в точке Р линейная
функция принимает наибольшее значение, т.е.
максимизируется
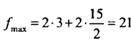
Случай трех переменных
Для функции f( ) аналогом линии уровня является
поверхность
уровня, т.е. множество всех точек трехмерного пространства  , в которых функция f() принимает определенное значение.
Для функции вида:
= +
 +
