Курсовая работа (т): Применение аналитической геометрии в экономике
 +
 +b=0
где , что и требовалось доказать.
Глава 2. Линейное программирование
.1 Общая задача оптимизации. Линейное
программирование
На практике постоянно встречаются такие ситуации, когда достичь
какого-то результата можно не одним, а многими различными способами. В
подобной ситуации может оказаться человек, например, когда он решает вопрос о
распределении своих расходов, и целое предприятие или даже отрасль, если
необходимо определить, как использовать имеющиеся в их распоряжении ресурсы,
чтобы добиться максимального выхода продукции. При большом количестве решений
выбирается наилучшее. Математически это обычно сводится к нахождению
наибольшего или наименьшего значения некоторой функции, т. е. к задаче: найти max (min) f(x) при условии, что переменная х
пробегает некоторое данное множество Х. Пишут так:
f(x) max (min),
х
 Х (1)
Определенная таким образом задача называется задачей оптимизации.
Множество Х называется допустимым множеством данной задачи, а функция f(x) - целевой функцией.
В большинстве случаев точка х задается набором из нескольких чисел:
х=( ,
 ,… ,
 )
Очень многое зависит от того, в каком виде задается допустимое множество
Х. Во многих случаях Х выделяется из  с помощью системы неравенств:
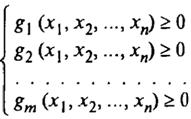 (2)
где  ,
 ,… ,
 - заданные функции в .
Иначе говоря, Х есть множество точек (, ,… ,) ,
удовлетворяющих системе неравенств (2).
В этом случае задача оптимизации примет вид:
Даны функция n переменных f(, ,… ,) и система неравенств (2). Требуется
найти max (min) f(x) при условиях (2):
f(, ,… ,) max (min)
при условиях (2).
Понятно, что следует найти не только само значение max (min) f, но и
точку или точки, если их несколько, в которых это значение достигается.
Такие точки называются оптимальными решениями. Множество всех оптимальных
решений будем называть оптимальным множеством и обозначать  .
Задачи подобного рода получили название задачи математического
программирования. При этом функцию f называют целевой функцией, а неравенства 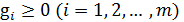 - ограничениями. В большинстве
случаев в число ограничений входят условия неотрицательности переменных:

 … ,

или части переменных.
В зависимости от характера функций f, , … ,  различают разные
виды математического программирования. Наиболее простой и часто
встречающийся случай - когда эти функции являются линейными, т. е. каждая из
них имеет вид:
+…+ +b=0.
Рассмотрим несколько примеров задач линейного программирования.
. Задача о банке (пример из книги Дж. Синки «Управление финансами в коммерческом банке»)
Пусть собственные средства в банке в сумме с депозитами составляют 100 млн. долл. Часть этих средств, но не менее 35 млн. долл. должна быть размещена в кредитах. Кредиты являются неликвидными активами банка, так как в случае непредвиденной потребности в наличности обратить кредиты в деньги без существенных потерь невозможно.
Другое дело ценные бумаги, особенно государственные. Их можно в любой момент продать, получив некоторую прибыль. Поэтому существует правило, согласно которому коммерческие банки должны покупать в определенной пропорции ликвидные активы - ценные бумаги, чтобы компенсировать неликвидность кредитов. В нашем примере ликвидное ограничение таково: ценные бумаги должны составлять не менее 30% средств, размещенных в кредитах и ценных бумагах.
Пусть х - средства (млн. долл.), размещенные в кредитах, у - средства, вложенные в ценные бумаги.
Имеем следующую систему линейных ограничений:
) х + у 100 - балансовое ограничение;
) х  35 -кредитное ограничение;
) у 0,3(х + у) - ликвидное ограничение
) х  , у
Цель банка состоит в том, чтобы получит максимальную прибыль от кредитов и ценных бумаг:
f =  +
 max при условиях 1) - 4)
где  - доходность кредитов,
 - доходность ценных бумаг.
Так как кредиты менее ликвидны, чем ценные бумаги, то обычно  . Мы пришли к задаче линейного
программирования с ограничениями 1) - 4) и целевой функцией f, которую требуется максимизировать.
2. Задача о диете.
Из имеющихся в нашем распоряжении видов пищи требуется составить такую диету, которая, с одной стороны, удовлетворяла бы минимальные потребности организма в питательных веществах (белках, жирах, углеводах, минеральных солях, витаминах), с другой - требовала бы наименьших затрат.
Рассмотрим простую математическую модель этой задачи.
Пусть имеется два вида продуктов:
П1 и П2, содержащих питательные вещества А, В, С.
Известно, сколько питательного вещества того или иного вида содержится в 1 кг
продуктов П1 и П2: эти сведения указаны в таблице
|
|
A |
B |
C |
|
в 1 кг П1 |
a1 |
b1 |
c1 |
|
в 1 кг П2 |
a2 |
b2 |
c2 |
Кроме этих данных, нам известны: а, b, с - ежесуточные потребности организма в А, В, С (соответственно) и s1, s2 - стоимости 1 кг продуктов П1и П2 (соответственно). Требуется рассчитать количество х1 продукта П1 и количество х2 продукта П2 так, чтобы обеспечить необходимое количество питательных веществ при минимальных затратах на продукты.
Так как s1- стоимость одного кг продукта П1, то x1× s1 - стоимость х1 кг продукта П1;
аналогично х2s2 - стоимость х2 кг продукта П2, следовательно общая стоимость продуктов, которую надо минимизировать будет f (х)= sl х1 + s2 х2.
3. Задача об использовании ресурсов.
Предприятие имеет в своем распоряжении определенное количество ресурсов разного рода: рабочую силу, деньги, сырье, оборудование, производственные ресурсы, площади и т.п. Допустим, например, ресурсы трех видов R1, R2, R3 имеются в количестве соответственно b1, b2, b3 условных единиц. Предприятие выпускает два вида товаров T1, T2, причем известно, сколько единиц каждого ресурса требуется для производства одной единицы каждого товара. Пусть аij - число единиц ресурса Ri(i =1, 2, 3), необходимое для производства единицы товара Tj(j= 1, 2).
Известно, что доход, получаемый предприятием от единицы каждого товаров, соответственно равен с1, с2. Требуется при данных ресурсах выпустить такую комбинацию товаров, при которой доход предприятия оказался бы максимальным. Обозначим через х1, х2 соответственно количества товаров Т1,Т2. Очевидно, доход предприятия f = с1x1 +с2х2.
4. Транспортная задача.
Уголь, добываемый в нескольких месторождениях, отправляется ряду потребителей: заводам, электростанциям и т.п. Известно, сколько угля добывается в каждом месторождений, скажем, за месяц, и сколько его требуется на тот же срок любому из потребителей. Известны расстояния между месторождениями и потребителями, а также условия сообщения между ними; учитывая эти данные, можно подсчитать во что обходится перевозка каждой тонны угля из любого месторождения в любой пункт потребления. Требуется при этих условиях спланировать перевозки угля таким образом, чтобы затраты на них были минимальными.
Примем для простоты, что имеются лишь два месторождения М,,М2 и три потребителя П1, П 2, П 3. Количество угля в М1 и в М2 равно соответственно a1 и а2; запросы потребителей П1, П2, П3 пусть будут соответственно b1, b2, b3. Будем считать, что суммарные запасы равны суммарным потребностям: a1 +а2 = b1 +b2 + b3 (такое предположение вполне естественно). Наконец, заданы числа сij (i =1, 2, j= 1,2,3) - стоимости перевозки тонны угля из Mi в Пj. Задача состоит в нахождении шести чисел х11, x12, x13, x21, x22, x23, где xij - количество угля, предназначенное к отправке из Мi в П j.
Для удобства обозрения составим такую таблицу:
|
|
П1 |
П2 |
П3 |
Всего отправлено |
||||
|
М1 |
x11 |
x12 |
x13 |
a1 |
||||
|
М2 |
x21 |
x22 |
x23 |
a2 |
b1 |
b2 |
b3 |
|
Дадим теперь общую формулировку задачи линейного программирования.
Пусть S - система линейных ограничений (т.
е. линейных уравнений или нестрогих линейных неравенств) с n переменными , ,… ,, а f(х) - целевая функция вида:
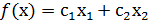 +…+
 +с.
Требуется решить задачу
f(x) min при условиях S.
Обычно система S
включает в себя условия неотрицательности всех переменных:
… , , (3)
что вытекает из реального экономического смысла чисел , ,… ,. Будем называть эти условия
тривиальными ограничениями.
Наиболее часто встречаются две разновидности задачи линейного программирования.
. Каноническая задача линейного программирования.
В этом случае система S, помимо тривиальных ограничений (3) включает в себя только уравнения. Примером может служить транспортная задача линейного программирования.
. Стандартная задача линейного программирования.
Это означает, что система S состоит только из неравенств, в число которых входят тривиальные ограничения (3). Примером могут служить задачи о банке, диете, использовании ресурсов.
Указанные две разновидности сводятся одна к другой. Покажем сначала, как свести стандартную задачу к канонической.
Пусть имеется стандартная задача линейного программирования (задача А):
+…++с min при условиях S,
где S- заданная система линейных неравенств, включающая (3). Обозначим
число нетривиальных неравенств в системе S через т и рассмотрим любое из них:
+…++b0. (4)
Введем новую дополнительную переменную и заменим неравенство (4) двумя
ограничениями: уравнением
+…++b=
и условием  0.
Если указанную замену произвести с каждым нетривиальным неравенством
системы S, то получим новую систему  , состоящую из уравнений, а также
условий неотрицательности всех переменных: исходных , ,…,, а также дополнительных , ... ,
 . Отметим, что дополнительные
переменные , ... , обычно называют балансовыми.
Задачу  min при условиях
S, назовем задачей В.
Легко убедиться в эквивалентности задач А и В: любое оптимальное решение
задачи А дает оптимальное решение задачи В, если к значениям переменных , ,…, добавить значения балансовых
переменных. Обратно, любое оптимальное решение задачи В, если отбросить
значения балансовых переменных, дает оптимальное решение задачи А.