Курсовая работа (т): Планирование работы промышленного предприятия
3. Расчет и анализ безубыточности
) Точка безубыточности(А) - это объем производства (выраженный в денежных или натуральных единицах), при котором прибыль предприятия равна нулю. То есть в точке безубыточности выручка от продажи товара равна суммарным затратам предприятия. Иногда точку безубыточности называют критическим объемом или критической точкой.
Точка безубыточности определяет, каким должен быть объем продаж для того,
чтобы предприятие работало безубыточно, могло покрыть все свои расходы, не
получая прибыли.
А(в
натур. выраж.)= 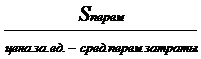 ;
1) Постоянные и переменные издержки.
Постоянные издержки - часть валовых издержек, которая не зависит от текущего объема производства. К постоянным издержкам относятся управленческие расходы и затраты на охрану предприятия. Постоянные издержки в краткосрочной перспективе не оказывают влияния на обеспечивающий максимальную прибыль объем производства, однако в долгосрочной перспективе фирма, которая не в состоянии покрывать свои постоянные затраты, неизбежно окажется неплатежеспособной и прекратит свое существование.
Переменные издержки - это та часть издержек, которая меняется в зависимости от уровня выпуска продукции. Они противоположны постоянным издержкам, которые необходимы для того, чтобы выпуск вообще стал возможен; они не зависят от уровня выпуска. Следует иметь в виду, что это принципиальное различие. Цена используемого ресурса может быть стабильной годами, но он по-прежнему относится к переменным издержкам, если использованное количество этого ресурса зависит от выпуска. Цена других ресурсов может меняться, но они все-таки будут относиться к постоянным издержкам, если использованная сумма ресурсов не зависит от уровня выпуска.
 =
16779680,88;
 =
101802264,84;
2) Средние переменные затраты на единицу продукции. Они представляют
собой затраты на единицу продукции, и с ростом производства они не меняются в
определенном диапазоне, а затем начинают возрастать, что связано с неоднородным
составом затрат и с тем, что с достижением больших масштабов происходит резкий
рост затрат.
Сред.перемен.затраты
на ед.прод.= 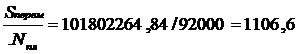
Таким образом, точка безубыточности в натуральном выражении составляет:
А(в натур. выраж.)= 101802264,84/(1482,27-1106,6) = 375,7шт.
) Запас финансовой прочности
Насколько далеко предприятие от точки безубыточности показывает запас финансовой прочности. Это разность между фактическим объемом выпуска и объемом выпуска в точке безубыточности. Часто рассчитывают процентное отношение запаса финансовой прочности к фактическому объему. Эта величина показывает на сколько процентов может снизиться объем реализации, чтобы предприятию удалось избежать убытка. При дальнейшем понижении размера выручки предприятие начнет приносить убытки. Чем больше данный запас, тем более стабильная ситуация на предприятии
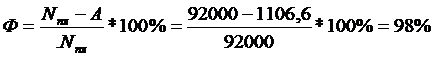
) Маржинальная прибыль (вклад на покрытие).
Маржинальную прибыль иногда называют суммой покрытия - то есть частью выручки, остающейся на формирование прибыли и покрытие постоянных затрат. Чем выше маржинальная прибыль, тем быстрее происходит возмещение постоянных затрат, и тем выше прибыль, которую в итоге получает предприятие.
Маржинальная прибыль зависит от таких подверженных изменению в рыночных условиях показателей, как цена и переменные затраты. На практике для увеличения маржинальной прибыли нужно или увеличить наценку на товары, или продавать товара больше, в идеале - делать и то, и другое одновременно.
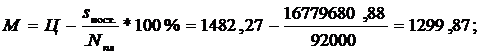
где Ц- цена за единицу продукции.
) Коэффициент вклада на покрытие.
Коэффициент
вклада на покрытие - отношение величины вклада на покрытие к выручке от
реализации продукции - после того, как окупились переменные издержки,
дальнейшая продажа товара будет способствовать покрытию постоянных затрат.
Коэффициент вклада на покрытие показывает, какая доля выручки от реализации
может использоваться на покрытие постоянных затрат и формирование прибыли. Чем
выше этот показатель, тем привлекательнее с финансовой точки зрения
производство данного вида продукции. Этот показатель используется в анализе
объемов, рентабельности и себестоимости продукции. Покрытие затрат - часть
заработанных компанией средств, идущая на возмещение ее постоянных расходов и
представляющая собой вклад в получение прибыли.
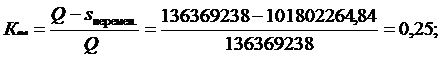
где Q- объем выручки.
5)Операционный рычаг.
Показатель
операционного рычага позволяет достаточно быстро (без подготовки полного отчета
о прибылях и убытках) определить, как повлияют изменения объема продаж на
прибыль компании. Чтобы выяснить, на сколько процентов изменится размер
прибыли, следует процентное изменение объема продаж умножить на уровень
операционного рычага.
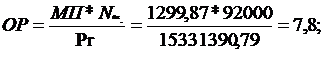
где МП - маржинальная прибыль, Pr- прибыль от реализации.
Вывод: Производственные затраты составили 118 581 946руб. Большая часть
расходов относится к материальным затратам и расходам на оплату труда. Чистая
прибыль составила 15 331 390,79руб. При анализе безубыточности было выявлено,
что при объеме 375,7 шт. предприятие будет являться безубыточным, таким
образом, снизить объем реализации продукции можно не более чем на 98%, чтобы
предприятие избежало убытков.
4. Формирование баланса хозяйственных средств
Бухгалтерский баланс - одна из четырёх основных составляющих бухгалтерской отчётности. В соответствии с международными правилами финансовой отчётности, баланс содержит данные об активах, обязательствах и собственном капитале. В советской, российской, украинской бухгалтерской практике - способ группировки активов и пассивов организации в денежном выражении. Бухгалтерский баланс характеризует имущественное и финансовое состояния организации в денежной оценке на отчётную дату.
Представление текущей информации об имуществе хозяйствующего субъекта в виде бухгалтерского баланса является одним из основополагающих методов бухгалтерского учёта. Бухгалтерский баланс не отражает движения средств и фактов осуществления конкретных хозяйственных операций, но показывает финансовое состояние хозяйствующего субъекта в определённый момент времени. Сущность баланса (как метода) состоит в том, что данные о стоимости имущества хозяйствующего субъекта на интересующую дату группируются определённым образом, позволяющим провести финансовый анализ и получить прогнозы на будущее.
Бухгалтерский баланс имеет форму двусторонней таблицы. Каждая строка таблицы (балансовый счёт) представляет собой наименование объекта бухгалтерского учёта и его стоимость на момент составления баланса. Основными составляющими бухгалтерского баланса являются активы (левая сторона таблицы), обязательства и капитал (правая сторона таблицы). В экономической литературе даётся следующие определения этих понятий:
Активы - это хозяйственные средства, контроль над которыми организация получила в результате свершившихся фактов её хозяйственной деятельности и которые могут принести ей экономические выгоды в будущем.
Обязательства - существующая на отчётную дату задолженность организации, которая образовалась вследствие осуществления её хозяйственной деятельности и расчеты, по которой могут привести к оттоку активов.
Капитал - вложения собственников и прибыль, накопленная за всё время деятельности организации.
Бухгалтерский баланс как форма финансовой отчётности составляется, как правило, на отчётную дату (конец календарного месяца, квартала, года). Однако важно понимать, что методологически бухгалтерский баланс, будучи сводом информации о стоимости имущества хозяйствующего субъекта, может быть определён по состоянию на любую дату (и даже на любое время) и может составляться так часто, как это представляется необходимым, даже по итогам каждой хозяйственной операции). БХС составляется на начало и конец 2013г. рассчитываемого периода.
Представление текущей информации об имуществе хозяйствующего субъекта в
виде бухгалтерского баланса является одним из основополагающих методов
бухгалтерского учёта. Бухгалтерский баланс не отражает движения средств и
фактов осуществления конкретных хозяйственных операций, но показывает
финансовое состояние хозяйствующего субъекта в определённый момент времени.
Сущность баланса (как метода) состоит в том, что данные о стоимости имущества
хозяйствующего субъекта на интересующую дату группируются определённым образом,
позволяющим провести финансовый анализ и получить прогнозы на будущее.
Баланс хозяйственных средств на начало отчетного периода (тыс. руб.)
(Условно-вступительный баланс на момент создания предприятия)
|
Актив |
|
Пассив |
|
|
1 . Внеоборотные активы: |
1550 |
3. Капитал и резервы: |
1658,9536 |
|
- нематериальные активы |
150 |
- уставный капитал |
1658,9536 |
|
- основные средства |
1400 |
- добавочный капитал. |
0 |
|
Итого по разделу 1 |
1550 |
- резервный капитал |
0 |
|
2. Оборотные активы |
523,692 |
- фонд социальной сферы |
0 |
|
2.1. Запасы: |
258,26 |
- нераспределенная прибыль |
|
|
- производственные запасы, |
78,26 |
отчетного года |
0 |
|
- незавершенное производство |
0 |
Итого по разделу 3 |
1658,9536 |
|
- расходы будущих периодов |
180 |
4.Долгосрочные обязательства |
0 |
|
- готовая продукция |
0 |
Итого по разделу 4 |
0 |
|
2.2. Дебиторская задолженность |
0 |
5.Краткосрочные обязательства |
414,7384 |
|
2.3. Краткосрочные финансовые вложения |
0 |
- кредиты банков |
414,7384 |
|
2.4. Денежные средства |
265,43 |
- прочие задолженности |
0 |
|
Итого по разделу 2 «Баланс» |
2073,692 |
Итого по разделу 5 «Баланс» |
2073,692 |
Денежные средства в кассе и на расчетном счете определяются следующим
образом:
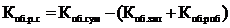
Уставный капитал при организации предприятия зададим на уровне 80%. Оставшиеся 20% денежных средств - заемные средства (кредит банка).
При
составлении баланса на конец года, необходимо учесть норму амортизации основных
средств - 10% и нематериальных активов - 15%.
Баланс хозяйственных средств на конец отчетного периода (тыс. руб.)
(плановый баланс предприятия)
|
Актив |
|
Пассив |
|
|
1 . Внеоборотные активы: |
1395,00 |
3. Капитал и резервы: |
16990,34 |
|
- нематериальные активы |
135,00 |
- уставный капитал |
1658,95 |
|
- основные средства |
1260,00 |
- добавочный капитал. |
|
|
Итого по разделу 1 |
1395,00 |
- резервный капитал |
|
|
2. Оборотные активы |
15595,34 |
- фонд социальной сферы |
|
|
2.1. Запасы: |
1645,21 |
- нераспределенная прибыль |
15331,39 |
|
- производственные запасы, |
78,26 |
- отчетного года |
|
|
- незавершенное производство |
187,17 |
Итого по разделу 3 |
16990,34 |
|
- расходы будущих периодов |
180,00 |
4.Долгосрочные обязательства |
0,00 |
|
- готовая продукция |
1199,78 |
Итого по разделу 4 |
0,00 |
|
2.2. Дебиторская задолженность |
0,00 |
5.Краткосрочные обязательства |
0,00 |
|
2.3. Краткосрочные финансовые вложения |
0,00 |
- кредиты банков |
0,00 |
|
2.4. Денежные средства |
13950,13 |
- прочие задолженности |
0,00 |
|
Итого по разделу 2 «Баланс» |
16990,34 |
Итого по разделу 5 «Баланс» |
16990,34 |
. Комплексная оценка результатов работы предприятия на
плановый период
Рассчитаем систему показателей для комплексной оценки результатов работы
предприятия на плановый период:
Основные аналитические показатели результатов деятельности предприятия
|
Показатель |
Способ определения |
Значение, тыс.руб. |
|
1. Оценка имущественного положения |
||
|
Сумма хозяйственных средств на начало года |
Общий итог актива или пассива баланса хозяйственных средств на начало года |
2073,69 |
|
Сумма хозяйственных средств на конец года |
Общий итог актива или пассива баланса хозяйственных средств на конец года |
16990,34 |
|
Доля активной части основных средств |
Стоимость активной части основных средств Суммарная балансовая стоимость основных средств |
0,9 |
|
Коэффициент износа основных средств (на конец года) |
Сумма начисленной амортизации Первоначальная стоимость основных средств |
10% |
|
Коэффициент соотношения мобильных и иммобилизованных средств |
Оборотные активы Внеоборотные активы |
0,34 |
|
2. Оценка результативности использования производственных ресурсов |
||
|
Фондоотдача |
Выручка Первоначальная стоимость основных средств (ср/год. вел.) |
25,6 |
|
Производительность труда |
Выручка / численность персонала |
1099,75 |
|
Материалоемкость производства |
Материальные затраты в себестоимости Выручка |
0,34 |
|
3. Оценка оборачиваемости средств и рентабельности |
||
|
Общий коэффициент оборачиваемости активов |
Выручка / сумма активов (среднегодовая величина) |
3,58 |
|
Коэффициент оборачиваемости оборотных средств |
Выручка / сумма оборотных средств (среднегодовая величина) |
4,23 |
|
Рентабельность продукции (рентабельность продаж) |
Прибыль от продаж / выручка |
0,14 |
|
Рентабельность производственных фондов |
Прибыль от продаж / (первоначальная стоимость основных средств (ср/ год. вел.) + сумма оборотных средств (ср./ год. вел.)) |
1,4 |
|
Рентабельность капитала (рентабельность активов, общая рентабельность) |
Прибыль от продаж / сумма активов (среднегодовая величина) |
0,5 |
|
Рентабельность собственного капитала |
Чистая прибыль / капитал и резервы (ср/ год. вел.) |
0,41 |