Курсовая работа (т): Планирование работы промышленного предприятия
качества продукции изменили требования к работнику, повысили значимость творческого отношения к труду и высокого профессионализма.
Какие бы технические возможности, организационно-управленческие преимущества ни открывались перед предприятием, оно не будет эффективно работать без соответствующего человеческого ресурса, т.к., в конечном счете, все зависит от людей, их квалификации, умения и желания работать.
Расчет численности проводится по категориям персонала - отдельно рассчитывается численность основных рабочих и в соответствии с этой величиной задается численность вспомогательных рабочих и служащих.
. Списочная численность основных рабочих:
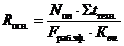 , где
 -
трудоемкость i-й операции;
 -коэффициент
выполнения норм;
 -
эффективный фонд времени одного работника в рассматриваемом периоде.
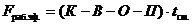 ,где
О - продолжительность отпуска;
П - планируемые целодневные потери рабочего времени.
 , П=10
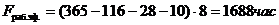
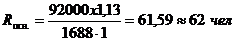
.
Общая численность персонала
 , где
d - доля основных рабочих в общей численности персонала. (d=0,5).
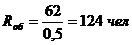
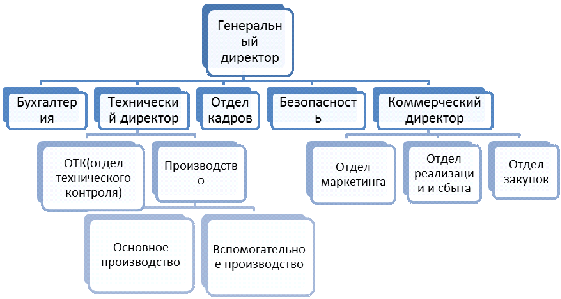
Организационная структура предприятия
. Разработка штатного расписания.
Таблица 3 - Штатное расписание
|
Наименование структурного подразделения |
Должность |
Количество штатных единиц |
Тарифная ставка, руб. |
Итого |
|
Администрация |
Генераль.директор |
1 |
52000 |
52000 |
|
|
Коммерч.директор |
1 |
48000 |
48000 |
|
|
Технич.директор |
1 |
48000 |
48000 |
|
Основное производство |
Руководитель ОП |
1 |
40000 |
40000 |
|
|
Начальник цеха |
4 |
33000 |
132000 |
|
|
Мастер |
6 |
27000 |
162000 |
|
|
Рабочие: |
|
|
|
|
|
1 операция |
17 |
18000 |
306000 |
|
|
2 операция |
13 |
16500 |
214500 |
|
|
3 операция |
14 |
17000 |
238000 |
|
|
4 операция |
19 |
19000 |
361000 |
|
Вспомогательное производство |
Руководитель ВП |
1 |
30000 |
30000 |
|
|
Электрик |
3 |
18000 |
54000 |
|
|
Водитель |
4 |
17000 |
68000 |
|
|
Грузчик |
4 |
15000 |
60000 |
|
|
Уборщица |
3 |
13000 |
39000 |
|
ОТК(отдел технического контроля) |
Начальник ОТК |
1 |
30000 |
30000 |
|
|
Специалисты |
4 |
22000 |
88000 |
|
Отдел маркетинга |
Начальник отдела |
1 |
30000 |
30000 |
|
|
Маркетологи |
2 |
22000 |
44000 |
|
Отдел реализации и сбыта |
Начальник отдела |
1 |
30000 |
30000 |
|
|
Специалисты |
4 |
22000 |
88000 |
|
Отдел закупок |
Начальник отдела |
1 |
30000 |
30000 |
|
|
Специалисты |
3 |
23000 |
69000 |
|
Отдел кадров |
Менеджер по персоналу |
1 |
21000 |
21000 |
|
|
Специалист отдела |
2 |
20000 |
40000 |
|
Бухгалтерия |
Главный бухгалтер |
1 |
37000 |
37000 |
|
|
Сотрудники отдела |
4 |
18000 |
72000 |
|
Безопасность |
Начальник охраны |
1 |
27000 |
27000 |
|
|
Охранники |
6 |
22000 |
132000 |
|
Итого |
|
124 |
|
2590500 |
Вывод: потребность предприятия в основных средствах равна 1400000 рублей, а в оборотных 530857,64рублей, то есть для оптимальной работы предприятия рекомендуется вложить в него 1930857,64 рублей. Обеспечивать своевременный выпуск продукции может персонал численностью 124 человека, из них 62 основные рабочие и столько же вспомогательных рабочих и служащих.
затрата производство потребность смета
. Расчет результативных показателей хозяйственной деятельности
.1 Формирование сметы затрат
Планирование затрат на производство осуществляется в форме калькуляции себестоимости и/или сметы затрат по экономическим элементам.
Принимая во внимание условие об однономенклатурном характере производства, приемлемой формой планирования затрат можно считать смету затрат по экономическим элементам.
В соответствии с ПБУ 10/99 «Расходы организации» расходы организации должны быть сгруппированы по следующим экономическим элементам:
материальные затраты;
затраты на оплату труда;
отчисления на социальные нужды;
амортизация;
прочие затраты.
. Материальные затраты.
Материальные затраты - вид затрат, образующих себестоимость продукции, и
представляющий расходы, осуществленные на приобретение необходимых для
производства товаров (выполнения работ, оказания услуг) расходуемых
материальных ресурсов. К материальным затратам относятся, в частности, расходы
на приобретение сырья (материалов), входящего в состав произведенных и
реализованных товаров и образующих их основу, либо являющихся необходимым
компонентом при производстве товаров (выполнении работ, оказании услуг);
материалов, расходуемых (используемых):
- в процессе производства товаров (работ, услуг) для обеспечения нормального
технологического процесса;
для упаковки произведенных и реализованных товаров;
- на другие производственные и хозяйственные нужды (проведение испытаний,
контроля, содержание, ремонт и эксплуатация основных средств и иные подобные
цели); запасных частей для ремонта оборудования, инструментов, приспособлений,
инвентаря, приборов, лабораторного оборудования; других средств труда, не
относимых к основным средствам; спецодежды и других малоценных предметов;
комплектующих изделий и (или) полуфабрикатов, подвергающихся монтажу или
дополнительной обработке на предприятии; топлива и энергии всех видов,
расходуемых на технологические цели, выработку всех видов энергии, отопление
зданий, а также затраты на трансформацию и передачу энергии; транспортных работ
по обслуживанию производства, выполняемых транспортом предприятия: работ и
услуг производственного характера, выполняемых сторонними предприятиями или
собственными подразделениями), не относящимися к основному виду деятельности.
Стоимость материалов и комплектующих изделий на весь период.
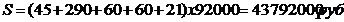
Транспортно-заготовительные
расходы 

 -
величина транспортно-заготовительных расходов в % от стоимости основных
материалов.
Расходы
на вспомогательные материалы 

 -
величина расходов на вспомогательные материалы в % от стоимости основных
материалов.
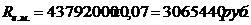
Расходы
на топливо и энергию 

 -
величина расходов на топливо и энергию в % от стоимости основных материалов.
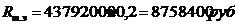
в том числе технологическая энергия (составляет половину из всей потраченной)
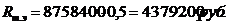
Общая
сумма материальных затрат:
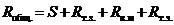
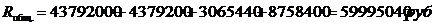
. Расходы на оплату труда
Основные рабочие - 62 человек
Вспомогательные рабочие и служащие - 62 человек
Оклад основных рабочих =17750 руб.
Оклад вспомогательных рабочих =24080,65 руб.
ЕСН=26%, т.е.
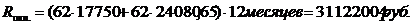
ЕСН
=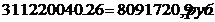
Расходы по отпускам
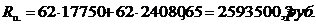
Общая сумма расходов на оплату труда:
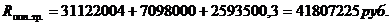
. Амортизация основных средств
Средняя
норма амортизации составляет 8-25% от балансовой стоимости( )
На данном предприятии она составляет примерно 10%
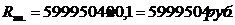
. Прочие затраты.
Составляют
10% к общей сумме расходов на производство.
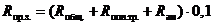
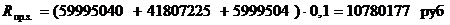
Таблица 1. Смета затрат на производство (по экономическим элементам)
|
Элемент сметы |
Содержание элемента затрат |
Сумма, тыс.руб. |
Вид затрат (по характеру зависимости величины затрат от объемов производства) |
|
1. Материальные затраты |
Затраты на основные материалы и комплектующие |
43792000 |
переменные |
|
|
Затраты на вспомогательные материалы |
3065440 |
|
|
|
Затраты на топливо, энергию, в том топливо, энергию на технологические нужды |
8758400 |
|
|
|
Транспортно-заготовительные расходы |
4379200 |
|
|
|
Итого сумма материальных затрат |
59995040 |
|
|
2.Расходы на оплату труда (с отчислениями по ЕСН) |
Затраты на оплату труда основных рабочих |
14306500 |
переменные |
|
|
Затраты на оплату труда вспомогательных рабочих |
19409004 |
|
|
|
Затраты на оплату труда служащих |
|
|
|
|
Итого сумма затрат на оплату труда |
41807225 |
|
|
3. Отчисления на социальные нужды |
Отчисления с фонда оплаты труда основных рабочих, вспомогательных рабочих, с фонда оплаты труда служащих |
8091720,9 |
переменные |
|
4. Амортизация основных средств |
|
5999504 |
постоянные |
|
5. Прочие затраты |
К прочим затратам, к частности, относятся: расходы, связанные с оплатой услуг, оказываемых кредитными организациями, расходы, возникающие как последствия чрезвычайных обстоятельств хозяйственной деятельности и др. расходы |
10780177 |
постоянные |
|
Итого: затраты на производство в текущем периоде |
|
|
|
 118581946
По данным таблицы 3 устанавливается себестоимость единицы продукции,
используемая в дальнейшем для расчета финансовых результатов и составления
отчета о прибылях и убытках:
 ,
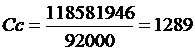
2.2
Формирование отчета о прибылях и убытках
Для составления отчета о прибылях и убытках рассчитаем следующие показатели.
1. Выручка от реализации (от продаж):
Выручка от реализации - сумма денежных средств, поступающих от
плательщика на счет предприятия, организации за поставленные
товарно-материальные ценности, выполненные работы или оказанные услуги. Выручка
от реализации состоит из выручки от реализации продукции основной деятельности
и побочных видов деятельности, а также излишков материальных ценностей. Выручка
от реализации продукции является основным источником возмещения материальных
затрат на производство к реализации товаров, работ, услуг, формирования фонда
оплаты труда, амортизационного и ремонтного фондов, формирования прибыли
предприятий, организаций. Поступление выручки на счет предприятия удостоверяет
завершение кругооборота средств, предприятия, создает предпосылки для
продолжения его нормальной финансово-хозяйственной деятельности.
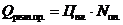
 -
планируемая отпускная цена
Для
расчета планируемой отпускной цены () итог
сметы затрат разделим на плановый объем выпуска и введем к полученной
себестоимости планируемый уровень рентабельности. Он составляет 15%.
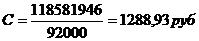
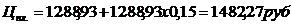

2. Издержки текущего периода (себестоимость проданных товаров, управленческие расходы, коммерческие расходы).
Это денежное выражение производственных ресурсов, израсходованных на
изготовление и реализацию продукции, выполнение работ и оказание услуг,
реальные или предположительные затраты, касающиеся эксплуатации предприятия или
изменения структуры его финансов.
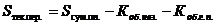
где Sсум.пл - итог сметы затрат на производство;
Коб.нез - средняя величина оборотных средств в незавершенном производстве;
Коб.г.п - средняя величина оборотных средств в готовой продукции;
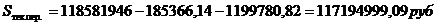
3. Прибыль от реализации (от продаж)
На Прибыль от реализации товарной продукции влияет изменение остатков нереализованной продукции: чем больше этих остатков, тем меньше прибыли получит предприятие. Величина нереализованной продукции зависит от ряда причин, обусловленных коммерческой деятельностью предприятия.
Важнейшим фактором, влияющим на величину прибыли от
реализации товарной продукции, является изменение объема производства и
реализации: чем больше объем реализации, тем больше прибыли получит
предприятие, и наоборот. Зависимость прибыли от этого фактора при прочих равных
условиях прямо пропорциональная. Падение объема производства, не считая ряда
противодействующих факторов, как, например, рост цен, неизбежно влечет
сокращение объема прибыли.
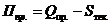
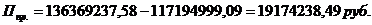
4. Прибыль до налогообложения
Прибыль до налогообложения выражает прибыль от продаж за вычетом прочих
доходов и расходов.
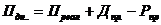
 -
внереализационные доходы =500000руб.
 -
внереализационные расходы =600000 руб.
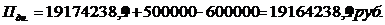
5. Прибыль после налогообложения.
Часть балансовой прибыли предприятия, остающаяся в его распоряжении после
уплаты налога на прибыль в бюджет. Чистая прибыль используется для увеличения
оборотных средств предприятия, формирования фондов и резервов и инвестиций в
производство.
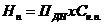
 -ставка
налога на прибыль.
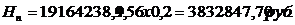
6. Чистая прибыль
Условно принимается равной по величине прибыли после налогообложения.
Доля прибыли компании, которая не идет в уплату налогов и не распределяется
между акционерами в виде дивидендов, а повторно инвестируется в активы этой
компании. Чистая прибыль может инвестироваться в основной капитал, может
храниться и в виде кассовых остатков или пригодных для обращения на рынке
ценных бумаг, использоваться для финансирования поглощения других фирм, для
пролонгирования кредитов клиентам, на выплаты по ссудам или для увеличения
ликвидных активов.
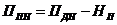
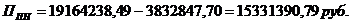
Таблица 2. Отчет о прибылях и убытках за 2014 год
|
Наименование показателя |
Сумма, тыс.руб. |
|
Выручка Издержка текущего периода Прибыль от продаж Прочие доходы Прочие расходы Прибыль до налогообложения Налог на прибыль Чистая прибыль |
136369237,58 117194999,09 19174238,49 500 000 600 000 19164238,49 3832847,70 15331390,79 |
Вывод: по итогам этого раздела мы видим, что из всех рассчитанных затрат
на производства самыми объемными являются материальные затраты (59995040), на
втором месте затраты на оплату труда (41807225). При таких затратах
себестоимость продукции равна 1 482,27 рублей за единицу.