Курсовая работа (т): Планирование работы промышленного предприятия
Планирование работы промышленного предприятия
Содержание
Введение
Исходные данные
. Расчет ресурсной базы предприятия
.1 Оценка потребности в основных средствах
.2 Оценка потребности в оборотных средствах
.3 Составление плана по труду и заработной плате
. Расчет результативных показателей хозяйственной деятельности
.1 Формирование сметы затрат
.2 Формирование отчета о прибылях и убытках
. Расчет и анализ безубыточности
. Формирование баланса хозяйственных средств
. Комплексная оценка результатов работы предприятия на плановый период
Заключение
Список использованной литературы
Введение
В реалиях современного состояния мировой экономики устойчивость и успех любого хозяйствующего субъекта может обеспечить только эффективное планирование его экономической деятельности. Планирование функционирует в таких сферах, как планирование деятельности отдельной хозяйственной единицы и планирование хозяйственных отношений. Планирование, как центральное звено управления, охватывает систему принципов, методов, форм и приемов регулирования рыночного механизма в области использования ограниченных ресурсов с целью повышения конкурентоспособности хозяйственного субъекта.
Сущность планирования в условиях рыночной экономики заключается в научном обосновании на предприятиях предстоящих экономических целей их развития и форм хозяйственной деятельности, выбора наилучших способов их осуществления, на основе наиболее полного выявления требуемых рынком видов, объемов и сроков выпуска товаров, выполнения работ и оказания услуг и установления таких показателей их производства, распределения и потребления, которые при полном использовании ограниченных производственных ресурсов могут привести к достижению прогнозируемых в будущем качественных и количественных результатов. На нынешнем этапе развития для большинства российских предприятий главной целью планирования является получение максимальной прибыли. С помощью планирования руководители предприятий обеспечивают направление усилий всех работников, участвующих в процессе производственно-хозяйственной деятельности, на достижение поставленных целей.
Рыночное планирование на предприятии служит основой современного маркетинга, производственного менеджмента и в целом всей экономической системы хозяйствования.
План - это документ, отражающий систему взаимосвязанных решений, направленных на достижение желаемого результата.
Планирование внутрипроизводственной деятельности является на предприятии важной функцией управление производством. Общие функции управления непосредственно относятся к плановой деятельности предприятий, а они в свою очередь служат их основой.
Цель написания курсовой работы - изучение существующих закономерностей функционирования промышленного предприятия.
В ходе выполнения работы решаются следующие задачи:
изучение методических приемов и подходов, приемлемых для текущего экономического планирования на предприятиях промышленности и представление теоретических положений о структуре и методике экономического планирования;
расчет производственных потребностей в основных и оборотных средствах на базе исходной информации об условном изделии:
расчет численности персонала и фонда оплаты труда;
формирование сметы затрат на производство и расчет себестоимости единицы продукции;
расчет безубыточного объема производства, маржинальный анализ затрат;
расчет прогнозной цены товара или услуги;
формирование отчета о прибылях и убытках;
формирования баланса хозяйственных средств предприятия на начало и конец года;
расчет относительных показателей эффективности - рентабельности,
оборачиваемости, производительности труда.
Исходные данные
Вариант 6.1
Таблица 1. Материальные ресурсы
|
Материал 1 |
Норма расхода, ед. изм. \ ед. прод. |
1,5 |
|
|
Норма запаса, дн. |
15,0 |
|
|
Стоимость, руб. \ ед. изм. |
30,0 |
|
Материал 2 |
Норма расхода, ед. изм. \ ед. прод. |
10,0 |
|
|
Норма запаса, дн. |
20,0 |
|
|
Стоимость, руб. \ ед. изм. |
29,0 |
|
Материал 3 |
Норма расхода, ед. изм. \ ед. прод. |
2,0 |
|
|
Норма запаса, дн. |
10,0 |
|
|
Стоимость, руб. \ ед. изм. |
30,0 |
|
Комплектующее изделие 1 |
Норма расхода, ед. изм. \ ед. прод. |
4,0 |
|
|
Норма запаса, дн. |
5,0 |
|
|
Стоимость, руб. \ ед. изм. |
15,0 |
|
Комплектующее изделие 2 |
Норма расхода, ед. изм. \ ед. прод. |
3,0 |
|
|
Норма запаса, дн. |
16,0 |
|
|
Стоимость, руб. \ ед. изм. |
7,0 |
Таблица 2. Технология изготовления
|
Планируемый объем производства, шт. \ г. |
92000 |
|
|
Операция 1 |
Технологическая трудоемкость ч. \ ед. прод. |
0,31 |
|
|
Балансовая стоимость ед. оборуд., тыс. руб. |
20 |
|
Операция 2 |
Технологическая трудоемкость ч. \ ед. прод. |
0,21 |
|
|
Балансовая стоимость ед. оборуд., тыс. руб. |
30 |
|
Операция 3 |
Технологическая трудоемкость ч. \ ед. прод. |
0,22 |
|
|
Балансовая стоимость ед. оборуд., тыс. руб. |
20 |
|
Операция 4 |
Технологическая трудоемкость ч. \ ед. прод. |
0,39 |
|
|
Балансовая стоимость ед. оборуд., тыс. руб. |
20 |
1.
. Расчет ресурсной базы предприятия
1.1 Оценка потребности в основных средствах
Основные средства - это средства труда, которые неоднократно участвуют в производственном процессе, сохраняя при этом свою натуральную форму, а их стоимость переносится на производимую продукцию частями по мере снашивания.
По функциональному назначению основные фонды делятся на производственные
и непроизводственные. К производственным основным фондам относятся те средства
труда, которые непосредственно участвуют в производственном процессе (машины,
оборудование и т.п.), создают условия для его нормального осуществления
(производственные здания, сооружения, электросети и др.) и служат для хранения
и перемещения предметов труда.
Непроизводственные основные фонды - это основные фонды, которые
непосредственно не участвуют в производственном процессе (жилые дома, детские
сады и ясли, школы, больницы и др.), но находящиеся в ведении промышленных
предприятий. Оценка потребности в основных средствах проводится в следующем
порядке:
. Рассчитывается эффективный фонд времени работы единицы технологического
оборудования:
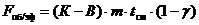 , где
 - число
смен в сутки;
 -
продолжительность смены;
 - число
календарных дней в рассматриваемом периоде;
 - число
выходных и праздничных дней в году;
 -
планируемые простои оборудования в долях единицы
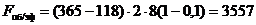 часов в
году
.
Определение необходимого количества единиц оборудования на i-й
операции:
 , где
 планируемый
объем производства в рассматриваемом периоде
 - время
обработки изделия на i-м оборудовании.
В рамках данной работы примем что технологическая трудоемкость i-й операции равна времени обработки изделия на i-й операции.
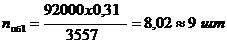
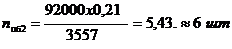
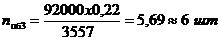
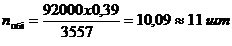
Всего необходимо 32 единицы оборудования.
. Формируется суммарная балансовая стоимость технологического
оборудования и основных средств предприятия:
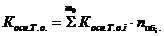 , где
 - число
технологических операций;
 -
балансовая стоимость единицы оборудования, используемого на i-й
операции.

Технологическое
оборудование представляет собой один из элементов в общем комплексе основных
средств. Для оценки совокупной потребности в основных средствах введем
укрупненный расчет:
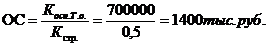
 - коэффициент,
отражающий стоимостную структуру основных средств.
1.2 Оценка потребности в оборотных средствах
Оборотные производственные фонды - это часть средств производства, которые целиком потребляются в каждом цикле производства, полностью переносят свою стоимость на производимую продукцию и целиком возмещаются после каждого производственного цикла
Оборотные производственные фонды классифицируются по следующим элементам: 1)Производственные запасы (сырье, основные и вспомогательные материалы, покупные полуфабрикаты и комплектующие изделия, топливо, тара, запасные части для ремонта оборудования, специальные инструменты и специальные приспособления, сменное оборудование независимо от их стоимости; специальная одежда, специальная обувь). 2)Незавершенное производство и полуфабрикаты собственного производства (НЗП). Незавершенное производство представляет собой продукцию, не законченную производством и подлежащую дальнейшей обработке. 3)Расходы будущих периодов - это затраты на освоение новой продукции, плата за подписные издания, оплата на несколько месяцев вперед арендной платы и др. Эти расходы списываются на себестоимость продукции в будущих периодах. 4)Фонды обращения - это совокупность всех средств, функционирующих в сфере обращения.
К фондам обращения относятся:
готовая продукция к реализация, находящаяся на складах предприятия.
продукция отгруженная, но еще не оплаченная покупателем.
денежные средства (в кассе предприятия и на счетах в банке), а так же средства, находящиеся в незаконченных расчетах (дебиторская задолженность). Дебиторская задолженность - это средства данного предприятия, находящиеся в обороте других предприятий.
. Оборотные средства в производственных запасах:
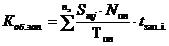 , где
 -
планируемый период;
 - норма
расхода j-го материала на одно изготавливаемое изделие в
стоимостном выражении.
 - норма
запаса материалов или комплектующих изделий j-го вида
(интервал времени между двумя поставками).
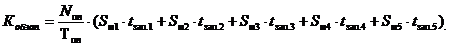
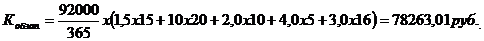
.
Оборотные средства в незавершенном производстве:
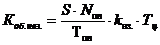 , где
S - себестоимость единицы производимой продукции.
 -
коэффициент нарастания затрат.
 -
производственный цикл.
При
планировании оборотных средств себестоимость единицы продукции определяется
приближенно, исходя из предположительной структуры себестоимости:
 , где
S - стоимость материалов и комплектующих на единицу продукции;
 -
удельный вес затрат на материалы и комплектующие изделия в себестоимости
единицы продукции.

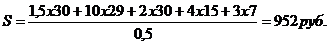
В
простейшем случае:

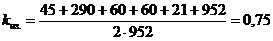
Производственный
цикл - время от начала транспортировки до полного окончания изготовления одного
изделия.

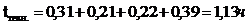
Время цикла, рассчитанное в часах, следует перевести в календарные дни:
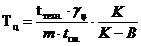 , где
 -
соотношение между производственным циклом и технологическим временем.
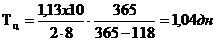
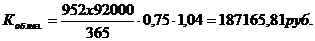
.
Оборотные средства в готовой продукции:
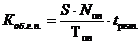 , где
 количество
дней нахождения готовой продукции на складе предприятия (t=5).
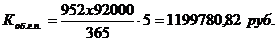
.
Суммарная потребность в оборотных средствах:
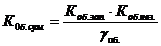 ,где
 удельный
вес оборотных средств в производственных запасах и незавершенном производстве в
общей сумме оборотных средств.
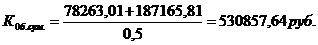
.3 Составление плана по труду и заработной плате
Ресурсы, принципиально отличающиеся от всех других видов, экономических ресурсов называются трудовыми ресурсами. Они являются определяющим и активным фактором общественного производства. Трудовые ресурсы на предприятии - это объект постоянной заботы со стороны руководства предприятия. Роль трудовых ресурсов высока на сегодняшний день, в период рыночных отношений. Инвестиционный характер производства, его высокая наукоемкость, приоритетность вопросов