Курсовая работа (т): Модели оценки финансовых активов
На рисунке 2 можно наглядно увидеть описываемую уравнением
зависимость. В том случает, когда ожидаемая доходность и чувствительность к
фактору для той или иной ценной бумаги находится за пределами прямой линии, то
согласно теории АРТ, данная ценная бумага может считаться неправильно
оцененной. Данный факт будет способствовать формированию инвестором
арбитражного портфеля. Рассмотрим ценную бумагу В в качестве примера подобной
бумаги. В том случае, если инвестором будет куплена ценная бумага В, а продана
ценная бумага S,
причем суммы сделок в долларах будут одинаковы, инвестором будет сформирован
арбитражный портфель.
Рисунок 2 - График изображения линии
оценки финансовых активов согласно модели АРТ
Рынок всегда предполагает существование безрискового актива. Он характеризуется тем, что ему свойственна нулевая чувствительность к Ri = Rf. Из уравнения (2) следует, что при b=0 Ri = λ0, следовательно, Rf = λ0. Применяя это для уравнения (2), получим:
i = Rf + λ1bi,
где λ1 - это избыточная ожидаемая доходность, превышение ожидаемой доходности актива над безрисковой доходностью. Соответственно λ1 называется премией за факторный риск. Обозначив ожидаемую доходность чистого факторного портфеля за δ, получим: δ - Rf = λ1. Подставив это в уравнение (2), получим вторую версию уравнения ценообразования APT:
i = Rf + (δ - Rf) bi.
Уравнение ценообразования можно обобщить, рассмотрев те
случаи, когда доходность актива формирует не один, а несколько факторов. Для
большого количества факторов (например, k-факторов) уравнение примет вид:
Ri = λ0 + λ1bi1 + λ2bi2 + … +
λkbik
и уравнение ценообразования преобразится в:
Следовательно, ожидаемая доходность акции равна сумме
безрисковой ставки и k-премий за риск, основанных на чувствительностях акций к
k-факторам. Если выполнены и предположения однофакторной APT и САРМ, то,
учитывая уравнение (2), должно выполняться следующее соотношение:
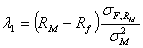 ,
где  - ковариация между фактором и рыночным
портфелем, а
 - дисперсия доходности рыночного портфеля.
Объединив все выведенные выше формулы, можно сказать, что при выполнении всех предпосылок модели САРМ становится доступна информация относительно λ1, и можно воспользоваться APT, которая говорит, что если фактор положительно коррелирован с рыночным портфелем, то ожидаемая доходность ценной бумаги будет положительной функцией чувствительности ценной бумаги к этому фактору. Если же фактор и рыночный портфель обратно зависимы, то λ1, будет отрицательной и рыночная доходность ценной бумаги будет снижаться с ростом чувствительности бумаги к рассматриваемому фактору.
Теория не говорит о том, какие это факторы: это могут быть цены на нефть, процентные ставки и т.п. Доходность рыночного портфеля может быть одним из факторов, но может и не быть. Одни акции более чувствительны к какому-то отдельному фактору, чем другие. Акции Exxon были бы более чувствительны к ценам на нефть, чем, скажем, акции фирмы Coca Cola.
Классическая портфельная теория имеет в своем развитии три этапа. Первичный (или первый) этап представляет собой разработку математических основ на которых держится портфельная теория. Второй этап характеризуется появление теории рыночного портфеля, которая находит свое присутствие в работах таких ученых как Марковиц, Тобин и Шарп. Третий этап можно связать с возникшей на основании теории рыночного портфеля - теории оптимального портфеля. Данная теория рассматривалась в работах таких учены как Модильяни, Миллер, Блек, Шоулс.
Можно выделить отличные друг от друга точки зрения, которые затрагивают модель оценки финансовых активов. На протяжении определенного времени образовался ряд типовых мнений, которые как одобряют так и критикую данную модель. Далее приведем некоторые из них:
концепция САРМ, которая основывается на приоритете рыночного риска перед риском общим, представляется весьма полезной и имеется фундаментальное значение в концептуальном плане;
в теории данная система предоставляет весьма неплохо интерпретируемое представление о том, как взаимосвязаны риск и требуемая доходность, несмотря на это, те оценки доходности, которые могут быть найдены с использованием данной модели могут иметь ошибки;
ряд исследований, которые касались эмпирической проверки рассматриваемой модели, указывают на наличие значительный отклонений между данными расчетов и фактическими данные. Это является одной из причин для серьезной критики модели;
однофакторность модели выделяют в качестве ее основного недостатка;
модель САРМ также является не достаточно пригодной для корпоративным целей. Данный факт признается как теоретиками, так и практиками.
Основой арбитражной теории ценообразования является следующее
утверждение: в случае, если рынок равновесен, то арбитраж не представляется
возможным. В том же случае, когда такая возможность возникает-то она быстро
ликвидируется рынком. Основное уравнение, которые описывает ценообразование
активов, может быть рассмотрено в качестве практического результата теории.
Исходя из данного уравнения, стоимость актива изменяется под влиянием не только
рыночного фактора (стоимости рыночного портфеля), но также и других факторов,
которым относят в том числе нерыночные. Это могут быть такие факторы как курсы
национальных валют, динамика цен на энергоносители, уровни безработицы и
инфляции и прочие факторы. Если же в как факторы риска рассматривать только
один фактор, а именно - стоимость рыночного портфеля, в таком случае уравнение
будет идентично уравнению САРМ.
2. Характеристика общих и различных черт САРМ и APT при их практическом применении
.1 Практическое применение модели арбитражного ценообразования
Начиная с того момента как она появилась в середине 70-х годов двадцатого века - теория арбитражного ценообразования (сокращенно АРТ) показала исследователям финансовых рынкам, а также практикам, которые на них работают, достаточно приемлемую и гибкую базу для работы с наиболее значимыми аспектами управления инвестициями. По сравнению с САРМ с ее специфичными предположениями о предпочтениях инвестора и ключевой роли рыночного портфеля, APT использует относительно более слабые предположения, Вследствие упора на многообразие источников систематического риска АРТ представляет значительный интерес как инструмент для лучшего объяснения результатов инвестиций и более эффективного контроля за риском портфеля.
Не взирая на то, что система обладает рядом положительных свойств, АРТ не находит своего широкого использования среди инвесторов. Основная причина этого является главный недостаток данной системы, а именно - неопределенность касательно факторов, которые оказывают систематическое влияние на текущие доходы по ценной бумаге, а также оказывают влияние и на долгосрочную доходность инструмента, которая связана с каждым из данных факторов. Так или иначе, САРМ категорически указывает на то, что единственным систематическим источником инвестиционного риска для портфеля, который хорошо диверсифицирован - является ковариация той или иной ценной бумаги с рыночным портфелем. В противоположность сказанному выше - АРТ не говорит о каких-либо конкретных систематических факторах, которые оказывали бы влияние на риск и доходность определенной ценной бумаги. Следовательно, при определении этих факторов инвесторам необходимо надеется на себя.
Количество институциональных инвесторов,
действительно использующих APT для управления активами, очень мало. Наиболее
известной среди таких организаций является Roll&Ross Asset Management
Corporation (R&R).
2.2 Характеристика
практического применения модели финансовых активов
Рассмотрим пример расчета уровня ожидаемой доходности с
использованием подхода САРМ на фондовом рынке США.
Рисунок 3 - Взаимосвязь уровня β-коэффициента и требуемой
доходности
Компания, имеющая β-коэффициент 2,5,
собирается привлечь дополнительный собственный капитал путем эмиссии
обыкновенных акций. Уровень безрисковой процентной ставки составляет 6,25%,
средняя доходность рынка, рассчитанная по индексу S&P 500, - 14%. Для того,
чтобы сделать свои ценные бумаги привлекательными для инвесторов, компания
должна предложить по ним ежегодный доход не ниже 25,625% (6,25 + 2,5 *
(14-6,25)). Размер премии за риск составит 19,375%. Столь существенные
ограничения, накладываемые рынком на возможности снижения цены капитала,
устанавливают предел доходности инвестиционных проектов, которые компания
собиралась финансировать привлекаемым капиталом: внутренняя норма доходности
этих проектов должна быть не ниже 25,625%. В противном случае NPV проектов
окажется отрицательной, то есть они не обеспечат увеличения стоимости
предприятия. Если бы β-коэффициент компании был
равен 1,5, то размер премии за риск составил бы 11,625% (1,5 * (14-6,25)), то
есть цена нового капитала составила бы лишь 17,875%. Полученные результаты
могут быть представлены на графике, показывающем зависимость требуемой
инвесторами нормы доходности при заданных значениях β-коэффициента, безрисковой процентной ставки (rf) и
средней рыночной доходности (rm). Данный график отражает линию рынка
ценных бумаг SML (рис. 3).
2.3 Сравнительная характеристика САРМ и АРТ
Основным отличием АРТ от САРМ является трактовка взаимодействия ценных бумаг. Тем не менее, данное отличие нельзя считать единственным. Так например в модели САРМ всегда присутствует предположение о том, что доходности активов являются нормально распределенными или же что функция полезности инвесторов является квадратичной. Что же касается модели АРТ-то она не предполагает наличие какой-либо из данных предпосылок.
Модель АРТ исходит из того, что доходность тех или иных ценных бумаг определяется исходя из ряда рыночных и отраслевых факторов. Корреляция между двумя активами имеет место быть только в случае одинакового влияния на них одного и того же экономического фактора. В модели САРМ наличие корреляции между ценными бумагами не имеет в себе основу влияние каких-либо внешних факторов. Обе рассматриваемые модели допускают наличие положительной зависимости между такими категориями как доходность и риск. Также надо сказать, что в АРТ интерпретация риск является шире, чем обыкновение стандартное отклонение или ковариация того или иного актива в рыночным портфелем.
Базирование модели арбитражного ценообразование основывается на значительно меньшем числе предположений, которые дают характеристику фондовому рынку, нежели САРМ. Арбитраж сам по себе предполагает, что инвестор получит гарантированную, безрисковую прибыль от спекуляций на рынке. Как пример арбитража можно рассмотреть следующую ситуацию. Торговля акциями определенной компании осуществляется на нескольких торговых площадках и стоимость этих акций на различных биржах отличается друг от друга. Исходя из этого, для инвестора представляется очевидным следующий порядок действий. Необходимо открыть короткую позицию на той биржевой площадке, где стоимость ценной бумаги выше и длинную позицию на такое же количество акций, на той бирже, где рассматриваемая бумага торгуется дешевле. Исходя из того, что на рынке существует больше количество участников торгов, то надежд на то, что никто больше не заметит образование такой ситуации - весьма мало. Такой факт будет незамедлительно заметен участниками рынка и использован. Вызванное в следствие этого неожиданное повышение спроса на бумагу на одной бирже, где данная бумага торгуется дешевле, и параллельное увеличения предложения на другой торговой площадке - приведут к тому, что цены на обоих биржах выровняются. Рассмотренная выше ситуация представляет собой самый простор пример использования арбитража в биржевой торговле. Но также необходимо иметь ввиду, что инвесторы используют и иные виды, которые являются более сложными, многошаговыми и распределенными по времени.
Можно сказать, что АРТ, которая представляет собой модель арбитражной теории ценообразования, представляет собой обобщенный вариант модели САРМ, хотя АРТ выводится из несколько иных предположений. Также нужно иметь во внимании тот факт, что уравнение, описывающее арбитражную теорию ценообразования представляет собой обобщение уравнения, которое дает описание САРМ, несмотря на то что АРТ строилась как альтернатива САРМ. Исходя из положений этого уравнения, мы можем сказать о том, что изменение цены того или иного актива находится под влиянием не только фактора рынка, который характеризуется стоимостью рыночного портфеля, но и иных, нерыночных факторов риска. К этим нерыночным факторам риска можно отнести такие факторы как котировки национальной валюты, цены на энергоносители, уровни безработицы и инфляции и т.д. В том случае, если в уравнении производить рассмотрение лишь одного рискового фактора, которым является стоимость рыночного портфеля, то уравнение в этом случае будет совпадать с уравнением, которое характеризует модель САРМ.
Если учитывать различные факторы, то можно построить модель, которая будет более строгая. Это может привести к следующему:
прогнозирование изменения стоимости актива будет более точным;
есть возможность снизить несистемный риск, даже в том случае, когда не составляется портфель.
При применении модели САРМ в классическом виде предполагается учет только одного фактора, а сам актив можно охарактеризовать с помощью двух параметров, к которым можно отнести коэффициент чувствительности беты, который дает представление о риске, связанном с этим фактором, и среднюю остаточную доходность, которая отвечает за риск специфический, который представляет собой риск, который не возможно объяснить воздействием того фактора, который выбран. Возможность учета нескольких факторов присутствует в модели АРТ. В данной модели актив можно охарактеризовать определенным набором показателей беты. Из этих показателей каждый описывает чувствительность того или иного актива к некоему фактору и описывает тем самым систематический риск, который возникает в связи с воздействием именно этого определенного фактора.
Не взирая на то, что система обладает рядом положительных свойств, АРТ не находит своего широкого использования среди инвесторов. Основная причина этого является главный недостаток данной системы, а именно - неопределенность касательно факторов, которые оказывают систематическое влияние на текущие доходы по ценной бумаге, а также оказывают влияние и на долгосрочную доходность инструмента, которая связана с каждым из данных факторов. Так или иначе, САРМ категорически указывает на то, что единственным систематическим источником инвестиционного риска для портфеля, который хорошо диверсифицирован - является ковариация той или иной ценной бумаги с рыночным портфелем. В противоположность сказанному выше - АРТ не говорит о каких-либо конкретных систематических факторах, которые оказывали бы влияние на риск и доходность определенной ценной бумаги. Следовательно, при определении этих факторов инвесторам необходимо надеется на себя.
Основным отличием АРТ от САРМ является трактовка взаимодействия ценных бумаг. Тем не менее, данное отличие нельзя считать единственным. Так например в модели САРМ всегда присутствует предположение о том, что доходности активов являются нормально распределенными или же что функция полезности инвесторов является квадратичной. Что же касается модели АРТ-то она не предполагает наличие какой-либо из данных предпосылок.
Модель АРТ исходит из того, что доходность тех или иных
ценных бумаг определяется исходя из ряда рыночных и отраслевых факторов.
Корреляция между двумя активами имеет место быть только в случае одинакового
влияния на них одного и того же экономического фактора. В модели САРМ наличие
корреляции между ценными бумагами не имеет в себе основу влияние каких-либо
внешних факторов. Обе рассматриваемые модели допускают наличие положительной
зависимости между такими категориями как доходность и риск. Также надо сказать,
что в АРТ интерпретация риск является шире, чем обыкновение стандартное
отклонение или ковариация того или иного актива в рыночным портфелем.