Курсовая работа (т): Модели оценки финансовых активов
Модели оценки финансовых активов
Модели оценки финансовых
активов
Введение
Актуальность темы данной курсовой работы заключается в том, что несмотря на все проблемы Россия продолжает развивать свой рынок ценных бумаг. Развитие технологий приводит к тому, что доступ на рынок становиться достаточно простым для обычных людей.
Развитие финансовых компаний в нашей стране способствует углублению и расширению интереса как широкой публики, так и профессиональных участников рынка ценных бумаг к различным теориям и моделям, которые существуют в мире финансов.
Практически все рынки в мире действуют по одним и тем же законам. Несмотря на специфичность некоторых национальных рынков, законы движения котировок справедливы для любой страны. Следовательно, изучение и последующее применение на отечественном рынке разработок западных финансистов представляется весьма важной и актуальной задачей.
Целью данной курсовой работы является изучение моделей оценки финансовых активов.
Для достижения поставленной в работе цели необходимо решить следующие задачи:
рассмотреть характеристику модели оценки финансовых активов (САРМ);
дать характеристику модели арбитражной теории ценообразования (АРТ);
провести рассмотрение практического применения модели арбитражного ценообразования;
рассмотреть практическое применение модели финансовых активов;
провести сравнительную характеристику САРМ и АРТ.
1. Характеристика основных моделей оценки финансовых активов
инвестиционный финансовый актив арбитражный
1.1 Характеристика модели оценки финансовых активов (САРМ)
Начало развития инвестиционных теорий можно отнести к периоду 20-30 гг. двадцатого века. Данный период принято считать временем возникновения портфельных финансов как науки. Данный этап времени характеризуется работами И. Фишера, которые рассматривают вопросы теории процентных ставок и приведенной стоимости.
Возникновение современной теории инвестиций принято относить к 1952 году. Оно связано с появлением статьи Г. Марковица, которая называлась «Выбор портфеля». Данная статья впервые предлагала математическую модель, которая помогала бы сформировать оптимальный портфель ценных бумаг. Также в указанной статье приводились методы на основе которые можно было бы осуществлять построение таких портфелей исходя из определенных условий.
В дальнейшем, в первой половине 60-х годов, ученик Марковица У. Шарп предложил так называемую однофакторную модель рынка капиталов. Исходя из положений данной модели, Шарпом было выдвинуто предложение упрощенного метода, с помощью которого выбирался оптимальный портфель, сводящий к линейной задачу квадратичной оптимизации.
«Портфельная теория» Марковица усилила свое влияние после того, как в конце 50-х и начале 60-х гг. появились работы Д. Тобина, которые касались аналогичных тем.
Начиная с 1964 года выходят в свет три работы, которые дали старт началу следующего этапа в теории инвестирования, которые связывают с моделью оценки капитальных активов, или САРМ (Capital Asset Price Model). Работы Шарпа (1964), Линтнера (1965), Моссина (1966) были посвящены, по существу, одному и тому же вопросу: «Допустим, что все инвесторы, обладая одной и той же информацией, одинаково оценивают доходность и риск отдельных акций. Допустим также, что все они формируют свои оптимальные в смысле теории Марковица портфели акций исходя из индивидуальной склонности к риску. Как в этом случае сложатся цены на рынке акций?» Таким образом, на САРМ можно смотреть как на макроэкономическое обобщение теории Марковица. Основным результатом САРМ явилось установление соотношения между доходностью и риском актива для равновесного рынка. Характер связи между доходностью и риском имеет вид линейной зависимости, и тем самым обычное практическое правило «большая доходность - значит, большой риск» получает точное аналитическое представление.
Модель САРМ разрабатывалась для того, чтобы помочь инвесторам диверсифицировать портфель активов. В настоящее время данную модель начали применять корпорации как эталонную формулу при определении доходности капитала, которая была бы минимально приемлема при инвестировании данного капитала в те или иные виды деятельности, такие как приобретение компаний, разработка нового товара или же проекты, которые связаны с реструктуризацией.
Данная теория была подвергнута жесткой критике в 1977 г. в работах, написанных Ричардом Роллом. Автор работ высказывал мнение, которое свидетельствовало о том, что САРМ должна быть отвергнута на основании того, что она не может быть проверена эмпирически. Несмотря на это, САРМ остается самой значительной и влиятельной современной финансовой теорией. Практические руководства по финансовому менеджменту в части выбора стратегии долгосрочного инвестирования и по сей день основываются исключительно на САРМ.
В 1973 г. Майроном Шоулсом и Фишером Блеком была предложена модель опционов, получившая название модели Блека-Шоулса. Эта модель основывалась на возможности осуществления безрисковой сделки с одновременным использованием акции и выписанным на нее опционом.
Исходя из этого можно сделать вывод о том, что классическая портфельная теория имеет в своем развитии три этапа. Первичный (или первый) этап представляет собой разработку математических основ на которых держится портфельная теория. Второй этап характеризуется появление теории рыночного портфеля, которая находит свое присутствие в работах таких ученых как Марковиц, Тобин и Шарп. Третий этап можно связать с возникшей на основании теории рыночного портфеля - теории оптимального портфеля. Данная теория рассматривалась в работах таких учены как Модильяни, Миллер, Блек, Шоулс.
Далее рассмотрим риск и доходность описываемой в рамках данного подпункта модели.
На протяжении последних 25 лет была проведена значительная теоретическая работа для того, чтобы измерить риск и иметь возможность использовать его при проведении оценки доходности. Двумя ключевыми компонентами этой теории являются фактор β («бета») - измеритель риска и модель оценки доходности активов (САРМ), связывающая измеренный с помощью фактора бета риск с уровнем требуемой (или ожидаемой) доходности.
Согласно модели риск, связанный с инвестициями в любой рисковый финансовый инструмент, может быть разделен на два вида: систематический и несистематический.
Систематический риск можно охарактеризовать как риск, который обуславливается общими экономическими и рыночными изменениями, которые имеют воздействие на все инструменты инвестирования и не уникальны для какого-либо отдельного инструмента. Данный риск связывают с такими явлениями как войны, события политического характера, инфляционные процессы и т.д. - т.е. с теми процессами, которые оказывают свое влияние на любые инструменты инвестиций.
Систематический риск невозможно снизить, но рыночное воздействие на доходность финансовых активов поддается измерению. Роль меры систематического риска в модели САРМ играет показатель бета, которые показывает чувствительной того или иного финансового актива к колебаниям рыночной доходности. Если известен показатель β определенного актива, то имеется возможность количественной оценки величины риска, который связан с ценовыми изменениями всего рынка в целом. Чем выше значение β какой-либо ценной бумаги (например акции какой-либо компании) тем сильнее рост ее цены при общем рыночном росте, также и в случае падения на рынке - акции с большим значением β имеют склонность падать сильнее.
Несистематический риск можно охарактеризовать как часть инвестиционного риска, который связан с реализацией какого-либо неконтролируемого или случайного события. Эти события могу включать судебные процессы, забастовки сотрудников компании и др. Данный риск можно устранить путем диверсификации. Данный тип риска обычно связывают с той или иной компанией, являющейся эмитентом акций.
Можно снизить несистематический риск составляя диверсифицированный портфель, который может включать в себя значительное число активов. Также можно его составить, если включить в портфель незначительное количество активов, которые отрицательно коррелируют между собой.
Исходя из того факта, что устранить риск, который способен быть устраненным путем диверсификации, может любой разумный инвестор-то соответственно, единственный тип риск, который принимается во внимание, это недиверсифицируемый риск. Согласно исследованиям, если для инвестиционного портфеля тщательно отобраны 8-15 ценных бумаг, можно практически полностью устранить диверсифицированный риск.
Характеристику взаимосвязи риска и той доходности эффективных портфелей, которая ожидается, можно описать прямой, которая носит название «рыночная линия». Рыночной линией пересекается ось ординат в точке Rf, также мы можем наблюдать ее прохождение через точку М, которая характеризует рыночный портфель. Увидеть это можно на рисунке 1. Те портфели, которые принадлежат этой кривой, являются сформированными из рыночного портфеля, а также в них присутствуют безрисковые кредитования и заимствования. Можно сказать, что рыночная линия представляет собой эффективное множество портфелей. Те портфели, в которых использование комбинации рыночного портфели и безрисковых активов отсутствует - находятся ниже чем рыночная прямая на графике. Можно рассматривать наклон рыночной линии в качестве вознаграждения, которую получает вкладчик на каждую дополнительную единицу риска, которая им на себя берется.
В том случае, когда вкладчиком осуществляется приобретение
актива без риска, происходит обеспечение им себе доходности, которая
соответствует уровню безрисковой ставки. В том случае, когда вкладчик
рассчитывает на получение более высокой ожидаемой доходности, то он должен быть
готов принять определенный риск.
Рисунок 1 - Графическое изображение рыночной линии
Наклон, который имеет на графике рыночная линия,
характеризует разность доходности между рынок и безрисковой доходности в
отношении к разности, которая присутствует в стандартных отклонениях. Данное
соотношение описывается следующей формулой:
 .
Учитывая тот факт, что ось ординат пересекается рыночной
линией в точке Rf, уравнение данной прямой может быть записано
следующим образом:
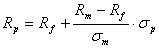 ,
В данной формуле  и
 характеризуются как
ожидаемая доходность и среднеквадратическое отклонение того или иного
эффективного портфеля инвестиций.
Существует два основных показателя, которыми характеризуется равновесие на рынке ценных бумаг. Эти показатели следующие:
ордината точки пересечения рыночной линии и вертикальной оси - что представляется как положение, которое на оси ординат занимает безрисковый актив;
премия за риск, которая характеризуется наклоном рыночной линии.
Далее представляется обоснованным рассмотреть недостатки модели САРМ.
Можно выделить отличные друг от друга точки зрения, которые затрагивают модель оценки финансовых активов. На протяжении определенного времени образовался ряд типовых мнений, которые как одобряют так и критикую данную модель. Далее приведем некоторые из них:
концепция САРМ, которая основывается на приоритете рыночного риска перед риском общим, представляется весьма полезной и имеется фундаментальное значение в концептуальном плане;
в теории данная система предоставляет весьма неплохо интерпретируемое представление о том, как взаимосвязаны риск и требуемая доходность, несмотря на это, те оценки доходности, которые могут быть найдены с использованием данной модели могут иметь ошибки;
ряд исследований, которые касались эмпирической проверки рассматриваемой модели, указывают на наличие значительный отклонений между данными расчетов и фактическими данные. Это является одной из причин для серьезной критики модели;
однофакторность модели выделяют в качестве ее основного недостатка;
модель САРМ также является не достаточно пригодной для корпоративным целей. Данный факт признается как теоретиками, так и практиками.
.2 Характеристика модели арбитражной теории
ценообразования (АРТ)
Модель арбитражного ценообразования, которая разработана Стефаном Россом в 1976 году представляет собой разновидность многофакторной модели. Можно сказать, что данная теория представляется менее усложненной, нежели САРМ, рассмотренная нами в предыдущем подпункта данной главы курсовой работы.
APT - это двухуровневая модель. Сначала определяются чувствительности к заранее выбранным факторам, а затем строится многофакторная модель, в которой роль факторов играют доходности по портфелям, имеющим единичную чувствительность к одному из факторов и нулевую чувствительность ко всем остальным.
Основой арбитражной теории ценообразования является следующее утверждение: в случае, если рынок равновесен, то арбитраж не представляется возможным. В том же случае, когда такая возможность возникает-то она быстро ликвидируется рынком. Основное уравнение, которые описывает ценообразование активов, может быть рассмотрено в качестве практического результата теории. Исходя из данного уравнения, стоимость актива изменяется под влиянием не только рыночного фактора (стоимости рыночного портфеля), но также и других факторов, которым относят в том числе нерыночные. Это могут быть такие факторы как курсы национальных валют, динамика цен на энергоносители, уровни безработицы и инфляции и прочие факторы. Если же в как факторы риска рассматривать только один фактор, а именно - стоимость рыночного портфеля, в таком случае уравнение будет идентично уравнению САРМ.
В том случае, когда всеми присутствующими на рынке
инвесторами будут осуществляться схожие биржевые операции, то как результат
этих действий мы будем наблюдать рост котировок тех или иных акций, что будем
являться следствием роста спроса на эти акции. Что же касается цен на акции,
которые относятся к другому типу-то она будет падать, так как многие инвесторы
будут стремиться продать их. В целях отображения зависимости доходности от
уровня рыночных цен, можно использовать формулу модуль бета, представленную
ниже:
 ,
В данной формуле P0 соответствует текущей цене той или иной ценной бумаги, Р 1 же в свою очередь определяет собой ожидаемую цену, которую планируется увидеть, когда инвестиционный период завершится.
Формула наглядно иллюстрирует тот факт, что курс ценный бумаг и их доходность находятся в обратной зависимости. Инвесторами будет осуществляться стратегия арбитража до того времени, пока не будут исчерпаны все арбитражные возможности. В таком случае, мы можем увидеть существование зависимости между чувствительности к рынку и доходностью ценных бумаг:
i = λ0 + λ1bi,
В данной формуле показатели λ0 и λ1 - принимаются как константы.
Приведенное выше уравнение характеризуется как уравнение образования цены того или иного финансового актива при использовании модели арбитражного ценообразования. Данное уравнение справедливо в том случае, когда формирование доходов осуществляется при влиянии одного фактора. Зависимость между доходностью и чувствительностью можно определить как линейную в том случае, когда присутствует состояние равновесия. В зависимости от многих факторов находятся параметры λ. Эти факторы могут включать в себя относительную несклонность инвесторов к риску, величину капитала и предпочтения коротких сроков. Данным уравнением описывается равновесное рыночное состояние, которое можно охарактеризовать тем, что уже исчерпаны возможности использования арбитража.