Материал: курс лекций ТО и практика СКМ
21
•
гигиенические
факторы
:
условия
труда
и
его
оплаты
,
политика
фирмы
,
психологический
климат
.
•
мотиваторы
:
предоставление
дополнительных
полномочий
,
продвиже
-
ние
,
успех
.
Основная
идея
этой
теории
состоит
в
том
,
что
состоянием
,
обратным
удовлетворению
,
является
не
неудовлетворение
,
а
отсутствие
удов
-
летворенности
.
Аналогично
состоянием
,
обратным
неудовлетворенности
,
явля
-
ется
не
удовлетворение
,
а
отсутствие
удовлетворенности
.
Это
не
игра
слов
,
а
очень
верное
и
точное
наблюдение
.
В
связи
с
этим
Ф
.
Герцберг
предложил
раз
-
личать
две
группы
потребностей
:
факторы
условий
и
факторы
роста
.
Факторы
условий
способны
вызывать
неудовлетворение
,
но
удовлетворения
их
действие
не
вызывает
.
К
ним
относятся
,
например
,
политика
администрации
,
условия
труда
,
заработная
плата
(
которой
,
сколько
бы
ее
ни
было
,
все
равно
будет
ма
-
ло
),
межличностные
отношения
с
коллегами
и
руководством
,
режим
труда
.
Факторы
роста
–
собственно
мотивы
–
не
ведут
к
неудовлетворенности
,
но
их
наличие
способно
вызвать
удовлетворение
.
К
ним
относятся
успех
,
про
-
движение
по
службе
,
признание
и
одобрение
,
высокая
ответственность
,
воз
-
можности
творческого
и
делового
роста
,
интересная
работа
.
С
этой
точки
зре
-
ния
создание
благоприятных
условий
труда
не
будет
способствовать
развитию
мотивации
,
но
предотвратит
возможную
неудовлетворенность
.
Для
развития
мотивации
необходимы
признание
,
уважение
,
самореализация
, «
обогащение
»
труда
и
т
.
д
.
Но
и
эта
модель
не
учитывает
индивидуальность
и
динамику
мо
-
тивации
.
Например
,
удовлетворение
трудом
не
обязательно
связано
с
произ
-
водством
–
человек
может
ориентироваться
на
дружеское
общение
в
коллекти
-
ве
,
и
инициирование
творчества
и
ответственности
не
приведет
к
росту
заинте
-
ресованности
в
производительном
труде
.
3.
Теория
мотивации
потребностей
А
.
Маслоу
провозглашает
последова
-
тельное
удовлетворение
человеческих
потребностей
.
В
теории
и
практике
ме
-
неджмента
модель
мотивации
А
.
Маслоу
,
основанная
на
уровневом
представ
-
лении
человеческих
потребностей
,
приобрела
широкую
известность
.
Согласно
А
.
Маслоу
человеческие
потребности
образуют
иерархическую
структуру
типа
пирамиды
.
Согласно
этой
модели
потребности
каждого
уровня
«
включаются
»
как
активные
мотивы
только
после
удовлетворения
потребностей
предыдущего
уровня
.
Такое
представление
о
мотивации
является
очень
приблизительным
,
поверхностным
и
не
соответствует
реальным
жизненным
ситуациям
.
Она
не
в
состоянии
объяснить
творческую
деятельность
(
осуществляемую
часто
при
не
-
22
Мотивация
Ожидаемый
результат
Ожидаемое
возна
-
граждение
Ожидаемая
ценность
вознаграждения
удовлетворенных
потребностях
«
низших
»
уровней
),
самоотверженные
поступ
-
ки
(
вопреки
опасности
и
потребности
самосохранения
)
и
т
.
п
.
Процессуальные
теории
мотивации
акцентируют
внимание
на
процес
-
се
мотивации
1.
Теория
В
.
Врума
(
теория
дожиданий
)
представляет
собой
следующую
формулу
:
2.
Теория
справедливости
.
Оценка
работником
своего
вознаграждения
в
сравнении
с
вознагражде
-
ниями
других
людей
за
аналогичную
работу
.
При
несправедливом
вознаграж
-
дении
–
снижается
эффективность
труда
3.
Теория
Портера
-
Лоулера
гласит
о
том
,
что
уровень
прилагаемых
ра
-
ботником
усилий
определяется
ценностью
вознаграждения
и
степенью
уверен
-
ности
в
том
,
что
данный
уровень
усилий
влечет
за
собой
ожидаемое
вознаграж
-
дение
.
К
мотивации
относятся
не
только
намерения
и
возможности
,
но
также
и
возможность
их
соотнесения
,
принятия
решения
,
а
также
воля
,
способствующая
реализации
решения
.
Отсутствие
хотя
бы
одного
из
этих
факторов
(
желаний
,
возможностей
их
осуществления
,
невозможность
принятия
самостоятельного
решения
или
безволие
)
разрушает
мотивацию
,
создавая
предпосылки
не
только
к
дизмотивации
,
но
и
к
развитию
неврозов
,
конфликтов
.
Принципиальным
об
-
стоятельством
является
то
,
что
все
мотивы
,
действия
и
результаты
деятельно
-
сти
подвергаются
оценке
со
стороны
общества
,
самой
личности
,
и
,
тем
самым
,
сама
оценка
выступает
важным
компонентом
мотивации
в
менеджменте
.
5.
Контроль
как
функция
менеджмента
Проверка
выполнения
поставленных
задач
,
исходящих
из
стратегических
и
тактических
целей
организации
–
есть
контроль
.
Контроль
–
процесс
опреде
-
ления
,
оценки
и
информации
об
отклонениях
действительных
значений
от
за
-
данных
или
их
совпадении
и
результатах
анализа
.
Контролировать
можно
цели
,
(
цель
/
цель
),
ход
выполнения
плана
(
цель
/
будет
),
прогнозы
(
будет
/
будет
),
раз
-
витие
процесса
(
будет
/
есть
).
Сущность
контроля
раскрывает
механизмы
:
a)
сбора
,
обработки
и
анализа
информации
о
фактических
результатах
;
b)
сравнения
фактических
и
плановых
показателей
;
c)
выявления
отклонений
и
выявления
причин
;
d)
корректировки
;
23
e)
разработка
стандартной
системы
отчетности
.
В
практике
менеджмента
существуют
разные
виды
контроля
.
Предварительный
контроль
осуществляется
до
начала
работы
и
направ
-
лен
на
проверку
стартовых
условий
деятельности
.
Проверяется
соответствие
ресурсов
заданным
критериям
,
осуществляется
диагностика
профпригодности
сотрудников
.
Текущий
контроль
осуществляется
в
процессе
социокультурной
деятель
-
ности
,
где
сопоставляются
поставленные
цели
и
полученные
результаты
.
Заключительный
контроль
проводится
по
завершению
работы
.
Данный
вид
контроля
необходим
для
выявления
и
устранения
проблем
,
возникавших
в
процессе
работы
,
для
вознаграждения
сотрудников
за
полученные
результаты
.
Существует
типология
контроля
по
видам
деятельности
.
Финансовый
контроль
охватывает
такие
виды
функционирования
орга
-
низации
,
как
:
a)
стратегические
задачи
и
перспективное
планирование
;
b)
получение
финансовой
отчетности
от
подразделений
;
c)
стандартные
формы
отчетности
по
подразделениям
и
для
компании
в
целом
(
прибыль
,
издержки
,
финансовое
состояние
и
т
.
д
.);
d)
высшее
/
среднее
звено
:
аппарат
контролера
;
e)
Филиалы
:
финансовая
служба
,
бухгалтерия
;
f)
часть
функций
передается
низовым
звеньям
(
административный
кон
-
троль
).
Административный
контроль
обеспечивает
:
a)
выполнение
намеченных
социально
-
значимых
программ
и
проектов
программ
(
связан
с
планированием
);
b)
учет
и
анализ
хозяйственных
показателей
(
производство
,
уровень
реа
-
лизации
социокультурной
услуги
);
c)
долю
на
рынке
социокультурных
услуг
,
долю
продукта
,
в
сегменте
профессионально
ориентированной
деятельности
d)
состояние
портфеля
востребованности
в
актуальном
сегменте
рынка
.
Следует
понимать
,
что
если
управленческий
контроль
требует
централи
-
зации
,
то
административный
основан
на
децентрализации
деятельности
.
Важно
правильно
выбрать
перечень
проверяемых
параметров
и
установить
задания
и
критерии
их
выполнения
.
Актуальной
проблемой
в
социально
-
культурном
сег
-
менте
выступает
такой
вид
контроля
,
как
контроль
качества
.
Условиями
эффективного
контроля
выступает
1)
наличие
планов
, 2)
раз
-
витый
учет
, 3)
отлаженная
система
информации
и
4)
рациональная
организаци
-
24
онная
структура
(
четкость
распорядительства
).
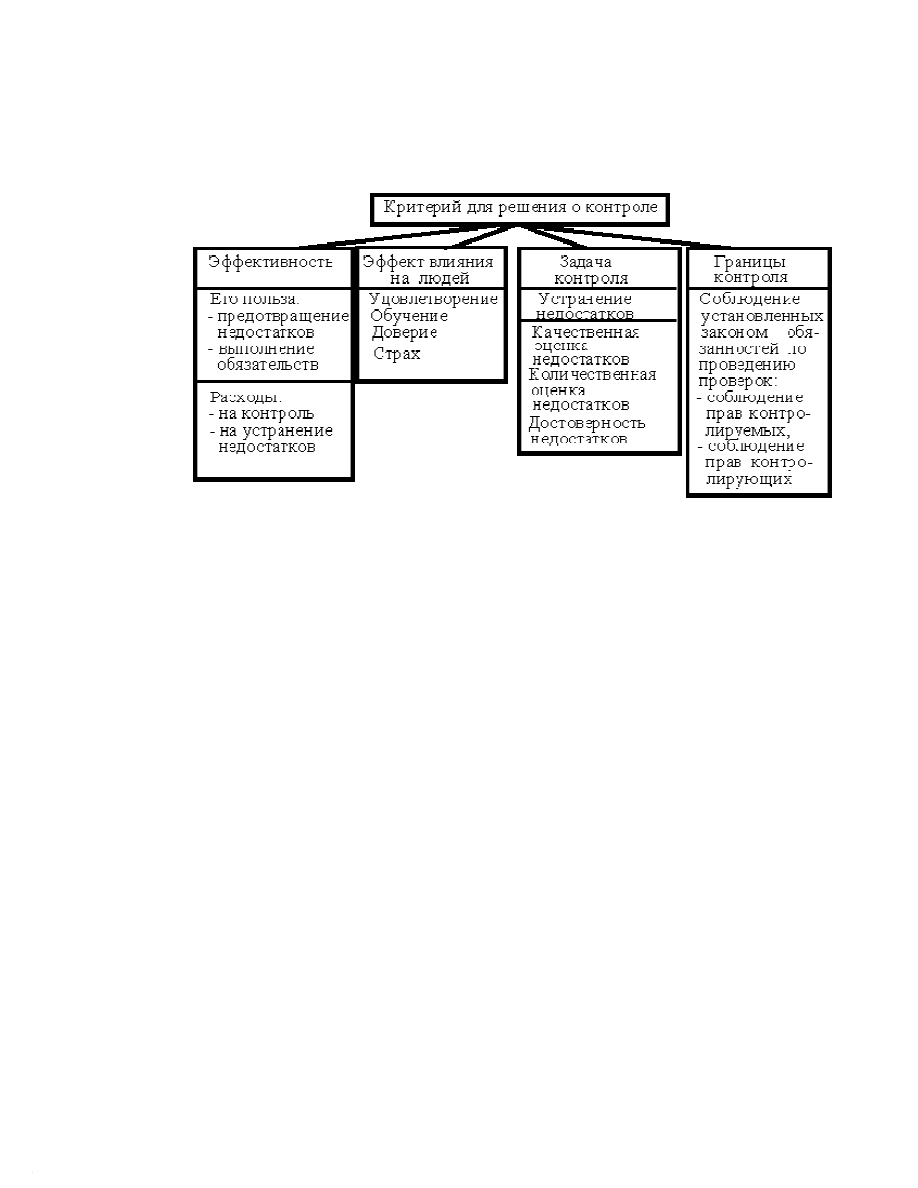
Для
принятия
решения
о
кон
-
троле
и
организации
процессов
контроля
могут
иметь
значение
ряд
критериев
:
его
эффективность
,
эффект
влияния
на
людей
,
задачи
контроля
и
его
границы
(
рис
.3).
Рис
.3.
Критерии
принятия
решения
о
контроле
Частные
функции
социокультурного
менеджмента
Частные
функции
социокультурного
менеджмента
можно
разделить
на
две
основные
подгруппы
:
реализация
функций
в
области
маркетинга
и
финан
-
совое
управление
организацией
1.
Реализация
функций
в
области
маркетинга
включает
:
•
организацию
сбора
и
обработки
маркетинговой
информации
для
обеспе
-
чения
эффективной
деятельности
социокультурного
института
;
•
выбор
целевых
рынков
и
их
сегментирование
на
рынке
социально
-
культурных
услуг
;
•
применение
маркетинговых
решений
по
культурному
продукту
;
•
выбор
и
взаимодействие
с
каналами
продвижения
продукта
;
•
продвижение
и
позиционирование
учреждения
на
рынке
социально
-
культурных
услуг
;
•
выбор
и
реализацию
ценовой
политики
;
•
планирование
и
анализ
эффективности
маркетинговой
деятельности
.
2
.
Финансовое
управление
организацией
включает
:
приобретение
финан
-
совых
средств
;
использование
финансовых
средств
;
управление
рентабельно
-
стью
услуги
;
структурирование
капитала
и
имущества
;
управление
платежными
средствами
и
проведение
платежного
оборота
;
финансовое
планирование
и
фи
-
нансовый
контроль
.
25
Функции
менеджмента
по
сфере
деятельности
Вспомогательные
функции
в
деятельности
социокультурных
организаций
могут
быть
следующие
:
1.
Перспективное
и
текущее
экономическое
и
социальное
планирование
.
2.
Учет
и
отчетность
.
3.
Экономический
анализ
.
4.
Техническая
подготовка
производства
социально
-
культурной
услуги
.
5.
Управление
технологическими
процессами
реализации
услуг
.
6.
Оперативное
управление
производством
социокультурных
программ
.
7.
Реализация
социально
-
культурных
услуг
.
8.
Организация
работы
с
кадрами
.
9.
Организация
труда
и
заработной
платы
.
10.
Материально
-
техническое
обеспечение
.
11.
Финансовая
деятельность
.
Моделирование
процессов
управления
и
методы
управления
в
социально
-
культурной
сфере
Процесс
управления
–
это
деятельность
объединенных
в
определенную
систему
субъектов
управления
,
направленная
на
достижение
целей
организации
путем
реализации
определенных
функций
с
использованием
методов
управле
-
ния
.
В
общем
смысле
процесс
управления
состоит
из
общих
функций
управле
-
ния
,
которые
объединяются
в
циклы
управления
.
Моделирование
процесса
управления
в
социально
-
культурной
деятельности
связано
с
обеспечением
вос
-
требованности
соответствующих
услуг
в
конкурентной
среде
и
включает
в
себя
координацию
таких
составляющих
как
:
ресурсная
база
(
материальные
,
кадро
-
вые
,
финансовые
,
информационные
ресурсы
),
реализация
функций
управления
и
видов
деятельности
.
Проблема
моделирования
процессов
управления
в
социокультурной
дея
-
тельности
непосредственным
образом
связана
с
политикой
,
как
совокупно
-
стью
всех
нормативных
требований
и
способов
их
осуществления
.
Сущ
-
ность
политики
организации
включает
в
себя
:
принципы
социально
-
значимой
деятельности
;
основные
цели
,
объек
-
ты
,
сферы
деятельности
;
требования
к
ее
организации
.
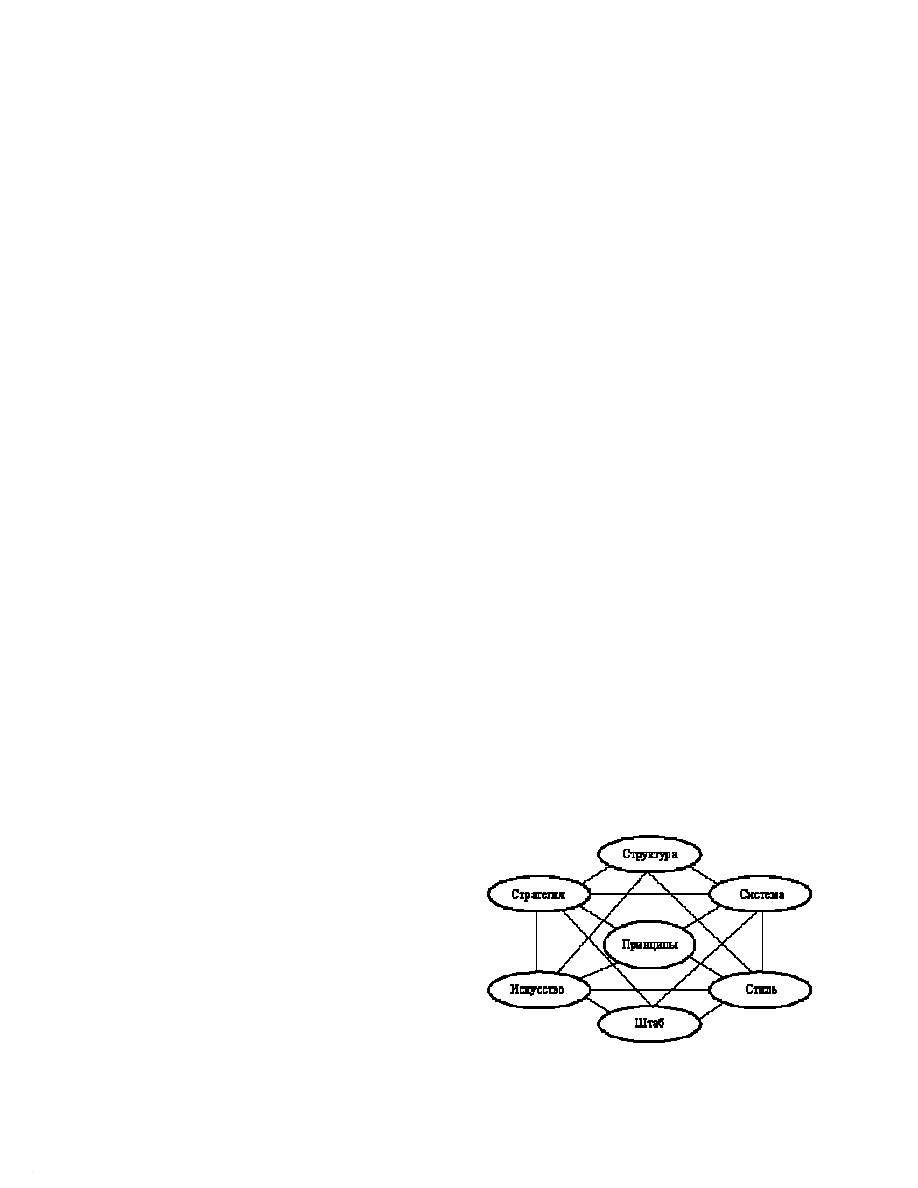
Рис
.4.
Элементы
функционирования
организации