Курсовая работа (т): Экономико-статистический анализ производительности и оплаты труда на предприятии
Анализируя структуру фонда оплаты труда по направлениям использования,
можно отметить, что наибольший удельный вес занимает постоянная часть оплаты
труда рабочих. Анализ использования фонда оплаты труда в 2012 году по сравнению
с 2011 годом показал, что повременная оплата труда по тарифным ставкам выросла
на 7286,1 тыс. руб. или на 5,5%, при этом значительно уменьшились доплаты на
2380,1 тыс. руб. или на 7,1%. В целом структура фонда оплаты труда по видам
выплат изменилась по сравнению 2012 года с 2011 незначительно, однако возросли
по сравнению с 2011г. премии за производственные результаты, напрямую зависящие
от результатов производства, удельный вес которых в 2012 году составил 16,9% -
эту тенденцию можно считать положительной
5.2 Индексный анализ фонда оплаты труда на предприятии
Для изучения динамики средней заработной платы ОАО «Вологодская сбытовая компания» необходимо использовать систему индексов - индекс переменного состава, фиксированного состава и индекс структурных сдвигов. Вопрос выбора индекса решается задачами исследования. Рассмотрим факторы, определяющие динамику ФЗП (таблица 5.2).
Таблица 5.2 Исходные данные для факторного анализа динамики ФЗП
|
Факторы, влияющие на изменение ФЗП |
2011г. |
2012г. |
Абсолютное отклонение (+, -) |
|
Среднесписочная численность работников, чел. |
458 |
544 |
+86 |
|
Средний уровень оплаты труда, тыс. руб. |
14,9 |
15,55 |
+0,65 |
Среднесписочная численность в 2012 году по сравнению с 2011 годом увеличилось на 86 человека или на 22,6 %.
Влияние каждого фактора на изменение фонда заработной платы определяют следующим образом:
прирост или уменьшение фонда заработной платы в связи с изменением
численности работающих:
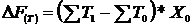 , (5.2)
где
 - средний уровень оплаты труда в базисном и отчетном
году,
 ,
 - среднесписочная численность работников
соответственно в базисном и в отчетном году.
прирост
или уменьшение фонда заработной платы за счет изменения уровня оплаты труда:
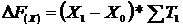 , (5.3)
где
 - средний уровень оплаты труда в отчетном году.
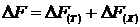 . (5.4)
 (544-458)*14,9
= +1281,4 тыс. руб.;
 (15,55-14,9)*544
= +353,6 тыс. руб.
 1281,4+353,6=+1635
тыс. руб.
Следовательно, общее изменение фонда заработной платы составит 1635 тыс. руб. за счет увеличения численности работающих на 86 человек (что привело к увеличению фонда оплаты труда на 1281,4 тыс. руб.) и увеличения среднего уровня оплаты труда на 0,65 тыс. руб. (фонд оплаты труда при этом увеличился на 353,6 тыс. руб.).
Динамика ФЗП предприятия напрямую зависит от динамики среднего уровня оплаты труда, для расчета которой используются индексы переменного, постоянного состава и влияния структурных сдвигов.
Индекс
переменного состава рассчитывается по следующей формуле:
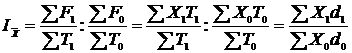 , (5.5)
где
 ,
 - фонд
начисленной заработной платы отдельных категорий работников (или всего
персонала предприятия) в отчетном и базисном периодах.
Он показывает динамику среднего уровня оплаты труда под влиянием двух факторов:
изменения заработной платы у различных групп и категорий работников;
структурных изменений в составе работающих, т.е. соотношения между численностью работников с высоким и низким уровнем оплаты труда.
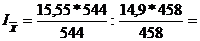 1,044 или
104,4%.
Индекс показывает, что в отчетном году по сравнению с предыдущим средний уровень заработной платы увеличился на 4,4% за счет изменения средней заработной платы отдельных категорий персонала и удельного веса численности работников с различным уровнем оплаты труда.
Для
устранения влияния структурного фактора следует воспользоваться индексом
фиксированного состава заработной платы, который рассчитывается по следующей
формуле:
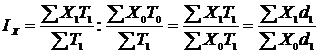 . (5.6)
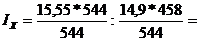 1,24 или
124%.
Уровень заработной платы увеличился в 2012г. на 24 процента без учета структурного фактора, то есть только в результате изменения уровней заработной платы работников в отчетном периоде по сравнению с базисным. При изменении факторного признака х, результативный признак у изменяется в сторону увеличения. Связь прямая тесная между признаками.
Влияние
структурного фактора можно определить с помощью индекса структурных сдвигов:
 . (5.7)
 0,842 или
84,2%.
Значит,
средний уровень заработной платы в 2012г. в зависимости от изменения удельного
веса численности работников с различным уровнем заработной платы снизился на
15,8%. Снижение заработной платы произошло в результате продолжающегося
инфляционного процесса, вследствие чего в организации неоднократно поднимался
минимальный оклад труда.
5.3 Аналитическая группировка, выявляющая зависимость средней заработной платы работника на предприятии от производительности труда (объема выработки (реализации) продукции)
Выполним анализ взаимосвязей на основе аналитической группировки.
Исследуем зависимость заработной платы работника (у) от факторного признака (х
- объем выработки (реализации) работ, услуг, тыс.руб.), представленных в
таблице 5.3 исходных данных. Прежде всего, преобразуем их путем ранжирования
массивов данных у=f(x).
Таблица 5.3 - Исходные данные для выполнения факторного анализа
|
№ п/п |
Ранжированный факторный признак х1 |
Соответствующий уровень заработной платы работника у |
|
1 |
59,8 |
36,15 |
|
2 |
60,96 |
36,95 |
|
3 |
63,76 |
36,14 |
|
4 |
63,92 |
36,47 |
|
5 |
71,46 |
37,09 |
|
6 |
72,69 |
38,81 |
|
7 |
74,36 |
39,95 |
|
8 |
74,97 |
39,11 |
|
9 |
77,1 |
42,01 |
|
10 |
86,8 |
42,14 |
|
11 |
91,04 |
43,95 |
|
12 |
94,34 |
44,14 |
Корреляционное поле для факторов представлено в приложении 3 на рисунке 1.
На основании расположения точек можно сделать предварительный вывод о наличии и направлении взаимосвязи между результативным и факторным признаком. На рисунке наблюдает не сильная взаимосвязь между результативным и факторным признаками. Закрытые интервалы подразделяются травные и неравные. Величина равного интервала находится по формуле
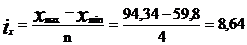 (5.2.1.1)
Таблица 5.4 - Аналитическая группировка данных наблюдения
|
Номер группы, j |
№ i=1…n в j-й гр |
|
|
|
|
|
1 |
|
|
|
|
|
|
59,8 - 68,44 |
1 |
59,80 |
36,15 |
-0,28 |
0,08 |
|
|
2 |
60,96 |
36,95 |
0,52 |
0,27 |
|
|
3 |
63,76 |
36,14 |
-0,29 |
0,08 |
|
|
4 |
63,92 |
36,47 |
0,04 |
0,00 |
|
Сумма |
4 |
248,44 |
145,71 |
-0,01 |
0,43 |
|
Среднее |
|
62,11 |
36,43 |
0,00 |
0,11 |
|
2 |
|
|
|
|
|
|
68,44 - 77,08 |
1 |
71,46 |
37,09 |
-1,65 |
2,72 |
|
|
2 |
72,69 |
38,81 |
0,07 |
0,00 |
|
|
3 |
74,36 |
39,95 |
1,21 |
1,46 |
|
|
4 |
74,97 |
39,11 |
0,37 |
0,14 |
|
Сумма |
4 |
293,48 |
154,96 |
0 |
4,33 |
|
Среднее |
|
73,37 |
38,74 |
0 |
1,08 |
|
3 |
|
|
|
|
|
|
77,08 - 85,72 |
1 |
77,10 |
42,01 |
0 |
0 |
|
Сумма |
1 |
77,10 |
42,01 |
0 |
0 |
|
Среднее |
|
77,10 |
42,01 |
0 |
0 |
|
4 |
|
|
|
|
|
|
85,72 - 94,34 |
1 |
86,80 |
42,14 |
-1,27 |
1,61 |
|
|
2 |
91,04 |
43,95 |
0,54 |
0,29 |
|
|
3 |
94,34 |
44,14 |
0,73 |
0,53 |
|
Сумма |
3 |
272,18 |
130,23 |
0 |
2,44 |
|
Среднее |
|
90,73 |
43,41 |
0 |
0,81 |


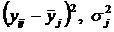
Составим итоговую аналитическую таблицу 5.5 по полученной группировке.
Таблица 5.5 - Итоговая аналитическая таблица
|
Номер группы |
|
|
|
|
|
59,8 - 68,44 |
62,11 |
36,43 |
4 |
0,11 |
|
68,44 - 77,08 |
73,37 |
38,74 |
4 |
1,08 |
|
77,08 - 85,72 |
77,10 |
42,01 |
1 |
0 |
|
85,72 - 94,34 |
90,73 |
43,41 |
3 |
0,81 |
|
сумма |
303,31 |
160,59 |
12 |
2,00 |
|
Показатели |
|
|
|
|


 =75,83
 =40,153
 0,50
Анализируя таблицу 5.5, можно сделать вывод, что преобладают месяцы с объемом реализации в пределах от 59,8 до 68,4 тыс.руб. (это 4 месяцев, доля которых составляет 33%) и в пределах от 68,4 до 77,08 тыс.руб. (это 4 месяцев, доля которых составляет также 33%).
Согласно построенной группировке средний объем реализации составил 75,83 тыс.руб., средняя заработная плата - 40,15 тыс. руб., дисперсия - 0,5.
На корреляционном поле построим линию групповых средних - эмпирическую линию регрессии групповых средних (приложение 3 рис.2).
Вычислим групповые средние. Определим в каждой группе средние значения результативного признака (табл. 5.6).
Измерение тесноты связи в аналитической группировке вытекает из правила
сложения дисперсий. Общая дисперсия у - характеризует вариацию результативного
признака у от всех влияющих на него факторных признаков [11].
Таблица 5.6 - Расчет дисперсий
|
Номер группы |
|
|
|
|
|
|
|
|
1 |
62,11 |
36,43 |
4 |
0,11 |
-3,72 |
13,84 |
55,35 |
|
2 |
73,37 |
38,74 |
4 |
1,08 |
-1,41 |
1,99 |
7,95 |
|
3 |
77,10 |
42,01 |
1 |
0 |
1,86 |
3,46 |
3,46 |
|
4 |
90,73 |
43,41 |
3 |
0,81 |
3,26 |
10,63 |
31,88 |
|
сумма |
303,31 |
160,59 |
12 |
2,00 |
|
29,91 |
98,65 |
|
Показатели |
|
|
|
|
|
|
|


 7,4824,66
Межгрупповая дисперсия у - характеризует вариацию результативного
признака у от вариации факторного признака, положенного в основание группировки
(х).
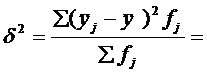 8,22 (5.8)
Групповые
дисперсии и средняя из групповых - характеризуют вариацию результативного
признака у от всех факторных признаков, кроме признака, по которому построена
группировка (х) [12].
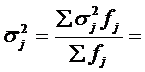 24,66
(5.9)
Используя
правило сложения дисперсий, определим неизвестную дисперсию по двум известным:
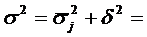 8,22+24,66=32,88
(5.10)
Факторный признак объем реализации определяет вариацию результативного признака на 75%, то есть можно сказать о том, что изменение сильно оказывает влияние на изменение среднемесячной заработной платы.
Дисперсионное отношение характеризует удельный вес вариации, связанной с группировочным признаком.
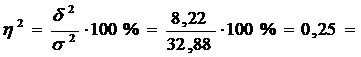 % (5.11)
Вариация объема реализации на 25% определяет вариацию заработной платы работника.
Эмпирическое
корреляционное отношение характеризует тесноту корреляционной зависимости, т.е.
степень ее приближения к функциональной связи
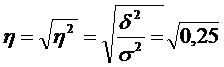 = 0,5 (5.12)
Значение
 = 0,2 показывает заметную корреляционную связь по
шкале Чэддока между исследуемым явлением заработной платы работника и
группировочным признаком объемом реализации.
Численное
значение общей дисперсии равно 32,88. Величина этой дисперсии характеризует
изменение заработной платы под влиянием всех условий. Дисперсионное отношение
характеризует удельный вес вариации, связанной с группировочным признаком.
6. Дисперсионный анализ выявленных в группировках взаимосвязей средней заработной платы работника на предприятии и производительности труда
Сущность дисперсионного анализа заключается в измерении и разложении общего объема вариации по источникам и оценке достоверности влияния факторов. При этом степень влияния факторов оценивается по удельному весу соответствующей межгрупповой дисперсии в общей дисперсии. По результатам аналитической группировки установим существенность влияния объема реализации продукции на формирование значений величины средней заработной платы работника.
Межгрупповая дисперсия у - характеризует вариацию результативного
признака у от вариации факторного признака, положенного в основание группировки
(х).
8,22
Групповые
дисперсии и средняя из групповых - характеризуют вариацию результативного
признака у от всех факторных признаков, кроме признака, по которому построена
группировка (х) [12].
24,66