Курсовая работа (т): Экономико-статистический анализ производительности и оплаты труда на предприятии
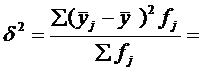 125,69
(2.18)
Групповые
дисперсии и средняя из групповых - характеризуют вариацию результативного
признака у от всех факторных признаков, кроме признака, по которому построена
группировка (х) [12].
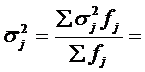 11,49
(2.19)
Используя
правило сложения дисперсий, определим неизвестную дисперсию по двум известным:
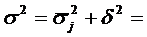 125,69+11,49=137,19
(2.20)
Дисперсионное
отношение характеризует удельный вес вариации, связанной с группировочным
признаком.
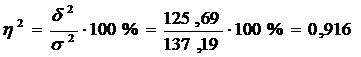 (2.21)
Вариация средней зарплаты работников на 91,6% определяет вариацию производительности труда.
Эмпирическое
корреляционное отношение характеризует тесноту корреляционной зависимости, т.е.
степень ее приближения к функциональной связи
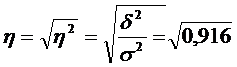 = 0,957 (2.22)
Анализ
полученных значений показателей  и σ говорит о том, что средняя заработная плата работников
в текущем году составляет 40,5 тыс.руб., отклонение от среднего уровня в ту или
иную сторону составляет в среднем 0,957.
3. Дисперсионный анализ выявленной в группировке взаимосвязей производительности труда работников на предприятии и основных экономических показателей условий производства
Сущность дисперсионного анализа заключается в измерении и разложении общего объема вариации по источникам и оценке достоверности влияния факторов. При этом степень влияния факторов оценивается по удельному весу соответствующей межгрупповой дисперсии в общей дисперсии. По результатам аналитической группировки установим существенность влияния средней заработной платы на формирование значений величины производительности труда.
Межгрупповая дисперсия у - характеризует вариацию результативного
признака у от вариации факторного признака, положенного в основание группировки
(х).
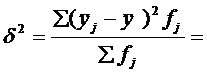 125,69 (3.1)
Групповые дисперсии и средняя из групповых - характеризуют вариацию
результативного признака у от всех факторных признаков, кроме признака, по
которому построена группировка (х) [12].
11,49 (3.2)
Используя правило сложения дисперсий, определим неизвестную дисперсию по двум известным:
137,19 (3.3)
Факторный признак средней заработной платы определяет вариацию результативного признака, то есть можно сказать о том, что изменение средней заработной платы сильно оказывает влияние на изменение производительности труда.
Дисперсионное отношение характеризует удельный вес вариации, связанной с
группировочным признаком.
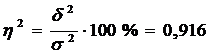 (3.4)
Вариация средней заработной платы на 91,6% определяет вариацию производительности труда.
Эмпирическое корреляционное отношение характеризует тесноту
корреляционной зависимости, т.е. степень ее приближения к функциональной связи
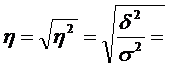 0,957 (3.5)
Т.к.
значение  = 0,957, то можно сделать вывод о том, что между
исследуемым явлением производительностью труда и группировочным признаком
средней заработной платой весьма высокая корреляционная связь.
Сформулируем гипотезу:
различия между объемом реализации по группам не существенны.
различия между объемом реализации по группам существенны.
Используем критерий Фишера как отношение большей дисперсии к меньшей:
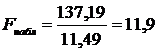 (3.6)
По таблице предельных значений F - критерия Фишера, при числе степеней свободы n1=n1 - 1 = 12-1=11, к2 = n2-1 - 12-2 = 10 и принятом уровне значимости d = 0,05 находим границы двухсторонней критической области критерия:
Fкр - (0,05 ;9; 11)-±2,86
Так как Fтабл > Fnp (11,9 > 2,86), то гипотеза отклоняется и признаётся статистическая значимость, надёжность связи. [9]
Следовательно, гипотезу Н0 отвергаем.
Таким образом, на пятипроцентном уровне значимости можно утверждать, что результатам группировки не противоречит гипотеза Н1, то есть различия между размерами производительности труда существенны, а значит, влияние размера средней заработной платы на производительность труда существеннее, чем влияние всех остальных факторов.
Эта связь является надежной и статистически значимой.
4. Исследование основной тенденции динамики производительности труда работников на предприятии методом аналитического выравнивания с осуществлением прогноза показателя
Для того чтобы дать количественную модель, выражающую основную тенденции. Изменения уровней динамического ряда во времени, используется аналитическое выравнивание ряда динамики.
Основным содержанием метода аналитического выравнивания в рядах динамики
является то, что общая тенденция развития рассчитывается как функция времени:
ŷt = f (t), (4.1)
где yt - уровни динамического ряда, вычисленные по соответствующему аналитическому уравнению на момент времени t.
Определение теоретических (расчетных) уровней ŷt производится на основе так называемой адекватной математической модели, которая наилучшим образом отражает (аппроксимирует) основную тенденцию ряда динамики.
Простейшими моделями (формулами), выражающими тенденцию развития,
являются:
линейная функция - прямая ŷt = a0 + a1t , (4.2)
где a0 , a1 - параметры уравнения; t - время;
показательная функция ŷt = a0 at1 ; (4.3)
степенная функция - кривая второго порядка (парабола)
ŷt = a0 + a1t + a2t2 . (4.4)
Для расчета параметров a и b вводится система нормальных уравнений:
+ bΣt = ΣyΣt + bΣt2 = Σyt
Для решения системы составим следующую таблицу 4.1.
Таблица 4.1 - Выравнивание ряда динамики производительности труда по способу наименьших квадратов
|
Годы |
Производительность труда Yt |
t |
Расчетные величины |
Выравнивание значение произво-дительности труда, Yt |
|
|
|
|
|
Y*t |
t2 |
|
|
2004 |
47,08 |
-4 |
-188,32 |
16 |
52,54 |
|
2005 |
54,12 |
-3 |
-162,36 |
9 |
55,89 |
|
2006 |
58,06 |
-2 |
-116,12 |
4 |
59,24 |
|
2007 |
69,14 |
-1 |
-69,14 |
1 |
62,59 |
|
2008 |
70,01 |
0 |
0 |
0 |
65,94 |
|
2009 |
75,14 |
1 |
75,14 |
1 |
69,29 |
|
2010 |
72,49 |
2 |
144,98 |
4 |
72,64 |
|
2011 |
73,16 |
3 |
219,48 |
9 |
75,99 |
|
2012 |
74,27 |
4 |
297,08 |
16 |
79,34 |
|
ИТОГО |
593,47 |
|
200,74 |
60 |
593,46 |
Если ∑t = 0, то система
примет следующий вид:
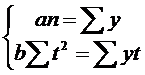
откуда находим a и b:
 ;
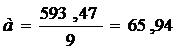
 ;
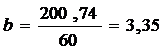
Рассчитанные параметры a и b подставляем в исходное уравнение динамики:
 65,94+3,35
t
В уравнении прямой: если b<0 - тенденция снижения, если b>0, тенденция роста.
В нашем примере b>0, следовательно, производительность труда в течение 9 лет повышалась. Значение a показывает среднее количество отработанных дней в году одним работником. Значение b показывает, как ежегодно в среднем изменяется уровень динамики.
В нашем примере производительность труда повышалась ежегодно в среднем на 3,35 тыс. руб./чел.
График фактических и выровненных значений производительности труда представлен в приложении 3 рисунок 1.
Распределение координатных значений на графике подтверждает, что производительность труда имеет тенденцию увеличения (b>0), причем ежегодно с 2004 по 2012 года она увеличивалась в среднем на 3,35 тыс. руб.
По выбранной функции найдем прогнозные оценки: точечные прогнозы и доверительные интервалы прогноза.
Точечный прогноз будет рассчитан по исходному уравнению динамики:
65,65+5,42 t
В таблице 4.2 представлены расчеты по прогнозированию производительности труда.
Таблица 4.2 - Расчеты по прогнозированию производительности труда
|
Годы |
Производительность труда Yt |
t |
Расчетные величины |
Выравнивание значение производительности труда, Yt |
|
|
|
|
|
Yt |
t2 |
|
|
2004 |
47,08 |
-6 |
-282,48 |
36 |
33,13 |
|
2005 |
54,12 |
-5 |
-270,6 |
25 |
38,55 |
|
2006 |
58,06 |
-4 |
-232,24 |
16 |
43,97 |
|
2007 |
69,14 |
-3 |
-207,42 |
9 |
49,39 |
|
2008 |
70,01 |
-2 |
-140,02 |
4 |
54,81 |
|
2009 |
75,14 |
-1 |
-75,14 |
1 |
60,23 |
|
2010 |
72,49 |
0 |
0 |
0 |
65,65 |
|
2011 |
73,16 |
1 |
73,16 |
1 |
71,07 |
|
2012 |
74,27 |
2 |
148,54 |
4 |
76,49 |
|
2013 |
- |
3 |
0 |
9 |
81,91 |
|
2014 |
- |
4 |
0 |
16 |
87,33 |
|
2015 |
- |
5 |
0 |
25 |
92,75 |
|
2016 |
- |
6 |
0 |
36 |
98,17 |
|
ИТОГО |
593,47 |
0 |
-986,2 |
182 |
853,45 |
Согласно полученному уравнению производительность труда будет увеличиваться ежегодно в среднем на 5,42 тыс. руб.
Прогнозный тренд по выровненному значению на 4 года вперед представлен в
Приложении 3 рис.2.
5. Статистический анализ фонда оплаты труда на предприятии
.1 Анализ размера и структуры фонда оплаты труда предприятия
Приступая к анализу использования фонда заработной платы (ФЗП), включаемого в себестоимость продукции, в первую очередь необходимо рассчитать абсолютное и относительное отклонение фактической его величины в отчетном году по сравнению с предыдущими годами.
Абсолютное отклонение (ФЗПабс) определим сравнением использованных
средств на оплату труда (ФЗП2007) в 2012 году с фондом заработной платы в 2011
году (ФЗП2006) за данный период в целом по предприятию, производственным
подразделениям и категориям работников:
ΔФЗПабс = ФЗП2012 - ФЗП 2011 (5.1)
где D ФЗП абс - абсолютное отклонение по фонду зарплаты;
ФЗП2011 - фонд заработной платы за 2011 год;
ФЗП2012- фонд заработной платы 2012 год.
ΔФЗПабс = 64636,8 - 52737,3 = +11899,5 тыс. руб.
Абсолютное отклонение само по себе не характеризует использование фонда зарплаты. Фонд заработной платы в 2012 года возрос на 11899,5 тыс. руб. по сравнению с предыдущим годом.
Относительное отклонение рассчитывается как разность между отчётным и
предшествующим годом, скорректированным на коэффициент изменения объема производства
и при этом необходимо учитывать, что корректируется только переменная часть
ФЗП.
DФЗПотн= ФЗП2012 -ФЗП2011ск = ФЗП2012- (ФЗП2011пер. х Квп + ФЗП2011пост.)(5.2)
где D ФЗП отн - относительное отклонение по фонду зарплаты;
ФЗП2012 - фонд заработной платы за 2012 год
ФЗП2011ск- фонд заработной платы 2011 года скорректированный на
коэффициент изменения объема производства;
ФЗП2011пер.- переменная часть фонда заработной платы 2011 года
ФЗП2011пост - постоянная часть фонда заработной платы 2011 года
Квп - коэффициент изменения объема производства.
DФЗПотн = 64636,8 - (6693,6 х 1,183 + 46043,7) = 64636,8 -53962,2 = +10674,6 тыс. руб.
Следовательно, на анализируемом предприятии имеется перерасход фонда заработной платы в размере +10674,6 тыс. рублей в сравнении с 2006 годом.
Постоянная часть оплаты труда не изменяется при увеличении или спаде
объема производства (зарплата рабочих по тарифным ставкам, зарплата служащих по
окладам, все виды доплат, оплата труда работников непромышленных производств и
соответствующая им сумма отпускных). Для анализа фонда заработной платы
рассмотрим данные в таблице 5.1.
Таблица 5.1 - Исходные данные для анализа фонда заработной платы (т.руб)
|
Показатель |
2011г. |
2012г. |
Отклонение в 2012 г. к 2011г. |
|||
|
|
сумма |
уд.вес |
сумма |
уд.вес |
сумма |
уд.вес |
|
Переменная часть оплаты труда рабочих: |
6693,6 |
12,7 |
10934,4 |
16,9 |
+4240,8 |
+4,2 |
|
По сдельным расценкам |
-- |
-- |
- |
- |
- |
- |
|
Премии за производственные результаты |
6693,6 |
12,7 |
10934,4 |
16,9 |
+4240,8 |
+4,2 |
|
Постоянная часть оплаты труда рабочих: |
30054,2 |
57,0 |
34853,1 |
54,0 |
+4798,9 |
-3,0 |
|
Повременная оплата труда по тарифным ставкам |
16734 |
31,7 |
24020,1 |
37,2 |
+7286,1 |
+,5,5 |
|
Доплаты |
9684,0 |
18,4 |
7303,9 |
11,3 |
-2380,1 |
-7,1 |
|
Оплата отпусков рабочих |
3636,2 |
6,9 |
3529,1 |
5,5 |
-107,1 |
-1,4 |
|
Всего оплата труда рабочих |
36747 |
69,7 |
45787 |
+70,8 |
+9039 |
+1,1 |
|
Фонд заработной платы РСС, в том числе: |
15989,5 |
30,3 |
18849 |
29,2 |
+2859,8 |
-1,1 |
|
Оплата отпусков служащих |
1,5 |
1641,9 |
2,5 |
+861,4 |
+1,0 |
|
|
Оплата труда служащих |
15209 |
28,8 |
17207 |
26,6 |
+1998 |
-2,2 |
|
Общий фонд оплаты труда |
52737 |
100 |
64636 |
100 |
+11899 |
0 |
|
Переменная часть |
6693 |
12,7 |
10934 |
16,9 |
+4240 |
+4,2 |
|
Постоянная часть |
46043 |
87,3 |
53702 |
83,1 |
+7658 |
-4,2 |