Дипломная (вкр): Анализ оборачиваемости оборотных активов и выявление резервов эффективности их использования
Как видно, наибольший удельный вес в общей стоимости товарных запасов занимают цветочные культуры - 45 %; примерно одинаковые доли имеют аксессуары для растений и посадочный материал - 20% и 14% соответственно.
В результате анализа мы получили суммы дополнительно
привлеченных оборотных средств в результате замедления оборачиваемости
оборотных активов.
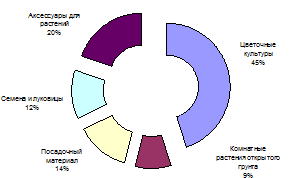
Рисунок 6. Структура товарных запасов для перепродажи ТОО
"КРОНА" в 2011 г.
Таблица 6
Перерасход оборотных средств ТОО "КРОНА" в результате замедления оборачиваемости оборотных активов (тыс. тг.)
|
2009 год |
2010 год |
2011 год |
|
87553 |
312,3 |
52609 |
|
Результат: снижение рентабельности продаж; ухудшение рациональности хозяйственной деятельности |
||
|
|
||
Система обобщающих и частных показателей оборачиваемости оборотных средств основывается на двух взаимосвязанных финансовых коэффициентах: коэффициенте оборачиваемости и длительности одного оборота, характеризующих эффективность использования оборотного капитала, а частности оборачиваемость оборота материально-производственных запасов, оборачиваемость и срок погашения дебиторской задолженности т.д.
По своему содержанию показатели оборачиваемости являются прямыми показателями эффективности ресурсного типа, т.е. характеризующими отношение эффекта к затратам. В качестве эффекта применяется исходный финансовый показатель - выручка от продаж. Количественно затраты выражаются через показатели авансированных ресурсов, что дает основание относить показатели оборачиваемости к ресурсному типу. Другими словами, оборачиваемость характеризуется сопоставлением показателей объема продукции и величины авансированных оборотных средств.
На длительность нахождения средств в обороте влияют факторы внешнего и внутреннего характера.
К внешним факторам относятся: сфера деятельности организации; отраслевая принадлежность; масштабы организации; экономическая ситуация в стране и связанные с ней условия хозяйствования.
Внутренние факторы - ценовая политика организации, структура активов, методика оценки запасов.
Резервы и пути ускорения оборачиваемости оборотных средств в обобщенном виде зависят от двух факторов: объемов производства, сбыта и размера оборотных средств. Чтобы ускорить оборачиваемость, необходимо:
совершенствовать производство и сбыт, нормализовать размещение оборотных средств;
полностью и ритмично выполнять планы хозяйственной деятельности;
совершенствовать организацию производства и сбыта, внедрять прогрессивные формы и методы;
совершенствовать расчеты с поставщиками и покупателями;
улучшать претензионную работу;
ускорять оборот денежных средств за счет улучшения инкассации выручки, строгого лимитирования остатков денежных средств в кассах предприятия, в пути, на расчетном счете в банке;
свести к минимуму запасы хозяйственных материалов, малоценных и быстроизнашивающихся предметов, инвентаря, спецодежды на складе, сократить подотчетные суммы, расходы будущих периодов;
не допускать роста дебиторской задолженности.
Эффективность использования оборотных средств предприятий, следовательно, зависит, прежде всего, от умения ими, улучшать организацию производства и сбыта, повышать уровень коммерческой и финансовой работы.
Особое внимание уделяется изучению причин выявленных по отдельным видам оборотных активов и разработке мер по их оптимизации. Рост товарных запасов может быть результатом недостатков в организации торговли, рекламе, изучении спроса покупателей, другой маркетинговой деятельности, наличия невостребованных и неходовых производств.
Большие остатки денежных средств в кассе и в пути возникают в связи с неритмичным развитием сбыта, несвоевременной сдачей выручки в банк, неиспользуемых денежных средств и другими нарушениями кассовой дисциплины. Сверхнормативные остатки прочих товарно-материальных ценностей являются результатом наличия или приобретения излишних и ненужных материалов, сырья, топлива, малоценных и быстроизнашивающихся предметов, других материальных ценностей. Снизить запасы товаров, материалов, сырья, топлива до оптимальных размеров можно путем их оптовой реализации или бартерных сделок, равномерного и частого завоза. Нормализации остатков товаров и денежных средств в кассе в пути способствует ритмичное развитие товарооборота.
На счетах в банке должны храниться минимально необходимые
суммы денежных средств, а все свободные остатки следует перечислять в досрочное
погашение полученных кредитов, вкладывать в ценные бумаги, предоставлять кредит
юридическим и физическим лицам. При перерасходе средств фондов специального
назначения и резервов основное внимание уделяется разработке мер по его
погашению и предупреждению.
.2 Факторный анализ показателей оборачиваемости оборотных
средств
Показатели оборачиваемости оборотных средств можно рассматривать в качестве результативного показателя с выделением факторов первого и последующих порядков. Продолжительность оборота оборотных средств зависит от среднего размера оборотных средств и выручки от реализации. Поэтому, общее изменение скорости оборота будет складываться из двух составляющих: среднегодовой размер оборотных активов (ОА ср.) - фактор первого порядка, и выручка от продаж (Выр.р.) - фактор второго порядка.
Изменение продолжительности оборота оборотных средств за счет
изменения среднего размера оборотных активов рассчитывается таким образом:
ΔВ(ОА ср.) = Т х ΔОА ср. / Выр.р.0; (22)
Подставляя имеющиеся данные в формулу, мы получим, что продолжительность одного оборота оборотных средств в днях в 2011 г. за счет изменения среднего размера оборотных активов увеличилась на 170 дней (для удобства можно использовать таблицу 4).
В целом с 2009 по 2011 год изменение оборотных активов отрицательно, хотя и не слишком существенно, повлияло на оборачиваемость оборотных активов и на период их оборота, что в основном вызвано увеличением общей массы оборотных активов и в частности нерациональной хозяйственной стратегией в части закупки материалов и сбыта готовой продукции. Для увеличения оборачиваемости предприятию нужно держать оборотные активы в более ликвидной форме и не допускать роста и больших перепадов дебиторской задолженности и товарной продукции на складе, то есть пересмотреть маркетинговую политику по сбыту продукции, если это в принципе возможно.
Влияние фактора второго порядка (выручки от реализации продукции) на изменение результативного показателя выражается:
ΔВ (Выр.р.) = Т х ОА ср.1
х [ (1 / Выр.р.1) - (1 / Выр.р.0) ]; (23)
Получаем следующее:
ΔВ (Выр.р.) = 365 х 92598
х [ (1 / 181361) - (1 / 121827)] = -91 день;
Размер средних оборотных средств на оборачиваемость оборотных активов повлиял в сторону увеличения продолжительности оборота на 170 дней, а увеличение выручки от продаж уменьшило продолжительность оборота на 91 день. Разнонаправленное влияние факторов привело к общему изменению продолжительности оборота на 79 дней (170-91=79). Следовательно, стремление увеличить выручку от продаж всегда будет давать положительный результат в виде увеличения скорости оборота оборотных активов.
Далее рассчитывается доля влияния каждого составляющего
выручки от реализации на время оборота оборотных средств:
ΔВ (Выр.р.) = ΔВВыр.р.(ПЗ) + ΔВВыр.р.(КР) + ΔВВыр.р.(УР) + ΔВВыр.р.(РП); (24)
За счёт себестоимости (переменных затрат):
ΔВВыр.р.(ПЗ) = ΔВ(Выр.р.) х ΔПЗ / ΔВыр.р.; (25)
ΔВВыр.р.(ПЗ) = -91 х (164049,77 - 105965,718) / 59534,335 = -84,2 дня;
За счёт коммерческих расходов:
ΔВВыр.р.(КР) = ΔВ(Выр.р.) х ΔКР / ΔВыр.р.; (26)
ΔВВыр.р.(КР) = -91 х
(18869,557-15368,35) / 59534,335 = -5,35 дней;
За счёт результата от продаж (прибыли):
ΔВВыр.р.(РП) = ΔВ(Выр.р.) х ΔРП / ΔВыр.р.; (27)
ΔВВыр.р.(РП) = -91 х (1441,711-492,635) / 59534,335 = -1,45;
Баланс отклонений сходится:
ΔВ (Выр.р.) = ΔВВыр.р.(ПЗ) + ΔВВыр.р.(КР) + ΔВВыр.р.(УР) + ΔВВыр.р.(РП) =
-84,2-5,35-1,45= -91; (28)
Каждая из трех составляющих выручки от продажи товаров повлияла на продолжительность одного оборота оборотных активов в днях в сторону уменьшения, а значит, каждый фактор внес свой в клад в увеличение скорости оборота: изменение (увеличение) коммерческих расходов сократило продолжительность оборота на 5 дней; изменение (увеличение) себестоимости реализованных товаров - на 84 дня; изменение (увеличение) прибыли от продаж - на 1 день. Самым значительным оказалось влияние себестоимости.
Однако положительному влиянию роста выручки от реализации не
удалось перекрыть отрицательное влияние на продолжительность одного оборота
оборотных активов среднегодовой стоимости оборотных средств. Но как выяснилось
столь значительный рост не был связан с ростом товарных запасов, он обусловлен
существенным ростом дебиторской задолженности покупателей и заказчиков перед
ТОО "КРОНА", сокращением ее скорости оборота с 37,1 в 2010 г. до 4,75
оборота в 2011 г.
.3 Эффективность использования оборотных активов и пути ее
повышения
Для повышения оборачиваемости оборотных средств предприятию ТОО "КРОНА" необходимо более эффективно использовать оборотные средства и изменить величину товарооборота и его структуру, использовать прогрессивные способы реализации продукции и др. Предприятию рекомендуется снизить запасы материалов до оптимального уровня, увеличить ликвидность оборотных активов (снижением доли материалов и увеличением денежных средств) и не допускать роста и больших перепадов дебиторской задолженности и товарной продукции на складе, то есть пересмотреть маркетинговую политику по сбыту товаров.
Чтобы ускорить оборачиваемость, необходимо:
совершенствовать производство и сбыт, нормализовать размещение оборотных средств: для повышения экономической эффективности производства, и сбыта продукции необходимо интенсивнее использовать созданный производственный потенциал, добиваться ритмичности производства и сбыта продукции;
полностью и ритмично выполнять планы хозяйственной деятельности;
совершенствовать организацию производства и сбыта, внедрять прогрессивные формы и методы: разработка плана поставки, плана реализации, контроль над выполнением указанных планов по срокам, получение продукции от цехов, организации отгрузки и другие функции;
совершенствовать расчеты с поставщиками и покупателями;
улучшать претензионную работу;
ускорять оборот денежных средств за счет улучшения инкассации выручки, строгого лимитирования остатков денежных средств в кассах предприятия, в пути, на расчетном счете в банке;
свести к минимуму запасы хозяйственных материалов, малоценных и быстроизнашивающихся предметов, инвентаря, спецодежды на складе, сократить подотчетные суммы, расходы будущих периодов;
не допускать роста дебиторской задолженности. Для этого необходимо:
избегать дебиторов с высоким риском неоплаты, например покупателей, представляющих организации, отрасли или страны, испытывающие серьезные финансовые трудности;
периодически пересматривать предельную сумму отпуска товаров в долг исходя из финансового положения покупателей и своего собственного; при продаже большого количества товаров немедленно выставлять счета покупателям, с тем чтобы они получили их не позднее чем за день до наступления срока платежа;
определять срок просроченных платежей на счетах дебиторов, сравнивая этот срок со средним по отрасли, с данными у конкурентов и с показателями прошлых лет;
при предоставлении займа или кредита требовать залог на сумму не ниже величины дебиторской задолженности по предстоящему платежу, пользоваться услугами учреждений и организаций, взыскивающих долги при наличии поручительства;
гасить задолженность путем зачета, т.е. предоставления встречного однородного требования, замены первоначального обстоятельства другим или предоставления иного исполнения долговых обязательств;
продавать долги дебиторов банку, осуществляющему факторинговые операции, или другим организациями на основе договора цессии, если потери от невозвращенного долга существенно меньше, чем средства, которые необходимо потратить на его взыскание;
обменивать дебиторскую задолженность на акции или доли участия в ставном капитале предприятия-должника в целях усиления своего влияния в его бизнесе.
Эффективность использования оборотных средств предприятий, следовательно, зависит, прежде всего от умения управлять ими, улучшать организацию производства и сбыта, повышать уровень коммерческой и финансовой работы.
Особое внимание уделяется изучению причин выявленных
отклонений по отдельным видам оборотных активов и разработке мер по их
оптимизации. Рост товарных запасов может быть результатом недостатков в
организации торговли, рекламе, изучении спроса покупателей, другой маркетинговой
деятельности, наличия невостребованных и неходовых товарных групп.
ЗАКЛЮЧЕНИЕ
Состояние и эффективность использования оборотных средств - одно из главных условий успешной деятельности предприятия. Ограниченность ресурсов, нестабильность рыночной экономики, инфляция, неплатежи, и другие кризисные явления вынуждают предприятия изменять свою политику по отношению к оборотным активам, искать новые источники пополнения, изучать проблему эффективности их использования, их оптимальных размеров.
Оборотные средства - это совокупность денежных средств, авансированных для создания и использования оборотных производственных фондов и фондов обращения, которые обеспечивают непрерывность процесса производства и продажи продукции.
Наличие оборотных средств в минимально необходимых размерах, обеспечивающих нормальную производственную и коммерческую деятельность предприятия, является непременным условием успешного выполнения ими своих функций.
Для любого вида анализа требуется достоверная и качественная информация. После проверки полноты и достоверности информации проводится ее аналитическая обработка, т.е. определяется система показателей, изучение которых требуется для достижения целей проводимого анализа. Эти показатели либо уже содержатся в подобранной информации, либо исчисляются в процессе ее аналитической обработки. Аналитическая обработка информация возможна с помощью современных программных средств.
Следует отметить, что большинство программных продуктов экономического анализа ориентировано на ретроспективный анализ финансовых коэффициентов. Многие же вопросы финансового анализа до сих пор остаются мало проработанными. Так, общепринято, что центром финансового управления на предприятии является управление финансовыми потоками. При этом оперативное управление именно денежным потоком позволяет обеспечить платежеспособность организации. Эта задача должна тесно переплетаться с задачами учета реализации продукции, регулирования объема продаж и закупок, т.е. она вписывается в комплексную универсальную систему управленческих задач; но в современных программных продуктах эта задача проработана недостаточно.
Ретроспективный анализ позволяет сформировать качественную исходную информацию для последующего прогнозирования и планирования.
Постепенно на рынке появляются новые программные продукты, которые обеспечивают решение аналитических задач, но изменение внешних и внутренних факторов хозяйствования, в свою очередь, ставит новые более сложные задачи. Решение таких аналитических задач - это серьезная теоретическая и методологическая проработка в органическом единстве с программными продуктами.
Изучение теоретических аспектов понятия "резервы" позволяет сделать следующие выводы. Понятие "резервы" применяется в науке и практике анализа деятельности хозяйствующих субъектов в двояком смысле. Во-первых, резервами считаются материально-вещественные ресурсы, которые временно не используются по назначению. Эти резервы создаются для дополнительных потребностей, для того, чтобы воспользоваться ими при определенных обстоятельствах. Они выражены в конкретных материально-вещественных элементах, это запасы сырья, материалов, топлива, полуфабрикатов, неустановленного оборудования, свободных производственных площадей.