Дипломная (вкр): Анализ оборачиваемости оборотных активов и выявление резервов эффективности их использования
Период инкассации долга (Tинк.) рассчитывается исходя из ожидаемой
выручки от реализации с отсрочкой платежа за анализируемый период:
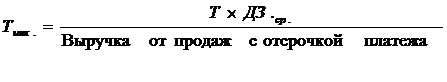 (17)
Формирование процедуры инкассации дебиторской задолженности:
В составе этой процедуры должны быть предусмотрены сроки и формы предварительного и последующего напоминаний покупателям о дате платежей, возможности и условия пролонгирования долга по предоставленному кредиту, условия возбуждения дела о банкротстве несостоятельных дебиторов.
Оборачиваемость запасов характеризует подвижность средств, которые предприятие вкладывает в создание запасов: чем быстрее денежные средства, вложенные в запасы, возвращаются на предприятие в форме выручки от реализации готовой продукции, тем выше деловая активность организации.
Расчёт периода оборачиваемости денежных средств и краткосрочных
финансовых вложений выглядят следующим образом:
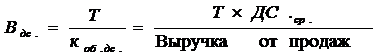 (18)
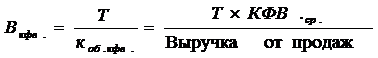 (19)
Список рассчитываемых коэффициентов может быть расширен, в зависимости от целей анализа и составных элементов оборотного капитала (например коэффициент оборачиваемости готовой продукции и др).
4. Рентабельность оборотного капитала.
Рентабельность оборотного капитала иллюстрирует способность компании получать прибыль от осуществления основной деятельности, т.е. своих обычных хозяйственных операций. Прибыль от основной деятельности исключает элементы прибыли от продажи активов или владения корпоративными правами других предприятий. Поскольку оборотные средства предприятия - это та часть активов, которые непосредственно и практически ежедневно используются в процессе деятельности предприятия, при оценке эффективности их использования целесообразно сопоставить операционную прибыль со средним значением оборотных средств за период.
Рентабельность оборотного капитала дает комплексную оценку эффективности использования оборотных средств предприятия. Рентабельность показывает объем прибыли от реализации продукции (работ, услуг), приходящийся на 1 тенге средств, вложенных в деятельность предприятия. Показатель рентабельности оборотного капитала рассчитывается по формуле:
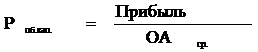 (20)
Р об.кап. = стр. 140 (Ф.№2) / средняя по стр. 290 (Ф.№1);
Показатель может быть представлен в виде произведения двух других индикаторов: рентабельности продаж и оборачиваемости текущих активов.
Рентабельность средств наиболее полно характеризует
эффективность финансовой деятельности предприятий, соизмеряя результаты с
затратами. Рентабельность оборотного капитала обычно изучают за длительный
период (5-10 лет); анализируют абсолютные размеры и темпы ее изменения, а
главное выявляют прогнозные резервы роста.
.4 Анализ оборачиваемости оборотных активов ТОО "КРОНА"
Рациональное использование оборотных средств способствует увеличению сбыта товара с меньшей суммой материальных и денежных затрат, высвобождение которых является дополнительным источником повышения эффективности хозяйственной деятельности. В результате ускорения оборота высвобождаются оборотные средства, меньше требуется запасов сырья, топлива, материалов, а, следовательно, высвобождаются и денежные ресурсы.
Расчет коэффициентов оборачиваемости представлен в таблице 5.
Показателем, дающим наиболее обобщенное представление о хозяйственной активности предприятия, является коэффициент оборачиваемости активов.
Расчеты основных коэффициентов показывают следующее: скорость оборота всех оборотных средств организации снижается: если в 2009г. оборотные активы совершили 2,58 оборота, в 2010 г. 3,41, то в 2011г. количество совершенных активами оборотов сократилось до 1,96 раза. Снижение коэффициента оборачиваемости увеличивает продолжительность одного оборота в днях за период 2009-2011 гг., с некоторым уменьшением продолжительности оборота в 2010 г. - на 34 дня, но со значительным увеличением в 2011 г. - на 79 дней.
В отношении запасов организации: скорость их оборота
увеличивается, что является положительной тенденцией, быстрее происходит
движение и изменение формы запасов, что снижает риск омертвления денежных
средств в запасах; в 2009 г. запасы успевали совершить один оборот за 61 день,
в 2010 г. - за 42 дня, в 2011 г. - за 30 дней. Чем ниже данный показатель, тем
эффективнее работа торговой организации. Скорость оборачиваемости дебиторской
задолженности снижается, это является отрицательной характеристикой организации
расчетов с дебиторами, увеличение продолжительности оборота дебиторской
задолженности в днях приводит к тому, что из оборота отвлекаются свободные денежных
средства.
Таблица 5.
Показатели оборачиваемости ТОО "КРОНА"
|
Показатель |
2009 г. |
2011 г. |
Изменение (+) |
||
|
|
|
|
|
2010 г. к 2009 г. |
2011 г. к 2010 г. |
|
Выручка от реализации продукции (работ, услуг), тыс. тг. |
76418 |
121827 |
181361 |
45409 |
59534 |
|
Среднегодовая сумма оборотных средств, тыс. тг. |
29597,5 |
35770 |
92598 |
6172,5 |
56828 |
|
Коэффициент оборачиваемости оборотных средств |
2,58 |
3,41 |
1,96 |
0,82 |
-1,45 |
|
Продолжительность оборота, дней |
141 |
107 |
186 |
-34 |
79 |
|
Среднегодовая сумма запасов, тыс. тг. |
12678 |
13988 |
14776 |
1310 |
788 |
|
Коэффициент оборачиваемости запасов |
6,03 |
8,71 |
12,27 |
2,68 |
3,56 |
|
Продолжительность оборота, дней |
61 |
42 |
30 |
-19 |
-12 |
|
Среднегодовая сумма дебиторской задолженности, тыс. тг. |
6752,5 |
3284 |
38197,5 |
-3468,5 |
34913,5 |
|
Коэффициент оборачиваемости дебиторской задолженности |
11,32 |
37,10 |
4,75 |
25,8 |
-32,3 |
|
Продолжительность оборота, дней |
32 |
10 |
77 |
-22 |
67 |
Основным фактором ускорения оборачиваемости в системе
управления оборотными средствами - обоснованное относительное снижение запасов:
чем меньшим запасом удается поддерживать ритмичность
производственно-технологического процесса (в нашем случае товарооборота), тем
выше эффективность и рентабельность деятельности экономического субъекта.
3. Выявление резервов эффективности использования оборотных активов
оборотный запас актив финансовый
3.1 Последствия ускорения (замедления) оборачиваемости
оборотных средств
В рамках исследования, в соответствии с изученной методикой
анализа оборотных активов необходимо графически представить их структуру
(рисунок 4,5), для определения наиболее значимых их составляющих. В параграфе
2.1. фрагментарно были исследованы оборотные активы, рассчитаны показатели
структуры и динамики за анализируемый период.
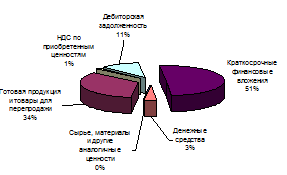
Рисунок 4. Структура оборотных активов ТОО "КРОНА"
за 2010 год
Графическое представление структуры определяет, что
существенно значимыми составляющими оборотных активов являются: краткосрочные
финансовые вложения - 51 %; товары для перепродажи - 34 %; дебиторская
задолженность - 11 %. С точки зрения вида деятельности объекта исследования,
нас в большей степени интересует дебиторская задолженность и товары для
перепродажи. Краткосрочные финансовые вложения, учитывая данные бухгалтерской
отчетности, являются предоставленными другим организациям займами.
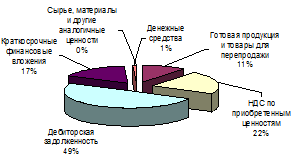
Рисунок 5. Структура оборотных активов ТОО "КРОНА"
за 2011 год
В 2011 г. удельный вес краткосрочных финансовых вложений сократился до 17%, по-прежнему существенная доля в общей сумме оборотных активов принадлежит товарам для перепродажи - 11 %; также увеличилась доля дебиторской задолженности в оборотных средствах - до 49%, что уже является отрицательным моментом: в 2011 г. половина всех оборотных средств организации используется не для целей хозяйственного оборота, исключено из него, что естественно снижает эффективность хозяйственной деятельности организации.
В современных условиях многие предприятия испытывают недостаток оборотных средств, т. е. такую ситуацию, когда норматив превышает сумму оборотных средств. Причиной его возникновения может стать невыполнение плана по прибыли, использование прибыли на цели, не предусмотренные планом, несвоевременное финансирование норматива оборотных средств, отвлечение оборотных средств, т. е. иммобилизация.
Иммобилизация оборотных средств представляет собой выбытие их из непрерывного планомерного кругооборота. Всякая иммобилизация оборотных средств свидетельствует о неэффективном их использовании, приводит к замедлению оборачиваемости и ухудшению платежеспособности предприятия. Следует различать иммобилизацию, возникшую в результате использования оборотных средств не по назначению, т. е. на цели, вообще не связанные с кругооборотом средств и иммобилизацию, возникшую вследствие замедления кругооборота средств на отдельных его стадиях.
Можно выделить следующие основные пути ускорения оборачиваемости оборотных средств:
на стадии подготовки к производству - расчет научно обоснованных норм и нормативов оборотных средств;
на стадии производства - сокращение длительности производственного цикла посредством автоматизации, комплексной механизации, применения новейших научных открытий и технических изобретений, замена дорогостоящих материалов более дешевыми, повторное использование тары, инструмента, ритмичность выпуска продукции и т. д;
на стадии обращения - увеличение объема и обеспечение ритмичности продажи продукции, что способствует бесперебойной отгрузке покупателям и своевременному поступлению денежных средств за нее на расчетный счет; развитие системы расчетов в народном хозяйстве, своевременное оформление документов и строгое соблюдение платежной дисциплины.
Показатели оборачиваемости помогают определить, насколько эффективно предприятие использует свои активы и источники их финансирования.
Оборачиваемость характеризует величину средств, которое предприятие должно вкладывать в бизнес для нормального его функционирования.
Коэффициенты оборачиваемости помогают оценить эффективность не только управления предприятием в целом, но и отдельных служб. Анализ оборачиваемости позволяет выявить скрытые резервы капитала на предприятии и тем самым иногда отказаться от использования заемного "платного" финансирования.
Финансовое положение предприятия во многом определяется тем, насколько быстро средства, вложенные в активы, превращаются в реальные деньги. Ускорение оборачиваемости оборотных средств позволяет либо при том же объеме продаж высвободить из оборота часть оборотных средств, либо при той же величине оборотных средств - увеличить объем продаж. В связи с этим показатели оборачиваемости также называют показателями деловой активности. Для оценки эффективности использования активов применяются показатели оборачиваемости активов в целом, оборотных активов, а также производственных запасов и дебиторской задолженности.
Коэффициент оборачиваемости оборотных активов отражает число оборотов, совершённых имуществом за анализируемый период. Он является показателем стимулятором и, следовательно, должен иметь тенденцию к увеличению. Характеризует эффективность использования предприятием всех имеющихся в распоряжении ресурсов, независимо от источников их привлечения. Данный коэффициент показывает сколько раз за год совершается полный цикл производства и обращения, приносящий соответствующий эффект в виде прибыли.
Оборачиваемость за анализируемые периоды с 2009 г. по 2010 г. увеличилась с 2,58 до 3,41, а с 2010 г. по 2011 г. резко сократилась с 3,41 до 1,96, что является отрицательной тенденцией и свидетельствует о падении темпов товарооборота, сбыта, понижении эффективности использования ресурсов, общей рентабельности производства, а также повышении нестабильности финансового состояния предприятия. Причём, оборачиваемость снизилась как из-за роста оборотных активов, так и из-за снижения выручки.
Продолжительность оборота является расшифровкой показателя
оборачиваемости и показывает, за сколько дней оборотные активы проходят полный
цикл. В результате ускорения оборачиваемости оборотных средств происходит
условное высвобождение оборотных средств, то есть их экономия. Она выражается в
днях и рассчитывается следующим образом:
Воа = Т / К об.оа = T х ОА ср. / Выручка от реализации; (20)
Если в 2009 году период одного оборота составил 141 дней, то в 2010 году - 107 дней, а в 2011 году - 186 дней.
При замедлении оборачиваемости происходит дополнительное привлечение оборотных средств для обслуживания производства, то есть перерасход.
Дополнительное привлечение оборотных средств вследствие
замедления оборачиваемости рассчитывается следующим образом:
rОакт = (Воа 1 - Воа 0) х Выр.р 1 / T 1; (21)
За 2009 год перерасход оборотных средств составил 87552,5 тысяч тенге, то есть эти средства не участвовали в обороте, из-за этого уменьшилась эффективность использования оборотного капитала и общая рентабельность предприятия. За 2006 год перерасход уменьшился в 280 раз до 312,3 тысяч тенге, но остался положительным, что совпадает с замедлением темпа падения оборачиваемости оборотных активов и говорит о сократившемся, но имеющем место падении эффективности использования оборотного капитала. За 2011 год дополнительное привлечение оборотных активов увеличилось до 52608,9 тысяч тенге, что говорит об ухудшении рациональности хозяйственной деятельности предприятия и ещё большем уменьшении рентабельности производства.
Скорость оборота товарно-материальных запасов является одним из важнейших факторов, влияющих на общую оборачиваемость оборотного капитала. Период обращения запасов - это средний период времени, необходимый для превращения сырья в готовую продукцию и последующей продажи.
При увеличении оборачиваемости запасов соответственно уменьшается и период одного оборота. Что является положительным изменением и говорит о том, что предприятие рационально использует ресурсы. Оборотные активы сосредотачиваются в ликвидной форме и это приводит к увеличению их оборачиваемости и увеличению прибыли.
В отношении запасов организации: скорость их оборота увеличивается, что является положительной тенденцией, быстрее происходит движение и изменение формы запасов, что снижает риск омертвления денежных средств в запасах; в 2009 г. запасы успевали совершить один оборот за 61 день, в 2010 г. - за 42 дня, в 2011 г. - за 30 дней. Чем ниже данный показатель, тем эффективнее работа торговой организации.
Так как существенная доля запасов ТОО "КРОНА" принадлежит товарам для перепродажи, руководству следует отслеживать иммобилизацию оборотных средств в разрезе групп товарной продукции. Для этого необходимо изучать структуру товаров для перепродажи, следить за ее изменениями поквартально. За недостаточностью данных мы проанализировали структуру товаров для перепродажи только за 2011 г., были получены следующие результаты (рисунок 6).