Дипломная (вкр): Анализ оборачиваемости оборотных активов и выявление резервов эффективности их использования
Периодический пересмотр предельной суммы кредита. Определение предельных размеров предоставляемых кредитов должно исходить из финансовых возможностей предприятия, прогнозируемого числа получателей кредита и оценки уровня кредитного риска. Фиксированный максимальный предел суммы задолженности может быть дифференцирован по группам предстоящих дебиторов, исходя из финансового состояния отдельных клиентов.
Использование возможности оплаты дебиторской задолженности векселями, ценными бумагами, поскольку ожидание оплаты "живыми деньгами" может обойтись гораздо дороже.
Формирование принципов осуществления расчетов предприятия с контрагентами на предстоящий период. Эти принципы должны быть дифференцированы по отношению к поставщикам сырья и материалов и покупателям готовой продукции и определять два основных направления:
формирование приемлемых форм расчета с контрагентами. При формировании приемлемых форм расчета следует учитывать, что при покупке продукции наиболее эффективными являются расчеты с использованием векселей, а при продаже продукции - расчеты посредством аккредитива.
Выявление финансовых возможностей предоставления фирмой товарного (коммерческого) или потребительского кредита. Осуществление этих форм кредита требует наличия у промышленного предприятия достаточных резервов высоколиквидных активов для обеспечения платежеспособности на случай несвоевременного выполнения контрагентами принятых на себя обязательств.
Определение возможной суммы оборотных средств, отвлекаемых в дебиторскую задолженность по товарному и потребительскому кредиту, а также по выданным авансам. Расчет этой суммы должен основываться на объеме закупки и продажи продукции; сложившейся практике кредитования партнеров, сумме оборотных активов предприятия, в том числе сформированных за счет собственных финансовых средств, формировании необходимого уровня высоколиквидных активов, обеспечивающих постоянную платежеспособность предприятия, правовых условиях дебиторской задолженности и др.
Формирование условий обеспечения взыскания дебиторской задолженности. В процессе формирования этих условий на фирме должна быть определена система мер, гарантирующих получение долга. К таким мерам относятся: оформление товарного кредита обеспеченным векселем, требование страхования дебиторами кредитов, предоставляемых на продолжительный период и др.
Формирование системы штрафных санкций за просрочку исполнения обязательства контрагентами-дебиторами.
Определение процедуры взыскания дебиторской задолженности.
Эта процедура должна предусматривать сроки и форму предварительного и последующего напоминания контрагентам-дебиторам о дате платежа, возможность пролонгирования долга, срока и порядка взыскания долг и другие действия.
использование современных форм рефинансирования дебиторской задолженности. Развитие рыночных отношений и инфраструктуры финансового рынка РК позволяют использовать предприятиям ряд новых форм управления дебиторской задолженностью - ее рефинансирование, т.е перевод в другие формы оборотных активов предприятия (денежные активы, краткосрочные ценные бумаги). Основными формами рефинансирования дебиторской задолженности являются факторинг, учет векселей, форфейтинг.
Управление денежными средствами.
В процессе кругооборота оборотные средства неизбежно меняют свою функциональную форму и в сфере обращения в результате реализации готовой продукции превращаются в денежные средства. Денежные средства в основном хранятся на расчетном (текущем) счете предприятия в банке, так как подавляющая часть расчетов производится в безналичном порядке. В небольших суммах денежные средства находятся в кассе предприятия. Кроме того, денежные средства покупателей могут находиться в аккредитивах и других формах расчетов до момента их окончания.
Денежные средства - наиболее ликвидные активы и долго не задерживаются на данной стадии кругооборота. Однако в определенном размере они постоянно должны присутствовать в составе оборотных средств, иначе предприятие может быть признано неплатежеспособным.
Управление денежными средствами осуществляется с помощью прогнозирования денежного потока, т.е. поступления (притока) и использования (оттока) денежных средств. Определение денежного притока и оттоков в условиях нестабильности и инфляции может быть весьма приблизительным и только на короткий период времени: месяц, квартал
Рассчитывается величина предполагаемых поступлений денежных средств от реализации продукции с учетом среднего срока оплаты счетов и продажи в кредит. Учитывается также изменение дебиторской задолженности за избранный период, что может увеличивать или уменьшить приток денежных средств. Кроме того, определяется влияние внереализованных операций и прочих поступлении.
Параллельно прогнозируется отток денежных средств т.е. предполагаемая оплата сетов за поступившие товары (услуги), а главным образом - погашенные кредиторские задолженности. Предусматриваются платежи в бюджет, налоговые органы и внебюджетные фонды. Выплаты дивидендов, процентов, оплата труда работников предприятия, возможные инвестиции и другие расходы.
В итоге определяется разница между притоком и оттоком денежных средств - чистый денежный поток со знаком плюс или минус. Если сумма оттока превышает приток, то рассчитывается величина краткосрочного финансирования в виде банковской ссуды или других поступлений для того, чтобы обеспечить прогнозируемый денежный поток.
Анализ и управление денежным потоком позволяют определить его оптимальный
уровень, способность предприятия рассчитаться по своим текущим обязательствам и
осуществлять инвестиционную деятельность.
.3 Эффективность использования оборотных средств
В системе мер, направленных на повышение эффективности работы предприятия и укрепление его финансового состояния, важное место занимают вопросы рационального использования оборотных средств. Проблема улучшения использования оборотных средств стала еще более актуальной в условиях формирования рыночных отношений. Интересы предприятия требуют полной ответственности за результаты своей производственно-хозяйственной деятельности.
Поскольку финансовое положение предприятий находится в прямой зависимости от состояния оборотных средств и предполагает соизмерение затрат с результатами хозяйственной деятельности и возмещение затрат собственными средствами, предприятия заинтересованы в рациональной организации оборотных средств - организации их движения с минимально возможной суммой для получения наибольшего экономического эффекта.
Эффективность использования оборотных средств характеризуется системой экономических показателей, прежде всего оборачиваемостью оборотных средств.
Под оборачиваемостью оборотных средств понимается длительность одного полного кругооборота средств с момента превращения оборотных средств в денежной форме в производственные запасы и до выхода готовой продукции и ее реализации. Кругооборот средств завершается зачислением выручки на счет предприятия.
Оборачиваемость оборотных средств неодинакова на предприятиях как одной, так и различных отраслей экономики, что зависит от организации производства и сбыта продукции, размещения оборотных средств и других факторов.
Так, в тяжелом машиностроении с длительным производственным циклом время оборота средств наибольшее, быстрее оборачиваются оборотные средства в пищевой и добывающих отраслях промышленности.
Оборачиваемость оборотных средств характеризуется рядом взаимосвязанных показателей: длительностью одного оборота в днях, количеством оборотов за определенный период - год, полугодие, квартал (коэффициент оборачиваемости), суммой занятых на предприятии оборотных средств на единицу продукции (коэффициент загрузки).
Длительность одного оборота оборотных средств в днях (О) исчисляется по
формуле:
О = Т / (С : Д), где (6)
С- остатки оборотных средств (средние или на определенную дату);
Т- объем товарной продукции;
Д- число дней в рассматриваемом периоде[47,стр.236].
Уменьшение длительности одного оборота свидетельствует об улучшении использования оборотных средств.
Количество оборотов за определенный период, или коэффициент
оборачиваемости оборотных средств (Ко), исчисляется по формуле:
Ко = Т/С (7)
Чем выше при данных условиях коэффициент оборачиваемости, тем лучше используются оборотные средства.
Коэффициент загрузки средств в обороте (Кз), обратный коэффициенту
оборачиваемости, определяется по формуле: [47,стр.237]
Кз = С/Т (8)
Кроме указанных показателей также может быть использован показатель отдачи оборотных средств, который определяется отношением прибыли от реализации продукции предприятия к остаткам оборотных средств.
Показатели оборачиваемости оборотных средств могут исчисляться по всем оборотным средствам, участвующим в обороте, и по отдельным элементам.
Изменение оборачиваемости средств является путем сопоставления фактических показателей с плановыми или показателями предшествующего периода. В результате сравнения показателей оборачиваемости оборотных средств является ее ускорение или замедление.
При ускорении оборачиваемости оборотных средств из оборота высвобождаются материальные ресурсы и источники их образования, при замедлении - в оборот вовлекаются дополнительные средства.
Высвобождение оборотных средств вследствие ускорения их оборачиваемости может быть:
Абсолютное высвобождение имеет место, если фактические остатки оборотных средств меньше норматива или остатков предшествующего периода при сохранении или превышении объема реализации за рассматриваемый период.
Относительное высвобождение оборотных средств имеет место в тех случаях, когда ускорение их оборачиваемости происходит одновременно с ростом производственной программы предприятия, причем темп роста объема производства опережает темп роста остатков оборотных средств.
Эффективность использования оборотных средств зависит от многих факторов, которые можно разделить на внешние, оказывающие влияние вне зависимости от интересов предприятия, и внутренние, на которые предприятие может и должно активно влиять. К внешним факторам можно отнести такие, как общеэкономическая ситуация, налоговое законодательство, условия получения кредитов и процентные ставки по ним, возможность целевого финансирования, участие в программах, финансируемых из бюджета. Эти и другие факторы определяют рамки, в которых предприятие может манипулировать внутренними факторами рационального движения оборотных средств. На современном этапе развития экономики к основным внешним факторам, влияющим на состояние и использование оборотных средств, можно отнести такие, как кризис неплатежей, высокий уровень налогов, высокие ставки банковского кредита.
Кризис сбыта произведенной продукции и неплатежи приводят к замедлению оборота оборотных средств. Следовательно, необходимо выпускать ту продукцию, которую можно достаточно быстро и выгодно продать, прекращая или значительно сокращая выпуск продукции, не пользующейся текущим спросом. В этом случае кроме ускорения оборачиваемости предотвращается рост дебиторской задолженности в активах предприятия. При существующих темпах инфляции полученную предприятием прибыль целесообразно направлять прежде всего на пополнение оборотных средств.
Темпы инфляционного обесценения оборотных средств приводят к занижению себестоимости и перетоку их в прибыль, где происходит распыление оборотных средств на налоги и непроизводственные расходы.
Значительные резервы повышения эффективности и использования оборотных средств кроются непосредственно в самом предприятии. В сфере производства это относится прежде всего к производственным запасам. Являясь одной из составных частей оборотных средств, они играют важную роль в обеспечении непрерывности процесса производства. В то же время производственные запасы представляют ту часть средств производства, которая временно не участвует в производственном процессе.
Рациональная организация производственных запасов является важным условием повышения эффективности использования оборотных средств. Основные пути сокращения производственных запасов сводятся к их рациональному использования; ликвидация сверхнормативных запасов материалов; совершенствованию нормирования; улучшению организации снабжения, в том числе путем установления четких договорных условий поставок и обеспечения их выполнения, оптимального выбора поставщиков, налаженной работы транспорта. Важная роль принадлежит улучшению организации складского хозяйства.
Сокращение времени пребывания оборотных средств в незавершенном производстве достигается путем совершенствования организации производства, улучшением применяемой техники и технологии, совершенствования использования основных фондов, прежде всего их активной части, экономии по всем статьям оборотных средств.
Ускорение оборота оборотных средств позволяет высвободить значительные
суммы и, таким образом, увеличить объем производства без дополнительных
финансовых ресурсов, а высвободившиеся средства использовать в соответствии с
потребностями предприятия.
2. Анализ оборачиваемости оборотных активов ТОО "КРОНА"
.1 Организационно-экономическая характеристика ТОО "КРОНА"
Организационно-правовая форма изучаемого предприятия - Товарищество с ограниченной ответственностью. Местонахождение предприятия: юридический адрес - г. Костанай, Карбышнва, 8; фактический адрес - г. Костанай, Красный партизан, 4/1. Основными видами деятельности ТОО "КРОНА" является продажа следующих товаров: цветочные культуры, комнатные растения, растения открытого грунта, посадочный материал, семена и луковицы, почвосмеси, аксессуары для растений, и приспособления для ухода за ними.
Учредителями предприятия являются физические лица. Целью деятельности ТОО "КРОНА" является получение прибыли. Уставный капитал ТОО "КРОНА" составляет 13200 тенге. Предприятие не создает из своей прибыли фонды специального назначения. Нематериальные активы на предприятии отсутствуют.
Среднесписочная численность в 2009-2011 годах составила 75 человек.
Руководство деятельностью предприятия ведет генеральный директор - Ишанов И.И., который самостоятельно решает вопросы деятельности предприятия, действует от его имени, имеет право первой подписи, распоряжается имуществом предприятия, осуществляет прием и увольнение работников. Генеральный директор несет материальную и административную ответственность за достоверность данных бухгалтерского и статистического отчета. В соответствии с произведенной ориентацией фирмы генеральный директор назначает своих заместителей. Одного -занимающегося вопросами сбыта маркетинга и рекламы продукции.
Соотношение структуры активов ТОО "КРОНА" в
динамике за три года продемонстрируем графически (рисунок 1).
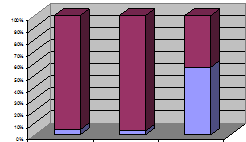
Рисунок 1. Соотношение оборотных и внеоборотных ТОО
"КРОНА" за период 2009-2011 гг., тыс. тг.
Для изучения имущественного состояния ТОО "КРОНА" сформируем
аналитическую таблицу (таблица 1).
Таблица 1.
Аналитическая характеристика имущества предприятия ТОО "КРОНА"
|
Показатель |
2009г. |
2010г. |
2011г. |
Изменение (+) |
|
|
|
|
|
|
2010 г. к 2009 г., в % |
2011 г. к 2010 г., в % |
|
Всего имущества, тыс. тг. |
32552 |
41684 |
334858 |
128,1 |
803,3 |
|
в том числе: Внеоборотные активы, тыс.тг. |
1396 |
1300 |
190046 |
93,1 |
14618,9 |
|
в % к имуществу |
4,3 |
3,1 |
56,8 |
х |
Х |
|
Оборотные средства, тыс. тг. |
31156 |
40384 |
129,6 |
358,6 |
|
|
в % к имуществу |
95,7 |
96,9 |
43,2 |
х |
х |
|
Запасы, тыс. тг. |
14149 |
13828 |
15724 |
97,7 |
113,7 |
|
в % к оборотным средствам |
45,4 |
34,2 |
10,9 |
х |
Х |
|
Готовая продукция и товары для перепродажи, тыс. тг. |
14149 |
13814 |
15678 |
97,6 |
113,5 |
|
в % к оборотным средствам |
45,4 |
34,2 |
10,8 |
х |
х |
|
Дебиторская задолженность, тыс. тг. |
2156 |
4412 |
71983 |
204,6 |
1631,5 |
|
в % к оборотным средствам |
6,9 |
10,9 |
49,7 |
х |
х |
|
Из них: покупатели и заказчики, тыс. тг. |
1482 |
3700 |
70347 |
249,7 |
1901,3 |
|
в % к оборотным средствам |
4,8 |
9,2 |
48,6 |
х |
х |
|
Денежные средства, тыс. тг. |
893 |
1321 |
1100 |
147,9 |
83,3 |
|
в % к оборотным средствам |
2,9 |
3,3 |
0,8 |
х |
х |