Дипломная работа: Анализ и оценка финансового состояния банка (на примере АО "Банк Русский Стандарт")
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
9
сотрудников банка, полномочий на его проведение.
Принцип сопоставимости. Результаты анализа должны быть
сопоставимы с аналогичными данными, полученными от других банков с
усредненными банковскими системами, данными в других странах и с
результатами того же банка в ряде предыдущих периодов.
Принцип экономической эффективности. Стоимость анализа должна
быть минимальной, гораздо меньше, чем результирующий эффект.
Основные функции финансового анализа банка можно обобщить
следующим образом:
3
-изучение влияния различных макроэкономических и социальных
законов на финансовую деятельность банка, определение моделей и
тенденций экономических явлений при их взаимодействии с существованием
конкретного банка (например, рыночная ситуация, рыночные ставки, курсы
валют, влияющие на коммерческую деятельность банка и его финансовые
показатели);
-обоснование актуальных и перспективных планов (без углубленного
анализа деятельности банка и обоснования прогнозов, без закономерностей
развития финансового учреждения и выявления соответствующих оснований
невозможно разработать план адекватного успешного развития банка)
4
Контроль за выполнением планов и управленческих решений при
выполнении активно-пассивных операций;
Поиск резервов для повышения эффективности работы банка;
Оценка результатов деятельности коммерческого банка и
осуществление разработанных планов, оценка уровня, достигнутого банком в
его коммерческой и финансовой деятельности, оценка полноты
использования всех ресурсов банка (данная оценка позволяет оперативно
вмешаться в текущую деятельность банка с целью устранения выявленных
недостатков);
3
Шеремет А. Т., Щербакова Г. Н. Финансовый анализ в коммерческом банке. М.: Финансы и статистика,
2000 г.
4
Сагитдинов М. К вопросу об анализе деятельности коммерческого банка // Банковское дело. 1997 г. №10
10
Разработка комплекса мер по использованию выявленных
дополнительных средств (разработка внутрибанковских документов и
положений, которые позволяют повысить рентабельность банка при
минимизации рисков и поддержания ликвидности на должном уровне).
Есть много критериев, которые используются для определения типов и
направлений анализа банка. Рассмотрим некоторые из них.
В зависимости от характера пользователя данные анализа банковской
деятельности-делятся на внутренние и внешние.
Внутренний анализ осуществляется с позиций и для реализации целей
функционирования самих хозяйствующих субъектов (т. е. с точки зрения
менеджеров и владельцев банка), а внешний-с позиций всех, кроме того,
имеет свои интересы.
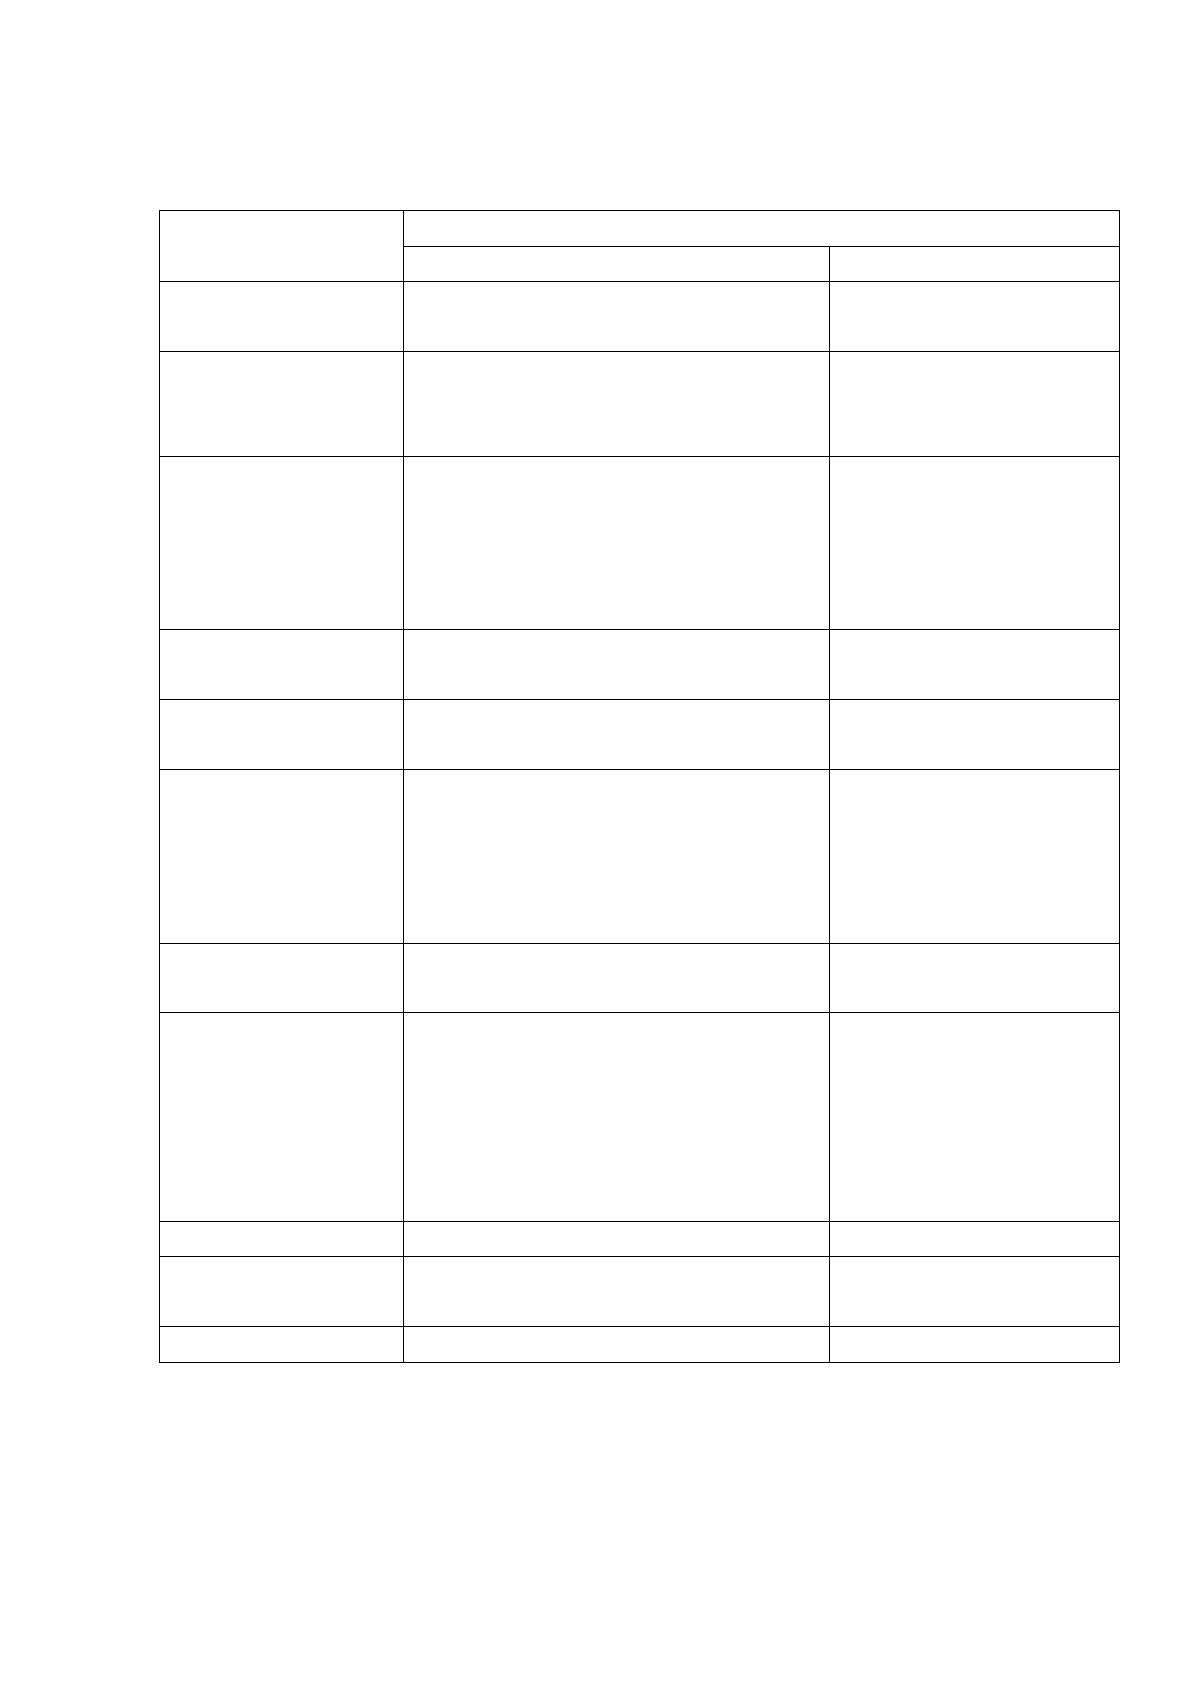
По отношению к коммерческим банкам основные различия в
содержании внутреннего и внешнего финансового анализа представлены в
таблице 1.
Следует отметить, что традиционно выделяются три основных типа
проведения внутреннего анализа:
1) анализ поиска. Исследовательский анализ данных направлен на то,
чтобы распределить имеющуюся информацию (т. е. данные о настоящем и
прошлом) систематически проявляющихся отношений и закономерностей.
Таким образом, цель поиска-устойчивые соединения и шаблоны, которые
присутствуют в данных в значениях, но не определены в анализе ранее.
2) Рутинный анализ. Анализ основан на расчете предписанных
нормативов и показателей. Это практически не воспринимается банкирами
как элемент аналитической работы, но является обязательным для всех
кредитных учреждений.
3) Целенаправленный анализ. Выполняется непосредственно от имени
руководства. Сочетает в себе элементы поиска и рутинного анализа с
применением большого количества экономических индикаторов и базируется
на всей доступной аналитике, информации.
11
Таблица 1.1.
Сравнительная характеристика внутреннего и внешнего анализа
Сравниваемые признаки
Особенности
Внутреннего анализа
Внешнего анализа
Предмет анализа
финансово-экономические процессы их
факторы и результаты
Результаты финансово-
экономические процессов
Объект анализа
финансовые результаты. рентабельность и
финансовое состояние банка, экономическая
эффективность и эффективность управления
Показатели финансовых
результатов, рентабельности и
финансового состояния банка
Субъект анализа
большинство банковских специалистов,
менеджеры разных уровней и видов
управления, аналитики. внутренние аудиторы
и контролеры, руководство банка,
привлекаемые аудиторы и консультанты
Аутсайдеры банка, органы
надзора, собственники
Степень регламентации
решения органов управления банка
Международные и
национальные стандарты
Объем используемой
информации
вся система информации о деятельности банка
и об окружающей его среде
в рамках действующей
финансовой отчетности
Качество получаемой в
результате анализа
информации
носит в значительной степени вероятностный
и субъективный характер
более объективно, т.к. анализ
основывается на утвержденной
надзорными органами
информации по уже
осуществленным операциям
Способы отражения
информации
любые
на основе общепринятых
принципов и стандартов учета
Виды анализа в
зависимости от того, к
какому времени
относится используемая
при его проведении
информация
текущий, ретроспективный, перспективный
анализ
Ретроспективный
Единицы измерения
любые
денежные безразмерные
Регулярность проведения
любые
установленная нормативными
актами
Степень ответственности
дисциплинарная
административная
В зависимости от спектра изучаемых вопросов анализ финансового
12
состояния банка разделен на полный и тематический.
5
Оба вида анализа
проводятся на основе соблюдения принципа добросовестности.
При полном анализе исследуются все стороны работы банка, т. е. как
внешние, так и внутренние связи, по тематике затрагивают только узкий круг
вопросов, представляющих возможность улучшения индивидуальной
стороны деятельности банка (например, анализ банковских прибылей,
структуры кредитов, вкладов, финансовых результатов, анализ ликвидности,
риска операций и т.д.).
В зависимости от периода, в течение которого выполняется анализ,
анализ может быть классифицирован следующим образом: ежедневно,
еженедельно, ежемесячно, ежеквартально, раз в полгода, ежегодно.
В зависимости от частоты выполнения:
систематический;
периодический;
эпизодический;
однократный.
Исходя из целей и характера исследования, различают
предварительный, оперативный (оперативный) и окончательный
(окончательный, последующий) анализ.
Предварительный анализ применяется при оценке счетов-фактур для
определения целесообразности осуществления банком каких-либо операций.
Оперативный анализ используется в ходе текущей работы банка для
оценки соответствия стандартам ликвидности и другим показателям, а также
для принятия срочных мер, обеспечивающих его выполнение, и для
получения достаточной прибыли.
Окончательный анализ используется при определении эффективности
деятельности банка в течение исследуемого периода и выявлении резервов
для повышения рентабельности.
5
Тавасиев А.М., Москвин В.А., Эриашвили Н.Д. Банковское дело. Учебное пособие. - М.: Юнити-Дана,
2007
13
В зависимости от объекта исследования, анализ баланса банка делится
на функциональные, структурные, эксплуатационные, экономические (анализ
масштаба активно-пассивных операций).
Функциональный анализ позволяет выявить специализацию
деятельности коммерческого банка, его место в системе отношений банков,
возможные формы и перспективы взаимодействия с другими контрагентами
этой системы, а также произвести оценку эффективности и целесообразности
выполняемых банком функций.
Структурный анализ осуществляется по видам банковских операций.
Этот анализ определяет состав и удельный вес экономических контрагентов
для активных и пассивных операций, а также структуру доходов, расходов и
прибыли.
Анализ операционных затрат углубляет изучение прибыльности банка
и дает представление о стоимости и рентабельности (или потери) конкретных
операций. Он позволяет оценить важность каждого вида операций в
формировании банковской прибыли, а также разработать основные
направления депозитно-кредитной политики банка в отношении конкретных
контрагентов с целью максимизации доходов.
Экономический анализ позволяет определить объем активно-
пассивных операций и банковской прибыли, а также степень участия
коммерческого банка в формировании денежной массы и кредитного фонда
страны. Анализ масштабируемости активно-пассивных операций
осуществляется путем сравнения масштаба определенных видов операций со
средним уровнем аналогичных показателей или их абсолютным объемом по
банковской системе в целом.
В зависимости от темы анализа, следующие виды анализа
коммерческого банка:
внутренние банки самонаблюдения, которые вы сами;
удаленный анализ банков, в том числе контрагентов-банков (анализ
деятельности и ее финансовых результатов, структуры и динамики капитала,
Источник: https://baza.diplomsite.ru/previewfile/3216