Книга / учебник: Анализ и диагностика финансово-хозяйственной деятельности предприятия транспорта
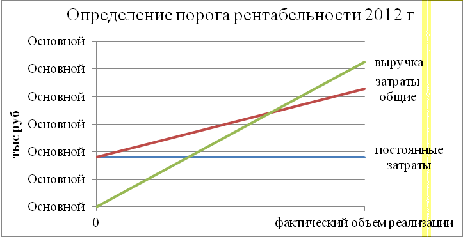
Рис. 9. Определение порога рентабельности 2012 г.
2.5 Анализ затрат
Таблица 11
Структура затрат в динамике
|
Элементы затрат |
2011 |
2012 |
Отклонение, тыс. руб. |
% изменения |
||
|
|
Сумма, тыс. руб. |
Удельный вес, % |
Сумма, тыс. руб. |
Удельный вес, % |
|
|
|
Затраты всего, в т.ч.: |
13290 |
12928 |
11903 |
100 |
-1387 |
-12828,00 |
|
- материальные |
5688 |
42,80 |
3713 |
31,19 |
-1975 |
-11,61 |
|
- на оплату труда |
4053 |
30,50 |
3654 |
30,70 |
-399 |
0,20 |
|
- ЕСН |
1062 |
7,99 |
957 |
8,04 |
-105 |
0,05 |
|
- амортизация |
1382 |
10,40 |
1143 |
9,60 |
-239 |
-0,80 |
|
- прочие |
1104 |
8,31 |
2436 |
20,46 |
1331 |
12,15 |
Вывод:
По сравнению с прошлым годом затраты предприятия в целом уменьшились на 1387 тыс. руб. Из них:
материальные затраты уменьшились на 1975 тыс. руб. (11,61%)
затраты на оплату труда уменьшились на 399тыс. руб. (0,2%)
затраты на амортизацию уменьшились на 239 тыс. руб.(0,8%)
прочие затраты увеличились на 1331 тыс. руб. (12,15%)
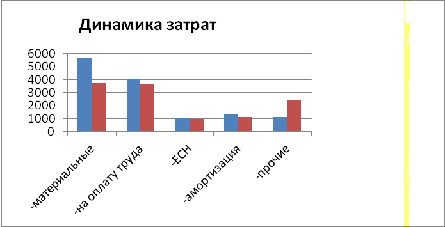
Рис. 10. Динамика затрат
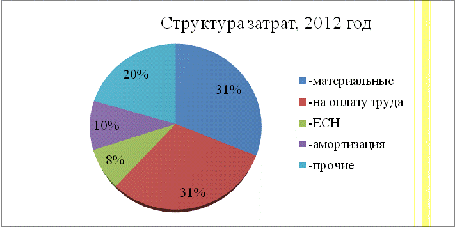
Рис. 11. Структура затрат 2012 г.
Таблица 12
Анализ материальных затрат в динамике
|
Категории расходов |
Величина |
Отклонение |
||||
|
|
2011 |
2012 |
тыс. руб. |
% |
||
|
|
Сумма, тыс. руб. |
Удельный вес, % |
Сумма, тыс. руб. |
Удельный вес, % |
|
|
|
Закупка материалов для ремонта |
341 |
6 |
149 |
4 |
-193 |
-56,48 |
|
ГСМ, топливо, содержание парка |
2560 |
45 |
1782 |
48 |
-777 |
-30,37 |
|
Аренда оборудования |
1593 |
28 |
1114 |
30 |
-479 |
-30,06 |
|
Содержание автотранспорта |
398 |
7 |
260 |
7 |
-138 |
-34,72 |
|
Вспомогательные материалы |
228 |
4 |
149 |
4 |
-79 |
-34,72 |
|
Расходы на шины |
455 |
8 |
186 |
5 |
-269 |
-59,20 |
|
Прочие расходы |
114 |
2 |
74 |
2 |
-40 |
-34,72 |
|
Итого |
5688 |
100 |
3713 |
100 |
-1975 |
-34,72 |
Вывод:
Уменьшение материальных затрат на 1975 тыс. руб. (11,61%) в 2009 годы произошло главным образом за счет уменьшения таких статей, как:
расходы на ГСМ на 777 тыс. руб. и (30,37%)
расходы на аренду оборудования на 479 тыс. Руб. (30,06%)
расходы на шины - на 269 тыс. руб. (59,2%)
расходы на закупку материалов для ремонта - на 79 тыс. руб. (45,25%)
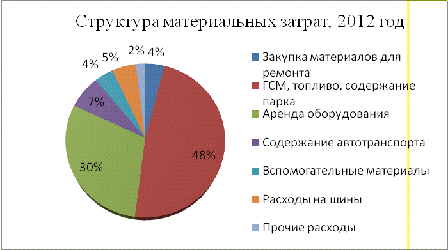
Рис. 12. Структура материальных затрат 2009 г.
Заключение
Таким образом, в данной работе был проведен достаточно полный анализ финансово-имущественного состояния предприятия. Основываясь на полученных результатах, можно сделать следующие выводы:
Вывод 1. На предприятии наблюдается существенный недостаток собственных средств, вследствие чего оно не способно в полной мере отвечать по своим обязательствам, а о расширении производства и капиталовложениях речи вообще не может идти. Подобные выводы можно сделать, основываясь на следующих показателях:
· На начало и конец отчетности года наибольший удельный вес источников предприятия занимает заемный капитал 50,32% и 52,92% соответственно. В течение года задолженность предприятия увеличилась на 3171 тыс. руб.
· Показатель L3 говорит о том, что, мобилизовав все свои ликвидные оборотные средства, предприятие все равно не способно погасить все свои краткосрочные обязательства, только 55% и 62% их на начало и конец года соответственно
· На конец года собственные средства составляют всего 47% источников финансирования, о чем свидетельствует показатель У1, причем все оборотные средства финансируются исключительно за счет заемного капитала (показатель У2)
· согласно показателю У4, на рубль вложенного в дело собственного капитала приходится на начало года 1, 01 рубль заемного и на конец - 1,12 руб
· Оборот замедлился на 55 дней, следствием чего явилась необходимость привлечения дополнительных средств для продолжения производственно-хозяйственной деятельности предприятия хотя бы на уровне прошлого года в размере 2254,54 тыс. руб.
Вывод 2. Риск банкротства предприятия очень велик. Учитывая его постоянную потребность в заемных средствах, компания рискует достигнуть показателей, при которых большинством банков в кредите будет попросту отказано:
· Согласно анализу финансового состояния, предприятие относится к VI классу, то есть это предприятия высочайшего риска, практически неплатежеспособно.
· Отечественная модель для расчета вероятности банкротства приводит следующие прогнозы банкротства - 60-80%
Не смотря на ужасную картину, есть всё же показатели, которые нужно обязательно здесь привести и которые способны помочь предприятию выйти из тени, это прежде всего то что выручка увеличилась на 448 тысяч рублей по сравнению с прошлым годом, также увеличилась чистая прибыль на 715,2 тыс. рублей и что ещё не мало важно порог рентабельности снизился на 1011 тыс. рублей.
У предприятия всё же есть маяки, к которым и нужно двигаться и добиваться их дальнейшей положительной динамики, которая приведет к привлекательности предприятия со стороны инвесторов и кредиторов.