Книга / учебник: Анализ и диагностика финансово-хозяйственной деятельности предприятия транспорта
Принятые решения являются основанием для подготовки предложений по оказанию финансовой поддержки неплатежеспособным предприятиям, проведения реорганизационных процедур для восстановления платежеспособности, приватизации этих предприятий, ликвидационных мероприятий, а также применения иных установленных действующим законодательством полномочий Федерального управления. Для этого запрашивается дополнительная информация и проводится углубленный анализ финансово-хозяйственной деятельности предприятия.
Необходимо отметить, что признание предприятия неплатежеспособным и имеющим неудовлетворительную структуру баланса вовсе не означает признание предприятия банкротом и, следовательно, не меняет его юридического статуса. Расчет и оценка критериев носят профилактический характер, позволяя лишь констатировать собственникам имущества факт неустойчивости финансового состояния предприятия. Что касается собственно процедуры банкротства, то она определена Законом РФ "О несостоятельности (банкротстве) предприятий". Согласно закону, внешним признаком банкротства является приостановление предприятием текущих платежей в случае, если оно не обеспечивает или заведомо не способно обеспечить выполнение требований кредиторов в течение трех месяцев со дня наступления сроков их исполнения. Несостоятельность (банкротство) предприятия считается имеющей место после признания факта несостоятельности арбитражным судом или после официального объявления о ней самим должником при его добровольной ликвидации.
Процедура прохождения через арбитражный суд также имеет определенные ограничения. Во-первых, дело о несостоятельности (банкротстве) предприятия рассматривается арбитражным судом, если требования к должнику в совокупности составляют 500 минимальных размеров оплаты труда, установленных законом. Во-вторых, до обращения в арбитражный суд кредитор обязан направить должнику извещение с уведомлением о вручении, содержащее требование погасить задолженность в недельный срок; по истечении этого срока кредитор вправе обратиться в арбитражный суд.
Законом, в развитие которого вышло постановление №598, определено понятие неудовлетворительной структуры баланса, характеризуемой таким состоянием имущества и обязательств должника, когда за счет имущества не может быть обеспечено своевременное выполнение обязательств перед кредиторами, в связи с недостаточной степенью ликвидности имущества должника. Количественные критерии оценки структуры баланса приведены в постановлении.
Согласно постановлению, показателями для оценки удовлетворительности структуры баланса являются:
- коэффициент текущей ликвидности, Клт;
- коэффициент обеспеченности собственными оборотными средствами, Кос;
коэффициент восстановления (утраты) платежеспособности, Кув.
Приведенные показатели рассчитываются по данным баланса по следующим
алгоритмам:
Клт = Оборотные средства в запасах, затратах и прочих активах / Наиболее срочные обязательства;
Кос = Собственные оборотные средства / Оборотные средства в запасах, затратах и прочих активах;
Кув = Кnлт / Култ
= расчетный Клт / установленный Клт
При расчете показателя Кос числитель дроби определяется как разность между объемами источников собственных средств (итог раздела IV пассива баланса, стр.490) и фактической стоимостью основных средств и прочих внеоборотных активов (итог раздела 1 актива баланса, стр.190).
В отличие от показателей Клт и Кос коэффициент Кув представляет собой достаточно искусственную конструкцию, в числителе которой прогнозное значение коэффициента текущей ликвидности, рассчитанного на перспективу, а в знаменателе - его нормативное "нормальное" значение.
Экономический смысл приведенных показателей следующий:
коэффициент Клт характеризует общую обеспеченность предприятия оборотными средствами для ведения хозяйственной деятельности и своевременного погашения срочных обязательств предприятия;
коэффициент Кос характеризует долю собственных оборотных средств в общей их сумме;
коэффициент Кув показывает наличие реальной возможности у предприятия восстановить либо утратить свою платежеспособность в течение определенного периода.
Основанием для признания структуры баланса неудовлетворительной, а предприятия неплатежеспособным является выполнение одного из следующих условий: Клт < 2 либо Кос < 0,1.
финансовый устойчивость ликвидность платежеспособность
2. Анализ и диагностика финансово-хозяйственной деятельности предприятия
2.1 Оценка имущества и источников предприятия
Таблица 1
Анализ имущества предприятия
|
Анализ имущества предприятия |
||||||||
|
Актив |
Тысяч рублей |
Удельный вес, % |
Изменения |
|||||
|
|
Начало года |
конец года |
Начало года |
конец года |
в уд. весах |
в абсол. весах |
темп прироста в % |
в % к ΔВ* |
|
I. Внеоборотные активы |
10369 |
14625 |
63,32 |
62,23 |
-1,08 |
4256 |
41,05 |
59,74 |
|
II. Оборотные активы |
6007 |
8875 |
36,68 |
37,77 |
1,08 |
2868 |
47,74 |
40,26 |
|
2.1 Запасы и затраты |
3214 |
5478 |
19,63 |
23,31 |
3,68 |
2264 |
70,44 |
31,78 |
|
2.2 Дебиторская задолженность |
1124 |
2398 |
6,86 |
10,20 |
3,34 |
1274 |
113,35 |
17,88 |
|
2.3 Денежные средства и краткосрочные вложения |
1669 |
999 |
10,19 |
4,25 |
-5,94 |
-670 |
-40,14 |
-9,40 |
|
2.4 Прочие оборотные активы |
0 |
0 |
0 |
0 |
0 |
0 |
0 |
0 |
|
Итого |
16376 |
23500 |
100 |
100 |
0 |
7124 |
43,50 |
100 |
Вывод:
В течение отчетного года, имущество предприятия увеличилось на 7124 тыс. рублей (43,50%). Увеличение имущества произошло за счет роста оборотных активов на 2868 тыс. рублей (47,74%) ,а также за счет роста внеоборотных активов на 4256 тыс. руб. или на 41,05%.
Оборотные активы увеличились в основном за счет роста дебиторской задолженности на 1274 тыс. рублей или на 113,35%, которая составила на конец года 10,2% в общей стоимости имущество предприятия увеличились на 2264 тыс. руб. Или на 70,44%. Денежные средства за период уменьшились на 670 тыс. руб. или на 40,14% и составили на конец года 4,25% в составе имущества.
На начало и конец отчетного периода наибольший удельный вес в составе имущества предприятия занимают оборотные активы, соответственно, 36,68% и 37,77%.
В течение года предприятие получало 7124 тыс. руб. Новых средств, в том
числе 59,74% было направлено на пополнение внеоборотных активов, а 40,26 на
пополнение оборотных средств, таким образом, в наибольшей мере за период
средства предприятия были направлены на пополнение внеоборотных активов.
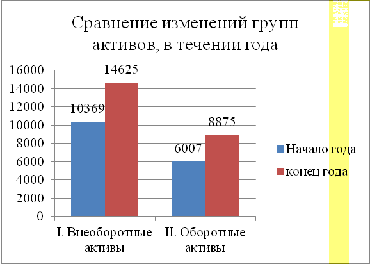
Рис. 1. Структура источников на начало и конец года
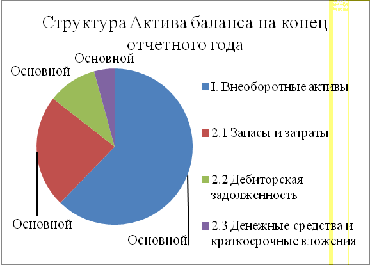
Рис. 2 Структура Актива баланса на конец отчетного года
Таблица 2
Анализ источников финансирования
|
Пассив |
Тысяч рублей |
Удельный вес, % |
Изменения |
|||||
|
|
Начало года |
конец года |
Начало года |
конец года |
в уд. весах |
в абсол. весах |
темп прироста в % |
в % к ΔВ* |
|
I. Собственный капитал |
9657 |
12243 |
58,97 |
52,10 |
-6,87 |
2586 |
26,78 |
36,30 |
|
II. Заёмный капитал |
6719 |
11257 |
41,03 |
47,90 |
6,87 |
4538 |
67,54 |
63,70 |
|
2.1 Долгосрочные пассивы |
0 |
0 |
0 |
0 |
0 |
0 |
0 |
0 |
|
2.2 Краткосрочные кредиты |
3500 |
6500 |
21,37 |
27,66 |
6,29 |
3000 |
85,71 |
42,11 |
|
2.3 Кредиторская задолженность и прочие пассивы |
3219 |
4757 |
19,66 |
20,24 |
0,59 |
1538 |
47,78 |
|
|
Итого |
16376 |
23500 |
100 |
100 |
0 |
7124 |
43,50 |
100 |
Вывод:
В течение года источники предприятия увеличились на 7124 тыс. рублей. Это произошло главным образом за счет увеличения заемного капитала на 4538 тысячи рублей или на 67,54%, в том числе из-за роста кредиторской задолженности на 3000 тысяч рублей или на 85,71% и увеличения собственного капитала на 2586 тысячи рублей или на 26,78%.
На начало и конец отчетности года наибольший удельный вес источников
предприятия занимает заёмный капитал 4538 тысяч рублей (67,54%) прирост 63,7%.
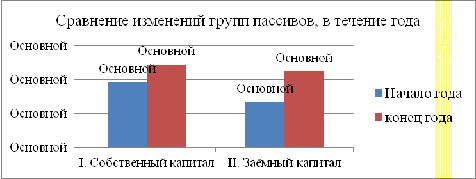
Рис. 3. Структура источников на начало и конец года
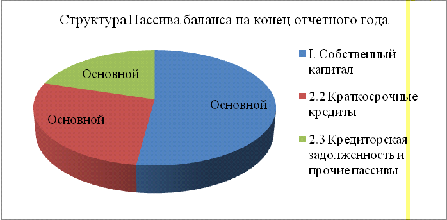
Рис. 4 Структура источников финансирования на конец года
Таблица 3
Анализ ликвидности баланса и платежеспособности предприятия
|
Анализ ликвидности баланса |
|||||||||
|
Актив |
Начало года |
конец года |
пассив |
начало года |
Конец года |
Платежный излишек или недостаток, тыс. руб. |
Излишек или недостаток в % к группе пассива |
||
|
|
|
|
|
|
|
Начало года |
конец года |
начало года |
конец года |
|
1 |
2 |
3 |
4 |
5 |
6 |
7 |
8 |
9 |
10 |
|
А1 |
1669 |
999 |
П1 |
3219 |
4757 |
-1550 |
-3758 |
-48,15 |
-79,00 |
|
А2 |
1124 |
2398 |
П2 |
3500 |
6500 |
-2376 |
-4102 |
-67,89 |
-63,11 |
|
А3 |
3214 |
5478 |
П3 |
0 |
0 |
3214 |
5478 |
0 |
0 |
|
А4 |
10369 |
14625 |
П4 |
9657 |
12243 |
712 |
2382 |
7,37 |
19,46 |
|
Итого |
16376 |
23500 |
Итого |
16376 |
23500 |
0 |
0 |
- |
- |
Вывод:
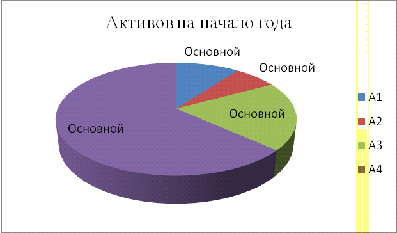
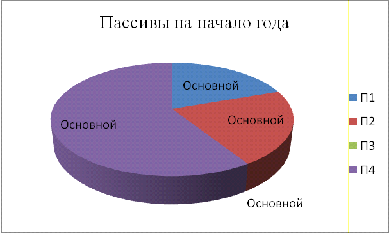
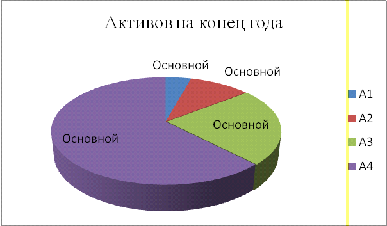
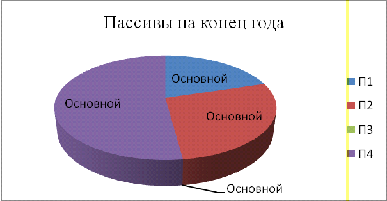
На начало отчетного года, недостаток высоколиквидных активов составляет 1550 тысяч рублей или 48,15%, т.е. предприятие имеет возможность оплатить немедленно 51,85% своих наиболее срочных долгов. К концу года, недостаток высоколиквидных активов увеличивается и составляет 3758 тысяч рублей или 79%; т.е. предприятие может оплатить всего лишь 21% своих наиболее срочных долгов.
Недостаток быстрореализуемых активов на начало года составляет 2376 тысяч рублей или 67,89%; т.е. предприятие способно оплатить 32,11% своих краткосрочные обязательства П2. На конец года, как видно из таблицы 2, недостаток платежных средств увеличился и составил 4102 тысяч рублей или 63,11%. Однако, ввиду того, что у предприятия отсутствуют долгосрочные обязательства, излишек медленно реализуемых активов, на начало и конец года, составил: 3214 тысяч рублей и 5478 тысяч рублей соответственно. И в случае возникновения долгосрочных обязательств, предприятие сможет покрыть свой долг.
Излишек труднореализуемых активов А4, на начало года, составил 712 тысяч рублей или 7,37%, т.е. предприятие может покрыть всесвоих обязательств П4. На конец года излишек вырос до 2382 тысяч рублей или 19,46%.
Таким образом, предприятие может погасить всю свою задолженность .
Показатель текущей ликвидности в абсолютном выражении:
ТЛкг = (А1+А2) - (П1+П2) = (999+2398) - (4757+6500) = -7860 т. руб.
Текущая ликвидность в абсолютном выражении показывает, что в ближайшее
время предприятие неплатежеспособно и может возникнуть проблема с оплатой
срочного долга в размере 7860 тыс. рублей.
Таблица 4
Анализ ликвидности при помощи коэффициентов
|
Анализ ликвидности при помощи коэффициентов |
||||
|
Показатель |
Начало года |
конец года |
Отклонение |
Норма |
|
1. Коэффициент абсолютной ликвидности |
0,25 |
0,09 |
-0,16 |
0,2 |
|
2. Коэффициент критической оценки |
0,42 |
0,30 |
-0,11 |
0,7 |
|
3. Коэффициент текущей ликвидности |
0,89 |
0,79 |
-0,11 |
2 |
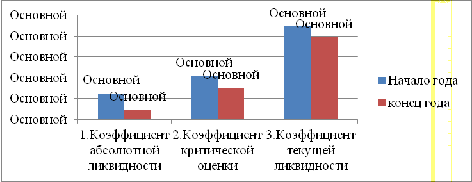
Рис. 5. Динамика коэффициентов ликвидности
Вывод:
Коэффициент абсолютной ликвидности L1, на начало года, составил 0,25, что на 0,05 выше нормы. Т.е. предприятие может оплатить 25% своих краткосрочных обязательств за счет денежных средств и ценных бумаг. К концу года данный показатель снизился и составил 0,09, что не достигает оптимального значения.