Книга / учебник: Анализ и диагностика финансово-хозяйственной деятельности предприятия транспорта
Коэффициент критической оценки L2 на начало отчетного года составил 0,42, что меньше нормы на 0,28. Данный коэффициент показывает, что предприятие, в ближайшее время, может погасить 42% своих краткосрочных обязательства, за счет средств на различных счетах, краткосрочных ценных бумаг и поступлений от дебиторов. На конец года, коэффициент L2 составил 0,3.
Коэффициент текущей ликвидности L3 показывает, какую часть краткосрочных обязательств предприятие сможет оплатить, мобилизовав все свои ликвидные оборотные средства. На данном предприятии, коэффициент L3 составил 0,89 на начало года и 0,79 на конец. Оба значения значительно ниже нормы. Соответственно, в критический момент, предприятие сможет покрыть лишь незначительную часть своих краткосрочных обязательств.
Финансовая устойчивость ненормальная. Предприятие находится в кризисном финансовом состоянии. Это означает, что оно на грани банкротства, т.к. в данной ситуации денежные средства, ценные бумаги и дебиторская задолженность не покрывают кредиторской задолженности.
Таблица 5
Анализ финансовой устойчивости
|
Показатели |
Условное обозначение |
Начало года |
конец года |
Отклонение |
|
1. Собственный капитал, тыс. руб. |
Ис |
9657 |
12243 |
2586 |
|
2. Внеоборотные активы, тыс. руб. |
F |
10369 |
14625 |
4256 |
|
3. Наличие собственных средств, тыс.руб. |
Ес |
-712 |
-2382 |
-1670 |
|
4. Долгосрочные кредиты и займы, тыс. руб. |
KT |
0 |
0 |
0 |
|
5. Краткосрочные кредиты и займы, тыс. руб. |
Kt |
3500 |
6500 |
3000 |
|
6. Наличие собственных и долгосрочных источников финансирования, тыс. руб. |
ET |
-712 |
-2382 |
-1670 |
|
7. Общая величина основных источников финансирования запасов, тыс. руб. |
E∑ |
2788 |
4118 |
1330 |
|
8. Запасы и затраты, тыс. руб. |
Z |
3214 |
5478 |
2264 |
|
9. Излишек/недостаток собственных оборотных средств, тыс. руб. |
±Ec |
-3926 |
-7860 |
-3934 |
|
10.Излишек/недостаток собственных и долгосрочных заемных источников, тыс. руб. |
±ET |
-3926 |
-7860 |
-3934 |
|
11.Излишек/недостаток общей суммы основных источников, тыс. руб. |
±E∑ |
-426 |
-1360 |
-934 |
|
12.Трехмерный показатель типа финансовой ситуации |
S |
(0;0;0) |
(0;0;0) |
Х |
|
13.Тип финансовой ситуации |
|
кризисная |
кризисная |
Х |
Проверка:
|
Для проверки: |
||
|
|
Начало года |
Конец года |
|
z1 |
3100 |
5200 |
|
z2 |
0 |
0 |
|
z3 |
114 |
278 |
|
z4 |
0 |
0 |
|
На начало года: |
||
|
3100 |
=> |
3926 |
|
114 |
<= |
-712 |
|
На конец года |
||
|
3100 |
=> |
7860 |
|
114 |
<= |
-2382 |
Таблица 6
Коэффициент финансовой устойчивости
|
Показатели |
Начало года |
Конец года |
Отклонение |
Норма |
|
1. Коэффициент автономии |
0,59 |
0,52 |
-0,07 |
0,5 |
|
2. Коэффициент обеспеченности собственными средствами |
-0,12 |
-0,27 |
-0,15 |
0,2 |
|
3. Коэффициент обеспеченности запасов собственными оборотными средствами |
-0,222 |
-0,435 |
-0,213 |
0,6 |
|
4. Коэффициент соотношения собственного и заемного капитала |
0,696 |
0,919 |
0,224 |
1 |
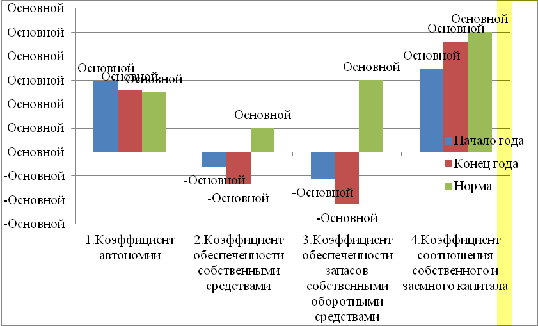
Рис. 6. Динамика коэффициентов финансовой устойчивости
Вывод:
. Коэффициент автономии показывает, что на начало отчетного года, доля собственного капитала в валюте баланса составляет 59%, что выше установленной нормы на0,09%. На конец отчетного года, данный показатель снизился до 52%, но по-прежнему остался выше нормы .
2. Коэффициент обеспеченности собственными средствами показывает, что на начало и конец отчетного года данный показатель ниже нормы . Следовательно можно сделать вывод, что все оборотные средства, финансируются за счет заемного капитала.
. Коэффициент обеспеченности запасов собственными оборотными средствами составляет на начало отчетного года -22,2% и на конец отчетного года - 43,5%(значительно ниже нормы), из чего следует, что на начало и конец отчетного года все запасы так же, как и оборотные средства, финансируются за счет заемного капитала.
Интегральная бальная оценка платежеспособности предприятия
Таблица 7
Обобщенная оценка финансового состояния предприятия
|
Показатель |
Начало года |
Конец года |
||
|
|
значение |
баллы |
значение |
баллы |
|
1. Коэффициент абсолютной ликвидности |
0,25 |
20 |
0,09 |
4 |
|
2. Коэффициент критической оценки |
0,42 |
0 |
0,30 |
0 |
|
3. Коэффициент текущей ликвидности |
0,89 |
0 |
0,79 |
0 |
|
4. Коэффициент автономии |
0,59 |
13,5 |
0,52 |
9 |
|
5. Коэффициент обеспеченности собственными средствами |
-0,12 |
0 |
-0,27 |
0 |
|
6. Коэффициент обеспеченности запасов собственными оборотными средствами |
-0,22 |
0 |
-0,43 |
0 |
|
Итого |
Х |
33,5 |
Х |
13 |
|
Класс |
Х |
V класс |
Х |
VI класс |
Вывод: По данным таблицы финансовое состояние предприятия на начало года, предприятие считается предприятием с высоким риском банкротства. Кредиторы рискуют потерять свои средства и проценты даже после проведения мероприятий по финансовому оздоровлению. К концу года ситуация ухудшается, предприятие входит в группу предприятий высочайшего риска, практически неплатежеспособное.
2.2 Диагностика риска банкротства предприятия
Двухфакторная модель Альтмана
ZA2= -0,3877-1,0736*0,89+0,0579*0,59= -1,31
Значение ZA2 отрицательно, следовательно, вероятность банкротства невелика
Пятифакторная модель Альтмана
ZA5 = 1,2*0,38+1,4*0,09+3,3*0,11+0,6(-0,21)+1,0*0,75=1,56
Значение ZA5 < 1,81, следовательно, финансовое состояние неустойчиво, банкротство вероятно
Четырёхфакторная модель Таффлера
ZT =0,53*0,23+0,13*0,79+0,18*0,48+0,16*0,75 =0,43
Значение ZT > 0,3, вероятность банкротства невелика
Четырехфакторная модель Лиса
ZL =0,063*0,38+0,692*0,1+0,057*0,09+0,601*(-0,21) = -0,03
Значение ZL отрицательно - вероятность банкротства велика
Отечественная модель
ZR =8,38*(-0,1)+0,16 +0,054*0,75+0,64*0,13 = -0,56
Значение ZR < 0,18, следовательно вероятность банкротства высока (60-80%)
Выводы: в целом, западные модели дают противоречивое представление о
вероятности банкротства - согласно каким-то из них, оно возможно, согласно
другим - маловероятно. Исходя из этого, более точную картину дает отечественная
модель, по которой банкротство представляется возможным на 60-80%. Учитывая
результаты анализа финансовой устойчивости данного предприятия, согласно которому
оно находится в предкризисном состоянии, можно заключить, что финансовой
положение компании неустойчиво и представляется опасным, как для владельцев
компании, так и для потенциальных инвесторов.
2.3 Анализ оборачиваемости оборотных средств
Таблица 8
Расчет оборачиваемости оборотных средств
|
Показатели |
2009 |
2008 |
Отклонение |
|
1. Выручка, тыс. руб. |
15002 |
14554 |
448 |
|
2. Среднегодовая стоимость оборотных средств, тыс. руб. |
8875 |
6007 |
2868 |
|
3. Коэффициент оборачиваемости оборотных средств, количество оборотов |
1,69 |
2,42 |
-0,73 |
|
4. Средняя продолжительность одного оборота, дни |
215,93 |
65,28 |
Выводы:
По сравнению с прошлым годом продолжительность оборота увеличилась. Оборот замедлился на 66 дней, что свидетельствует об ухудшении финансового положения предприятия, т.е., средства, вложенные в анализируемом периоде в оборотные активы, проходят полный цикл и снова принимают денежную форму на 65 дня дольше, чем в предыдущем году. Следствием этого явилась необходимость привлечения дополнительные средств для продолжения производственно-хозяйственной деятельности предприятия хотя бы на уровне прошлого года.
Расчет дополнительно привлеченных средств в оборот
Привлечение ср-в = 15002\365*(215,93-150,65)=2683,1
Т.о., замедление оборота на 66 дней потребовало привлечения дополнительные средств в оборот в размере 2683,1 тыс. руб. Однако, оборачиваемость в отчетном году 1,69 раза, что означает, что сумма дополнительно привлеченных средств за весь год = 1,69*8875=14998,75 тыс. руб.
Расчет изменения выручки
Изм. выручки = -0,73*8875= -6478,75тыс. руб.
В результате замедления оборота на 66 дней, предприятием недополучено выручки в размере 6478,75 тыс. руб.
Расчет изменения прибыли
Изм. приб. = 1264 *(1,69/2,42)- 1264= -381,29 тыс. руб.
В результате замедления оборота предприятием недополучен прибыль в
размере 381,29 тыс. руб.
2.4 Анализ финансовых результатов
Таблица 9
Анализ Формы 2
|
|
Статья формы 2 |
2008, тыс. руб. |
2009, тыс. руб. |
Отклонения, тыс. руб. |
Т прироста, % |
|
1 |
Выручка |
14554 |
15002 |
448 |
3,1 |
|
2 |
Себестоимость продукции |
10998 |
11223 |
225 |
2,0 |
|
3 |
Коммерческие расходы |
1958 |
1002 |
-956 |
-48,8 |
|
4 |
Управленческие расходы |
334 |
703 |
369 |
0,0 |
|
5 |
Прибыль от продаж |
1264 |
2074 |
810 |
64,1 |
|
6 |
Прочие доходы |
502 |
422 |
-80 |
-15,9 |
|
7 |
Прочие расходы |
489 |
325 |
-164 |
-33,5 |
|
8 |
Прибыль до налогообложения |
1277 |
2171 |
894 |
70,0 |
|
9 |
Налог на прибыль |
255,4 |
434,2 |
178,8 |
70,0 |
|
10 |
Чистая прибыль |
1021,6 |
1736,8 |
715,2 |
70,0 |
|
11 |
Затратоемкость услуг, % |
91,3 |
86,2 |
-5,1 |
-5,6 |
|
12 |
Чистая рентабельность продаж, % |
7,0 |
11,6 |
4,6 |
64,9 |
|
13 |
Рентабельность услуг, % |
9,5 |
16,0 |
6,5 |
68,7 |
Вывод:
По сравнению с прошлым годом выручка предприятия увеличилась на 448 тыс.
руб. или 3,1%. Себестоимость продукции также увеличилась на 225 тыс. руб. (2%),
коммерческие расходы уменьшились на 956 тыс. руб. (48,8%). Прочие расходы и
доходы уменьшились на 164 тыс. руб. и 80 тыс. руб. соответственно или на 33,5%
и 15,9%. В целом, данные процессы привели к увеличению прибыли до
налогообложения на 894 тыс. руб. (70%), а чистой прибыли на 715,2 тыс. руб.
(70%). Затратоемкость услуг снизилась на 5,1 тыс. руб. (5,6%), что является
отрицательным результатом для предприятия. Чистая рентабельность продаж
увеличилась на 4,6 тыс. руб. или на 64,9% и на 2009 год составила 11,6 тыс.
руб. чистой прибыли на каждый рубль реализованных услуг, рентабельность услуг
увеличилась на 68,7% и составила 16 тыс. руб. прибыли от продаж на каждый рубль
затраченных ресурсов.
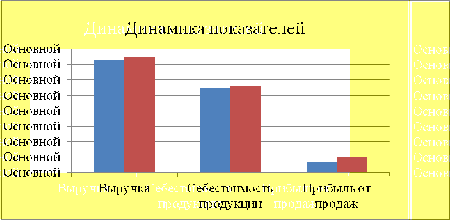
Рис. 7. Динамика показателей
Таблица 10
Маржинальный анализ
|
|
Статья формы 2 |
2011, тыс. руб. |
2012, тыс. руб. |
Отклонения, тыс. руб. |
Т прироста, % |
|
1 |
Выручка |
14554 |
15002 |
448 |
3,1 |
|
2 |
Полная себестоимость услуг |
13290 |
12928 |
-362 |
-2,7 |
|
3 |
Затраты переменные |
7708 |
7498 |
-210 |
-2,7 |
|
4 |
Затраты постоянные |
5582 |
5430 |
-152 |
-2,7 |
|
5 |
Прибыль от продаж |
1264 |
2074 |
810 |
64,1 |
|
6 |
Маржинальная прибыль |
6846 |
7504 |
658 |
9,6 |
|
7 |
Доля маржинальной прибыли в выручке |
0,470 |
0,500 |
0,03 |
|
|
8 |
Порог рентабельности |
11867 |
10856 |
-1011 |
-8,5 |
|
9 |
Запас финансовой прочности |
2687 |
4146 |
1459 |
54,3 |
|
10 |
Запас финансовой прочности в % к выручке |
18,5 |
27,6 |
9 |
|
Вывод:
По сравнению с прошлым годом выручка увеличилась на 448 тыс. руб. или
3,1%, на фоне уменьшения полной себестоимости реализованных услуг на 2,7%. В
результате прибыль от продаж увеличилась на 810 тыс. руб. (64,1%). Порог
рентабельности за период уменьшился на 1011 тыс. руб., что свидетельствует об
уменьшении финансового риска предприятия, об этом свидетельствует увеличение
запаса финансовой прочности на 1459 тыс. руб. (54,3%). В результате в 2009 году
запас финансовой прочности - 27,6%, это означает, что предприятия сможет выдержать
127%-е снижение выручки без существенной угрозы для своего финансового
состояния.