Курсовая работа (т): Анализ финансовой устойчивости предприятия
несовершенное законодательство;
условия экспорта и импорта;
устаревшее оборудование и технологии;
недостаток капитальных вложений и др.
Для эффективности деятельности предприятия необходимо управлять внешними факторами. Каждое предприятие зависит от поставщиков сырья, энергии, кадров, потребителей. Поэтому важно, чтобы руководители умели выявлять основные внешние факторы и разрабатывать эффективную систему мер по реагированию на эти внешние воздействия. Во многом эти средства должны быть направлены на преодоление риска, обусловленного неопределенностью внешней среды. К внутренним причинам финансовой неустойчивости относятся факторы, являющиеся прямым следствием, как правило, неудовлетворительного финансового менеджмента:
дефицит собственных оборотных средств;
большая, несбалансированная дебиторская и кредиторская задолженность;
низкая договорная дисциплина;
завышение себестоимости;
нерациональная финансово-экономическая политика и т.д.
Помимо недостатков финансового менеджмента к числу наиболее характерных проблем предприятий, препятствующих их эффективной деятельности, можно отнести следующие:
неэффективное использование ресурсов;
неэффективность менеджмента;
низкий уровень ответственности руководителей предприятий перед учредителями за последствия принимаемых решений;
низкая производительность труда;
недостаточная квалификация работников и управленцев;
неэффективная структура персонала;
неразвитая система маркетинга;
недостаток инвестиций и т.д.
Для предприятия важно не только определить причины неустойчивости, но и
количественно охарактеризовать саму финансовую устойчивость предприятия и ее
отдельные проявления. Необходимо это как для того, чтобы определить степень
финансовой неустойчивости предприятия, так и для того, чтобы отследить
улучшение показателей после реализации соответствующих мероприятий и
впоследствии контролировать устойчивость финансового состояния предприятия.
Несмотря на кажущуюся простоту задачи количественного оценивания финансовой
устойчивости предприятия, единого общепризнанного подхода к построению соответствующих
алгоритмов оценки нет. Показатели, включаемые в различные методики анализа,
могут существенно варьировать как в количественном отношении, так и по методам
расчета.
2. Анализ финансовой устойчивости ООО «Сыктывкарский промышленный комбинат»
.1 Характеристика деятельности ООО «Сыктывкарский
промышленный комбинат»
ООО «Сыктывкарский промышленный комбинат» расположен в пригороде г. Сыктывкар Республики Коми Северо-Западного региона России. Открытие ведущего завода деревянного домостроения состоялось 21 августа 2009 года. «Сыктывкарский промкомбинат» производит на одной промплощадке три типа конструкций для домостроения из экологически чистого материала - дерева:
каркасные деревянные панели;
массивные деревянные панели (немецкая технология МХМ);
клееный профилированный брус.
Изделия промкомбината имеют высокую степень заводской готовности и монтируются в короткие сроки. Конструкции изготавливаются из сухих пиломатериалов, поэтому не дают усадки. Этот позволяет непосредственно после монтажа вести внешние и внутренние отделочные работы. Из конструкций комбината уже собраны и успешно эксплуатируются индивидуальные и многоквартирные дома, общежития, социальные объекты: малокомплектные школы, детские сады, лыжные базы.
Кроме того, предприятие предлагает для оптовиков и населения:
клееный конструкционный брус, клееные балки, стропильные фермы;
евровагонку, доску пола, блок-хаус, имитацию бруса и др. погонажные изделия;
клееный конструкционный брус, клееные балки, стропильные фермы;
топливные брикеты (евродрова).
Сыктывкарский промышленный комбинат имеет собственную производственную базу. Комбинат включает несколько производственных участков: участок подготовки пиломатериалов, участок по производству каркасных деревянных панелей, участок по производству массивных деревянных панелей, участок по производству ферм, участок по производству клееных деревянных конструкций, участок по производству отделочных материалов, участок по производству клееного щита, участок по антисептированию.
Для сушки используются чешские сушильные камеры КАТRES, всего в эксплуатации 7 камер со средней загрузкой 90-120м3 каждая. В зависимости от назначения пиломатериала сушка осуществляется до влажности 12-14%.
Деревянные конструкции для возведения домов изготавливаются в соответствии с проектами, представленными заказчиками или разработанными в проектно-конструкторcком отделе комбината. Для комплектации домов изготавливаются в зависимости от заказов: стены, перекрытия, элементы сропильной системы, возможна комплектация лестницами, крыльцами, деревянными отделочными материалами.
В 2010 и 2012 годах продукция Общества (каркасные и массивные панели) стала дипломантом конкурса «Лучшие товары и услуги Республики Коми» и лауреатом конкурса «100 лучших товаров России».
Продукция награждена золотым знаком победителя конкурса на федеральном уровне.
В последние годы ООО «Сыктывкарский промкомбинат» не только производит конструкции для деревянного домостроения, но строит дома «под ключ». Имеется несколько бригад подрядчиков, которые возводят дом под ключ. Комплектация дома обсуждается на этапе подписания договора.
Комплекты домов изготавливаются на выбор из трех видов деревянных конструкций: деревянных каркасных панелей, массивных деревянных панелей, клееного бруса.
Производство каркасных деревянных панелей
На участке по производству каркасных панелей изготавливаются деревянные каркасы, имеющие несущую конструкцию, которые заполняются утеплителем, закрываются изоспаном, фанерой, зоны соприкосновения с агрессивной средой, обрабатываются огнебиозащитой (плиты перекрытия цоколя, дверные и оконные проемы). Фанера, в зависимости от нагрузок, используется толщиной от 8 до 15 мм. Есть проекты домов, в которых изготавливаются стеновые панели с использованием на внутренней стороне гипсокартона вместо фанеры, это позволяет, в конечном счете, сократить расходы заказчиков при отделке дома.
Теплоизоляционные свойства стены готового дома соответствуют кирпичной кладке толщиной 2,5 м, что отвечает последним требованиям российских СНиП по теплотехнике.
Производство массивных деревянных панелей
Массивные деревянные панели изготавливаются по технологии МАSSIV-HOLZ-MAUER на линии, оборудованной устройством для изготовления стен Vandmaster и портально-обрабатывающим центром Hundegger. Сначала, на четырехстороннем станке («Веаvег 523» или «Веаvег 623») делается заготовка из пиломатериала влажностью 12%, толщиной 22,5-23 мм с каналамидля прохождения воздуха. Затем заготовки на Vandmaster сколачиваются в панель с использованием алюминиевых желобчатых гвоздей в крестообразном порядке (сначала сколачивается ряд досок в вертикальном положении, следующий ряд в горизонтальном, и так несколько рядов). Когда «ковер» готов, он поступает на портально-обрабатывающий центр Hundegger, где производится обработкапанели по размеру, вырезаются проемы для окон и дверей, пазы для монтажа. Программное обеспечение позволяет также прорезать отверстия для навесных петель, пазы и ниши для систем отопления и канализации, а также розеток и других элементов электропроводки. Объем выпуска массивных деревянных панелей до 650 м3 месяц, в приведенных единицах 900-1000 кв. метров площади здания.
Производство ферм
На участке по производству ферм с помощью гидропресса из строганных, нарезанных в размер, деревянных заготовок и металлических пластин изготавливаются фермы, рассчитанные на современном компьютерном оборудовании. Фермы проходят обработку огнебиозащитой. Размеры и формы ферм рассчитываются в зависимости от размеров здания и климатических условий эксплуатации.
Производство клееного профилированного бруса
На участке по производству клееных деревянных конструкций изготавливается конструкционная доска длиной до 14 м; клееный брус и клееные балки длиной до 14 м; готовые к сборке профилированные пазованные изделия.
Для изготовления клееных деревянных конструкций используется автоматическая торцовочная линия с оптимизацией, станки 4-х сторонние продольно-фрезерные для калибровки заготовок и для строгания ламелей перед запрессовкой, линия сращивания по длине с клеенаносящей системой, два пресса, станок для строгания и профилирования, станки для обработки клееных конструкций. Для изготовления клееных конструкций используется клеевая система AkzoNobel.
Производство отделочных материалов (погонажных изделий) из дерева
На участке по производству отделочных материалов выпускаются погонажные изделия: имитация бруса, блок-хаус, доска пола, вагонка, плинтус, наличник и др.
Объем выпуска погонажных изделий зависит от ассортимента и количества заказов. В среднем - производим от 120 до 250 м3 в месяц погонажных изделий всех видов.
На участке клееного щита производим клееный щит (максимальные размеры толщина 38-42 мм, ширина 140 мм, длина 3000 мм).
Для производства используем делительный станок, четырехсторонние станки, веерную вайму, станок для клеенанесения. Из клееных щитов изготавливаем ступени для лестниц.
На участке импрегнации обрабатываются огнебиозащитным составом элементы и конструкции, согласно технической документации.
Производство брикетов (евродров)
Отходы по системе аспирации поступают в бункер
котельной, где часть опилок прессуется в брикеты, а часть используется для
отопления цехов и работы сушильных камер.
Таблица 1 - Технико-экономические показатели ООО
«Сыктывкарский промышленный комбинат» за 2012 - 2013 гг.
Показатели
Единицы измерения
Годы
2012
2013
Абсолютное откл.
Темп роста,%
1 Объем реализованной продукции
тыс.руб.
168 624
135 217
-33 407
80,19
2 Себестоимость реализованной продукции
тыс.руб.
200 442
171 708
-28 734
85,66
3 Затраты на 1 руб. реализованной продукции
(2:1)
руб.
1,19
1,27
0,08
106,81
4 Среднегодовая стоимость ОПФ
тыс.руб.
393 733
333 980
-59 753
84,82
5 Фондоотдача ОПФ (1:4)
руб.
0,43
0, 40
-0, 03
93, 02
6 Фондоёмкость ОПФ (4:1)
руб.
2,33
2, 47
+0,14
106,01
7 Прибыль (+) или убыток (-) от продаж
тыс.руб.
-58 323
-62 744
-12 982
107,58
Из данных таблицы видно, что в 2013 г. убыток от продаж
увеличился на 12 982 тыс. руб. или на 7, 58% из-за превышения себестоимости
реализованной продукции над объемом реализованной продукции. Предприятие
неэффективно распоряжается собственными активами, как видно из расчетов,
сделанных в таблице.
.2 Анализ состава и структуры бухгалтерского баланса
Реализация планов предприятия определяется его
финансовой устойчивостью и платежными возможностями. Для того чтобы знать
возможности предприятия развивать свою деятельность, необходимо проводить
анализ его финансово-имущественного состояния и платежных обязательств. Для
этого целесообразно провести анализ бухгалтерского баланса ООО «Сыктывкарский
промкомбинат», его финансовой устойчивости и платежеспособности на современном
этапе развития.
Проведем горизонтальный анализ бухгалтерского баланса
ООО «Сыктывкарский промкомбинат» (Приложение А). Цель
горизонтального анализа состоит в том, чтобы выявить абсолютные и относительные
изменения величин различных статей баланса за определенный период и дать оценку
этим изменениям.
Таблица 2 - Горизонтальный анализ бухгалтерского
баланса ООО «Сыктывкарский промкомбинат» за 2012 - 2013 гг.
Наименование показателя
Сумма, тыс. руб.
Абс. изм.
Темп прир.,%
2012 г.
2013 г.
Внеоборотные активы - всего
517 770
540 465
+ 22 695
+ 4, 38
в том числе: Нематериальные активы
23
19
- 4
- 17, 39
Основные средства
393 733
333 980
- 59 753
- 15, 18
Доходные вложения в материальные ценности
-
125 785
-
-
Финансовые вложения
1 005
1 005
0
0
Отложенные налоговые активы
41 665
56 095
+14 430
+ 34, 63
Прочие внеоборотные активы
81 345
23 581
- 57 764
- 71, 01
Горизонтальный анализ ООО
"Сыктывкарский промкомбинат" показывает, что валюта баланса в 2013
году уменьшился по сравнению с 2012 годом на 4095 или на 0, 63%.
В активе баланса наблюдаемое уменьшение
произошло в основном за счет уменьшения оборотных активов на 26 789 тыс. руб.
или на 20, 47%. В тоже время увеличились внеоборотные активы предприятия за аналогичный
период, увеличение составило 22 695 тыс. руб. или 4, 38%. Уменьшение оборотных
активов произошло за счет уменьшения запасов на 21 570 или на 29, 08%.
Анализируя состав внеоборотных активов
можно отметить, что увеличение произошло за счет доходных вложений в
материальные ценности 125 785 тыс. руб.
В пассиве баланса увеличился уставный
капитал на 135 108 тыс. руб. или на 38,59%.
Количество заемных средств в 2013 году по
сравнению с 2012 годом увеличивается на 48 783 тыс. руб. или на 107,37% (краткосрочные)
и на 10 112 или на 4, 88% (долгосрочные).
Большое значение для оценки финансового
состояния имеет и вертикальный(структурный) анализ актива и пассива баланса,
который дает представление финансового отчета в виде относительных показателей.
Цель вертикального анализа заключается в расчете удельного веса отдельных
статей в итоге баланса и оценке его изменений. С помощью вертикального анализа
можно проводить межхозяйственные сравнения предприятий, а относительные
показатели сглаживают негативное влияние инфляционных процессов.
Таблица 3 - Вертикальный анализ
бухгалтерского баланса ООО «Сыктывкарский промкомбинат» за 2012 - 2013 гг.
Наименование показателя
Сумма, тыс. руб.
Удельный вес,%
Измен. уд. веса
2012 г.
2013 г.
2012 г.
2013 г.
1
2
3
4
5
6
Внеоборотные активы - всего
517 770
540 465
79, 828
83, 856
+ 4, 028
в том числе: Нематериальные активы
23
19
0, 0036
0, 0029
- 0,0007
Основные средства
393 733
333 980
60, 704
51, 819
- 8, 885
Доходные вложения в материальные ценности
-
125 785
-
19, 516
-
Финансовые вложения
1 005
1 005
0, 155
0, 156
+ 0, 001
Отложенные налоговые активы
41 665
56 095
6, 424
8, 703
+ 2, 279
Прочие внеоборотные активы
81 345
23 581
12, 541
3, 659
- 8, 882
Оборотные активы - всего
130 839
104 050
20, 172
16, 144
- 4, 028
в том числе: Запасы
74 169
52 599
11, 435
8, 161
- 3, 274
Дебиторская задолженность
50 463
45 287
7, 780
7, 027
- 0, 753
Финансовые вложения
5 163
5 163
0, 796
0, 801
+ 0, 005
Денежные средства и денежные эквиваленты
795
189
0, 123
0, 029
- 0, 094
Прочие оборотные активы
249
812
0, 038
0, 126
+ 0, 088
Итого активы
648 610
644 515
100
100
-
Капитал и резервы - всего
123 069
180 948
18, 974
28, 075
+ 9, 101
в том числе: Уставный капитал
350 141
485 249
53, 983
75, 289
+21, 306
Переоценка внеоборотных активов
20 950
20 950
3, 230
3, 251
+ 0, 021
Добавочный капитал
280
280
0, 043
0, 043
0
Нераспределенная прибыль (непокрытый убыток)
(248 302)
(325531)
38, 282
50, 508
+12, 226
Долгосрочные обяз-ва - всего
216 219
229 328
33, 336
35, 581
+ 2, 245
в том числе: Заемные средства
207 170
217 282
31, 941
33, 712
+ 1, 771
Отложенные налоговые обяз-ва
9 049
12 045 1, 869
+ 0, 474
Краткосрочные обяз-ва - всего
309 322
234 239
47, 690
36, 343
- 11, 347
в том числе: Заемные средства
45 433
94 216
7, 005
14, 618
+ 7, 613
Кредиторская задолженность
81 686
81 750
12, 594
12, 684
+ 0, 090
Доходы будущих периодов
177 554
54 257
27, 375
8, 418
- 18, 957
Оценочные обяз-ва
4 649
4 016
0, 717
0, 623
- 0, 094
Итого пассивы
648 610
644 515
100
100
-
В структуре актива баланса ООО «Сыктывкарский промышленный комбинат»
значительная доля принадлежит внеоборотным активам. В 2012 году величина
внеоборотных активов составляла 79,828% от общей величины активов, а в 2013
году 83,856%. Пролеживается тенденция увеличение доли внеоборотных активов.
Удельный вес оборотных активов снизился в 2013 году по сравнению с 2012 годом
на 4, 028%. В структуре оборотных активов преобладали запасы, их удельный вес в
2012 году составлял 11,435%, а в 2013 году произошло снижение удельного веса до
8, 161%.
В пассиве баланса произошло увеличение удельного веса уставного капитала
с 53, 983% в 2012 году до 75, 289% в 2013 году. В отчетном году увеличилась
доля долгосрочных обязательств на 2,245% и уменьшилась доля краткосрочных
обязательств на 11,347%.
Таким образом, на основании проведенного горизонтального и вертикального
анализа можно сделать вывод о том, что финансово-хозяйственная деятельность ООО
«Сыктывкарский промышленный комбинат» способствовала увеличению его
собственного капитала. Однако организация имеет недостаток собственных
оборотных средств, и ее текущая деятельность финансировалась в основном за счет
привлеченных средств.
.3 Анализ финансовой устойчивости
В зависимости от отраслей деятельности, внутренней структуры, положения
на рынке, финансовой политики и других аспектов организации имеют различную
финансовую устойчивость.
Существуют следующие основные виды устойчивости:
) абсолютная финансовая устойчивость (встречается крайне редко) -
запасы и затраты полностью покрываются собственными оборотными средствами:
З < (СК - ВА) + ККЗ + КЗ; (1)
где З - собственный капитал;
ВА - внеоборотные активы;
ККЗ - краткосрочные кредиты и займы;
КЗ - кредиторская задолженность;
2) нормальная финансовая устойчивость - предприятие оптимально
использует в том числе кредитные ресурсы, текущие активы превышают кредиторские
задолженности. Данный вид финансовой устойчивости гарантирует
платежеспособность организации:
З = (СК - ВА) + ККЗ + КЗ; (2)
3) неустойчивое состояние характеризуется нарушением платежеспособности:
предприятие вынужденно привлекать дополнительные источники покрытия запасов и
затрат, наблюдается снижение доходности производства:
З < (СК - ВА) + ККЗ + КЗ + СКос, (3)
где СКос - особая часть собственного капитала, сдерживающего
финансовую напряженность, предназначенная для обслуживания других краткосрочных
обязательств (задолженность перед учредителями, прочие краткосрочные
обязательства);
4) кризисное финансовое состояние, при котором организация находится на
грани банкротства:
З > (СК - ВА) + ККЗ + КЗ + СКос, (4)
В основе представленной классификации - уровень покрытия собственными
средствами заемных, соотношение собственного и заемного капитала для покрытия
запасов.
Рассмотрим порядок определения типа финансовой устойчивости согласно
представленным выше моделям на примере ООО «Сыктывкарский промышленный
комбинат». Для расчетов воспользуемся данными бухгалтерского баланса
(Приложения 1). Исходя из данных, определим финансовую устойчивость ООО
«Сыктывкарский промкомбинат» за 2011 - 2013 гг.:
г.: 65 637 > (197 870 - 481 871) + 32 175 + 68 943 + 0 - кризисное
финансовое состояние;
г.: 74 169 > (123 069 - 517 770) + 45 433 + 81 686 + 0 - кризисное
финансовое состояние;
г.: 52 599 > (180 948 - 540 465) + 94 216 + 81 750 + 0 - кризисное
финансовое состояние.
Как видим, финансовое состояние исследуемого предприятия в течение трех
предыдущих лет характеризуется как кризисное. Для уточнения данного положения
проведем дополнительные расчеты.
Для характеристики источников формирования материальных оборотных средств
(запасов) используются несколько показателей:
собственные оборотные средства (СОС):
СОС = СК - ВА; (5)
собственные оборотные средства и долгосрочные заемные источники формирования
запасов (функционирующий капитал (ФК)):
ФК = СОС + ДО, (6)
где ДО - величина долгосрочных обязательств;
общая величина основных источников формирования запасов (ИЗ):
ИЗ = СОС + ДО + ККЗ. (7)
Показателем наличия источников формирования запасов соответствуют
показатели обеспеченности запасов источниками формирования:
излишек (+) или недостаток (-) собственных оборотных средств (±ФС):
±ФС = СОС - З; (8)
излишек (+) или недостаток (-) собственных оборотных средств и
долгосрочных заемных источников формирования запасов (±ФT):
±ФT = ФК - З; (9)
излишек (+) или недостаток (-) общей величины основных источников
формирования запасов (±ФО):
±ФО = ИЗ - З. (10)
С помощью этих показателей определяется трехкомпонентный показатель типа
финансовой устойчивости предприятия:
абсолютная финансовая устойчивость:
S = {1,1,1} - ФС > 0, ФТ > 0, ФО
> 0.
Такой тип финансовой устойчивости характеризуется тем, что
все затраты предприятия покрываются собственными оборотными средствами, то есть
организация не зависит от внешних кредиторов. Напомним, что такая ситуация
встречается крайне редко. Более того, она вряд ли может рассматриваться как
идеальная, поскольку означает, что руководство компании не умеет, не желает или
не имеет возможности использовать внешние источники средств для основной
деятельности;
1) нормальная финансовая устойчивость (оптимальный
вариант для предприятия):
= {0,1,1} - ФС < 0, ФТ > 0, ФО
> 0.
В этой ситуации предприятие использует для покрытия запасов,
помимо собственных оборотных средств, также долгосрочные привлеченные средства.
Такой тип финансирования запасов является нормальным с точки зрения финансового
менеджмента;
2) неустойчивое финансовое положение:
= {0,0,1} - ФС < 0, ФT< 0, ФО
> 0.
Данная ситуация характеризуется недостатком у предприятия
«нормальных» источников для финансирования запасов. Здесь еще существует
возможность восстановления равновесия за счет пополнения источников собственных
средств, сокращения дебиторской задолженности, ускорения оборачиваемости
запасов;
3) кризисное финансовое состояние:
= {0,0,0} - ФС < 0, ФT < 0, ФО
< 0.
В этом случае предприятие имеет кредиты и займы, не
погашенные в срок, а также просроченную кредиторскую и дебиторскую
задолженности - можно говорить о том, что предприятие находится на грани банкротства.
Таблица 4 - Оценка типов финансовой устойчивости ООО
«Сыктывкарский промкомбинат» за 2011 - 2013 гг.
Показатель, тыс. руб.
2011 г.
2012 г.
2013.
Абс. отклонение
Темп роста,%
2012-2011
2013-2012
2012/ 2011
2013/2012
1
2
3
4
5
6
7
8
Собственный капитал
197870
123069
180948
-74801
+57879
62,2
147,0
Внеоборотные активы
481871
517770
540465
+35899
+22695
107,4
104,4
Собственные оборотные средства
-284001
-394701
-359917
-110700
+34784
138,9
91,2
Долгосрочные кредиты и займы
215562
216219
229328
+ 657
+13109
100,3
106,1
Собств. и долгоср. кредиты и займы
413432
339288
410276
-74144
+70988
82,1
120,9
Краткосрочные кредиты и займы
214250
309322
234239
+95072
-75083
144,4
75,7
Общая сумма запасов
65637
74169
52599
+8532
-21570
113,0
70,0
Общие источники формирования запасов
145811
130840
103650
-14971
-27190
89,7
79,2
Функционирующий капитал
-68439
-178482
-130589
-110043
+47893
260,8
73,2
Излишек или недостаток СОС
-349638
-468870
-412516
-119232
-56354
134,1
87,9
Излишек или недостаток СОС и долгоср. заемных
средств
-134076
-252651
-183188
-118575
+69463
188,4
72,5
Излишек или недостаток всех источников
+80174
+56671
+51051
-23503
-5620
70,6
90,1
Трехфакторная модель фин. устойчивости
0,0,1
0,0,1
0,0,1
Данные таблицы позволяют сделать вывод, что трехфакторный
показатель финансовой устойчивости имеет вид 0,0,1, что свидетельствует о
неустойчивом финансовом состоянии на протяжении трех анализируемых периодов.
Подобное заключение сделано с учетом того, что в организации отмечается нехватка
собственных оборотных средств.
Для обеспечения финансовой устойчивости предприятие должно
обладать гибкой структурой капитала, уметь организовывать его движение таким
образом, чтобы обеспечить постоянное превышение доходов над расходами с целью
сохранения платежеспособности и создания условий для самовоспроизводства.
Для более подробного анализа сложившейся ситуации проведем
уточняющие расчеты показателей финансовой устойчивости. К их числу относят:
) коэффициент финансовой устойчивости (КФУ)
- характеризует состояние и динамику финансовых ресурсов предприятия с точки
зрения обеспечения им производственного процесса и других сторон деятельности.
Имеет нормативное значение ≥ 0, 7 и рассчитывается по формуле:
Кфу = СК + ДО/ ВБ, (11)
где ВБ - валюта баланса;
коэффициент концентрации собственного капитала (Кавт) -
показывает долю собственных средств в общей сумме всех средств предприятия.
Нормативное значение > 0,5. Если фактическое значение показателя превышает
его нормативную величину, это свидетельствует об увеличении финансовой
независимости, расширении возможности привлечения средств со стороны. Однако
значительное превышение нормы говорит о неправильном управлении капиталом
организации, его неоптимальной структуре, а также неспособности предприятия
использовать заемные средства в текущей деятельности. Заниженная величина
коэффициента независимости свидетельствует о росте зависимости хозяйствующего
субъекта и его неустойчивом положении. Данный коэффициент рассчитывается по
формуле:
Кавт = СК / ВБ; (12)
коэффициент финансовой зависимости (Кзав) - характеризует
уровень зависимости организации от кредиторов. Нормативное значение ≈
0,6. Значительное превышение по этому показателю его нормативного значения
свидетельствует о росте зависимости организации от кредиторов, невозможности ее
дальнейшего расширение, так как деятельность преимущественно будет направлена
на своевременное выполнение кредитных обязательств. Слишком большая доля
заемных средств снижает платежеспособность предприятия, подрывает его финансовую
устойчивость и, соответственно, снижает доверие к нему контрагентов и уменьшает
вероятность получения кредита. Рассчитывается по следующей формуле:
Кзав = ДО + КО / ВБ; (13)
коэффициент маневренности собственного капитала (Кман) -
показывает, какая часть собственного капитала используется для финансирования
текущей деятельности, то есть вложена в оборотные активы, а какая -
капитализирована. Характеризует долю собственного капитала, направляемую на
финансирование оборотных активов. Нормативное значение ≥ 0,2 - 0,5.
Отражает способность предприятия поддерживать уровень собственного оборотного
капитала и пополнять оборотные средства за счет собственных оборотных
источников. Чем ближе значение показателя к верхней границе, тем больше
возможность финансового маневра у предприятия. Для расчета этого коэффициента
используется формула:
Кман = СОС / СК + ДО; (14)
коэффициент структуры долгосрочных вложений (Кстр) -
показывает долю долгосрочных обязательств в объеме внеоборотных активов
предприятия. Низкое значение этого коэффициента может свидетельствовать о
невозможности привлечения долгосрочных кредитов и займов, а слишком высокое -
либо о возможности предоставления надежных залогов, либо о сильной зависимости
от сторонних инвесторов. Рассчитывается по формуле:
Кстр = ДО / ВА; (15)
финансовый рычаг (финансовый леверидж). Чем больше этот
коэффициент превышает 1, тем выше зависимость предприятия от заемных средств.
Допустимый уровень часто определяется условиями работы каждого предприятия, в
первую очередь скоростью оборота оборотных средств. Поэтому дополнительно
необходимо определить скорость оборота материальных оборотных средств и
дебиторской задолженности за анализируемый период. Если дебиторская
задолженность оборачивается быстрее оборотных средств, это означает довольно
высокую интенсивность поступления на предприятие денежных средств. Формула
расчета финансового рычага:
ФР = ДО + КО / СК; (16)
коэффициент структуры заемного капитала (Кстр. ЗК) -
показывает источники формирования заемного капитала предприятия. В зависимости
от источника формирования капитала предприятия можно сделать вывод о том, как
сформированы его внеоборотные и оборотные активы: долгосрочные заемные средства
обычно направляются на приобретение оборотных активов и осуществление текущей
деятельности. Коэффициент структуры заемного капитала рассчитывается по
формуле:
Кстр. ЗК = ДО / ЗК. (17)
С учетом бухгалтерского баланса определим финансовую
устойчивость ООО «Сыктывкарский промышленный комбинат» за 2011-2013 гг.
Таблица 5 - Оценка финансовой устойчивости ООО «Сыктывкарский
промкомбинат» за 2011 - 2013 гг.
Показатель, тыс. руб.
2011 г.
2012 г.
2013.
Абс. отклонение
Темп роста,%
2012-2011
2013-2012
2012/ 2011
2013/ 2012
1
2
3
4
5
6
7
8
Собственный капитал
197870
123069
180948
-74801
+57879
62,2
147,0
Долгоср. обязательства
215562
216219
229328
+ 657
+13109
100,3
106,1
Валюта баланса
627683
648610
644515
+20927
-4095
103,3
99,4
Коэф. финансовой уст.
0, 659
0, 523
0, 637
-0,136
+0,114
79, 4
121, 8
Коэф. автономии
0, 315
0, 190
0, 281
-0, 125
+0,091
60,3
147, 9
Краткоср. обязательства
214250
309322
234239
+95072
-75083
144,4
75,7
Коэф. зависимости
0,685
0, 810
0, 719
+0,125
-0,091
118, 2
88, 8
Внеоборотные активы
481871
517770
540465
+35899
+22695
107,4
104,4
Собств. оборотные средства
-284001
-394701
-359917
-110700
+34784
138,9
91,2
Коэф. маневренности
-1, 456
-0, 860
-1, 140
+0, 596
-0,280
59, 1
132,5
Коэф. структуры долгоср. влож.
0, 447
0, 418
0, 424
- 0, 029
+ 0, 006
93,5
101,4
Финансовый рычаг
2, 172
4, 270
2, 562
+2, 098
-1, 708
196,6
60, 0
Коэф. структ. заемного капитиала
0, 502
0, 411
0, 495
- 0, 091
+0, 084 120, 4
Из данных таблицы можно сделать следующие выводы:
величина коэффициента финансовой устойчивости в 2011 году составила
0,659, через год уменьшилась на 0,136 (или на 20,6%) - до 0,523. В 2013 году -
0,637. Это свидетельствует о неустойчивом положении капитала предприятия, так
как все значения показателя не соответствуют норме (≥ 0, 7), ситуация за
последние три года существенно не менялась;
величина коэффициента автономии (независимости) по состоянию на 31.12.11
составила 0,315. Через год ситуация ухудшилась, величина коэффициента
уменьшилась на 0,125 (или на 39,7%). В 2013 г. коэффициент составил 0,281, то
есть по сравнению с 2012 г. увеличился на 0,091 (или на 21,8%);
как следствие, величина коэффициента зависимости чрезмерно высока: 2011
г. - 0,685; 2012 г. - 0,810; 2013 г. - 0,719. В 2012 году по сравнению с 2011
годом увеличился на 0,125 (или на 18,2%), а в 2013 году уменьшился на 0,091
(или на 11,2%);
величина собственных оборотных средств в 2011 г. составляла -284001,
через год она увеличилась на 110700 тыс. руб. (или на 38,9%) и составила
-394701, в 2013 году величина составила -359917, то есть по сравнению с
предыдущим годом уменьшилась на 34784 тыс. руб. (или на 8,8%). Отрицательная
величина свидетельствует о нехватки собственных оборотных средств и финансовой
неустойчивости предприятия за анализируемый период;
величина коэффициента маневренности на 31.12.11 составила -1, 456, через
год она увеличилась на 0,596 (или на 40,9%) и составила -0,860. В 2013 году
величина рассматриваемого коэффициента составила -1,140, то есть по сравнению с
предыдущим годом уменьшилась на 0,280 (или на 32,5%);
величина коэффициента структуры долгосрочных вложений в 2011 году
составила 0,447, через год снизилась на 0,029 (или на 6,5%) до 0,418, а в 2013
году составила 0,424, то есть увеличилась в сравнении с предыдущим годом на
0,006 (или на 1,4%);
величина финансового рычага на 31.12.2011 составила 2, 172, на 31.12.2012
- 4, 270, на 31.12.2013 - 2, 562. Финансовая зависимость предприятия от заемных
средств высокая.
коэффициент структуры заемного капитала в 2011 году составил 0,502, в
2012 году- 0,411, а в 2013 году его величина увеличилась по сравнению с
предыдущим годом на 0,084 (или на 20,4%).
Таким образом, полученные данные свидетельствуют о нерациональности
использования капитала организации и необходимости оптимизации его величины.
.4 Пути повышения рыночной независимости организации
Исходя из анализа финансовой устойчивости ООО «Сыктывкарский
промышленный комбинат» видно, что финансовое состояние организации достаточно
спорное и неустойчивое, о чем говорят значения рассмотренных показателей. Для
улучшения сложившейся ситуации исследуемому предприятию можно порекомендовать
следующее:
провести детальный анализ эффективности использования
капитала и активов, выявить «узкие» места, установить переодичность этого
анализа;
рационально использовать собственный капитал;
получить долгосрочную ссуду или займ;
составить план оперативных мероприятий по восстановлению
платежеспособности и т. п.
Один из способов - внедрение прогрессивных технологий. С помощью этой
рекомендации можно достичь две цели:
) повысить рентабельность предприятия
) повысить финансовую устойчивость
И это не учитывая повышение конкурентоспособности продукции, а также
сниженные затраты при большей производительности труда.
Внедрив автоматизированную производственную линию, предприятие сможет
отказаться от услуг 20 наемных рабочих, тем самым экономя 6 000 000 руб. в год
(25 000 руб.*20 чел.*12 мес.) и увеличивая свой коэффициент финансовой
устойчивости за счет долгосрочного займа.
Рассчитаем дисконтированный период окупаемости (DPP):
финансовый платежеспособность бухгалтерский баланс
где, n - число периодов;- приток денежных средств в
период ;r - барьерная ставка (коэффициент дисконтирования);- величина исходных
инвестиций в нулевой период.
Заключение
Финансовая устойчивость - характеристика,
свидетельствующая о стабильном превышении доходов над расходами, свободном
маневрировании денежными средствами предприятия и эффективном их использовании,
бесперебойном процессе производства и реализации продукции. Финансовая
устойчивость формируется в процессе всей производственно-хозяйственной
деятельности и является главным компонентом общей устойчивости предприятия.
На устойчивость предприятия оказывают
влияние различные факторы:
. положение предприятия на товарном рынке;
. уровень привлекательности отрасли в
бизнесе;
. финансово-производственный потенциал
предприятия;
. степень финансовой независимости;
. уровень деловой активности;
. эффективность финансово-хозяйственных
операций и др.
Для обеспечения финансовой устойчивости
предприятие должно обладать гибкой структурой капитала и уметь организовывать
его движение таким образом, чтобы обеспечить постоянное превышение доходов над
расходами с целью сохранения платежеспособности и создания условий для
нормального функционирования.
Таким образом, финансовая устойчивость
предприятия является достаточно интересным объектом анализа. Проведение анализа
на постоянной основе позволит контролировать изменение ключевых показателей и
оперативно реагировать на них. Это избавит предприятие от угрозы возникновения
несостоятельности и лишних затрат по восстановлению платежеспособности.
1. Абрютина, М.С. Экспресс-анализ бухгалтерского баланса
по шкале финансово-экономической устойчивости [Текст] / М.С. Абрютина //
Финансовый менеджмент. - 2012. - № 1. - С. 113 - 122.
2. Арабян, К.К. Альтернативный подход к системе
управления финансовой устойчивостью организации [Текст]
/ К.К. Арабян, А.С. Сидоров // Справочник экономиста. - 2012. - № 9. - C. 22 - 31.
3. Базюк, Н.Ю. Пути повышения
финансовой устойчивости предприятия на основе оценки его финансового состояния
[Текст] / Н.Ю. Базюк, Г.А. Кремсал // Российское предпринимательство. - 2013. -
№ 19. - С. 140 - 146.
4. Готовчиков, И.Ф. Текущий контроль финансовой
устойчивости и риска банкротства предприятий [Текст] / И.Ф. Готовчиков //
Финансовый менеджмент. - 2011. - № 1. - С. 4 - 11.
5. Грачев, А.В. Концепция динамической оценки финансовой
устойчивости предприятия [Текст] / А.В. Грачев // Аудит и финансовый анализ. -
2012. - № 3. - С. 390 - 397.
6. Данилова, Н.Л. Сущность и
проблемы финансовой устойчивости коммерческого предприятия [Текст] / Н.Л.
Данилова // Концепт. - 2014. - № 2. - С. 1 - 8.
7. Капанадзе, Г.Д. Оценка финансовой устойчивости:
методы и проблемы их применения [Текст] / Г.Д. Капанадзе // Российское
предпринимательство. - 2013. - № 4. - С. 52 -58.
8. Костина, Г.Ю. Экспресс-анализ финансовой устойчивости
предприятия [Текст] / Г.Ю. Костина // Справочник экономиста. - 2011. - № 5. -
С. 27 - 36.
9. Моисеева, Е.Г. Оценка
финансового состояния организации [Текст] / Е.Г. Моисеева // Справочник
экономиста. - 2013. - № 3. - С. 28 - 38.
10. Моисеева, Н.В. Финансовая
устойчивость как часть процесса финансового оздоровления предприятия [Текст] /
Н.В. Моисеева // Аудит и финансовый анализ. -2012. - № 5. - С. 198 - 205.
11. Моисеева, Н.В. Выбор способа планирования прибыли от
продаж [Текст] / Н.В. Моисеева // Аудит и финансовый анализ. - 2011. - №5. - С.
156.
12. Сорокина, О.Н. Понятие
«финансовая безопасность предприятия»: определяем суть [Текст]: содержание
финансовой безопасности предприятия / О.Н. Сорокина // Российское
предпринимательство. - 2012. - № 14. - С. 74 - 80.
13. Хромых, Н.А. Анализ основных
показателей финансовой устойчивости [Текст] / Н.А. Хромых // Справочник
экономиста. - 2014. - № 6. - С. 14 - 24.
14. Яицкая, Ю.П. Методика диагностики финансового
состояния предприятия: выбор эффективного инструментария [Текст] / Ю.П. Яицкая
// Аудит и финансовый анализ. - 2012. - № 4. - С. 186 - 192.
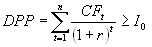 , (18)
Библиографический список