Дипломная работа: Анализ бухгалтерской отчетности организации (на примере ООО "Газпоставка")
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
71
погашение кредиторской задолженности.
Таким образом, по итогу проведенного мероприятия общая сумма
дебиторской задолженности в конце анализируемого периода составит 5072
тыс. руб.:
1. Снижение за счет изменения договорных условий на 9684 тыс. руб.,
2. Реализация просроченной задолженности на 370 тыс. руб.
Итого общее снижение на 10054 тыс. руб.
Данные средства направим на погашение кредиторской задолженности.
Таким образом, сумма кредиторской задолженности в конце
анализируемого периода составит 7270 тыс. руб.
Далее разработаем мероприятия, способствующие росту доходов
организации, которые также позволят увеличить свободные денежные средства,
которые смогут быть направлены на погашение кредиторской задолженности.
Так в организации планируется снижение расходов по следующим
статьям (таблица 21).
Таблица 21
Планирование по статьям издержек ООО «Газпоставка» (в
сопоставимых ценах, тыс. руб.)
Статьи издержек обращения
Прогноз
1) Площадь магазина достаточно большая (широкие проходы
между стеллажами). В плане нужно отказаться от аренды
одного помещения
2) Внедрение автоматизированной системы комплексного
учета электроэнергии позволит снизить расходы. В 2018 году
ООО «Газпоставка» потратило 8175 тыс. руб. Внедрение
автоматизированной системы позволит сократить расходы,
возникаемые в связи с простоями. Расходы на установку
составят 1127 тыс. руб. Расходы на электроэнергию при этом в
год составят 818 тыс. руб. Отделом мониторинга было
выявлено, что окупаемость установки данной системы
произойдет, спустя один месяц пользования. Таким образом
эффект составит 8175 - 1127-818 тыс. руб. = 6230 тыс. руб.
2800
6230
Доход от сокращения издержек обращения Итого:
9030
Таким образом, в ООО «Газпоставка» планируемое снижение издержек
обращения составит 9030 тыс. руб.
Еще одним мероприятием является внедрение маркетинговой
72
деятельности в организации.
Следует рассчитать эффективность внедрения элементов маркетинговой
деятельности:
− доплата зам. директору за то, что он будет осуществлять
маркетинговую деятельность - 3000 руб. *12 мес= 36000руб;
− рекламный щит - 3000 руб.;
− обновление данного щита (1раз в неделю) - 50руб.*48нед.=24000руб
− раздача листовок (1000 шт. /неделя) - 10000руб*48 нед.=48000 руб.;
− заработная плата промоутеров - 300руб.*96час.=28800руб.;
− оформление витрин 30000 руб.;
− -оформление предприятия внутри 15000 руб.;
− реализация дополнительых услуг 80000 руб.
Итого 450800 руб.
Таким образом, общие расходы на то, чтобы осуществить предлагаемые
мероприятия будут равны 450800 руб.
По данным представленным рекламным агентством «ФоРРес»
применение в деятельности предприятия маркетинговых мероприятий
минимально повысит товарооборот на 4%. Следовательно, в том случае, если
даже принять во внимание минимальное увеличение, то в ООО «Газпоставка»
товарооборот составит: 99325 тыс. руб. *4% = 3973 тыс. руб. Таким образом,
прибыль составит: 3973 тыс. руб. – 450,8 тыс. руб. = 3522 тыс. руб.
По итогам проведенного исследования и разработанных мероприятий
составим прогнозный баланс.
Таблица 22
Прогнозный баланс ООО «Газпоставка»
Наименование показателя
Код
2018
факт,
тыс. руб.
прогноз,
тыс. руб.
1
2
3
4
АКТИВ
I. ВНЕОБОРОТНЫЕ АКТИВЫ
Основные средства
1150
14 660
15 787
73
Продолжение таблицы 22
1
2
3
4
Доходные вложения в материальные ценности
1160
87 477
87 477
Финансовые вложения
1170
39 527
39 527
Отложенные налоговые активы
1180
138
138
Итого по разделу I
1100
141 802
141 802
II ОБОРОТНЫЕ АКТИВЫ
Запасы
1210
1 605
1 605
Дебиторская задолженность
1230
15 126
5 072
Финансовые вложения (за исключением денежных
эквивалентов)
12+0
800
800
Денежные средства и денежные эквиваленты
1250
85 208
94009
Итого по разделу II
1200
102 739
102 613
БАЛАНС
1600
244 541
244 415
ПАССИВ
III. КАПИТАЛ И РЕЗЕРВЫ
Уставный капитал
1310
10 024
10 024
Переоценка внеоборотных активов
13+0
118 107
118 107
Добавочный капитал ("без переоценки!
1350
0
Резервный капитал
1360
0
Нераспределенная прибыль (непокрытый убыток)
1370
97 099
107 027
Итого по разделу III
1300
225 230
235 158
IV. ДОЛГОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА
1+10
Заемные средства
0
Отложенные налоговые обязательства
1+20
1 987
1 987
Оценочные обязательства
1+30
0
Прочие обязательства
1+50
0
Итого по разделу IV
1+00
1 987
1 987
V. КРАТКОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА
Заемные средства
1510
0
Кредиторская задолженность
1520
17 297
7 243
Доходы будущих периодов
1530
Оценочные обязательства
15+0
27
27
Прочие обязательства
1550
0
Итого по разделу V
1500
17 32+
7 270
Имущество предприятия
1700
244 541
244 415
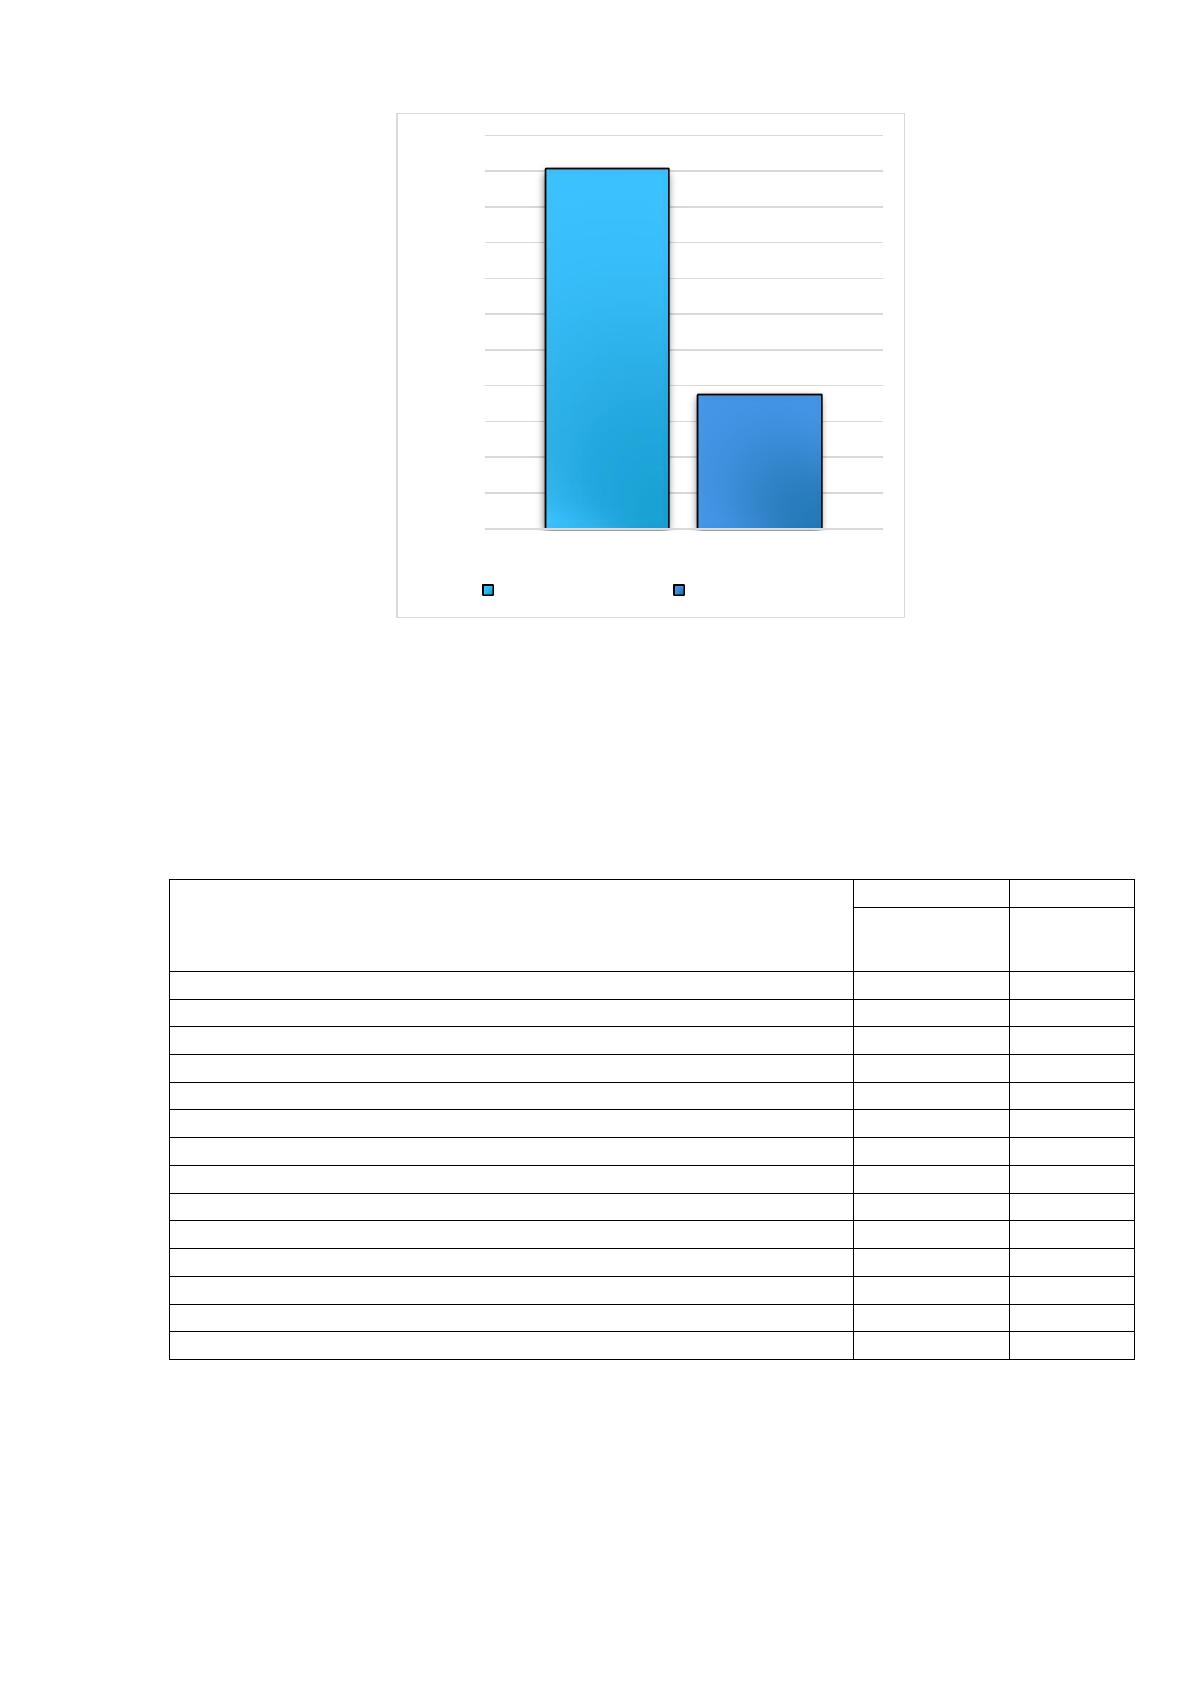
По итогам прогнозного баланса видно? что имущество организации
снизилось на 126 тыс. руб. (Рисунок. 9)
Не смотря на то что имущество ООО «Газпоставка» снизилось, в целом
это характеризуется положительно, поскольку снижение произошло за счет
снижения кредиторской и дебиторской задолженности.
74
Рисунок 9. Динамика имущества организации с учетом
предложенных мероприятий
Далее приведем прогнозный отчет о финансовых результатах
(таблица 23).
Таблица 23
Прогнозный отчет о финансовых результатах
Наименование показателя
За
За
2018 факт,
тыс. руб.
прогноз,
тыс. руб.
Выручка
5
99 325
103 298
Себестоимость продаж
4: 230
45 681
Валовая прибыль [убыток)
64 095
57 617
Коммерческие расходы
25 628
16 598
Прибыль (убыток) от продаж
28 467
41 019
Проценты к получению
1 357
1 357
Прочие доходы
40 504
40 504
Прочие расходы
22 791
22 791
Прибыль (убыток) до налогообложения
47 537
60 089
Текущий налог на прибыль
9 7S5
12 295
в т.ч. постоянные налоговые обязательства (активы)
1 +
14
Изменение отложенных налоговых обязательств
227
227
Изменение отложенных налоговых активов
37
37
Чистая прибыль (убыток)
37 866
47 794
Таким образом чистая прибыль по итогам мероприятий вырастет на
9928 тыс. руб. Далее рассчитаем показатели деловой активности ООО
«Газпоставка» по планируемым данным баланса.
244541
244415
244340
244360
244380
244400
244420
244440
244460
244480
244500
244520
244540
244560
Имущество предприятия
2018 факт, тыс. руб. Прогноз, тыс. руб.
75
Таблица 24
Показатели до и после внедрения мероприятий
Показатель
Факт
Прогнозируемый
вариант
Абс.
изм.
Дебиторская задолженность, тыс. руб.
15 126
5 072
-10 054
Кредиторская задолженность, тыс.
руб.
17 297
7 243
-10 054
Выручка от реализации, тыс. руб.
99 325
103 298
3 973
Коэффициент оборачиваемости
дебиторской задолженности, кол. об.
6,57
20,37
13,80
Продолжительность оборота
дебиторской задолженности, дней
55,6
17,9
-37,66
Коэффициент оборачиваемости
кредиторской задолженности, кол. об.
5,74
14,26
8,52
Продолжительность оборота
кредиторской задолженности, дней
63,56
25,59
-37,97
Доля дебиторской задолженности в
текущих активах, %
14,72
4,94
-9,78
Отношение дебиторской
задолженности к выручке от
реализации, %
15,23
4,91
-10,32
Доля кредиторской задолженности в
текущих пассивах, %
100
100
-0,22
Отношение кредиторской
задолженности к выручке от
реализации, %
17,41
7,01
-10,40
Проведя анализ показателей оборачиваемости предприятия, после того,
как будут реализованы предлагаемые мероприятия, можно отметить
следующее.
После того, как будут проведены мероприятия оборачиваемость
дебиторской задолженности будет 20,37 оборотов в год, что касается дней, то
она уменьшится на 37,66 дней, что можно отметить в качестве положительной
тенденции.
Относительно кредиторской задолженности можно отметить, что ее
оборачиваемость повысится на 8,52 оборотов, а продолжительность ее
уменьшится на 37,97 дней и будет составлять 25,59 дней.
Сделаем расчет показателей финансовой устойчивости, а также
платежеспособности и ликвидности ООО «Газпоставка» за год при применении
предлагаемых мероприятий
Источник: https://baza.diplomsite.ru/previewfile/2729