Курсовая работа (т): Управление инновационными проектами
.1.3 Управление стоимостью проекта (бюджет проекта)
Вообще, управление стоимостью проекта включает в себя следующие процессы:
- оценку стоимости проекта;
- бюджетирование проекта;
контроль стоимости.
Этап оценки стоимости проекта определяет примерную стоимость проекта без установления целевых показателей затрат. Так, например, проект по внедрению Simba ST2D имеет первоначальную оценочную стоимость - 15 000 000 рублей.
Бюджетирование же проекта представляет собой
установление целевых показателей затрат на реализацию проекта. Бюджет является
документом, определяющим ресурсные ограничения проекта, поэтому при управлении
стоимостью на первый план выходит затратная его составляющая, которая
называется сметой проекта и представлена в табл. 1.
Таблица 1. Смета проекта по внедрению Simba ST2D
Вид
работ
Исполнитель(и)
Стоимость,
руб.
Формулирование
концепции проекта
Начальник
ГЦ (проект-менеджер)
120
000
Планирование
проекта
Зам.
начальника ПТБ
2
000
Маркетинговые
исследования
Зам.
начальника ПТБ
6
000
Подача
заявки на финансирование в ОАО «Апатит»
Проект-менеджер
0
Оценка
рисков
Подрядчики
(2 эксперта ИЭП КНЦ РАН)
10
000
Заключение
договора с фирмой-производителем
Проект-менеджер
0
Поставка
оборудования
Представители
Atlas
Copco
12
900 000
Сборка
оборудования и испытания
Представители
Atlas
Copco, гл.
механик ГЦ, 2 слесаря (подрядчики)
9
000
Обучение
персонала
Гл.
механик ГЦ Ввод
оборудования в эксплуатацию
Гл.
механик ГЦ; 2 слесаря и шофер (подрядчики)
7
200
Завершение
проекта
Проект-менеджер,
начальник ББУ
1
200
Транспортировка
(в случае, если расходы возлагаются на покупателя по контракту)
Подрядчик
- транспортная компания
50
000
Страхование
(в случае, если поставщик не несет ответственность за груз во время
перевозки) - 10% от стоимости груза
Проект-менеджер,
подрядчик - страховая компания
1
290 000
ИТОГО
14
405 400
Таким образом, первоначальная оценочная
стоимость проекта отличается от сметной стоимости на: 15 000 000 - 14 405 400 =
594 600 рублей.
Кроме того, очень удобным и наглядным является
бюджет, составленный в виде календарного план-графика затрат, представленного в
табл. 2.
Таблица 2. Календарный план-график проекта по
внедрению Simba ST2D
Работа
Месяцы
ф
м
а
м
и
и
Формулирование
концепции проекта
20000
Планирование
проекта
2000
Маркетинговые
исследования
6000
Подача
заявки на финансирование в ОАО «Апатит»
20000
Оценка
рисков
10000
Заключение
договора с фирмой-производителем
20000
20000
Страхование
(в случае, если поставщик не несет ответственность за груз во время
перевозки) - 10% от стоимости груза
1290000
Транспортировка
(в случае, если расходы возлагаются на покупателя по контракту)
50000
Поставка
оборудования
12900000
20000
Сборка
оборудования и испытания
9000
Обучение
персонала
10
000
Ввод
оборудования в эксплуатацию
7
200
Завершение
проекта
21
200
ИТОГО
14
405 400
Очень важной функцией управления стоимостью
проекта является контроль стоимости, который призван сравнивать плановые и
фактические показатели стоимости отдельных видов работ и выявлять отклонения и
причины их вызвавшие. В данном проекте существенные отклонения от сметы могут
быть связаны лишь с затратами на транспортировку и страхование от ущерба,
который может быть нанесен оборудованию во время транспортировки. Это вызвано
тем, что при составлении контракта затраты на транспортировку могут быть
отнесены к поставщику и соответственно поставщик же для собственного
спокойствия будет страховать оборудование. При таком исходе стоимость проекта
сокращается на: 1 290 000 + 50 000 = 1 340 000 рублей и будет составлять 13 065
400 рублей.
.1.4 Организация проекта
Эффективность управления проектом во многом
зависит от используемой при этом организационной структуры. Персонал, входящий
в состав организационной структуры проекта, называется командой проекта.
Команду рассматриваемого проекта можно частично
организовать из персонала, непосредственно работающего в Горном цехе, так как
практически все работы по проекту, требующие навыков определенных специалистов,
длятся в среднем 20 дней и могут быть выполнены «внутренним» персоналом в
качестве дополнительной работы.
Кроме внутреннего персонала Горного цеха к
участию в проекте необходимо привлечь на основе подрядных договоров подрядчиков
(юридические лица, несущие ответственность за выполнение работ в соответствии с
контрактом). Подрядчиками будут являться: 2 эксперта (институт экономических
проблем (ИЭП) КНЦ РАН), 1 механик (фирма Atlas
Copco), 2 слесаря и 1
шофер (ОАО «Апатит»).
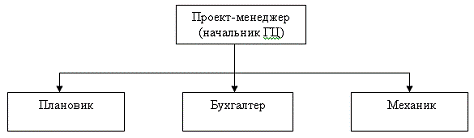
Организационная структура проекта,
представленная на рис. 4, будет создана только для данного проекта, а затем
после его реализации ликвидируется, и члены команды проекта вновь займутся
только своей основной деятельностью. Такая структура проекта называется
адхократической («по случаю»).
Рис. 4. Примерная организационная структура
управления инновационным проектом
.1.5. Контроль проекта
При реализации проекта по внедрению Simba
ST2D
центральным элементом системы финансового контроля является бюджет,
детализированный по пакетам работ и по отдельным работам, выполняемым
определенными специалистами. Для того, чтобы обеспечить сопоставимость данных
бюджета по различным работам необходимо, чтобы во всех отделах бухгалтерская
отчетность и расчеты производственных издержек велись в сопоставимой форме.
После того, как бюджет проекта сформирован, он
становится основным контрольным документом проект-менеджера. Процедура контроля
может включать в себя проведение ежемесячных обзорных и ежедневных селекторных
совещаний, на которых реально проведенная деятельность и достигнутый уровень
издержек сопоставляются с запланированными показателями. При возникновении
отклонений соответствующие менеджеры должны быть готовы объяснить их причины.
.1.6 Завершение проекта
Завершение проекта является одной из важнейших
функций управления проектами. Основными этапами завершения проекта являются:
- пусконаладочные работы;
- приемка объектов в эксплуатацию; По пусконаладочным работам проекта можно отметить
только то, что они должны проводиться при обязательном участии представителя
фирмы Atlas
Copco (это должно быть
оговорено при составлении контракта), так как это будет его своеобразным
показательным «выступлением».
Эксплуатационные испытания и закрытие контракта
являются основными этапами завершения проекта, в процессе которых
устанавливается соответствие разработанной концепции проекта результатам,
полученным при его реализации, а также производятся окончательные расчеты с Atlas
Copco по контракту. Кроме
того, бухгалтерией производится постановка оборудования на учет в качестве
основного средства Горного цеха с присвоением ему инвентарного номера.
.2 Расчет экономического эффекта от внедрения
системы управления проектами
Основой экономического эффекта от применения
системного подхода будет являться снижение продолжительности проекта на 1 год,
а, следовательно, прибыль от внедрения инновационной технологии начнет
поступать раньше на 1 год, после того как проект окупится. Таким образом, можно
рассчитать срок окупаемости проекта, тем самым выявив экономический эффект
проекта.
Так как фактический бюджет реализации проекта не
известен, предположим, что он являлся таким же, как и при системном подходе
реализации данного проекта, а именно 14 405 400 рублей.
Для расчета срока окупаемости заполним основные
данные в табл. 3.
Таблица 3. Основные данные для расчета срока
окупаемости
Показатели
Сумма
(руб.)
1.
Капитальные вложения
14
405 400
2.
Ожидаемая чистая прибыль (убытки): первый год второй год третий год
2
500 000 1 700 000 1 600 000
3.
Ликвидационная стоимость (оценка)
800
000
Цех, например, рассчитывает получить уровень
доходности от реализации проекта в размере 10% и использует метод равномерного
начисления амортизации при определении чистой прибыли.
При равномерном начислении износа сумма
амортизационных начислений ежегодно составит:
А = кап. вложения - ликв. стоимость
кол-во лет
А = (14 405 400 - 800 000) / 3 = 4 535 133 руб.
Заполним следующую табл. 4, в которой представим
результаты расчетов денежных потоков на конец каждого из трех лет.
Таблица 4. Результаты расчетов денежных потоков
Показатели
Проект
1-ый
год
2-ой
год
3-ий
год
1.
Чистая прибыль 2. Амортизация 3. Ликвидационная стоимость (ЛС)
2
500 000 4 535 133 -
1
700 000 4 535 133 -
1
600 000 4 535 133 800 000
Поток
денежных средств
7
035 133
6
235 133
6
935 133
Поток денежных средств = ЧП + А +ЛС
По проекту в течение первых двух лет окупается
13 270 266 рублей из 14 405 400 рублей инвестиций, таким образом, на третий год
остается 1 135 134 рублей. Если учесть, что денежный поток третьего года
составляет 6 935 133 рублей, то оставшаяся величина в 1 135 134 руб. окупится в
течение 0,2 года, то есть 2 месяцев. Следовательно, срок окупаемости составит 2
года и 2 месяца.
Рассчитав срок окупаемости данного проекта можно
сказать, что чистая прибыль от реализации проекта при системном подходе будет
уже через 2 года и 8 месяцев с учетом продолжительности осуществления проекта.
А фактически этот срок увеличивается еще на 1 год, так как проект длился на 1
год больше.
Таким образом, экономический эффект от
применения системного подхода к управлению проектом равен той сумме, которую
Горный цех не получил от эксплуатации внедренной технологии ввиду затянувшейся
реализации проекта на 1 год. В среднем эту сумму можно обозначить в размере 6
600 000 рублей.
Заключение
В ходе настоящей курсовой работы была
рассмотрена теория управления инновационными проектами, в том числе сущность и
принципы управления инновационными проектами, порядок разработки, управление
реализацией, автоматизированные системы управления.
Далее была рассмотрена специфика управления
инновационными проектами именно на горных предприятиях. К основным
специфическим особенностям были отнесены следующие:
- капитальный характер вложений;
- высокий уровень риска и
неопределенности;
высокий уровень антропогенного
воздействия;
долговременность проектов;
перемещение работ и оборудования в
пространстве и др.
Следующим этапом курсовой работы стал анализ
управления инновационными проектами на конкретном реально существующем горном
предприятии, а именно, в Горном цехе ОАО «Апатит». Для анализа был выделен один
инновационный проект, который осуществлял Горный цех и сущность которого
состоит в следующем: проект по внедрению технологии проходки горных выработок с
помощью автоматизированного горного оборудования с дистанционным управлением,
на примере буровой установки Simba
ST2D
фирмы Atlas
Copco.
В ходе анализа были выявлены такие отрицательные
моменты как:
- большая продолжительность проекта;
- отсутствие сформированного бюджета
проекта;
отсутствие выделенной организационной
структуры проекта;
отсутствие управления рисками и
неопределенностью;
полное игнорирование систем
автоматизированного управления проектами и др.
В итоге анализа была выделена основная проблема
управления инновационными проектами в Горном цехе ОАО «Апатит», которая состоит
в отсутствии современного научного подхода, основанного на системном подходе к
управлению не только отдельно взятыми проектами, но и предприятием в целом.
управление инновационный горный
оборудование
Список использованных источников
Опубликованные источники
. Правила охраны недр (ПБ 07-601-03)
(утверждены Госгортехнадзором России от 06.06.2003 г. № 71)
. Темпы и пропорции
социально-экономических процессов в регионах Севера. - Тезисы докладов III
Международной научно-практической конференции, 7-9 апреля 2005 г., Апатиты. Том
1, 2. - Апатиты: изд. Кольского научного центра, 2005. - 146 с.
. Цукерман В.А., Стражинский Д.А.
Методические рекомендации по подготовке и оформлению выпускных квалификационных
работ (дипломных проектов) для студентов экономических специальностей:
Учебно-методическое пособие. - Кировск, 2004. - 31 с.
. Должностные инструкции персонала
Горного цеха ОАО «Апатит»
. Лимиты расхода материалов на 2012
год Горного цеха ОАО «Апатит»
. Плановая смета на производство на
2013 год Горного цеха ОАО «Апатит»
. Положение «О Горном цехе ОАО
«Апатит»
. Положение «О функциональных
подразделениях Горного цеха ОАО «Апатит».