Материал: Учет движения основных средств в ОАО Сургутнефтегаз
СПБГУАП группа 4736 https://new.guap.ru/i03/contacts
3.Катридж для принтера |
шт. |
1 |
325 |
325 |
|
|
|
|
|
4. Прочие материалы |
- |
- |
- |
50 |
|
|
|
|
|
Итого: |
|
|
|
575 |
|
|
|
|
|
Транспортно-заготовительные расходы определяются в размере 5% от
суммы материальных затрат и составляют 28,75 рубля.
4.2.3 Расчет заработной платы и отчисление на социальные нужды
Основная заработная плата рассчитывается с учетом ежемесячной премии 75 %, северной надбавки 50% и районного коэффициента 70%.
Расчет премии:
Премия = Оклад* 0,75
Расчет северной надбавки (СН) и районного коэффициента (РК):
СН = (оклад + премия) *0,5
РК= (оклад + премия)*0,7
Расчет месячной заработной платы:
Мес.зарплата = Оклад + премия + СН +РК Дневная зарплата:
Дн.зарплата = мес.зарплата /22 раб.день Зарплата за время, затраченное на выполнение работ(общая зарплата):
Общая зарплата = мес.зарплата /22 * трудоемкость Расчет заработной платы для руководителя:
Премия = 1700*0,75=1275,00
СН = (1700 + 1275) * 0,5 = 1487,50
РК = (1700 + 1275) * 0,7 = 2082,50
Мес.зарплата = 1700 + 1275 + 1487,50 + 2082,50 = 6545,00
Дн.зарплата = 6545 / 22 = 297,50
Общ.зарплата = 6545 / 22 * 15 = 4462,50
Расчет заработной платы исполнителя:

СПБГУАП группа 4736 https://new.guap.ru/i03/contacts
Премия = 1100 * 0,75 = 825,00
СН = (1100 + 825) * 0,5 = 962,50
РК = (1100 + 825) * 0,7 = 1347,50
Мес.зарплата = 1100 + 825 + 962,50 + 1347,50 = 4235,00
Дн.зарплата = 4235 / 22 = 192,50
Общ. зарплата = 4235 / 22 * 100,5 = 19346,25
Таблица 5 – Расчет основной заработной платы
Исполнители |
Оклад |
Премия |
СН |
РК |
Зарпл. |
Дн.ставка |
Трудое |
Общ. |
|
руб. |
Руб. |
руб. |
руб. |
руб. |
руб. |
мкость |
З/пл |
|
|
|
|
|
|
|
|
|
Руководитель |
1700 |
1275 |
1487,5 |
2082,5 |
6545 |
297,50 |
15 |
4462,50 |
|
|
|
|
|
|
|
|
|
Исполнитель |
1100 |
825 |
962,5 |
1347,5 |
4235 |
192,50 |
100,5 |
19346,25 |
|
|
|
|
|
|
|
|
|
Итого: |
|
|
|
|
|
|
|
23808,75 |
|
|
|
|
|
|
|
|
|
Дополнительная заработная плата определяется в размере 10% от основной заработной платы и составляет 2380,88 руб. Таким образом, общая сумма составит
23808,75 + 2380,88 = 26189,63 руб.
Расчет отчислений на социальные нужды сведен в таблице 6 в
соответствии со статьей 241 НК РФ (от 01.01.2001 г.).
Таблица 6 – Отчисления на социальные нужды
Социальные нужды |
Проценты |
Сумма |
|
|
|
Пенсионный фонд |
28 |
7333,10 |
|
|
|
Фонд мед.страхования |
3,6 |
942,83 |
|
|
|
Фонд соц.страхования |
4 |
1047,59 |
|
|
|
Всего: |
35,6 |
9323,52 |
|
|
|
4.2.4 Расчет затрат на машинное время
Стоимость машинного времени, используемого при разработке системы,
СПБГУАП группа 4736 https://new.guap.ru/i03/contacts
оценивается в 49,62 рубля в час. Отладка системы производилась на вычислительной технике в производственном управлении
«СургутАСУнефть». Для оформления пояснительной записки и графического материала применялась одна рабочая станция в течении 60 дней по 5 часов в день, всего 300 часов.
Таким образом, полная стоимость машинного времени, затраченного при исследовании системы, составляет:
(60 * 5) * 49,62 = 14886,00 руб.
4.2.5 Расчет накладных расходов
Накладные расходы составляют 20 % от прямых расходов, к которым относятся рассчитанные выше величины. Смета затрат по всем статьям расходов, расчет накладных расходов и сумма затрат на разработку приведены в таблице 7.
Таблица 7 – Смета затрат на разработку
Статьи затрат |
Сумма (руб.) |
|
|
Материальные затраты |
575, 00 |
|
|
Основная заработная плата |
23808, 75 |
|
|
Дополнительная заработная плата |
2380, 88 |
|
|
Отчисления на социальные нужды |
9323, 52 |
|
|
Затраты на машинное время |
14886, 00 |
|
|
Накладные расходы |
10194, 83 |
|
|
Итого: |
61168, 98 |
|
|
4.2.6 Оценка конкурентно способности
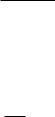
Оценка конкурентно способности прикладных исследовательских разработок производится на основе сопоставления технических параметров разрабатываемого продукта с аналогом.
Сводная оценка конкурентно способности представлена в таблице 8. Xi
– бальная оценка i -го показателя. Оценка ведется по пятибалльной системе.
Bi – коэффициент весомости i-го показателя
СПБГУАП группа 4736 https://new.guap.ru/i03/contacts
Таблица 8 - Оценка конкурентно способности в сравнении с аналогом
|
|
|
|
Коэффици- |
Разрабатываемый |
Продукт-аналог |
||
Показатели |
качества научно- |
ент |
продукт |
|
||||
|
|
|
||||||
технического продукта |
|
весомости |
|
|
|
|
||
|
Xi |
BiXi |
Xi |
BiXi |
||||
|
|
|
|
Bi |
||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
Интерфейс |
|
|
|
0,2 |
5 |
1 |
3 |
0,6 |
|
|
|
|
|
|
|
|
|
Надежность |
системы |
и |
0,2 |
5 |
1 |
3 |
0,6 |
|
сохранность информации |
|
|||||||
|
|
|
|
|
|
|||
|
|
|
|
|
|
|
||
Скорость обработки данных |
|
0,05 |
4 |
0,2 |
2 |
0,1 |
||
|
|
|
|
|
|
|
|
|
Возможности |
|
расширения |
|
|
|
|
|
|
обрабатываемых данных |
|
0,2 |
5 |
1 |
2 |
0,4 |
||
|
|
|
|
|
|
|||
|
|
|
|
|
|
|
|
|
Рациональность |
|
|
0,05 |
4 |
0,2 |
2 |
0,1 |
|
|
|
|
|
|
|
|
|
|
Регламентирование |
доступа |
и |
|
|
|
|
|
|
защищенность информации |
|
0,2 |
5 |
1 |
1 |
0,2 |
||
|
|
|
|
|
|
|||
|
|
|
|
|
|
|
|
|
Централизованное |
хранение |
и |
|
|
|
|
|
|
обработка информации |
|
0,1 |
5 |
0,5 |
1 |
0,1 |
||
|
|
|
|
|
|
|||
|
|
|
|
|
|
|
|
|
Итого: |
|
|
|
1 |
33 |
4,9 |
14 |
2,1 |
|
|
|
|
|
|
|
|
|
Отношение показателей эксплуатационно-технического уровня разрабатываемого программного продукта и уже существующего аналога определяется по формуле:
|
BiXiр |
|
|
BiXiан |
|
K = |
|
(3) |
|
4,9 |
|
К = |
2,1 |
= 2,33 |
|
||
Из формулы (3) видно, что разрабатываемый программный продукт имеет более высокий показатель эксплуатационно-технического уровня по сравнению с базовым вариантом за счет более современных требований по реализации конкретных функций.
СПБГУАП группа 4736 https://new.guap.ru/i03/contacts
4.3 Расчет эксплуатационных затрат
Целесообразность внедрения новой системы устанавливают сопоставлением показателей эффективности, рассчитанных до и после внедрения новой системы или для различных сравниваемых вариантов.
Показателем сравнительной экономической эффективности капитальных вложений является минимум приведенных затрат, определяемых как сумма текущих затрат и части капитальных вложений, условно соответствующей годовым текущим расходам. Для расчета эксплуатационных затрат необходимо подсчитать все затраты, связанные с внедрением и эксплуатацией разработки.
Расчет годовых издержек включает следующие виды затрат:
затраты на основную и дополнительную заработную плату с отчислениями в фонды социального страхования;
затраты на амортизационные отчисления;
затраты на текущий ремонт;
затраты на электроэнергию;
затраты на вспомогательные материалы и машиноносители;
затраты на накладные расходы.
4.3.1 Расчет текущих затрат разработки
Эксплуатационные затраты разработки составят сумму всех статей:
ЗЭ = ЗЗП + ЗАМ + ЗЭЛ + ЗРЕМ + ЗМ + ЗПР, (4)
где ЗЭ – затраты эксплуатационные;
ЗЗП – затраты на заработную плату и отчисления;
ЗАМ – затраты на амортизацию;
ЗЭЛ – затраты на электроэнергию;
ЗРЕМ – затраты на ремонт оборудования;