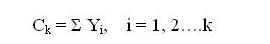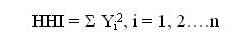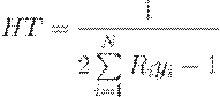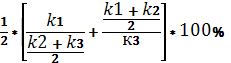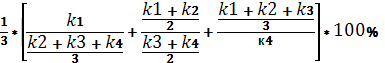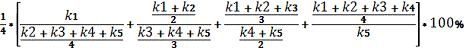Курсовая работа (т): Стратегическое взаимодействие крупных товаропроизводителей на мировом рынке технологий и рынке сотовой связи
Основными игроками на международном рынке оборудования для сотовой связи являются Америка и Япония. В девяностые годы увеличилось лидерство США в сфере Интернет-технологий и электронной торговле. Между тем данные статистики патентов показывают весомые преимущества фирм Японии в получении патентов из США по сравнению с компаниями Америки. [7, с.72]
Уровень монополизации международного рынка сотовой связи значительно превосходит уровень международного рынка товаров. О ее достаточно высоком уровне говорят следующие цифры: в девяностых годах корпорации контролировали более трети мирового промышленного производства, свыше половины внешней торговли, в области же технологий уровень монополистического капитала достигает восьмидесяти процентов.[2, с.90]
Стратегия поведения крупных товаропроизводителей в этой области по отношению к меньшим фирмам определяется «жизненным циклом» разработки:
· вначале «жизненного цикла» предпочтение отдается продаже готовых товаров, в которых осуществлены новые идеи, процессы, принципы и которая способна обеспечить для покупателя новшество;
· далее технологический обмен осуществляется прямыми иностранными инвестициями;
· в итоге предпочтение отдается продаже чистых лицензий.
При передаче технологий независимым иностранным фирмам корпорации часто используют деловую практику ограничения, заключающуюся:
· лимитирование на использование технологии после истечения срока лицензионного соглашения;
· сопровождение продажи технологий «связанными» с экспортом оборудования, полуфабрикатов, сырья и т.п.
· обязывающие условия по передачи технологии продавцу сделанные им улучшения технологии;
· ограничение объемов производства и экспорта;
· установление цен на продукцию;
Технологический обмен между основными товаропроизводителями оборудования для сотовой связи сегодня строится не эпизодических, а осуществляется в тесной связи со стратегическими целями материнских компаний. Именно они серьезно воздействуют на уровень новизны технологии, попадающей на рынок и отраслевую структуру ее размещения.
Различают следующие основные пути передачи технологий: [3, с.56]
1) на некоммерческой основе:
· информационные массивы литературы, компьютерные банки данных, справочники и др.;
· перекрестное лицензирование;
· симпозиумы, конференции, семинары, выставки
· миграция ученых
· зарубежное обучение студентов и специалистов;
2) на коммерческой основе:
· продажа технологий;
· научно-техническое и производственное кооперирование
· прямые зарубежные инвестиции;
· продажа патентных лицензий;
· консалтинг;
· совместное проведение разработок;
· инжиниринг
· координирование и кооперирование НИОКР;
· лизинг.
-поддержка существующей клиентской базы и
усиление бренда Nokia,
.3 Ситуация в РФ
Чтобы войти в число стран - ведущих производителей электроники, в т.ч. и оборудования для сотовой связи, развитие электронной отрасли России должно опираться на следующие принципы: [8, с.65]
)Увеличивать конкуренцию, как главный стимул и необходимое условие для инновационного роста и повышения производительности труда
Стратегия должна помогать росту соперничества отечественных фирм с зарубежными и увеличению конкуренции внутри отрасли. Рост конкуренции требует участия государства и регулирования рынков, особенно в тех случаях, когда уровень конкуренции снижается из-за подавляющего превосходства одной или нескольких фирм.
)Предоставлять равные возможности для частных, государственных и других предприятий независимо от состава собственников и доли государства
) Чтобы обеспечить конкурентоспособность электронной отрасли России на международном рынке Стратегия должна создавать одинаково привлекательные условия для всех компаний
) Привлекать и развивать лучшие человеческие ресурсы. Заинтересовывать подготовленных, активных людей, которые являются главным ресурсом электронной области.
)Увеличивать соперничество внутри отрасли, межотраслевую и мировую кооперацию, посредством мирового сотрудничества внутри отрасли между отечественными разработчиками и производителями электронной аппаратуры, технологии, их компонентов, программного обеспечения.
)Рост стратегических, с точки зрения обеспечения
государственной безопасности коммуникационных и навигационных систем.
Часть 2. Практика расчета индексов отраслевой
концентрации
.1 Общая информация по основным производителям
Рассмотрим рынок услуг сотовой связи Российской Федерации. На этом рынке осуществляют свою деятельность три основных игрока, так называемая «большая тройка». Это МТС, Билайн и Мегафон (будем использовать их торговые названия, широко известные потребителю, а не наименования организаций). При этом суммарная доля всех остальных фирм, представленных на этом рынке минимальна и не превышает 10%. Среди аутсайдеров стоит отметить SkyLink, Tele2 и только выходящий в последнее время на рынок услуг сотовой связи Ростелеком. Также важно, что все операторы большой тройки представлены в большинстве регионов России, хотя их доля и положение в различных регионах немного различны.
Рассмотрим выручку (тыс. рублей) данных фирм за
последние 2 года:
|
|
|
2011 год |
Доля |
2012год |
Доля |
|
1 |
МТС |
311 900 000 |
38% |
286 400 000 |
38% |
|
3 |
Билайн |
266 087 000 |
32% |
247 923 000 |
33% |
|
4 |
Мегафон |
242 600 000 |
30% |
215 515 000 |
29% |
Как видим, доли каждой из фирм сопоставимы, то есть рынок поделен практически равномерно между тремя игроками и за последние год ситуация меняется незначительно. Между фирмами существует очень жесткая конкуренция.
Заметим также, что данная отрасль имеет существенные барьеры для вхождения на рынок новых игроков. Это и ограниченное число возможных лицензий (из-за ограниченности радиочастотного спектра), и высокие затраты на строительство сети, а также искусственно созданные барьеры фирмами большой тройки, подавляющие меньших игроков.
Так же важно, для операторов существует необходимость вкладывать существенные средства в строительство новых базовых станций, постоянную замену оборудования, техническое совершенство сети. Таким образом, у них нет возможности работать по минимальной цене.
В таких условиях прямые ценовые войны используются крайне редко. Иначе бы у операторов не было бы возможности вкладывать средства в развитие. Однако ценовой демпинг все равно иногда применим. Например, при появлении оператора в каком либо регионе. Тогда для быстрого наращивания абонентской базы оператор устанавливает крайне низкую цену по одному или нескольким направлениям. Например, в 2001-2002 годах при выходе на рынок Северо-запада МТС установил стоимость одной минуты разговора внутри сети в 1 цент, что по многим оценкам ниже себестоимости. В тот момент у единственного оператора в данном регионе - Мегафон аналогичная стоимость составляла в 20-30 больше.
Также политику ценовых войн пытаются использовать «мелкие» операторы, такие как Tele2 или SkyLink, однако, в виду низкой доли таких компаний на рынке, а также меньших возможностей неценовой конкуренции, предложения аутсайдеров не играют существенной роли и не изменяют рыночной цены.
Лишенные возможности (и желания) напрямую устанавливать «самые низкие» цены, операторы большой тройки ведут очень сложную ценовую политику. Разрабатываются десятки тарифных планов для различных сегментов потребителя. Вводятся дополнительные возможности скидок от объёма, от своевременной оплаты и прочее. В настоящее время сложно ответить на вопрос, кто дешевле. Все зависит от Ваших нужд и объёмов.
В настоящее время операторы большой тройки не
ведут прямых ценовых войн. Основной акцент делается на разработку
«индивидуальных» тарифных планов выгодных конкретному сегменту потребителя. А
также огромную роль играет неценовая конкуренция.
2.2 Показатели пяти ведущих фирм
Для расчета индексов отраслевой концентрации будем использовать данные аналитической организации J'son & Partners по количеству абонентов в мае 2008 года и в мае 2009 года. Отметим, что рыночную долю операторов сотовой связи будем считать не по полученной выручке, а по количеству абонентов данных сетей.
В настоящее время проникновение рынка услуг
сотовой связи более 100% (то есть практически у каждый житель подключен к
мобильной сети, а многие имеют 2 и более Sim
карт) и доли фирм на рынке сотовой связи меняются незначительно. Поэтому для рассмотрения
были взяты более ранние динамичные года, когда еще происходило небольшое, но
все же перераспределения рынка.
Май 2008 года:
Фирма
Абонентов
в Москве и МО
Абонентов
в РФ Рыночная
доля в РФ, в %
МТС
14
030 000
60
860 000
0,33
33,44%
Билайн
10
538 052
52
373 733
0,29
28,78%
Мегафон
6
046 797
38
051 795
0,21
20,91%
Tele2
_
9
019 000
0,05
4,96%
Уралсвязьинформ
_
5
367 429
0,03
2,95%
Прочие
н/д
16
328 043
0,09
8,97%
Итого
рынок
н/д
182
000 000
1
100%
Как видим, по количеству абонентов лидирует МТС,
однако доли Билайн и Мегафон являются существенными, в отличии от других, более
мелких игроков.
Май 2009 года:
ФирмаАбонентов
в Москве и МОАбонентов в РФРыночная доля в РФ, в доляхРыночная доля в РФ, в %
МТС
15
700 000
65
470 000
0,34
33,70%
Билайн
10
567 294
49
848 907
0,26
25,66%
Мегафон
6
837 717
44
607 811
0,23
22,96%
Tele2
-
10
909 650
0,06
5,61%
Уралсвязьинформ
-
5
920 382
0,03
3,05%
Прочие
н/д
17
543 250
0,09
9,03%
Итого
рынок 194
300 000
1,00
100%
Рассчитаем индексы отраслевой концентрации по
2008 и 2009 годам.
.3 Индекс концентрации
Индекс концентрации вычисляется как сумма
рыночных долей нескольких крупнейших фирм, работающих на данном рынке.
Мы рассмотрим первые пять фирм.
Получим следующие данные:
В 2008 году С5=91,03%
В 2009 году С5=90,97%
Данный индекс концентрации является высоким, то
есть на рынке высокая степень монополизации, вхождение на рынок новых игроков
очень сильно затруднено.
Как видим в 2010 году индекс концентрации
незначительно, но снизился, а значит рынок стал чуть менее концентрированным.
.4 Индекс Херфиндаля-Хиршмана
С середины 80-ых годов данный индекс является
основным в США при проведении антимонопольной политики. В отличии от индекса
концентрации, он реагирует на перераспределение долей между основными игроками
на рынке.
Вычисляется как сумма квадратов долей всех фирм
действующих на рынке. Обычно берут количество фирм равное 50.
Для расчета данного индекса в нашем случае,
будем считать, что на рынке действует 20 фирм, что не далеко от истины. И доля
крупнейших пяти нам известна, а остальные 15 имеют одинаковую долю, в сумме
составляющую часть «прочее».
Данный индекс можно рассчитывать в рыночных
долях, тогда его значение меняется от 0 до 1. Или в процентах, тогда он
изменяется от 0 до 10000. Максимальное значение при полной монополизации рынка
одной фирмой. В нашем случае мы будем рассчитывать значение указанного индекса
в рыночных долях.
Тогда,
В 2008 году HHI=0,2417
В 2009 году HHI=0,2362
Как видим и индекс Херфиндаля-Хиршмана в 2008
незначительно выше, чем в 2009 года, что также свидетельствует о небольшом
снижении монопольной власти на рынке.
Значение показателя, порядка 0,3 является
достаточно высоким, однако все же оставляет некоторый «зазор», от известных
высококонцентрированных рынков, например горнохимическая промышленность (0,49),
Содовая промышленность (0,44), Химико-фотографическая промышленность (0,56).
Однако, даже значение, полученное в 2009 году
(0,2362) достаточно высокое, и отрасль, в лучшем случае, можно отнести к
умеренно-концентрированной.
.5 Дисперсия рыночных долей
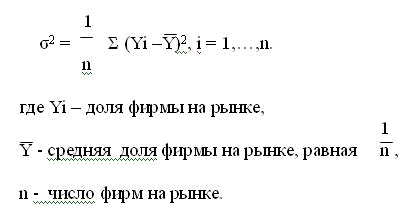
Данный показатель служит хорошим инструментом
для оценки степени неравенства размеров игроков, действующих на рынке
Как и в предыдущем пункте, будем считать, что на
рынке действует 20 фирм, причем доля последних 15-ти равная и в сумме
составляет раздел, прочее. Заметим, что, не смотря на то, что это является
некоторым упрощением ситуации на рынке, однако существенно не искажает картину,
так как действительно существует более десятка фирм, занимающих долю менее 1%.
Это региональные, небольшие фирмы не вышедшие на федеральный уровень. И лишь
несколько брендов, не вошедших в пятерку крупнейших могут претендовать на долю
2-3% в зависимости от рассматриваемого периода (например СибирьТелеком, НТК).
Таким образом эти несколько более крупных фирм, не внесут весомого вклада в
изменение показателя рыночной концентрации, хотя конечно для более детального
анализа конкуренции на рынке они могли бы быть включены.
В 2008 году σ2=0,1651
В 2009 году σ2=0,1596
Как видим, в 2008 году данный показатель немного
выше, чем в последующем. То есть с течением кризисных явлений, позиция крупных
игроков немного пошатнулась, когда как менее продвинутые, но обычно более
дешевые фирмы немного укрепили свои позиции.
.6 Индекс Холла-Тайдмана
Индекс по свое сути аналогичен уже
рассмотренному нами индексу Херфиндаля-Хиршма. Но в индексе Холла-Тайдмана в
расчет берутся ранги фирм, действующих на рынке. Ранжирование фирм и учет их
«веса» помогает более глубокому и комплексному анализу ситуации на рынке и
оценке существующих неравенств между действующими крупными и мелкими фирмами.
- ранг фирмы на рынке (самая крупная фирма имеет
ранг 1);- доля фирмы.
Максимальное значение это индекса, в худшем
случае полной монополии, равно 1, минимальное равно 1/n.
Рассчитаем в нашем случае, для 20-ти фирм
В 2008 году HT=1/(2*3,0491-1)=0,1961
В 2009 году HT=1/(2*3,0895-1)=0,1931
При этом в нашем случае, когда считаем, что
действует 20 фирм, минимальное возможное значение индекса=1/20=0,05.
Как видим из расчетов, данный индекс достаточно
высок, что свидетельствует о неравномерности игроков. Причем, изменения данного
рынка в 208 и 2009 году незначительны, так доля ведущего игрока менялась
минимальна и перераспределение долей велось «внизу» таблицы. То есть мы на
практике увидели, насколько важно учитывать ранг фирмы.
.7 Индекс Линда
Данный индекс активно применяется в странах Евро
Союза, подобно индексу концентрации он рассчитывается для наиболее значимых
фирм рынка, то есть не учитывает ситуацию на окраине, но учитывает, соотношение
долей между крупнейшими игроками.
Индекс Линда для двух фирм, рассчитывается по
формуле
IL= Для трех фирм:
IL= Для четырех фирм:
IL= Для пяти фирм:
IL= Рассчитаем данный индекс для нашего случая (для
пяти фирм)
В 2008 году IL=1/4[
2,32+3,24+7,01+7,47]*100%=501%
В 2009 году IL=1/4[
2,35+2,82+6,33+7,21]*100%=468%
Отметим, что обычно индекс Линда рассчитывается
только для крупнейших фирм отрасли.
Заметим, что в 2009 году снижение индекса Линда
относительно показателя 2008 года свидетельствует об небольшом улучшении
антимонопольной ситуации на рынке и укреплении позиций ведущих игроков.
В результате расчета пяти различных индексов
концентрации российского рынка сотовой связи, можно сделать вывод, что данный
рынок является высоко концентрированным, характеризуется высокой степенью
монопольной власти ведущих производителей, прежде всего игроков большой тройки,
прочно занимающих свои лидирующие позиции.
Заключение
При выполнении поставленных в курсовой работе
целей, было установлено, что в ходе развития процессов глобализации в
современном мире произошло ужесточение методов конкурентного соперничества,
вследствие чего растет необходимость исследования вопросов, связанных с
формированием конкурентоспособности компаний, разработкой стратегий поведения
на международном рынке. В настоящее время крупнейшие корпорации и целые отрасли
(например, телекоммуникации) растут на основе глобальной конкурентной
стратегии. Распространению такой стратегии помогает большое распространение
информационных технологий и либерализация рынков.
Международный рынок предъявляет огромные
требования к конкурентоспособности игроков. Международный бизнес сталкивается с
рядом вопросов: различиями в культуре, трудности с курсами и переводами валют,
проблемами налогообложения и ценообразования, приспособлением товаров к
требованиям зарубежных потребителей, трудностями выбора лучшей структуры
организации, высоким внешнеполитическим риском. При этом основными принципами
стратегии конкурентоспособности компаний является конкурентное преимущество,
происходящее из усовершенствования технологии, внедрения инноваций,
финансирования научных разработок. Также конкурентное преимущество не редко
создается в рыночных нишах, к которым крупные фирмы не проявляли интереса в
силу их малой прибыльности и небольшой емкости.
Проанализировав деятельность крупнейших фирм на
международном рынке, можно выделить основные виды применяемых стратегий:
. следование глобальной стратегии низких
издержек. Фирма ориентирована на производство с низкими издержками (фирмы
Нокия, Дженерал Моторс);
. усиление производства и выход на зарубежные
рынки, применяя собственные и другие сбытовые каналы (фирма Моторола);
. стратегия дифференциации, при которой фирма
меняет свой товар по одним и тем же характеристикам в разных странах;
. передача права на использование собственных
технологий фирмы, на производство или сбыт ее продукции иностранным фирмам;
. следование многонациональной стратегии, в
рамках которой разрабатывается отдельная стратегия для каждой страны;
. стратегия фокусирования, при которой фирма
обслуживает идентичные ниши на каждом стратегически важном национальном рынке;
(Сони).
В заключение, отметим, что единой конкурентной
стратегии не найти, только стратегия, согласованная с условиями определенной
отрасли, научным потенциалом и капиталом, которыми обладает данная компания,
может принести успех. Стратегическое развитие фирм в настоящее время
многогранно, и оно нацелено на успешное преодоление непостоянства окружения,
максимальное уменьшение издержек ввиду роста соперничества и большой стоимости
разработок, а также достижение оперативной эластичности. Для выхода на
зарубежные рынки крупные компании должны руководствоваться стратегиями
формирования конкурентных преимуществ. Присутствие на внутренних рынках ТНК
создает дополнительный стимул для улучшения свойств товара фирм, при этом
возникает возможность использовать опыт, технологии продаж и стратегии
развития, уже опробованные в других странах.
Список использованной литературы . А.П. Киреев Международная
экономика. Часть 1. Международная макроэкономика: открытая экономика и
макроэкономическое программирование. - Москва: Международные отношения, 2003. -
488. с.
. Б.Н Кузык. Россия - 2050:
стратегия инновационного прорыва/ Кузык Б.Н., Яковец. Ю.В. - Москва: ЗАО
«Изд-во «Экономика», 2004. - 632 с.
. Национальная экономика России:
потенциалы, комплексы, экономическая безопасность/ Под общ. ред. Лисова В.И.. -
Москва: ОАО «НПО «Экономика», 2000. - 477 с.
. Национальная экономика: Учебник/
Под общ. ред. Шульги В.А.. - Москва: Изд-во Рос. экон. акад., 2002. - 592 с.
. В.П.Оболенский, В.А. Поспелов
Глобализация мировой экономики: проблемы и риски российского
предпринимательства. - Москва: Наука, 2001. - 216 с.
. Экономическая безопасность.
Производство - Финансы - Банки/ Под редакцией Сенчагова В.К.. - Москва: ЗАО
«Финстатинформ», 1998. - 621 с.
. В.Л.Эрдельцев Развитие рынка
мобильных телефонов// Технология - 2013, №4 - 60-72 с.
. П.А. Якубов Развитие мирового
рынка технологий: проблемы и перспективы // Международная торговля- 2013, №4 -
60-72 с.
. И.С. Яцков Критерии эффективной
сегментации рынка мобильных телефонов// Журнал «Экономические науки»- 2011,№7-
С.45-54.
. сайт аналитической группы
SmartMarketing http://www.smartmarketing.ru/
. сайт информационно-аналитического
агентства http://www.sotovik.ru/