Курсовая работа (т): Современная налоговая политика: неокейнсианский и неоклассический подход
Третий тип - налоговая политика, предусматривающая достаточно высокий уровень обложения, но при значительной социальной защите населения. Налоговые доходы направляются на увеличения социальных фондов. Недостатком такой политики является то, что она вызывает инфляцию.
Все виды налогов можно классифицировать. Например, можно выделить прямые и косвенные, с физических и юридических лиц, прогрессивные и регрессивные, местные, федеральные и республиканские.
Прямые налоги взимаются непосредственно с доходов налогоплательщиков. В связи с этим такие налоги иногда называют условно пропорциональными: их размер находится в прямой зависимости от получаемого дохода, хотя и не для всех уровней доходов они пропорциональны (существует налогооблагаемый минимум - стипендии, пенсии, пособия и т.д.). Кроме того, высокие доходы облагается по повышенной ставке налогообложения. Прямые налоги имеют ряд преимуществ по сравнению с другими: удобства платежа, простота расчета. Ставка прямых налогов позволяет автоматически изменять величину налоговых сборов в казну при изменении величины доходов, что является основой для использования ее в качестве эффективного регулирующего рычага. Косвенные налоги устанавливаются в виде надбавок к цене товаров или тарифов на услуги. Косвенные налоги взимаются в следующих видах: акцизы, фискальные, монопольные налоги, таможенные пошлины. Они как правило не пропорциональны доходу и по характеру действия на ВВП более подходят на аккордные (фискальные, паушальные) налоги.
Налогам отводится роль фактора, влияющего на темпы развития экономики.
Согласно кейнсианскому подходу, применения налогов как важного инструмента
фискальной политики может стимулировать деловую и инвестиционную активность,
так снижение налогов оставляет в распоряжении предпринимателей значительно
большую часть денежных средств, чем величина снижения уровня налога (рис. 1.3).
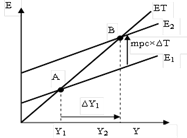
Рис. 1.3 - Мультикативный эффект от снижения пропорциональных налогов в
экономике
Для концептуального изучения влияния косвенных налогов на динамику ВВП
используется несколько другой мультипликатор. Он показывает, насколько
изменяется величина ВВП при изменении величины налоговых поступлений Т на 1
единицу. Следует отметить, что с его помощью иллюстрируется действие на ВВП
фиксированных или аккордных налогов, природа которых близка к косвенным
налогам, не зависящих по своей сути от размера доходов.
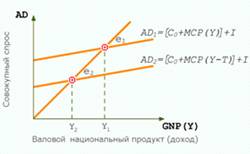
Рис 1.4. Влияние изменения ставки аккордного налога на ВВП в кейнсианской
модели
Из (рис. 1.4) следует, что увеличение величины налоговых сборов аккордного типа с Т1 до Т2 приводит к снижению уровня располагаемого дохода на эту величину и, следовательно, к снижению совокупного спроса с AD1 до AD2. В результате равновесный объем национального производства снижается (с Y1 до Y2) [9, с. 106].
Подводя итог, можно отметить, что: налоговая политика государства,
являясь отражением проводимой экономической политики, имеет все же относительно
самостоятельное значение. Мало того, от результатов проводимой налоговой
политики в значительной степени зависит и то, какие коррективы вынуждено
вносить государство в свою экономическую политику, наиболее значительными
инструментами фискального воздействия являются налоги. Налоги выполняют не
только фискальную, но и экономическую функции. Они являются важнейшим рычагом
воздействия на социально - экономические процессы, и в то же время обеспечивают
основную массу доходной части государственного бюджета. Налоговая политика
любой страны эффективна в том случае, если сформирована на общих
методологических подходах, учитывающих платежеспособность населения, налоговые
льготы для стратегических целей экономики, равномерное распределение налогов по
субъектам хозяйствования. В зависимости от состояния экономики, от целей,
которые на данном этапе развития экономики государство считает приоритетными,
используются различные методы осуществления налоговой политики. Будучи
составной частью экономической политики, она во многом зависит также от форм и
методов экономической политики государства.
Глава 2. Неокейнсианский и неоклассический подходы к формированию
налоговой политики
Современные условия хозяйствования, а также возрастающее значение в жизнедеятельности общества институтов частной собственности предполагает построение концептуальной модели налогообложения на основе взаимосвязи общенациональных, корпоративных, частнособственнических и индивидуально - личностных экономических интересов, исходя из чего, проблема налоговых изъятий является самой острой во всех отношениях, так как это проблема собственности.
Это связано с тем, что каждый конкретный вид налога на практике означает смену форм собственности, ущемляет права собственников и является основой конфликтов полярных экономический интересов.
В силу чего для государства целесообразным предоставляется необходимость, сформировать концепцию налоговой политики с позиции экономической детерминированности, т.е. равновесия финансовых интересов государства и хозяйствующих субъектов. Отношения собственности на средства производства и предметы потребления, обусловливая распределения ресурсов между хозяйствующими субъектами и ограничивая тем самым их производственное и личное потребление, является причиной возникновения противоречий между ограниченными размерами объекта собственности каждого отдельного хозяйствующего субъекта и изменчивым процессом налогообложения. Общепризнанно, что социально - экономический смысл налога - смена собственности или переход права собственности на финансовые ресурсы налогоплательщиков в государственную бюджетную сферу.
Сложившиеся в государстве налоговые отношения отражаются в налоговой политике, задача которой состоит в обеспечении финансовыми ресурсами функционирования самого государства, создания благоприятных условий для улучшения эффективности национальной экономики и повышения уровня жизни населения. Налоговая политика определяет роль налогов в обществе, которая может быть позитивна или негативна по отношению к субъектам хозяйствования. Для государства рост налоговых изъятий является положительным фактором, а для субъектов хозяйствования - отрицательным. Проблема состоит в определении границы изъятий, в оптимальном сочетании функции налогов, их влияния на состояние экономической, социальной и политической системы в обществе.
Поскольку налоговая база компаний и частных лиц зависит не только от налоговой ставки и порядка начисления налога, но и от размера дохода, то каждый производитель выбирает следующие варианты сокращения налогового бремени:
изменения структуры и сокращения выпуска продукции или увеличения выпуска продукции дающее право на льготу;
перемещения налогового бремени на других участников экономических отношений.
Изначально основой деления налогов на прямые и косвенные, являлось учение о распределении налогового бремени. Косвенные налоги были перелагаемыми, так как полностью перекладываются на потребителей в состав цены. В силу анализа различных причин (неэластичный спрос, изменения цен на факторы производства) критерием деления налогов стал способ обложения и взимания. Экономическая сущность любых налогов состоит именно в том, кто фактически несет налоговое бремя. Если исходить из этой позиции, то любые налоги, входящие в состав расходов или относимые на финансовые результаты предприятия, входят в цену товаров и возмещаются покупателями. С этой точки зрения они все являются перелагаемыми. Но экономические возможности покупателей ограничены платежеспособностью, поэтому в полном объеме переложить на покупателя налоговые обязательства не всегда возможно, так как он не приобретет товары по повышенным ценам.
Используя известные понятия экономической теории, как "спрос" и "предложение", современные зарубежные исследователи выявили зависимость между эластичностью спроса и предложения и распределением налогового бремени. При высокой эластичности спроса покупатели сокращают спрос налогооблагаемого товар, заменяя его другим, и возможность этой замены позволяет переместить налоговое бремя на продавцов. При высокой эластичности предложения производители при увеличении ставки налогов снижают выпуск продукции или переключаются на производство другого, таким образом, смещают налоговое бремя на потребителей. Методология переложения налогов связана с понятием эластичности налоговой системы. Государство всегда анализирует результаты применения им налогово-бюджетных рычагов, особенно налоговой системы и принимает меры по изменению. Ни одна налоговая система не может претендовать на окончательный вариант совершенства.
Изменяющиеся внутриполитические, социальные условия, международная обстановка воздействует на экономическую динамику, требует последовательного гибкого изменения налогового механизма. Так авторы М. Хасси и Д.С. Любик в книге "Основы мирового налогового кодекса" рассматривают систему восьми индексов для оценки эффективности национальных налоговых систем. В частности, к этим индексам относятся индекс дисперсии (соизмерения затрат по способу налогов с доходов от их поступления), индекс эрозии (дает представления о потенциальной и реальной налоговой базе каждого из налогов), индекс издержек (определяет приближенность затрат по сбору налогов к минимальным). В основном эти индексы повторяют четыре классические принципа А. Смита: простота, и удобства взимания, гибкость, подъемность, однократность изъятия.
Влияние фискальных мер на экономику неоднозначно. Так, в механизме действия изменения налогов на уровень ВВП налоговый мультипликатор показывает лишь чистое влияние на величину ВВП роста налоговых сборов на 1 доллар. Тем не менее, изменение налогов сопровождается обычно изменением величины государственных расходов. Мультипликатор устанавливает, что прирост правительственных расходов AG, сопровождаемый равным по величине приростам поступлений Д Т, имеет своим результатом рост выпуска продукции AY. Таким образом, возникает одновременное действия встречных эффектов:
прирост правительственных расходов AG ведет к увеличению совокупного спроса AY на величину, пропорциональную мультипликатору госрасходов;
прирост налогов ДТ сокращает уровень потребительского спроса на гораздо
меньшею величину, так что падения совокупного спроса с учетом располагаемого
дохода будет равен:
ДAD = МРС* (Y - ДТ) + а = МРС* Y* (1- At) + а.
Имеется ряд возражений, касающихся эффективности проведения фискальных мероприятий в экономики. Согласно классической концепции, фискальная политика рассматривается лишь как инструмент финансового обеспечения выполнения государством своих функций, но не как стабилизационная политика. Классическая концепция основана на рикардиском равенстве, согласно которому фискальное воздействие вызывает не изменения величины ВВП, а перераспределение денежных средств между частным сектором и государственным в силу действия эффекта "вытеснения" при нейтральности денег. Это объясняется тем, что спрос на деньги, по мнению классиков, не зависит от ставки процента, а таюке вследствие полной загрузки производственных мощностей объем предложения товаров в экономики строго фиксирован.
Формально эффект "вытеснения" можно представить следующим образом.
Из основного макроэкономического тождества вытекает, что
= I + (G - Т),
и если м S и Т - константы, то G = - Д1. [9, с. 119].
При анализе зарубежными экономистами стабилизационных фискальных мероприятий было также обнаружено, что прирост дефицита госбюджета на равную величину оказывает разное влияние на совокупный спрос в экономике - в зависимости от того, финансировался прирост дефицита госбюджета за счет снижения налогов либо за счет изменения госзакупок. При снижении налогов домашнее хозяйства часть увеличившегося располагаемого дохода направляет на сбережения, поэтому первоначальный прирост потребления оказывается меньше величины снижения налогов. В результате прирост дефицита госбюджета, финансируемый за счет налогов, оказывает большое влияние на прирост совокупного спроса (теорема Хаавельмо).
Неокейнсианская теория налогообложения продиктована необходимостью сочетания элементов кейнсианской концепции государственного регулирования (основана на необходимости создания эффективного спроса, в виде условия для обеспечения реализации производственной продукции посредством воздействия различных методов государственного регулировании) с концепцией неоклассического направления (основанной в основном на государственном невмешательстве в экономику). Неокейнсианцы достаточно убедительно ответили на поставленные хозяйственной практикой вопросы и предложили конструктивные варианты решения многих проблем экономики 1970-х годов. Они считали вредными, расстраивающими механизмы рынка и порождающими хозяйственные трудности такие формы государственного вмешательства в экономику, как кейнсианское антициклическое регулирование, бюджетное перераспределение доходов, подавление инфляции; а причину роста безработицы видели в системе государственного социального обеспечения.
Кроме того, расчет на финансовую помощь государства в пенсионный период приводит к увеличению доли текущего потребления, поскольку государственные затраты на социальные цели изменяют соотношение между расходуемой и сберегательной частями денежных доходов. Это приводит к снижению доли сбережений в совокупном доходе, уменьшается объемы кредитных ресурсов и источников накопления, что в целом вызывает замедление экономического роста [11, с. 82].
Значительное место в неокейнсианской теории отведено налоговым проблемам. Английские экономисты И. Фишер и Н. Калдор, являющие представителями неокейнсианства, предлагали разделить объекты налогообложения исходя из потребления, облагая при этом конечную стоимость потребляемого продукта. Отсюда возникла идея налога на потребление, который представляет собой одновременно метод поощрения сбережений и средство для борьбы с инфляцией. Деньги, предназначенные ранее на покупку потребительских товаров, могли теперь быть направлены либо в инвестиции, либо в сбережения, которые превратились бы в капиталовложения с помощью той же самой бюджетной политики - "изъятия излишних сбережений". Долгосрочные сбережения уже сами по себе служат фактором экономического роста. Во время спада производства расходы на рынке потребления сокращаются медленнее, чем снижаются доходы, вызывая тем самым ажиотажный спрос, поэтому поступления от налога на потребление является достаточно высокими, чем при обложении подоходным налогом. И, как следствие, налоговая система не может играть роль "встроенного стабилизатора". Однако Н. Калдор считал, что налог на потребление, введенный по прогрессивным ставкам с применением льгот и скидок для отдельных видов товаров (например, товары повседневного спроса), более справедлив для людей с низкими доходами, чем фиксированный налог с продаж. Кроме того, при сравнении с подоходным налогом этот налог не облагает сбережениями, необходимыми для будущего инвестирования, стимулирует их рост [2, с. 60].
Следовательно, согласно неокейнсианской теории налоги являются главным рычагом регулирования экономики и способствуют ее успешному развитию, по мнению идеологов этой теории, экономический рост зависит от денежных сбережений только в условиях полной занятости, чего практически невозможно достичь. В этих условиях большие сбережения мешают экономическому росту, поскольку они не вкладываются в производство. Поэтому, излишние сбережения следует изымать с помощью налогов.
На практике не может проводиться только фискальная или только монетарная политика. На самом деле и та и другая проводятся одновременно, их следствия имеют как отрицательный, так и положительный эффект на всех рынках. Так рассмотрим модель IS - LM - теоретическое построение, объединяющее реальный и денежный секторы экономики, решающее задачу равновесия, устанавливаемого на рынке благ и денег.
Проводя регулирование экономики, государство использует инструменты как фискальной политики (госзакупки и налоги), так и монетарной (денежные предложения). Для анализа последствий подключения регулирующих инструментов к рынкам используется модель совместного равновесия IS - LM, позволяющая уточнить комплексную результативность государственного вмешательства в макроэкономические соотношения. В IS - LM модели фискальное воздействие отражается в сдвигах кривой IS, монетарное (денежно - кредитное) - в сдвигах кривой LM. Любое вмешательство в экономику имеет как положительный эффект, так и отрицательный. Вся проблема состоит в том, какой именно результат вмешательства более значителен и необходим для достижения тактических целей. Рассмотрим относительную эффективность бюджетно-налоговой политики с использованием модели IS - LM [9, с. 170].
В процессе проведения бюджетно-налоговой экспансии рост государственных расходов и снижения налогов приводит, с одной стороны, к росту совокупного спроса, но и объема национального производства. С другой стороны, если рассмотреть последствия налогово-бюджетной политики комплексно, во взаимосвязи с процессами, происходящими на денежном рынке, то это приводит к эффекту вытеснения, значительно снижающему итоговую результативность стимулирующей фискальной политики (рис. 2.1).
Для простоты изображения можно отразить линии модели IS - LM прямыми
линиями.
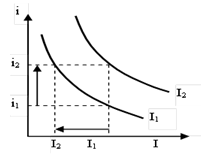
Рис. 2.1 - Последствия стимулирующей бюджетно-налоговой политики в модели
IS-LM
Ограничение мультипликационного эффекта государственных расходов денежным рынком через эффект вытеснения представим схемой влияний.
При увеличении AG совокупные расходы и доход Y возрастает, что приводит к
росту потребительских расходов С. Рост потребления С намного увеличивает доход
Y с учетом эффекта мультипликатора. Однако с другой стороны, рост Н вызывает
дополнительный спрос на деньги MD, что приводит к сдвигу MD в положения М' D и,
как следствие, к росту процентной ставки до уровня il. Рост ставки снижает
уровень инвестиций I. В итоге рост дохода и занятости, вызванный стимулирующей
фискальной политикой, частично снижается за счет вытеснения частных инвестиций
реакцией денежного рынка. Если бы отсутствовало действие эффекта вытеснения, то
прирост Y был бы равен