Курсовая работа (т): Применение компьютерных технологий для определения эффективности инвестиционного проекта
В период с 2009 по 2011 гг. на рынке
общественного питания Самарской области лидировали сети "Макдоналдс",
"Ростик Групп" и Группа Компаний А. Новикова. Помимо наращивания
годового оборота, в развитии крупнейших сетей большое значение имеет
территориальное расширение и увеличение количества точек. Так, по итогам 2011
г. наибольшей сетью обладала компания "Маркон" ("Стардог!s) - в
этот период количество точек приблизилось к уровню 200 ед., а в начале 2012 г.
он был преодолен.
Таблица 3. Рост сетей - крупнейших операторов рынка общественного питания Самарской области в натуральном и процентном выражении к 2010 г.
|
Сеть |
Рост сети по кол-ву точек, 2011 г. |
Рост сети в % |
Рост сети по кол-ву точек, 2012 г. |
Рост сети в % |
|
"Крошка-Картошка" |
47 |
31,7 |
4 |
2,6 |
|
"Шоколадница" |
43 |
113,1 |
8 |
21,1 |
|
"Кофе Хаус" |
36 |
42,8 |
10 |
11,6 |
|
"Теремок-русские блины" |
35 |
56,5 |
10 |
15,9 |
|
Sbarro |
32 |
54,2 |
7 |
11,7 |
|
"Планета суши" |
20 |
62,5 |
3 |
9,1 |
|
McDonald's |
18 |
12,6 |
1 |
0,7 |
|
"Чайная ложка" (Петербург) |
14 |
46,6 |
4 |
12,9 |
|
"Баскин-Роббинс" |
14 |
11,6 |
0 |
0 |
|
"Елки-Палки" |
10 |
25,6 |
4 |
9,8 |
|
IL Патио |
8 |
16 |
1 |
1,9 |
|
"Ростик'с-KFC" |
8 |
8,9 |
6 |
5,9 |
|
"Стардог!s" |
5 |
2,6 |
6 |
3,1 |
Одним из существенных факторов, влияющих на уровень концентрации в индустрии общественного питания города и на поведение предприятий индустрии, является наличие и высота барьеров входа.
Под барьерами входа в индустрию общественного питания мегаполиса понимают факторы и обстоятельства правового, организационного, технологического, экономического, финансового характера, препятствующие новым предприятиям вступить в индустрию и на равных конкурировать с уже действующими на нем субъектами.
Основным барьером выхода из индустрии общественного питания является низкая ликвидность активов предприятия. Можно, однако, сказать, что барьеры выхода из индустрии общественного питания представляют дополнительное препятствие для входа новых предприятий в индустрию, т.е. по существу разновидность барьеров входа.
Барьеры входа могут быть обусловлены особенностями индустрии общественного питания мегаполиса (технология ресторанного производства, стартовые и текущие затраты, объем спроса, зрелость и развитость индустрии, тип конкуренции) либо поведением предприятий - ресторанов, уже действующих в индустрии (включая антиконкурентные действия и соглашения). Большое значение имеют также барьеры входа, связанные с действием таких факторов, как сужение географических границ индустрии общественного питания мегаполиса вследствие роста транспортных издержек, возрастание международной конкуренции в условиях ограниченного спроса.
С точки зрения последствий для развития индустрии общественного питания мегаполиса наиболее негативны административные барьеры. Они основаны на различных действиях органов государственной власти всех уровней по регулированию экономики, включая налоговую, тарифно-таможенную политику, лицензирование отдельных видов деятельности, государственную помощь субъектам индустрии общественного питания мегаполиса, распределение бюджетных средств на закупки для государственных нужд. Также автором выделен ряд поведенческих барьеров.
Особенностью российской
экономики является отсутствие полноценных информационной, финансовой и правовой
инфраструктур индустрии общественного питания, создающих в развитых странах
необходимую среду для эффективной конкуренции. Наличие этих институтов способно
значительно повысить инвестиционную привлекательность и потенциал индустрии
общественного питания мегаполиса.
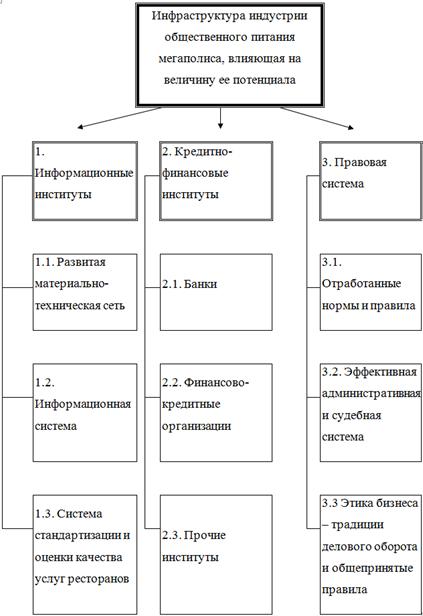
Рис. 6. Инфраструктура индустрии общественного питания города, влияющая на величину ее потенциала
Наибольшую долю рынка общественного питания области занимает г. Самара. На нее приходится около 20% оборота всех предприятий общественного питания Самарской области. В 2011 г. объем самарского рынка увеличился более чем на 20,5% и достиг 79,9 млн. руб. В 2012 г. объем рынка общественного питания Самары превысил 93 млн. руб.
Таблица 4. Сравнительная характеристика сегментов рынка общественного питания Самары в 2011 г., представлена в приложении.
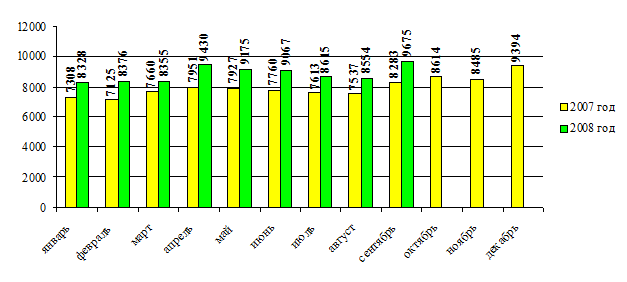
Рис. 7. Оборот рынка общественного питания г.
Самара (млн. руб.) в 2011-2012 гг.
По итогам 2012 г. объем рынка общественного питания увеличился в фактических ценах на 19,6%. Без инфляционной составляющей это превышает показатель предыдущего года на 7,6%.
Годовой оборот рынка общественного питания Самарской области в 2011 г. составил 397,5 млн. руб., что на 27,2% больше, чем в 2010 г. В 2009-2010 гг. рост составил около 11%, в то время как в 2008 г. показатель роста был заметно ниже и находился на уровне 6%.
Предприятие общественного
питания - предприятие, предназначенное для производства кулинарной продукции,
мучных кондитерских и булочных изделий, их реализации и (или) организации
потребления. Следуя данному определению, в Самарской области всего
насчитывается около 10 000 предприятий общепита.
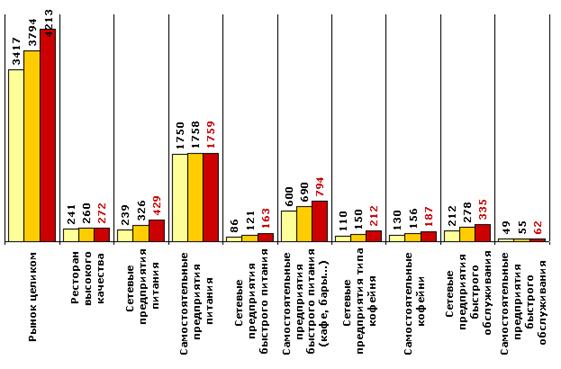
Рис. 8. Динамика рынка общественного питания г.
Самара (количество точек) в 2009-2011 гг.
В целом, важными событиями 2011 г. на рынке общественного питания стали приход иностранных инвестиций и международных брендов, задающих новые стандарты в производственных технологиях и обслуживании потребителей. Так, например, выход Starbucks (на июль 2012 г. сеть насчитывала 6 кофеен), Costa Cofee (открыто 3 кофейни и будет ребрендировано 7 в Самарской области и 13 в России), бельгийская сеть кофеен LPQ, сеть быстрого обслуживания Quick.
Активно развивались сегменты демократичных мясных и рыбных концепций, новые формы обслуживания потребителей в виде предложений утренних завтраков, бизнес-ланчей, детского меню, обслуживание клиентов в корпоративном сегменте, все это придало особый динамизм отрасли в последнее время.
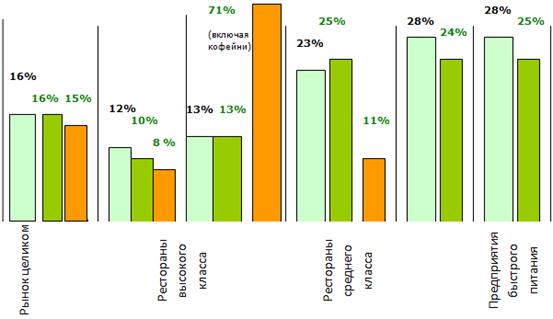
Рис. 9. Динамика рынка общественного питания г.
Самары в 2009-2011 гг., рост в %
В 2012 г. рестораторы заработали более 500 млн. руб., что превысило показатель предыдущего года на 36,6%. Если выделить инфляционную составляющую в этом объеме, то темпы прироста будут порядка 22,9%.
Вместе с тем, среднедушевые затраты на ресторанные услуги в России значительно ниже аналогичных показателей не только развитых, но и развивающихся стран. К примеру, в 2012 г. среднедушевые затраты на питание вне дома составили менее 4 тыс. руб. на одного человека в год. Это значительно меньше, чем в США (38 тыс. руб. на 2011 г.), Франции (25 тыс. руб. на 2011 г.) и Германии (12 тыс. руб. на 2011 г.) Подобное отставание показателей России свидетельствует о высоком потенциале ресторанного рынка и его недостаточной насыщенности.
Заполненность рынка общепита оценивается экспертами в 30-40%, что объясняет рост и в то же время усиление конкуренции. Среди новых участников все чаще встречаются профессионалы ресторанного бизнеса, что приводит не только к росту, но и к обострению конкуренции на рынке. Тем не менее, следует отметить, что только для 40-45% владельцев ресторанов, баров, кафе этот бизнес является приоритетным. Таким образом, за счет расширения сети предприятий общественного питания растет и концентрация на данном рынке.
Таким образом, основной вклад в развитие рынка
Самарской области вносят предприятия демократичного сегмента: кофейни,
демократичные рестораны, пбо, в то время как рестораны высокой кухни
стагнируют. Так, в 2012 г. объем сегмента премиальных ресторанов на рынке
увеличился на 7,0%, что обусловлено исключительно инфляцией. В сопоставимых же
ценах объем сегмента уменьшился почти на 4%.
Таблица 5. Концентрация рынка (2009-2011 гг.) (по сегментам, %)
|
Категории |
2009 |
2010 |
2011 |
|
Предприятия быстрого обслуживания |
81 |
83 |
84 |
|
Кофейни |
46 |
49 |
53 |
|
Предприятия быстрого питания |
13 |
15 |
17 |
|
Предприятия питания среднего класса |
12 |
16 |
20 |
Предпосылкой такой ситуации является то, что на протяжении первой половины 1990-х гг. безусловными лидерами рынка были киоски и палатки, а также дорогие рестораны. И это соответствовало структуре платежеспособности общества, представленной как малообеспеченными потребителями, так и зарождающимся средним классом. последовавший продолжительный экономический рост в стране, повысил благосостояние и жизненный уровень среднего класса, который начал активно потреблять товары и услуги в определенных сегментах. В ближнесрочной же перспективе ситуация не изменится - доля демократичных заведений в структуре рынка общественного питания будет только увеличиваться.
Определим сегменты общественного питания Самарской области, имеющие потенциал развития: фаст-фуд, кофейни, кондитерские, пивные, спорт-бары, кейтеринг, т.е. в основном рестораны среднего ценового сегмента и предприятия с низким средним чеком и ценами.
Тенденцией последних 2-3 лет стало создание ресторанных мультикомплексов. Для России эта идея нова, но для зарубежных стран она привычна. Такое решение, в первую очередь, связано со стремлением компаний снизить стоимость аренды, однако такие заведения позволяют снизить и расходы на маркетинг и рекламу, и дают возможность проверить в работе новую концепцию, предлагая ее в числе других, уже популярных концепций. Практика свидетельствует, что по сравнению с размещением точек общественного питания в ресторанном дворике торгового центра, открытие мультикомплекса позволяет сократить инвестиционные и операционные затраты примерно на 20%. Потенциал Самары специалисты оценивают примерно в 3-5 комплексов, поэтому вероятность развития компаний по такому сценарию также существует наравне с выходом в спальные районы. Особенно актуальным подобное решение является в условиях снижающейся инвестиционной и покупательской способности на рынке общественного питания, а также инфраструктурного обеспечения комплексного развития нескольких форматов ресторанной индустрии.
Поскольку специфика предприятий общественного
питания состоит в производстве, реализации, организации потребления продукции
собственного производства и покупных товаров, организации досуга населения с
помощью оказания услуг, то важнейшими критериями экономической эффективности
предприятия общественного питания, по нашему мнению, являются: эффективность
использования ресурсов, результативность деятельности предприятия, конкурентное
положение предприятия; критериями социальной эффективности - качество
производственной деятельности, качество сервиса, качество обслуживания.
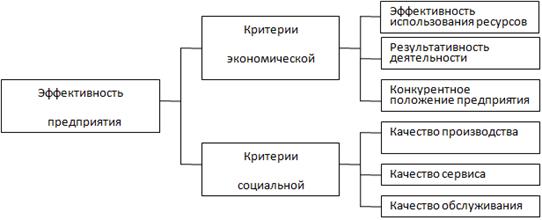
Рис. 10. Критерии эффективности предприятий
общественного питания
Важнейшим вопросом в повышении качества решений в отношении развития предприятий индустрии общественного питания является разработка алгоритма формирования сбалансированной системы ключевых показателей эффективности. Прежде всего, необходимо обозначить цели производственно-хозяйственной деятельности предприятия индустрии общественного питания на уровне его руководства, на уровне филиалов предприятия, а также на уровне отдельных подразделений предприятия. Соответственно этим целям обозначаются, исходя из компетенции руководства и ресурсного потенциала подразделений и филиалов, ключевые показатели эффективности.
Показатели эффективности сгруппированы в блоки, позволяющие оценивать экономические и социальные аспекты деятельности предприятия индустрии общественного питания.
На базе рассмотрения каждого блока, как относительно обособленной системы, предложим совокупность аналитических показателей и методику их преобразования в синтетические показатели, позволяющие выявить причинно-следственные связи и степень влияния на эффективность предприятия общественного питания. Данная система показателей обеспечивает диагностику текущего состояния предприятия индустрии общественного питания, что служит основой для принятия управленческих решений, направленных на повышение эффективности.
Таблица 6. Методика оценки эффективности предприятия общественного питания
|
Наименование блока |
Показатели эффективности хозяйствующего субъекта |
|
Экономическая эффективность предприятия |
|
|
1. Эффективность использования ресурсов (Эр) |
1.1 Коэффициент изменения уровня издержек (I(И)) 1.2 Коэффициент изменения фондоотдачи (I(Ф)) 1.3 Коэффициент изменения оборачиваемости оборотных средств (I(ОС)) |
|
2. Результативность деятельности предприятия общественного питания (Эрп) |
2.1 Коэффициент роста розничного оборота предприятия (I(ООП)) 2.2 Коэффициент рентабельности оборота (I(R)) 2.3 Коэффициент рентабельности валового дохода (I(RВД)) |
|
3. Конкурентное положение предприятия (Экп) |
3.1 Коэффициент соотношения уровня рентабельности оборота к среднему по территории (КR) 3.2 Индекс уровня цен (КЦ) 3.3 Доля рынка (КДР) |
|
Социальная эффективность предприятия |
|
|
1. Качество производственной деятельности (Экпд) |
1.1 Коэффициент удовлетворенности качеством продукции (I(КП)) 1.2 Коэффициент удовлетворенности широтой ассортимента продукции (I(ША)) 1.3 Коэффициент удовлетворенности обновляемостью ассортимента продукции (I(ОА)) |
|
2. Качество сервиса (Экс) |
2.1 Коэффициент удовлетворенности качеством сервиса (I(КС)) 2.2 Коэффициент удовлетворенности номенклатурой услуг (I(НУ)) 2.3 Коэффициент удовлетворенности временем обслуживания (I(ВО)) |
|
3. Качество обслуживания (Эко) |
3.1 Коэффициент удовлетворенности атмосферой предприятия (I(АТМ)) 3.2 Коэффициент удовлетворенности режимом работы предприятия (I(РР)) 3.3 Коэффициент удовлетворенности уровнем рекламно-информационной работы (I(РИ)) |