Курсовая работа (т): Повышение эффективности затрат на качество в отделе логистики
Также хочется сказать о проблеме снижения издержек обращения в торговле является одной из важнейших, а так как в структуре издержек обращения затраты по перевозке товаров занимают видное место, то и проблема сокращения транспортных расходов является актуальной.
Положение усугубляется тем, что на транспорте, особенно на автомобильном, используются очень ликвидные ресурсы, а с появлением грузовых машин в частной собственности, привлекательность ресурсов используемых при эксплуатации машин возросла ещё больше.
Трудность здесь обуславливается тем, что контроль за работой водителей затруднён, а зачастую просто невозможен из-за того, что они работают вне предприятия.
Поэтому здесь необходимы такие меры, которые делала бы невыгодной продажу водителям на сторону выделяемых ему ресурсов.
Наиболее полно этой цели отвечает оплата труда шофёров по остаточному принципу, который заинтересовывает водителей не только в экономном использовании ресурсов, но и в высокопроизводительном использовании машин.
Для того чтобы внедрить эту прогрессивную форму оплаты труда необходимо для каждого водителя установить производственные задания на год, и лимит затрат по каждой статье затрат. На основе начисленного лимита затрат водителю необходимо установить цены за выполненную работу.
Я считаю, что необходимо установить как минимум две расчётных цены: за 1 тонну перевезённого груза и за один километр пробега.
Это обусловлено тем, что, установив только одну цену, мы будем способствовать делению транспортных работ на выгодные и невыгодные.
В частности, если будет установлена расчётная цена только за тонну перевезённого груза, то водитель будет охотно выполнять рейсы на короткое расстояние, так как при этом объём перевозимых грузов будет больше, а следовательно будет и больше заработок водителя.
При этом будет очень сложно уговорить его выполнить дальние рейсы. Он ведь прекрасно понимает, что, например, в поездке до города Орёл или Белгород он сможет сделать только один рейс в смену и перевезёт не более 1.5 тонн товара.
В то время как на близкое расстояние он может сделать 4-6 рейсов и перевезёт не менее 6-9 тонн груза.
А найти причину для отказа водитель может практически всегда, так как ему необходимо время от времени делать техническое обслуживание автомобиля, заниматься его ремонтом и т.п.
Поэтому руководству предприятия потребуется много усилий, чтобы доставка грузов была бы бесперебойной.
Чтобы устранить эту проблему, мы установили расчётную цену за одну тонну и за километр пробега.
Распределение общей суммы затрат на тонны и километры осуществляется пропорционально коэффициенту полезного пробега.
Если в отельные дни у водителя нет работы, но он находится на рабочем месте, у него не будет километров пробега и тонн перевозимых товаров. Но на оплату труда он вправе претендовать. И чтобы её начислить, необходимо установить расчётную цену за машино-час.
С этой целью мы определим годовой объём машино-часов работы автомобиля умножением числа дней его работы на линии - 228 на продолжительность рабочего дня в часах - 8. В итоге получили 1824 машино-часа.
Разделив общую сумму затрат по эксплуатации автомобиля за год 59538рублей на число Машино-часов работы в году 1824, получили расчётную цену за 1 машино-час - 32.6.
Успех реализации программы зависит от строгого выполнения ряда основополагающих правил. Прежде всего, проект должен иметь безусловный приоритет в компании. Сроки, запланированные в программе, должны неукоснительно соблюдаться. Совещания, в том числе с участием высшего руководства, проводятся в назначенное время. Все подразделения должны быть поставлены в равные условия - цель сокращения затрат для всех одна, она не меняется от специфики производственной единицы.
Многие предприятия базовых отраслей промышленности переживают не лучшие времена: усиливается глобальная конкуренция, цены не перестают падать, а очевидных возможностей для снижения издержек практически не осталось. Однако значительного снижения издержек в сжатые сроки можно добиться за счет оптимизации «снизу», когда работники нижнего и среднего звена всех подразделений стимулируются к «рационализаторской» деятельности [16].
И все же, итогом оценки затрат на качество, на наш взгляд, является определение соотношения затрат к чистой прибыли предприятия и соответственно, сравнение фактических и планируемых показателей. В результате соотношения итоговых затрат на качество к прибыли предприятия можно получить цену качества продукции данной организации. Хотя и бытует мнение, «что минимизация затрат не ведет к максимизации прибыли», тем не менее увеличение данного показателя характерно для предприятий, где практикуется лишь контроль качества готовой продукции. Поэтому у предприятия есть все возможности снизить цену качества продукции за счет увеличения затрат на предупредительные мероприятия и улучшения общефирменной системы управления качеством в целом.
Не следует останавливаться только лишь на типичных соотношениях, а использовать любые соотношения, которые помогут рассортировать, интересующую руководство информацию о затратах на качество.
Целью использования всех рассмотренных
соотношений является сравнение эффективности деятельности в различные периоды
времени. Поэтому необходимо: быть последовательным в использовании базы
измерений, использовать в соотношениях величины, выраженные в денежных
единицах, а не в единицах времени или количестве продукции, следить, чтобы в
каждом соотношении и числитель и знаменатель соответствовали одному и тому же
периоду времени [3].
.2 Анализ дополнительных доходов за счет
реализации программы
Формирование стратегических управленческих решений целесообразно осуществлять на основе широко апробированного программно-целевого метода. Этот метод базируется на разработке ряда системных моделей, важнейшими из которых (в соответствии с положениями теории социально-экономического планирования и прогнозирования) являются: концепция, стратегия, программа, план. В качестве основной модели принято использовать целевые программы, которые в контексте исследуемой тематики следует рассматривать как программы формирования предпринимательских сетей.
В рамках таких программ должна разрабатываться совокупность планов, структурированных в соответствии с целями и задачами программы и нуждающихся в соответствующем организационном обеспечении.
После введение выше изложенных мероприятий, был
провиден анализ финансовых показателей фирмы «TSLogistic».
Таблица 3.2
Изменение финансовых показателей в фирме «TSLogistic» с течением года после введения мероприятий.
|
№ |
Наименование технико - экономических показателей |
Единица измерения |
Показатель 2012 год |
Показатель 2013 год (после внедрения мероприятий) |
2012 г в % к 2013 году |
|
п/п |
|
|
|
|
|
|
1 |
Годовой объем выполненных работ |
Тыс. руб. |
10239 |
15867 |
154,97 |
|
2 |
Численность персонала |
человек |
25 |
27 |
108 |
|
3 |
ФЗП всего персонала |
Тыс. руб. |
2612 |
3109 |
119,03 |
|
4 |
Рентабельность |
% |
11,9 |
17,9 |
150,42 |
|
5 |
Расходы на нововведения |
Тыс. руб. |
|
137 |
|
|
6 |
Годовая чистая прибыль |
Тыс. руб. |
1222 |
3404 |
278,56 |
Из таблицы 3.2 видно, что все характеристики возросли в среднем на 62%, что произносит об эффективности внедрения нововведений в активность компании.
Доходы «TSLogistic» от грузовых перевозок в 2012 году сложились на уровне 1 003,1 млрд рублей (+8,5 млрд руб. или +0,9% к плану и + 66,9 млрд рублей или +7,1 %. к 2010 году).
Дополнительные доходы к предыдущему году получены в размере:
+ 27,8 млрд рублей за счет роста погрузки к уровню прошлого года;
+ 39,1 млрд рублей за счет роста доходной ставки.
Средняя доходная ставка (руб/тн) выросла к 2012 году на 4,1%, к плановому уровню +0,7% (планируемый рост доходной ставки к 2012 году составлял 3,3%).
По итогам 2012 года размер доходной ставки по видам сообщения (коп./10ткм) изменился следующим образом:
внутренние перевозки - увеличение на 3,3% до 538,8 руб./ткм (2011 г. - 521,5 руб./ткм);
погранпереходы - снижение на 5,1% до 460,4 руб./ткм (2011г. - 485,2 руб./ткм);
порты - увеличение на 1,6% до 330,0 руб./ткм (2011 г. - 325,0 руб./ткм);
транзит - рост на 11,7% до 927,9 руб./ткм (2011 г. - 830,8 руб./ткм).
Доходы от пассажирских перевозок в дальнем следовании составили 7,4 млрд рублей, что ниже уровня 2011 года на 21,7 млрд руб. или 74,5%.
В 2012 году «TSLogistic» осуществлялись перевозки только высокоскоростными поездами.
В части предоставления услуг инфраструктуры,
оказываемых при осуществлении перевозок доходы увеличились более чем в 2 раза к
уровню прошлого года, за счет выхода на полное обслуживание всего полигона
пригородных перевозок пригородными пассажирскими компаниями [20].
.3 Анализ окупаемости программы
Если ранее «продукцией» автомобильного транспорта считалась только перевозка, измеряемая такими валовыми показателями, как объемы перевозок, грузооборот и т.д., то теперь на первое место становится «услуга», которая как и любой товар, имеет свое качество.
К услугам автомобильного качества относится:
Перевозка грузов.
Погрузочно-разгрузочные услуги (погрузочно-разгрузочные, перегрузочные складские операции).
Услуги по хранению грузов.
Услуги по подготовке грузов к перевозке.
Предоставление транспортных средств в аренду.
Транспортно-экспедиционные услуги.
Другие дополнительные услуги.
Перевозка груза является основным видом услуг. Как правило, она сопровождается предоставлением других услуг (погрузкой, разгрузкой, экспедированием и т.д.).
Уровень качества транспортных услуг - относительная характеристика качества предоставляемых транспортных услуг, основанная на сравнении значений показателей качества оцениваемой транспортной услуги с базовыми значениями соответствующих показателей [26].
Уровень качества на предприятии «TSLogistic» высок. Поэтому в фирме можно выделить четыре уровня качества. уровень - «соответствие стандарту», т. е. статьям Федеральных законов (Устав железнодорожного транспорта Российской Федерации, О железнодорожном транспорте, Правила перевозок и другие нормативные документы);уровень - «соответствие возможностям», т. е. соответствие транспортных услуг не только требованиям стандартов, но и техническим и технологическим возможностям железных дорог;уровень - «соответствие требованиям рынка», т. е. удовлетворение требований клиентуры о высоком качестве и низкой цене транспортной услуги;уровень - «соответствие латентным потребностям» в железнодорожных перевозках.
Непременно, организация может учесть и расценивать эффективность применения рабочего времени служащих с повременной(окладной)системой оплаты труда. Но в предоставленном случае стиль станет идти не об увеличении прибыли, а об оценке эффективности и запасах производительности труда конкретных тружеников. Непосредственный связи с прибылью тут недостает. Стремясь предвидеть вероятные отрицания, буду рад поучаствовать в очных и заочных дискуссиях сообразно данному вопросу.
Большая часть статей в профильных журналах на тему «Издержки на качество» - пересказ имеющихся ГОСТ Р. Немало интереса уделяется классификации издержек на качество, в вред самой идее. Даже наличествующая нормативная основа не столько проясняет ситуацию, насколько напротив, затрудняет сознание идеи. Приведем график затрат для предприятия «TSLogistic».
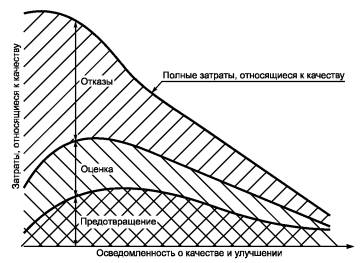
Рис.3.1 График затрат на предприятии
«TSLogistic»
Главный фактор таковой ситуации в том, что очень не достаточно экономистов занимается этим вопросом. Затратами на свойство занимаются в главном спецы, связанные с системой качества. Наиболее такого, экономисты на почти всех предприятиях не заинтересованы в исследовании и использовании предоставленного прибора. Считается, что данная активность служит доборной перегрузкой.
Для оценки эффективности действий,
разрешено использовать один увлекательный показатель - финансовая добавленная
цену(EVA). Как раз этот показатель лучше, чем модель издержек на процесс, идет
для экономической оценки действий и реализации процессного управления. Наиболее
тщательно эту тему стараюсь открыть в отдельной статье.
Модель - это комплект обычных видов и частей что или. Это отлично для
осмысливания идей. Но для практичного внедрения, прямое соблюдение моделям
издержек на свойство не целенаправлено. Все зависит от конкретной организации и
вида бизнеса.
Издержки на свойство - аппарат управленческого учета. Потому, главные не сами модели, а сознание сути прибора «Издержки на качество». Сущность - в выявлении и понижении утрат, а еще оценке запасов. Вот для чего нужны издержки на свойство.
Ясно, что по ходу внедрения, цели могут поменяться. В этом нет ничего ужасного, основное, чтоб это было осмысленным решением.
Для создания модели издержек на свойство конкретной организации, нужно в первую очередность найти цели разработки и внедрения, а еще виды/объекты утрат. Для большинства производственных компаний подходят категории: продукция, покупатель, оснащение [19].
Фирма «TSLogistic» владеет системой
менеджмента качества, поэтому ситуация с определением утрат и организацией их
учета упрощается. Так под утратами разрешено воспринимать несоответствия.
Запросы к учету указанных несоответствий обязаны существовать определены в
соответственных документах. Взаимосвязи элементов затрат на качество и
требований СМК на предприятии «TSLogistic» представлен в таблице 3.3.
Таблица 3.3
Взаимосвязь элементов затрат на
качество на предприятии «TSLogistic»
Система
учета затрат на качество
Система
менеджмента качества
Потери,
связанные с продукцией
Управление
несоответствующей продукцией
Потери,
связанные с работой оборудования
Управление
инфраструктурой
Потери
связанные с клиентами, долей рынка
Менеджмент
потребителя
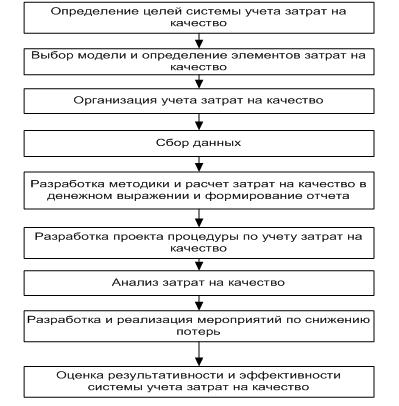
Для разработки и внедрения систем учета издержек
на качество можно рекомендовать следующий распорядок, который представлен на
рисунку 3.2.
Рисунок 3.2. Схема разработки и
внедрения затрат на качество
Следующий шаг - оценка первичного
учета утрат и соотносимых издержек на предостережение и контроль. При неимении
учета нужных частей издержек на качество таковой учет нужно осуществить. Под
организацией учета разрешено воспринимать определение ответственности, форм
записей, сроков, периодичности и т. д.
Принципиально при оценке первичного
учета, направить интерес на учет не лишь самих несоответствий (утрат), однако и
их обстоятельств. При разработке способа стоит
направить интерес на соотношение способа и целей внедрения прибора «Издержки на
качество». Для описания требований к разработке
и исполнению мероприятий по понижению утрат, разрешено применять ссылки на
функцию по корректирующим и предостерегающим деяниям.
Для демонстрации и доказательства
подходов и выводов предоставленной статьи, приведу некие образцы отчетов
сообразно затратам на свойство, приобретенных в ходе консультаций. Заглавие
фирмы и иная информация сообразно понятным факторам не указывается.
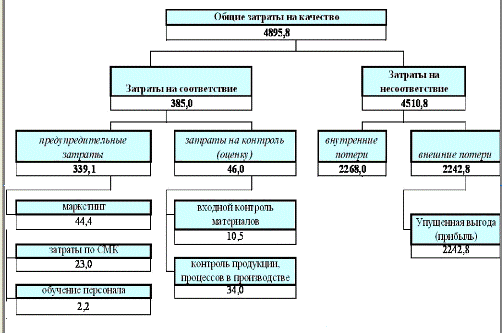
Отчет по затратам на качество на
предприятии «TSLogistic» представлен на рисунку 3.3.
Рисунок 3.3. Отчет по затратам на
качество на предприятии «TSLogistic» (тыс. руб.)
Необходимо направить интерес на
соответствие последующих категорий издержек:
• затрат на ППР оснащения и утраты
по простоям оснащения;
• затраты на контроль и издержки по
браку продукции и понижению сортности;
• затраты на маркетинг и упущенная
польза.
Организация «TSLogistic» столкнулись
со многими системными проблемами, препятствующими их эффективной деятельности.
Усиливается неопределенность внешней среды, ее влияние на функционирование
хозяйствующих субъектов, и, следовательно, возрастает вероятность риска и
потерь. Математический аппарат оценки рисков широко исследован. Однако
процессы, происходящие в настоящее время в российской экономике, появление
новых рисков, требования повышения надежности функционирования предприятия,
предопределяют необходимость изменения форм и методов анализа и управления
рисками.
Решение данной проблемы возможно
только на основе исследования рискообразующих факторов, способов их воздействия
на деятельность предприятия, а также разработки методов оценки потерь, что и
определяет актуальность диссертационной работы. Многообразие рисков и их учет
на транспорте становится одним из ключевых вопросов развития транспортной
системы, поскольку затрагивает интересы отрасли и позволяет системно оценить
уровень риска отдельных хозяйствующих субъектов. Это дает возможность
выработать и реализовать необходимые меры, направленные на минимизацию
негативного воздействия риска на всех участников транспортного процесса [24].
График ожидаемых доходов составляется
на основании условий оплаты за реализованную продукцию согласно договору с
покупателем,а также на основании данных о дебеторской задолженности.
График ожидаемых доходов фирмы
«TSLogistic» представлен в таблице 3.4.
Таблица 3.4
График ожидаемых денежных
поступлений за проданную продукцию, руб.
Показатели
1
2
3
4
Всего
Дебиторская
задолженность
287
-
-
-
287
Внутрироссийские
перевозки
830
554
1384
Международные
перевозки
847
565
1412
Сборные
грузы
882
588
1470
Складские
услуги
819
819
Итого:
1117
1401
1447
1407
5372
Некие типичные трудности, появляющиеся при
разработке систем учета издержек на качество:
• система разрабатывается без роли
финансово-экономических служб.
• система не учитывает главные внутренние и
наружные утраты.
• Отсутствуют классификаторы обстоятельств
брака. Без классификатора обстоятельств информация не достаточно пригодна для
практической работы.
• Способ расчета издержек на свойство не связан
с целями внедрения. Способ обязана быть изобретена в согласовании с целями
внедрения системы учета издержек на свойство и обязана быть ясна всем
работникам компании, использующим отчеты по затратам на свойство.
Концепция ожидаемого заработка - способ
поддержания ликвидности банка методом планирования недискреционного
перевоплощения активов с целью сравнения операционных поступлений по договорным
потребностям скамейка с операционными платежами по его обещаниям.
Стоимость базовых активов, при которой
определенная опционная стратегия не приносит ни прибыли, ни ущербов. Чтоб
обрести выручку, компания, бизнесмен обязаны создавать численность продукта,
обладать размер деловитости, превышающие величину, подобающую точке
безубыточности. Если же объем ниже соответственно данной точке, активность
делается бесприбыльной.
При объеме изготовления, превышающем этот
степень, фирма приобретает выручка. Употребляется при оценке рисков, в
финансовом менеджменте, стоимостном разборе.
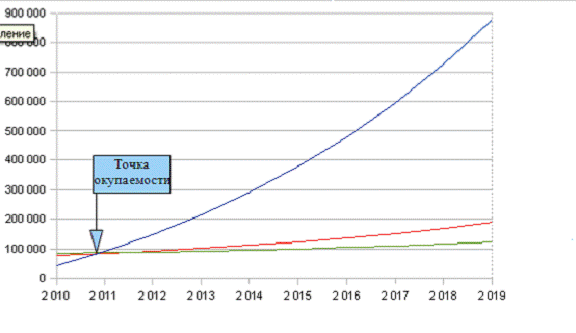
На рисунку 3.7 изображены точки окупаемости
фирмы.
Рис. 3.7. Точки окупаемости фирмы
Фактические сроки окупаемости не должны
превышать нормативные. Нормативные сроки окупаемости и ответствующие нормативы
общей (абсолютной) эффективности капитальных вложений.
Вывод
Информация, приобретенная о издержках на
качество может работать хорошей основой для ответа на стратегически
принципиальные для управляющих вопросов в области свойства и на предоставленном
шаге в особенности принципиально избрать более приемлемый способ разбора и
оценки издержек на качество. Отбор такого либо другого способа зависит, во-1-х,
как верно и уважительно установлены цели, во-2-х, в зависимости от вида
информации, которую нужно заполучить, в-3-х, как действительно приобретение
предоставленной информации.
При проведении разбора и оценки издержек на
качество главными целями являются:
• выявление и критика размеров нужных
инвестиций, а еще снабжение и усовершенствование свойства;
• обеспечение требуемого свойства издаваемой
продукции при минимизации общих издержек на её создание и эксплуатацию;
• выявление взаимосвязей издержек на свойство и
итогов хозяйственной деятельности компании;
• определение критических областей
производственной деловитости, требующих принятия мер совершенствованию
организации действий.
Говоря об разборе и оценке издержек на качество,
нужно вести разграничительную черту меж 2-мя главными определениями: анализ
издержек на качество и критика издержек на свойство. 4.
Анализ требований в области экологии и охраны труда
4.1 Нормативно - правовые акты по охране труда и
экологии
В Российской Федерации действует система
нормативно правовых актов, содержащих государственные нормативные требования
охраны труда, которая состоит из межотраслевых и отраслевых правил и типовых
инструкций по охране труда, правил и инструкций по безопасности, гигиенических
нормативов и государственных стандартов безопасности труда. [10, с.203]
Государственные нормативные требования охраны
труда утверждаются сроком на 5 лет и могут быть продлены не более чем на два
года.
Основные направления государственной политики в
области охраны труда:
обеспечение приоритета сохранения жизни и
здоровья работников;
принятие и реализация федеральных законов и иных
нормативно- правовых актов РФ об охране труда, а также федеральных, целевых,
отраслевых программ улучшения условий и охраны труда;
государственное управление охраной труда;
содействие общественному контролю за соблюдением
прав и законных интересов работников в области охраны труда;
расследование несчастных случаев на производстве
и профессиональных заболеваниях;
установление компенсаций за тяжелую работу и
работу с вредными и опасными условиями труда;
участие государства в финансировании охраны
труда;
подготовка и повышение квалификации специалистов
по охране труда. [6, с.204]
Условия труда на рабочем месте предприятие,
безопасность технологических процессов, машин, механизмов, оборудования и
других средств производства, состояние средств коллективной и индивидуальной
защиты, используемых работником, а также санитарно-бытовые условия должны
отвечать требованиям законодательства[3]. Все работники подлежат обязательному социальному
страхованию собственником от несчастных случаев и профессиональных заболеваний.
Работники, занятые на работах с тяжелыми и
вредными условиями труда, бесплатно обеспечиваются лечебно-профилактическим
питанием, молоком или равноценными пищевыми продуктами, газированной соленой
водой, имеют право на оплачиваемые перерывы санитарно-оздоровительного
назначения, сокращение продолжительности рабочего времени, дополнительный
оплачиваемый отпуск, льготную пенсию, оплату труда в повышенном размере и
другие льготы и компенсации, предоставленные в предусмотренном
законодательством порядке.
.2 Система охраны труда на предприятии
Основными факторами вредного воздействия
автомобильного транспорта на окружающую среду являются отработанные газы,
выбрасываемые двигателем, и шумовые воздействия.
Нормативы вредных выбросов задаются при работе
двигателя на холостом ходу (nmin) и на повышенных оборотах (п^) равной 0,8 от
частоты вращения коленчатого вала при номинальной мощности двигателя. Частоты
вращения устанавливаются в технических условиях и инструкциях по эксплуатации
автомобилей.
Для автомобилей, не оснащенных каталитическими
нейтрализаторами, норматив содержания СО при минимальной и повышенной частоте
вращения составляет 3,5 и 2,0, а углеводородов -1200 и 600, соответственно.
Для автомобилей, оснащенных каталитическими
нейтрализаторами, норматив содержания СО при минимальной и повышенной частоте
вращения составляет 1,0 и 0,7, а углеводородов - 400 и 200.
Нормы вредных выбросов для автомобилей,
работающих на газе, примерно такие же и регламентируются ГОСТ Р 17.2.02.06-99
«Охрана природы. Атмосфера. Нормы и методы измерения содержания оксида углерода
и углеводородов в отработавших газах газобаллонных автомобилей»
Шкала газоанализатора, показывающая содержание
СО должна иметь два диапазона: от 0 до 5 % и от 0 до 10 %, показывающая
содержание углеводородов: от 0 до 1000 млн "! и от 0 до 10000 млн ~\
Шкала тахометра для измерения частоты вращения
коленчатого вала должна иметь два диапазона: от 0 до 1000 мин "! и от 0 до
10000 мин ~\
Основная приведенная погрешность газоанализатора
должна быть не более 5 % для каждого диапазона, постоянная времени срабатываний
газоанализатора не должна превышать 60 с. Погрешность измерения частоты
вращения для каждого диапазона не должна превышать 2,5 %.
Перед проведением испытаний газоанализатор
должен быть настроен в соответствии с руководством по эксплуатации, а выпускная
система автомобиля должна быть исправна, чтобы предотвратить движение
отработанных газов мимо пробоотборного зонда газоанализатора. Двигатель должен
быть прогрет до рабочей температуры.
Замер должен производиться в следующей
последовательности:
установить рычаг переключения передач в
нейтральное положение, открыть капот двигателя, подключить тахометр;
установить пробоотборный зонд газоанализатора в
выпускную трубу полностью открыть воздушную заслонку карбюратора
и запустить увеличить частоту вращения коленчатого вала
двигателя до ппов и установить повышенную частоту вращения вала ппов
и, не ранее чем
через 30 с, измерить содержание СО и
углеводородов.
Экологические требования к дизельным двигателям
отражают нормы дымности отработанных газов, которая оценивается по ослаблению
светового потока. Основным нормируемым параметром дымности является натуральный
показатель ослабления светового потока К, вспомогательным -коэффициент
ослабления светового потока N.
Для дизеля без наддува в режиме свободного
ускорения К = 1,2 м"1, N = 40%, при максимальной частоте вращения К = 0,4
м л, N= 15 %.
Для дизеля с наддувом в режиме свободного
ускорения К = 1,6 м"1, N= 50 %, при максимальной частоте вращения К = 0,4
м л, N= 15 %.
Шкала дымомера должна обеспечивать возможность
считывать значения показателя поглощения К в диапазоне 0.0 .2,115 м ~! с
точностью 0,025 м "! и коэффициентом ослабления N с точностью до 1 %.
Испытания автомобилей в режиме свободного
ускорения должны проводиться по следующей процедуре:
при работе двигателя в режиме холостого хода на
минимальной частоте вращения коленчатого вала быстрым, но не резким, нажатием
до
упора
на педаль управления подачей топлива топливным насосом высокого давления (далее
- педаль) устанавливают максимальный расход топлива и его поддерживают до
достижения максимальной частоты вращения и включения регулятора. Затем
отпускают педаль до установления
минимальной частоты вращения. Этот процесс повторяют не менее шести раз;
при каждом последующем свободном ускорении
фиксируют максимальную дымность до получения устойчивых значений. Измеренные
величины
считаются устойчивыми, если четыре последовательных
значения
располагаются в зоне шириной 0,25 м л и не образуют убывающей
последовательности;
за результат измерения принимают среднее
арифметическое результатов четырех измерений.
Дымность на режиме максимальной частоты вращения
проверяют не позднее, чем через 60 с после проверки на режиме свободного
ускорения. Для этого необходимо нажать до упора педаль и зафиксировать ее в
этом положении, установив максимальную частоту вращения. Дымность измеряют не
ранее, чем через 10 с после впуска отработавших газов в прибор. Измерение
считают достоверным, если значения дымности расположены в зоне шириной не более
6 % по шкале N. За результат измерения следует принимать среднее значение,
определенное по крайним показаниям дымности.
.3 Анализ воздействия предприятия на окружающую
среду
В современных условиях развития урбанизации
объекты городского хозяйства в значительной мере определяют экологическое
состояние городской среды, формируя её качество. Транспортно-дорожный комплекс
является важнейшим составным элементом экономики России. Однако
функционирование транспорта сопровождается мощным негативным воздействием на
природу. Вклад транспорта в ее загрязнение целесообразно оценивать в
сопоставлении с другими отраслями хозяйства по всем компонентам экосистем:
атмосфере, воде, почве, растительному и животному миру. Транспорт - один из
основных загрязнителей атмосферного воздуха. Его доля в общем объеме выбросов
загрязняющих веществ в атмосферу от стационарных и подвижных источников по
России составляет около 85%, что выше, чем доля любой из отраслей
промышленности [1].
Анализ технологических особенностей предприятия
позволяет заключить, что в наибольшей степени опасными с точки зрения
загрязнения атмосферы являются участки окраски, при этом все выбросы ЗВ
негативно отражаются на здоровье населения городов. Для детального анализа
влияния участка окраски на загрязнение атмосферного воздуха построена
физическая модель процесса загрязнения воздушной среды от окрасочной камеры. В
модели учтены все этапы технологии, при последовательном прохождении которых
сырье трансформируется в ЗВ. При этом технология окраски рассмотрена как
совокупность процессов, в каждом из них выделены основные взаимодействующие
элементы, посредством которых происходит образование и выделение ЗВ, а так же
их распространение в атмосфере. Данная модель включает в себя следующие этапы:
образование ЗВ, выделение ЗВ, их распространение что, позволяет проводить
дальнейшие исследования исследования по снижению загрязнений воздушной среды с
точки зрения целостного поэтапного процесса. Процесс выделения ЗВ делят на два
этапа: внутреннего и внешнего выделения. Основными физическими объектами
первого этапа являются внутренний источник выделения ЗВ (лакокрасочный аэрозоль
и пары растворителя). Процесс распространения ЗВ предполагает распространение
загрязняющего аэрозоля в воздушном бассейне территории, в котором в качестве
основных физических объектов участвуют воздух приземного слоя атмосферы и
загрязняющий аэрозоль (красочный аэрозоль, пары растворителей). Рассматривая
процесс снижения загрязнения воздушной среды детально исследованы
характеристики основных функциональных элементов модели (технологическое
оборудование, участвующее на стадиях образования и выделения ЗВ и технологическое
сырье). Физическая модель процесса загрязнения положена в основу физической
модели процесса снижения загрязнения воздушной среды, сущность которой
заключается в совокупности последовательно и целенаправленно реализуемых
процессов на каждой стадии загрязнения [2].
Современные исследования в области обеспечения
экологической безопасности снижения загрязнения воздушной среды
автотранспортных предприятий, позволяют сделать вывод о том, что с развитием
технологических комплексов в промышленности борьба с ЗВ становится все более
актуальной, а снижение концентрации в воздушной среде и воздухе рабочей зоны
достигается с помощью реализации двух основных циклов, каждый из которых
состоит из совокупности последовательных процессов на каждой стадии загрязнения.
При этом первый цикл заключается в снижении загрязнения исходного сырья
(технологического оборудования) и предполагает совершенствование существующего
и разработку нового производственного оборудования, а так же организацию
технологических процессов, эффективно снижающих или исключающих образование и
выделение ЗВ. Сущность второго цикла заключается в снижении загрязнения воздуха
путем реализации в технологическом процессе инженерно-технических мероприятий,
локализующих распространение и обеспечивающих разрушение аэрозоля. Данный
процесс, включающий два основных цикла, рассматривается как комплекс
последовательного направленного воздействия дополнительными дисперсными
системами на исходные и промежуточные. Главной целью каждого этапа процесса
снижения загрязнения является уменьшение концентрации дисперсной фазы в
исходных, промежуточных и остаточной дисперсных системах [2].
Именно поэтому, совершенствование методики
выбора оптимальной по эффективности и экономичности технологии обеспечения
экологической безопасности автотранспортных предприятий является предметом
дальнейших исследований.
Вывод
Анализ деятельности предприятия в области охраны
труда показал, что вся работа по охране труда возложена на директора общества,
но ввиду загруженности руководителя своей основной деятельностью, функции по
охране труда не выполняются. Во-вторых, в организации нет надлежащего
противопожарного оборудования.
Одной из серьезных проблем в «TSLogistic»
явилось то, что действующая в настоящее время система управления охраной труда
построена на принципах реагирования на страховые случаи, а не на принципах их
профилактики.
Заключение
Целью предоставленного проекта было изучение
безубыточной деятельности фирмы «TSLogistic».
Определив с помощью маркетинговых исследований и
технико-экономических расчетов, какой уровень качества сервиса наиболее
приемлем и взаимовыгоден как для предприятия, так и для его клиентов,
предприятие должно установить, насколько существующее качество соответствует
требуемому, т. е. определить качество соответствия. Кроме того, предприятие
должно постоянно отслеживать это соответствие и принимать меры не только при
наличии отклонений, но и с целью предупреждения возникновения таких отклонений.
Для проведения кардинальных преобразований может
быть введена система сбалансированных показателей, которая содержит основные
требования к качеству транспортного обслуживания и ответственные подразделения
«TSLogistic» за отклонения от нормативных показателей.
Целесообразно использовать карты ответственности
в комплексе с системой сбалансированных показателей, чтобы наглядно иметь
представление о состоянии того или иного критерия качества обслуживания в
системе управления качеством и ответственных за отклонения от установленных
норм.
Повышение качества без повышения тарифов
привлечет дополнительные объемы перевозок. Вследствие этого «эффект масштаба»
позволит снизить себестоимость перевозки за счет снижения доли
условно-постоянных расходов. В результате общие расходы растут медленнее, чем
объемы перевозок. Таким образом, имеем экономию эксплуатационных расходов, а
следовательно, и увеличение прибыли.
Изучение компании позволило руководителю
обнаружить актуальные трудности, предугадывать их формирование, создать и
воплотить метод их решения, а еще поставить эффективность их внедрения.
Список литературы
1.
ГОСТ Р 52289-2004
<http://www.prav-net.ru/gost-r-52289-2004-texnicheskie-sredstva-organizacii-dorozhnogo-dvizheniya/>
- Технические средства организации дорожного движения
<http://www.prav-net.ru/gost-r-52289-2004-texnicheskie-sredstva-organizacii-dorozhnogo-dvizheniya/>.
Правила применения дорожных знаков, разметки, светофоров, дорожных ограждений и
направляющих устройств. (Правила установки знаков
<http://www.prav-net.ru/gost-r-52289-2004-texnicheskie-sredstva-organizacii-dorozhnogo-dvizheniya/>)
.
ГОСТ Р 52231-2004
<http://www.prav-net.ru/gost-r-52231-2004-vneshnij-shum-avtomobilej-v-ekspluatacii/>
- Внешний шум автомобилей в эксплуатации
<http://www.prav-net.ru/gost-r-52231-2004-vneshnij-shum-avtomobilej-v-ekspluatacii/>.
Допустимые уровни и методы измерения.
.
ГОСТ Р 51709-2001 - Автотранспортные средства. Требования безопасности к
техническому состоянию и методы проверки.
<http://www.prav-net.ru/go/aHR0cDovL3d3dy5nYWkucnUvdG8vdHJlYm92YW5peWEtYmV6b3Bhc25vc3RpLWstdGVoLXNvc3RveWFuaXl1Lw==>
.
ГОСТ Р 52033-2003 - Автомобили с бензиновыми двигателями. Выбросы загрязняющих
веществ с отработавшими газами. Нормы и методы контроля при оценке технического
состояния.
.
ГОСТ 5727-88 <http://www.prav-net.ru/forum/viewforum.php?f=18> - Стекло
безопасное для наземного транспорта. Общие технические условия
<http://www.prav-net.ru/forum/viewforum.php?f=18>.
.
ГОСТ Р 52160-2003 - Автотранспортные средства, оснащенные двигателями с
воспламенением от сжатия. Дымность отработавших газов. Нормы и методы контроля
при оценке технического состояния.
.
ГОСТ 27902-88 - Стекло безопасное для автомобилей, тракторов и
сельскохозяйственных машин. Определение оптических свойств.
.
ГОСТ Р 50574-2002 - Автомобили, автобусы и мотоциклы оперативных служб.
Цветографические схемы, опознавательные знаки, надписи, специальные световые и
звуковые сигналы. Общие требования.
.
ГОСТ Р 50577-93 - Знаки государственные регистрационные транспортных средств.
Типы и основные размеры. Технические требования.
.
ГОСТ Р 41.104-2002 - Единообразные предписания, касающиеся сертификации
светоотражающей маркировки для транспортных средств большой длины и
грузоподъемности.
.
ГОСТ Р 41.27-2001 (Правила ЕЭК ООН N 27) - Единообразные предписания,
касающиеся сертификации предупреждающих треугольников.
.
ГОСТ Р 41.48-2004 (Правила ЕЭК ООН N 48) - Единообразные предписания,
касающиеся сертификации транспортных средств в отношении установки устройств
освещения и световой сигнализации
.
ГОСТ Р 52051-2003 - Механические транспортные средства и прицепы. Классификация
и определения.
.
Гаджинский А.М., Логистика, г. Москва, Издательско-торговая корпорация «Дашков
и К», 2012, 484 стр.
.
Ламберт Д., Как организовать цепочку поставок, г. Москва, Издательский дом
«Альпина Бизнес Букс», 2013, 207 стр.
.
Баева Л.С., Пашеева Т.Ю. Модернизация производства как решающий фактор
повышения конкурентоспособности продукции // Вестн.МГТУ. Т. 13. 2010. № 1. С.
50.
.
Учебное пособие / С.В. Дранишников, Л.И. Серебрякова, Е.П. Первышина, А.В.
Дроздов. - Красноярск: СФУ, 2013. - 141с.
.
МГУКИ, г.Жуковский, Яшина С.И. , 2011 Характеристика основных стандартов ИСО
9000 и документов QS 9000
<http://www.i1.studmed.ru/prezentaciya-harakteristika-osnovnyh-standartov-iso-9000-i-dokumentov-qs-9000_bc63a67a15c.html>
.
Канне М.М., Иванов Б.В., Корешков В.Н., Схиртладзе А.Г. Системы, методы и
инструменты менеджмента качества: Учебное пособие. - СПб.: Питер, 2012. - 560
с.: ил. - (Серия «Учебное пособие»)
.
Управление качеством: учеб. пособие для студентов вузов, обучающихся по
специальности «Упр. качеством»/ И.И. Мазур, В.Д. Шапиро. 5-е изд., стер. - М.:
Издательство «Омега-Л», 2013. - 399 с.: ил., табл. - (Высшая школа менеджмента)
.
Сажин, Ю.В., Плетнева, Н.П. К вопросу о результативности СМК в России // Методы
менеджмента качества. - №10. - 2012. - С.20 - 23.
.
Бурова, Н.Д. Результативность внедрения СМК // Управление качеством. - № 10. -
2013. - С. 46 - 48.
.
Грегоржевский, А. Важный фактор роста эффективности производства // Стандарты и
качество. 2012. №2. С.17 - 19.
.
Исикава И. Японские методы управления качеством: Пер. с англ. - М.: Экономика,
2013.
.
Копнов, В.А., Рогов, А.А. Измеряем эффективность СМК // Стандарты и качество. -
№3. - 2012. - С. 14 - 18.
.
Ликбез, Н.П. Система менеджмента качества // Управление качеством. - №4. -
2013. С. 28 - 29.
.
Михайлова, М.Р. Инструменты совершенствования СМК // Стандарты и качество. -
№7. - 2013. С.82 - 85.
.
Мишин, В.М. Управление качеством: Учебник. - М.: ЮНИТИ, 2012.
.
Никитин, В.А. Управление качеством на базе стандартов ИСО 9000 : 2000. - М.;
СПб, 2012.
.
Разумов - Раздолов, К.Л. СМК в России и за рубежом // Стандарты и качество. - №
8. - 2013. С. 76 - 81.
Дальше разрешено упражнять методику расчета издержек на свойство.
Для расчета прямых ущербов разрешено применять имеющийся на большинстве
компаний подъезд к учету прямых издержек. При расчете упущенной прибыли
разрешено применять показатель маржинальный заработок, или его аналоги.
Анализ издержек на качество-это активность сообразно исследованию издержек на
свойство, признанная доказывать с научных позиций решения и деяния компаний в
области свойства и содействовать выбору наилучших вариантов действий. Оценкой
издержек на свойство следует полагать активность, связанную с определением
взаимосвязи и воздействия издержек на свойство на экономические характеристики
деловитости компании.
затормозить автомобиль стояночным тормозом, заглушить двигатель,
если он работал;
автомобиля на глубине не менее 300 мм от среза;
двигатель;
проработать на этом режиме не менее 15 с;