Лекция: Коммерческие банки
Активные операции банков состоят в деятельности, связанной с размещением и использованием собственного капитала, привлеченных и заемных средств для получения прибыли при рациональном распределении рисков по отдельным видам операций и поддерживания ликвидности. Активные операции банков подразделяется на кредитные и инвестиционные.
Кредитные операции заключаются в проведении комплекса действий, связанных с предоставлением и погашением банковских кредитов. Банковское кредитование осуществляется в соответствии с принципами срочности, целевого характера, обеспеченности и платности кредита.
Условия банковского кредитования:
. Кредиты выдаются только в рамках наличных ресурсов, имеющихся в банках.
. О каждом случае предоставлении заемщику кредита в размере, который превышает 10% собственного капитала (большие кредиты), коммерческие банки должны сообщать НБУ.
. Совокупная задолженность по кредитам, по учтенным векселям и 100% суммы внебалансовых обязательств, выданных одному заемщику, не может превышать 25% собственных средств коммерческого банка.
. Общий размер кредитов, предоставленный банком, всем заемщикам, с учетом 100% внебалансовых обязательств банка, не может превышать восьмикратного размера собственных средств банка.
. Кредитование заемщиков должно осуществляться в соответствии с соблюдением экономических нормативов регулирования банковской деятельности и требований НБУ относительно формирования обязательных, страховых и резервных фондов.
Кредиты предоставляются всем субъектам хозяйственной деятельности независимо от формы собственности при условии, что заемщик является юридическим лицом, зарегистрированным как субъект предпринимательства или физическим лицом.
. Решение о выдаче кредита должно приниматься коллегиально (кредитным комитетом (комиссией) банка, отделением, филиалом) и оформляться протоколом.
. Кредитование осуществляется в границах параметров, определенных политикой банка, которые включают: приоритетные направления в кредитовании; объемы кредитов и структура кредитного портфеля, предельные размеры кредита на одного заемщика, методики оценки финансового состояния процентной ставки.
Кредиты предоставляются только на коммерческих принципах, что требует от банка соблюдения таких дополнительных условий:
- учет кредитоспособности заемщика, финансовой стабильности, рентабельности, ликвидности;
- кредитования только тех видов деятельности заемщика, которые предусмотрены его уставом;
заемщик должен иметь собственное имущество и принимают участие в финансировании объекта, который кредитуется определенной суммой собственного капитала.
. Банки могут предоставлять необеспеченные кредиты, но только в пределах собственных средств и только клиентам со стойким финансовым положением и инсайдерам банка в сумме, не превышающей 50% номинальной стоимости акций банки, которые находятся в их собственности.
а. на покрытие убытков хозяйственной деятельности заемщика;
б. на формирование и увеличение уставного фонда клиента,
в. на внесение клиентом платежей в бюджет и внебюджетные фонды (за исключением кредитования по конкретному счету);
г. предприятиям, в контрактах которых не предусмотрено страхование возможных затрат от поставок товарно-материальных ценностей;
д. предприятиям, которые имеют просроченную задолженность по ранее полученным займам и невыплаченным процентам.
Инвестиционные операции банков означают вложение средств в ценные бумаги предприятий (государственных, коллективных, частных) на относительно длительный период времени с целью сохранения безопасности денежных средств, обеспечения их диверсификации, дохода и ликвидности. Ценные бумаги могут быть объектом банковских инвестиций при условии свободного обращения их на фондовом рынке.
Функции банковских инвестиций состоят в создании вторичных резервов для удовлетворения потребности в средствах, которая возникает вследствие изъятия клиентами своих вкладов, или получения заявок на кредиты, которые превышают наличные ресурсы.
Банковским инвестициям присущи факторы риска:
. Кредитный риск связан с тем, что финансовые возможности эмитента (юридического лица, выпускающего ценные бумаги) уменьшаются настолько, что он будет не в состоянии выполнять свои финансовые обязательства (выплачивать доходы в форме дивидендов, процентов, погашать свои ценные бумаги).
. Финансовый риск связан с непредвиденными изменениями на рынке ценных бумаг или в экономике → привлекательность некоторых ценных бумаг как объекта вложений может быть частично утрачена, поэтому их продажа станет возможной только с большой скидкой.
. Процентный риск связан с фиксацией процента по облигациям в момент их выпуска в обращение при свободном колебании рыночных ставок. Чем больше времени до погашения облигаций, тем выше риск, связанный с динамикой ставки процента.
Одним из методов уменьшения риска является формирование инвестиционного портфеля за счет многих видов ценных бумаг, которые имеют разный уровень качества и разные сроки погашения.
Ценные бумаги, которые входят в инвестиционный портфель в соответствии с их назначением, подразделяются по степени ликвидности:
. Инвестиционные ценные бумаги - рассчитаны на более длительный срок, чем ценные бумаги вторичных резервов;
. вторичные ликвидные резервы - можно немедленно превратить в
денежные средства путем продажи на рынке ценных бумаг. Установление предельных
сроков по вторичным резервам зависит от решения руководства банка. Поэтому
ценные бумаги все время переходят из одной категории в другую.
5. Стабильность коммерческих банков, механизм её обеспечения
Банковская стабильность - постоянная способность банка отвечать по своим обязательствам и обеспечивать прибыль на достаточном уровне.
Для стабильности банка существует система нормативных показателей установленных НБУ:
I. Финансовая стабильность банка характеризует:
. Минимальный размер уставного фонда (не менее 1 млн. евро по курсу НБУ);
2. Платежеспособность - соотношение между капиталом банка и его активами с учётом риска (нормативное значение показателей не менее 8%, то есть на каждую гривну активов банк должен иметь 8 копеек собственного капитала);
. Показатель достаточности капитала - это отношение капитала к общим активам банка, уменьшенного на соответствующие резервы (нормативное значение не менее 4%, то есть на каждую гривну общего актива - 4 копейки собственного капитала).
II. Показатели ликвидности:
1. Норматив мгновенной ликвидности - соотношение суммы средств на корреспондентских счетах и в кассе к текущим обязательствам (нормативное значение не менее 20%, то есть на каждую гривну обязательств - 20 копеек активов);
. Норматив общей ликвидности - соотношение общих активов к общим обязательствам (нормативное значение не менее 100%, то есть на одну гривну активов должна быть одна гривна общих обязательств).
III. Нормативы риска:
1. Максимальный размер риска на одного заёмщика - соотношение совокупной задолженности по займам к суммам обязательств (норматив не более 25%, то есть банк должен диверсифицировать свои кредитные вклады, не допускать их концентрации на одного клиента);
. Вклады средств в инвестиционные операции (не более 50% капитала).
IV. Прибыльность - соотношение доходов и расходов.
Прибыльность банковских активов ROA - зависит от соотношения чистой прибыли банка и его активов. Показывает, сколько чистой прибыли даёт единица актива.
Прибыльность акционерного капитала ROE - рассчитывается как чистая прибыль к акционерному капиталу, то есть показывает, сколько единиц актива приходится на прибыль.
Процентная маржа - показывает, насколько
банк успешно функционирует.
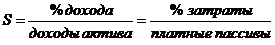
Литература
1. Балабанов И.Т. Банки и банковское дело. - СПб: Питер, 2012. -304 с.
. Балабанов И.Т. Валютный рынок и валютные операции в России. - М.: Финансы и статистика, 2007. - 240 с.
. Дробозина Л.А., Окунева Л.П. и др. Финансы. Денежное обращение. Кредит: Учебник для вузов. - М.: ЮНИТИ, 2007. - 479 с.
. Колесников В.И. Банковское дело: Учебник. - 4-е изд., перераб. и доп. - М.: Финансы и статистика, 2012. - 464 с.
. Колпакова Г.М. Финансы. Денежное обращение. Кредит: Учебное пособие. - 2-е изд., перераб. и доп. - М.: Финансы и статистика, 2009. - 496 с.
. Лаврушин О.И. Банковское дело: Учебник для вузов, обучающихся по экономическим специальностям. - 2-е изд., перераб. и доп. - М.: Финансы и статистика, 2008. - 672 с.
. Лаврушин О.И. Деньги. Кредит. Банки. - 2 - е изд., перераб. и доп. - М.: «Финансы и статистика», 2008. - 460 с.
. Романовский М.В., Врублевкая О.В. Финансы, денежное обращение и кредит: Учебник. - М.: Юрайт - Издат, 2007. - 543 с.
. Сенчагов В.К., Архипова А.И. Финансы, денежное обращение и кредит: Учебник. - М.: «Проспект», 2007. - 496 с.
. Сурен Л. Валютные операции: Основы теории и практики. - 2-е изд. - М.: Дело, 2008. -176 с.
. Четыркин Е.М. Финансовая математика: Учебник. - 3-е изд. - М.: Дело, 2008. - 400 с.