Лекция: Коммерческие банки
Коммерческие банки
Коммерческие банки
1. Коммерческие банки, их правовые основы
банк коммерческий правовой лицензия
Коммерческий банк - юридическое лицо, имеющее исключительное право на основе лицензии НБУ осуществлять активные и пассивные операции (привлечение во вклады денежных средств физических и юридических лиц, размещение этих средств от своего имени на собственных условиях, на определённый срок, на собственный риск, открытие и ведение счетов).
Регулируются отношения банковской системы законом Украины «О банках и банковской деятельности», в котором предусмотрено, что банк может выполнять до 200 банковских операций.
Правовые основы коммерческого банка:
1. Банковские счета - счета, на которых учитываются собственные средства и требования, а также обязательства банка в отношении его клиентов, которые дают возможность осуществлять перевод средств с помощью банковских платёжных поручений;
2. Вклад (депозит) - средства в наличной или безналичной форме, размещенные на счетах в банках их клиентами на договорной основе, на определённый срок, под определённые обязательства;
3. Капитал банка - остаточная стоимость актива банка за вычетом всех обязательств;
4. Клиент банка - любое физическое или юридическое лицо, пользующееся услугами данного банка;
5. Средства - деньги в национальной или иностранной валюте или их эквиваленты;
6. Кредитор банка - юридическое или физическое лицо, которое имеет требование к должнику имущественных обязательств, подтвержденное документально;
7. Ликвидатор - юридическое или физическое лицо, осуществляющее функции по прекращению деятельности банка и удовлетворяющее требования кредиторов;
8. Мораторий - приостановление выполнения банком его обязательств по налогам, имуществу, различным сборам и приостановление мероприятий, направленных на обеспечение выполнения этих обязательств;
9. Неплатежеспособность банка - несвоевременное выполнение или неспособность своевременно выполнить законные требования кредиторов из-за отсутствия средств или уменьшения размера капитала банка до суммы менее одного минимального размера (1 млн. евро);
10. Филиал банка - обособленное структурное подразделение банка, не имеющее статуса юридического лица, но осуществляющего банковскую деятельность от имени данного банка;
Организационно-правовая основа банка: банк формируется в форме акционерного общества, общества с ограниченной ответственностью или кооперативного банка.
Минимальные размеры уставного фонда:
1. Для местных банков - 1 млн. евро;
2. Для действующих банков в территории данной области - 3 млн. евро;
. Для банков, действующих в пределах данной страны - 5 млн. евро.
Пересчёт размера уставного фонда проводится на начало периода и на конец, в соответствие с официальным курсом валюты на определённую дату.
Органы управления и контроля - общее собрание участников банка, наблюдательный совет, правление.
Лицензия коммерческого банка - разрешение НБУ на ведение банковской деятельности.
Банк включает следующие структурные подразделения:
- правление прогнозирования деятельности;
- управление маркетинга;
- кредитное управление;
- валютное управление;
- управление депозитными организациями;
- управление ценными бумагами;
- управление денежным оборотом и расчётно-кассовым обслуживанием;
- управление посредническими операциями;
- управление филиалами банка;
- управление анализа и статистики;
- управление банковскими технологиями;
- отдел кадров, бухгалтерия, юридический отдел, административно-хозяйственный отдел.
2. Банковский капитал
Банковский капитал (собственный) подразделяется на:
1. основной:
а. уставный, резервный и другие фонды, которые создаются для обеспечения финансовой стабильности коммерческой и хозяйственной деятельности банка
б. нераспределенная прибыль текущего и отчетного года.
. дополнительный:
а. общие резервы по активным операциям
б. текущие доходы.
Порядок формирования уставного фонда зависит от формы организации банка:
акционерное общество (АО) открытого типа - уставный фонд формируется путем открытой предоплаты на акции,
. АО закрытого типа - путем перераспределения всех акций среди учредителей банка в соответствии с размером их части в уставном фонде.
. общество с ограниченной ответственностью (ООО) - уставный фонд подразделяется на доли, размер которых фиксируется в учредительных документах, а участники банки несут ответственность по его обязательствам в пределах своей доли.
Уставный фонд коммерческого банка в форме АО создается путем выпуска и продажи двух видов именных акций - обычных и привилегированных.
Владельцы обычных акций
. принимают участие в управлении банка,
. получают дивиденды в виде распределения остатка прибыли → им не гарантируются доходы в случае убытков или банкротства банка; делят риски с банком. НО! убытки владельцев обычных акций не могут быть больше, чем первичная стоимость их инвестиций
. срок капиталовложений не ограничивается в течение функционирования коммерческого банка,
. простые акции могут быть выкуплены банком-эмитентом, свободно обращаются на вторичном рынке ценных бумаг (фондовой бирже).
Владельцы привилегированных акций:
. не принимают участия в управлении коммерческим банком.
. имеют гарантированное право на получение фиксированного размера дивидендов, который не зависит от прибыли, полученной банком.
. в случае ликвидации коммерческого банка и распределения его имущества им возвращается стоимость акций. НО! после удовлетворения денежных требований кредиторов банка.
Условия первого выпуска акций банка:
. должен полностью состоять из обычных акций,
. обязательная государственная регистрации в Министерстве финансов Украины с целью:
а. повышение ответственности банков-эмитентов перед акционерами,
б. снижение риска, связанного с финансовыми злоупотреблениями и махинациями
. регистрация и продажа простых акций банком-эмитентом освобождается от обложения налогом на операции с ценными бумагами.
Предпосылки увеличения уставного фонда:
. развитие операций коммерческих банков,
. необходимость удовлетворения требований НБУ относительно минимального размера уставного фонда
Чтоб получить право дополнительной эмиссии акций с целью увеличения уставного фонды, банк не должен быть убыточным, иметь просроченные долги перед бюджетом и кредиторами. Как правило, банк стремится при дополнительных эмиссиях выпускать в первую очередь привилегированные акции, с тем, чтобы предотвратить расширения круга владельцев обычных акций и усложнению процесса управления банком.
Для регистрации выпуска акций банк-эмитент составляет «проспект» эмиссии. «Проспект» эмиссии готовится основателями банка (при первой эмиссии) и Правление банка (при последующих эмиссиях). В проспекте эмиссии сообщается о банке, его финансовом состоянии, помещаются ведомости о будущих выпусках ценных бумаг. Проспект эмиссии должен быть заверен независимой аудиторской фирмой.
Резервный фонд коммерческого банка предназначен для покрытия возможных убытков от банковской деятельности, а также для выплаты дивидендов по привилегированным акциям, когда для этого недостаточно прибыли. Наличие средств в резервном фонде обеспечивает стойкость коммерческого банка, уменьшает вероятность его банкротства.
Кроме резервного фонда, в коммерческих банках создаются специальные фонды, назначенные для покрытия убытков от активных операций и для производственного и социального развития банка. Их формирование осуществляется за счет прибыли.
Нераспределенная прибыль в виде остатка прибыли после оплаты налогов и отчислений в фонды банка. За ее счет выплачиваются дивиденды акционерам. Если после выплаты дивидендов по ставке, возникает остаток прибыли, то эта сумма может быть направлена на пополнение уставного фонда банка, что принимается общим собранием акционеров.
. Привлеченные средства коммерческого банка
Привлеченные средства банка - совокупность средств на текущих депозитных и других счетах банковских клиентов (юридических и физических лиц), которые размещаются в активы с целью получения прибыли или обеспечения ликвидности банка.
Привлеченные средства формируют большую часть ресурсов, которые используются для выполнения активных операций банков, поэтому являются объектом денежно-кредитной политики.
Привлеченные средства банков подразделяются на депозитные (до востребования и срочные) и недепозитные.
Депозитные.
Депозиты до востребования размещают в банке на текущем счете клиента, а также к ним относят кредитовые остатки на контокоррентных счетах или текущие счета с овердрафтом:
. используются владельцами для осуществления текущих расчетов с их хозяйственными партнерами.
. ограниченная возможность их использования банком для заемных и инвестиционных операций.
. предоставление дополнительных услуг: кредитование с текущего счета, льготы вкладчикам при получении кредитов, использование удобных для клиента форм расчетов (кредитных карточек, чеков, расчетно-консультативное обслуживание).
. банк взимает с клиента комиссионное вознаграждение: комиссия может удерживаться из депозитного процента; если на них стабильный остаток не ниже от установленного уровня, не взимают комиссии за ведение текущих счетов при условии хранения
Срочные депозиты (вклады) - это средства, которые размещены в банке на определенный срок не меньше, чем на один месяц, и могут быть сняты после окончания этого срока или после предварительного уведомления банка:
. изъятие срочных вкладов происходит путем перечисления денег на текущий счет или наличностью из кассы банка.
. выплачивается высокий депозитный процент, уровень которого дифференцируется в зависимости от срока, вида взноса, срока уведомления об изъятии, общей динамики ставок денежного рынка и других условий.
. при досрочном изъятии средств проценты, предусмотренные договором, снижаются до уровня, предусмотренного по вкладам до востребования.
. средства не используются для осуществления текущих платежей.
Формы срочных вкладов:
. Сертификат - это ценная бумага, которая может использоваться ее владельцем как платежное средство и обращаться на фондовом рынке. Сертификаты бывают депозитные (предоставляются юридическим лицам) и сберегательные (физическим лицам). Преимущество над срочными вкладами: может быть досрочно продан владельцем другому лицу с получением некоторой прибыли за время хранения и без изменения при этом объема ресурсов банка, тогда как досрочное изъятие владельцем срочного вклада, означает для него потерю прибыли, а для банка - потерю части ресурсов.
. Банковский вексель в отличие от сертификата может быть использован его владельцем как платежное средство за товары и услуги, причем новый владелец векселя может передавать его третьему лицу путем индоссамента. В банковских векселях указывается величина прибыли в виде процента от номинала, который получает владелец векселя. Это означает, что продаются векселя по номиналу, а выкупаются банком по цене продажи.
Проценты по вкладам и кредитам начисляются по следующим системам:
. Сумма накопления с выплатой процентов в конце срока по сложной ставке выражается формулой:
=A (1+i1)n
где S - сума накопления, грн.;
А - размер вклада, грн.; - банковская ставка проценту;
п - количество лет накопления
2. Сумма накопленного капитала при условии периодического
пополнения одинаковыми суммами:
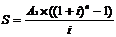 ,
А - размер периодических сумм, грн.;
і - банковская ставка, %.
. Сумма накопления при начислении процентов несколько раз в
год:
 ,
где і - банковская ставка, %;
т - количество начислений в год.
. Сумма накопления с ежедневным начислением процентов:

где S - сумма накопления, грн.;- вложенная сумма, грн.;- ежедневная ставка процента;- количество дней начисления.
Недепозитные (заемные) средства банка - это главным образом займы на денежном рынке, которые привлекаются в форме межбанковских кредитов и кредитов центрального банка (НБУ), операций с ценными бумагами на вторичном рынке, а также операций на рынке евродолларов.
Характеристика облигационных займов:
. Облигации выпускаются на определенный срок, после окончания которого эти средства возвращаются инвесторам.
. Облигации, если не предусмотрено условиями эмиссии, могут быть конвертированы в простые акции. Привлеченные с их помощью средства переходят в собственный капитал коммерческого банка.
. Владельцы облигаций рискуют меньше, чем владельцы акций, т.к. в случае банкротства коммерческого банка кредиторам средства возвращаются раньше, чем обычным акционерам.
. Коммерческий банк может выпускать облигации для привлечения заемных средств только при условии полной реализации всех выпущенных им акций.
. Реализация облигаций может происходить или на основе их продажи по договору с покупателями, или путем обмена на ранее выпущенные облигации и ценные бумаги (рефинансирования предыдущих выпусков).
. Погашаются облигационные займы коммерческими банками после окончания срока обращения облигаций по их номинальной стоимости.
Межбанковский кредит. Кредитными ресурсами торгуют финансово стойкие банки, у которых всегда есть избытки ресурсов, для получения прибыли и установления деловых партнерских отношений.
. Сроки межбанковских кредитов - от одного дня до трех-шести месяцев (на один день берут кредит с целью поддержания текущей ликвидности банка)
. Процентная ставка по межбанковским кредитам, как правило, ниже, чем по кредитам, предоставленным предпринимателями, и связана с учетной ставкой НБУ.
. межбанковское кредитование осуществляется путем прямых контактов между банком-кредитором и банком-заемщиком.
. кредитование осуществляется на договорных условиях на четко определенные сроки.
. при нарушении срока погашения межбанковского кредита банк-кредитор предусматривает свое право на бесспорное списание долга.
НБУ применяет механизм рефинансирования через операции РЕПО и ломбардное кредитование (более 76% кредитных операций НБУ), а также предоставление кредитов под залог конверсионных облигаций внутреннего государственного займа (КОВГЗ) и стабилизационных кредитов.
Ломбардный кредит
предоставляется на срок до 30 дней в рамках лимитов, установленных на квартал
НБУ для своих региональных (территориальных) управлений.
4. Активные операции коммерческих банков