Курсовая работа (т): Ипотечный кредит
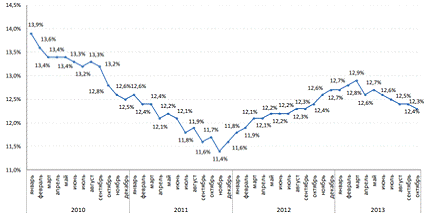
Рис.2. Ставки по ипотечным кредитам в рублях, выданным в течении месяца
(2010-2013гг), % годовых
Снижение ставок основными участниками рынка способствовало росту объемов выдачи ипотеки. Также значимым фактором, способствовавшим росту ипотечного рынка, является то, что в последние полгода некоторые банки ослабляли требования к заёмщикам: снижали минимальный размер первоначального взноса, увеличивали максимальную сумму кредита и расширяли перечень типов кредитуемых объектов. В этот период отмечено расширение предложения на рынке ипотечных программ социальной направленности, в частности "Военной ипотеки", что также способствовало оживлению спроса. Суммарный ипотечный портфель на балансах банков продолжает расти и составляет уже более 2,48 трлн. рублей. За последние 12 месяцев ипотечный портфель увеличился на 598 млрд. рублей, что составило 31,8% от объема портфеля по состоянию на 01.11.2012 года. Несмотря на некоторое ослабление требований к заемщикам, качество ипотечного портфеля, накопленного на балансах банков, находится на высоком уровне. Доля просроченных платежей в общем объеме накопленной ипотечной задолженности на 01.11.2013 года составила 1,62%, а общий объем ипотечных ссуд без единого просроченного платежа составляет более 95%. На рис.3. представлена структура просроченной задолженности по срокам задержки платежей в 2010-2013г.
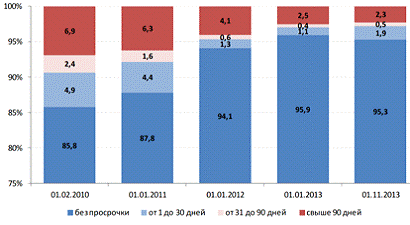
Рис.3. Структура просроченной задолженности по срокам задержки платежей в
2010-2013г., %
Тем не менее, следует отметить, что в случае резкого ухудшения экономической ситуации и роста безработицы доля просроченных платежей может вырасти, а качество ипотечного портфеля - быстро ухудшиться. Такая ситуация диктует необходимость уделять большее внимание управлению рисками как на уровне отдельных кредитных организаций, так и на рынке ипотечного кредитования в целом.
Доля просроченных платежей в общем объеме накопленной ипотечной
задолженности на 01.11.2013 года составила 1,62%. См. рис.4.
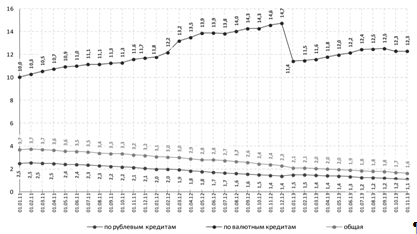
Рис.5. Доля просроченных платежей в общем объеме накопленной задолженности в 2011-2013гг., %.
Доля просроченных платежей по рублевой задолженности составила 1,11% по сравнению с максимумом в 2,8% в конце 2010 года. Доля просроченных платежей по валютной задолженности составила 12,3%, а объем просроченных валютных платежей - 14 млрд рублей (35% от общего объема просроченных платежей, при этом доля валютной задолженности в ипотечном портфеле банков составляет всего 4,6%).
На основе изложенной в главе информации можно сделать вывод о том, что рынок ипотечного кредитования в 2013 году продолжает демонстрировать уверенный рост. За первые 6 месяцев 2013 г. было выдано ипотечных кредитов на сумму 614 млрд рублей, что на 37% больше этого показателя за аналогичный период 2012 г. (449 млрд рублей). Одновременно объем просроченной задолженности демонстрирует незначительный рост, что говорит о благоприятной экономической ситуации, не допускающей резкого ухудшения финансового состояния заемщиков.
3. Перспективы ипотечного кредитования в РФ
.1 Современные проблемы ипотечного кредитования в России
В настоящее время на рынке жилья можно выделить три группы основных проблем: проблемы экономического порядка; проблемы юридически-правового поля; организационные проблемы.
К экономическим проблемам относятся: во-первых, макроэкономическая нестабильность российской экономики, влияющая на уровень банковского процента и размер реальных доходов населения; во-вторых, отсутствие рынка ипотечных закладных бумаг; в-третьих, отсутствие долгосрочных кредитных ресурсов у банков и, наконец, в- четвертых, высокие расходы на оформление жилья в кредит (5-10% от стоимости приобретаемого жилья).
Основные юридические проблемы, стоящие на пути развития ипотечного кредитования, можно определить следующим образом:
- неразработанность законодательных основ для осуществления залоговых операций с земельными участками, ограничивающая хозяйственный оборот данного вида недвижимого имущества;
- проблема выселения жильцов из квартир, домов, заложенных по ипотечным кредитам и подлежащих реализации в соответствии с законом в определенных случаях, или проблема упорядочения трактовки прав пользования жилым помещением в различных федеральных законах и кодексах;
- отсутствие нормативно-правовой базы для функционирования рынка эмиссионных ипотечных ценных бумаг и привлечения на этот рынок потенциальных инвесторов.
К организационным проблемам можно отнести неразвитость инфраструктуры рынка ипотечных жилищных кредитов, недостаток механизма взаимодействия потенциальных заемщиков с участниками рынка ипотеки, а также противоречия во взаимоотношениях между самими участниками рынка. Последние возникают:
- между необходимостью широкого использования ипотеки как важного направления привлечения инвестиций в строительную и смежную отрасли и недостаточной проработанностью или отсутствием адекватной нормативно-правовой базы по рефинансированию ипотечных кредитов и реализации заложенного жилья (неудовлетворен интерес государства);
- необходимостью соблюдения принципа соответствия срочности ресурсов и активов кредитора и его нарушением в практической деятельности (невозможность реализации интересов кредитора);
- стремлением государства снизить социальную напряженность путем решения жилищной проблемы и отсутствием реального государственного стимулирования развития ипотечного жилищного кредитования (также государственный интерес);
- потребностью потенциальных заемщиков (покупателей жилья) в получении долгосрочных ипотечных кредитов и недостаточным предложением этой услуги со стороны кредиторов (столкновение интересов покупателей жилья и кредиторов);
- стремлением кредитора в случае не возврата кредита реализовать заложенное жилье и существованием юридической возможности воспрепятствовать в этом (невозможность реализации интересов кредитора).
Разрешение названных противоречий осуществляется посредством механизма реализации интересов субъектов ипотечного жилищного кредитования, который включает в себя:
. Концепцию - создание систем ипотечного кредитования по типу расширенной открытой и сбалансированной автономной модели ипотечного кредитования.
2. Цели - создание условий для развития инфраструктуры в сфере ипотечного жилищного кредитования во всех регионах России, формирование государственной социальной политики в области обеспечения жильем социально незащищенных слоев населения.
3. Методы, а именно: правовые - совершенствование юридической базы по институтам, участвующим в процессе предоставления и рефинансирования ипотечных жилищных кредитов, по ипотечным ценным бумагам, используемым для привлечения инвесторов, по процессу реализации заложенного жилья; административные - меры по формированию нормативной базы для функционирования государственных и негосударственных институтов ипотеки и контроля за их деятельностью; налоговые - льготы для ипотечных кредиторов и инвесторов; ценовые - субсидирование процентных ставок, предоставление средств для первоначального взноса социально незащищенным слоям населения, компенсация роста процентной ставки в период высокой инфляции.
4. Инструменты, такие как:
- создание государством сети ипотечных агентств, занимающихся рефинансированием ипотечных кредитов, во всех регионах России и стандартизация их деятельности путем формирования и выпуска ими эмиссионных ценных бумаг, обеспеченных закладными;
- создание специального жилого фонда "временного проживания" для возможности отселения жильцов из квартир, подлежащих реализации;
- государственное субсидирование
социально необеспеченных слоев населения с целью вовлечения их в систему
ипотечного кредитования.
3.2 Перспективы развития ипотечного кредита в России
Для развития ипотечного кредитования в России можно выделить следующие благоприятные факторы:
- население: разгосударствление жилищного фонда (доля государственной собственности составляет около 8%) и сосредоточение домовладений в личной собственности (около 46%), что позволяет гражданам использовать доходы от продажи имеющегося жилья для оплаты взносов за вновь приобретенное жилье; возникновение среднего класса (около 16% населения), т.е. слоя населения, имеющего высокую кредитоспособность и достаточные доходы для обслуживания и возврата ипотечных кредитов; изменение структуры спроса населения на жилье, обусловленное не только требованиями к размеру жилой площади, а все большими требованиями к планировке и качеству жилья, типу и местоположению здания, социальному положению соседей; повышение подвижности населения в пределах территории страны; рост понимания значимости недвижимости как объекта вложения сбережений, важного условия стабильности жизни и обеспечения старости;
- российские предприниматели: разгосударствление строительного комплекса и обострение конкуренции, в том числе со стороны иностранных подрядчиков; острая заинтересованность в преодолении спада в экономике и увеличении объемов жилищного строительства; стремление к модернизации предприятий стройиндустрии и улучшению технологий строительства для обеспечения возросших потребностей покупателей жилья и укрепления конкурентоспособности в соперничестве с иностранными подрядчиками и поставщиками; понимание необходимости удешевления строительства при относительном росте качества для повышения доступности жилья и расширения масштабов жилищного строительства; возникновение сети новых предпринимательских структур, обслуживающих рынок жилья (риелторы, оценщики, регистраторы и др.), заинтересованных в увеличении покупок населением жилья на основе ипотечного кредитования;
- банки и финансовые инвесторы: укрепление законодательной и нормативной базы ипотечного кредитования, выполнение ведущими банками пробных проектов ипотечного кредитования и обучения специалистов ипотечному делу, стимулирование со стороны государства финансирования реального сектора экономики и инвестиционных потребностей населения, активизация государственных и местных органов власти в поддержке проектов ипотечного кредитования граждан, сокращение сферы спекулятивного вложения капитала, ограниченность объектов инвестирования для финансовых инвесторов в условиях нестабильности фондового рынка, повышение привлекательности ипотечного кредитования и операций по привлечению сбережений населения в условиях финансового кризиса, создание инфраструктуры рынка недвижимости, рост конкуренции, создание структур вторичного рынка ипотечных кредитов (агентство по жилищному ипотечному кредитованию);
- органы государственной и местной власти: появление новой возможности решения жилищной проблемы, укрепление и расширение среднего класса, рост занятости населения и связанное с этим повышение социальной стабильности в обществе; оживление деловой активности на рынке жилья, в строительной отрасли и других, связанных с ней секторах народного хозяйства; рост налоговых поступлений и расширение финансовой базы для обеспечения социальным жильем населения с низким уровнем доходов; выполнение градостроительных планов. Следует отметить еще один действенный экономический фактор, стимулирующий со стороны государства развитие первичного ипотечного рынка, это наличие налоговых льгот, связанных с ипотечным жилищным кредитованием. Они позволяют существенно увеличить доступность долгосрочных ипотечных кредитов для населения.
Для развития системы ипотечного жилищного кредитования в России в ближайшие годы необходимо предусмотреть реализацию системы мер в следующих направлениях:
. Устранить имеющиеся недостатки в законодательстве, прежде всего, в части совершения сделок с закладными как ценными бумагами, обращения взыскания на заложенное недвижимое имущество (прежде всего, жилье), прекращения прав пользования квартирой при нарушении заемщиком условий договора кредитования, в том числе заемщиков, проживающих с несовершеннолетними детьми, регистрации (прописки) жильцов по адресу заложенной квартиры и др.
. Обеспечить развитие и повысить эффективность системы регистрации прав на недвижимое имущество и сделок с ним в учреждениях юстиции, для этой цели созданных, в том числе во взаимосвязи с государственной регистрацией ипотеки.
. Снизить расходы на нотариальное удостоверение сделок.
. Обеспечить развитие оценочного и страхового дела для целей качественного обслуживания ипотечных жилищных кредитов.
. Снизить стоимость кредитных ресурсов у коммерческих банков, которые необходимы для выдачи долгосрочных ипотечных кредитов.
. Развивать вторичный рынок ипотечных кредитов.
. Снизить риски процентных ставок при долгосрочном ипотечном жилищном кредитовании.
. Понижать издержки и риски банков, проистекающие из того, что отсутствуют общепризнанные стандарты установления основных параметров ипотечных кредитов, нет стандартов на процедуры последующей продажи ипотечных кредитов.
. Исключить дополнительные риски банков ввиду отсутствия кредитной истории у большинства заемщиков, ввиду отсутствия прежней практики ипотечного кредитования.
. Ограничить высокие некоммерческие риски банков из-за отсутствия эффективных механизмов их ограничения и покрытия со стороны государства и органов местного самоуправления.
. Снизить стоимость кредитов для заемщика и риски в условиях повышенной и нестабильной инфляции, состояния постоянной занятости населения и выплаты заработной платы.
. Повысить низкие доходы преобладающей части населения, сделать для него стоимость жилья более приемлемой.
. Увеличить бюджетные средства для предоставления жилищных субсидий гражданам, имеющим на них право, для снижения кредитной нагрузки при приобретении жилья.
. Тормозить рост цен на жилье при относительно медленном улучшении его качества.
. Совершенствовать налогообложение, стимулировать вложения средств гражданами в жилье.
Конкретное выражение поддержки со стороны государственных органов применительно к системе ипотечного жилищного кредитования должно найти в следующих формах:
- придание системе ипотечного жилищного кредитования статуса муниципальной;
- приоритетное выделение площадок под застройку;
- снятие или значительное уменьшение величины финансовой нагрузки на участников системы за счет снижения расходов на инфраструктуру и других льгот;
- предоставление гражданам льготных условий кредитования.
Таким образом, несмотря на создание благоприятных условий для
функционирования ипотечной системы (отчисления в бюджет, разработка и принятие
законодательных актов), на пути развития российской ипотечной системы возникают
препятствия, которые необходимо преодолевать. С учетом комплексности проблемы
развития жилищного строительства и ипотечного жилищного кредитования для ее
решения требуется системный подход. Причем масштаб проблемы, ее значимость для
социально-экономического развития России требуют максимально быстрых действий,
использования мирового опыта и международного сотрудничества.