Курсовая работа (т): Ипотечный кредит
.Принцип специальности означает, что предметом ипотеки является конкретный объект недвижимости либо права на него. Данный принцип предусматривает возможность установления ипотеки только к определенной недвижимости и в определенном объеме. В соответствии с этим принципом объект недвижимости должен быть точно описан и достоверно обозначен, должны быть определены доли совладельцев, сервитуты и т. п.
.Принцип обязательности (принцип внесения) состоит в том, что сведения об ипотеке обязательно должны быть записаны (внесены) в Единый государственный реестр прав на недвижимое имущество и сделок с ним (далее по тексту - ЕГРП). В некоторых зарубежных странах, например, в Германии, роль ЕГРП выполняют специальные ипотечные книги. Юридическое значение этого состоит в том, что вещные права на объект недвижимости возникают не иначе и не раньше, чем с момента такой записи, и только с этого момента ипотека становится действительной для третьих лиц. Согласно п. 1 ст. 2 Федерального закона "О государственной регистрации прав на недвижимое имущество и сделок с ним" государственная регистрация является единственным доказательством существования зарегистрированного права.
.Принцип гласности (публичности) предусматривает возможность ознакомления с данными ЕГРП (данными ипотечной книги) любого заинтересованного лица, которое, получив информацию о записях относительно интересующего его объекта недвижимости, может узнать не только его технические характеристики, но и права других лиц на эту недвижимость - права залога, аренды, сервитута и т. д. Данный принцип выражен в ст. 26 Федерального закона "Об ипотеке (залоге недвижимости)" и п. 1 ст. 7 ФЗ "О государственной регистрации прав на недвижимое имущество и сделок с ним".
.Принцип достоверности означает, что записи в ЕГРП (в ипотечной книге) презюмируются (предполагаются) как достоверные, т. е. в отношении данного имущества нет иных прав и правовых ограничений, кроме обозначенных. Этот принцип обеспечивается особой строгостью ведения реестров и ипотечных книг. Так, к примеру, в дореволюционной России учреждения, ведущие ипотечные книги (суд, ипотечные учреждения), должны были в каждом конкретном случае проверять законность акта, устанавливающего имущественные права на объект недвижимости. В силу этого чиновники должны были удостоверяться в тождестве и дееспособности всех участвующих в сделке лиц.
.Принцип приоритета (старшинства) предполагает приоритет предыдущей ипотеки над последующей и означает преимущество одного закладного права перед другим в зависимости от времени внесения его в ЕГРП (в ипотечную книгу). В соответствии с этим принципом кредитор, заключивший самый ранний по времени договор, обеспеченный ипотекой, имеет преимущественное право в удовлетворении своих денежных требований перед последующим кредитором. Данный принцип сформулирован в п. 1 ст. 43 ФЗ "Об ипотеке (залоге недвижимости)" следующим образом: "Очередность залогодержателей устанавливается на основании данных Единого государственного реестра прав на недвижимое имущество и сделок с ним о моменте возникновения ипотеки".
.Принцип бесповоротности направлен на обеспечение стабильности и состоит в том, что ипотека прекращается лишь в случаях, прямо предусмотренных в законе или договоре. Согласно данному принципу запись об ипотеке сохраняет силу в случае ее оспаривания и может быть опровергнута только судом.
.Принцип дифференцированности означает индивидуальный подход со стороны кредитора - банка или иной кредитной организации - к различным потенциальным категориям заемщиков по ипотечным кредитам. Этот принцип соблюдается при разработке кредитной организацией собственной методики анализа кредитоспособности заемщика.
Для некоторых видов кредитования, например, ипотечного кредитования жилищного строительства, обязательным будет принцип целевого назначения, предусматривающий, что кредит выдается заемщику на конкретную цель, в приведенном примере - на строительство четко определенного объекта жилой недвижимости. Данный принцип выражает необходимость целевого использования средств, полученных от кредитора. Следует отметить, что большинство ипотечных кредитов являются целевыми и выдаются на приобретение либо строительство объекта недвижимости, который, как правило, и становится предметом ипотеки.
На первый взгляд, установление в договоре целевого характера использования денежных (кредитных) средств может рассматриваться как определенная форма ограничения прав заемщика. В связи с этим подчеркивается, что обязательный характер целевого использования средств, полученных в рамках кредитного договора, может быть установлен только на основе взаимного соглашения сторон. При этом необходимо обратиться к содержанию ст. 22 ГК РФ, в которой установлено, что полный или частичный отказ гражданина от правоспособности или дееспособности и другие сделки, направленные на ограничение правоспособности или дееспособности, ничтожны, за исключением случаев, когда такие сделки допускаются законом.
Согласно указанным принципам при ипотечном кредитовании кредитор
"верит" не личности заемщика, а специально обособленному объекту
недвижимости (правам на объект недвижимости) - предмету ипотеки, из стоимости
которого в случае неисполнения заемщиком своего обязательства кредитор имеет
право удовлетворить свои законные требования вне зависимости от финансового
положения должника. Это верно даже в тех случаях, когда предмет ипотеки
переходит к другому лицу.
.4 Риски ипотечного кредитования
Покупка недвижимости в кредит - это серьезное решение для каждого заемщика. И каждый, перед тем как принять окончательное решение о покупке квартиры с помощью ипотечного кредита, задается такими вопросами: насколько это обдуманный и необходимый шаг, и стоит ли влезать в долги на много лет вперед или можно еще потерпеть. Ипотека в России считается делом достаточно рискованным. Причем как для заемщиков, так и для кредиторов по целому ряду взаимосвязанных причин.
Рассмотрим основные риски при ипотечном кредите.
.Риск изменения процентных ставок. Изменение рыночной процентной ставки, как правило, является следствием изменения уровня инфляции. Для кредитора этот риск заключается в снижении прибыльности операций по ипотечному кредитованию (денежный поток, предусмотренный по договору об ипотеке, из-за роста инфляции оказывается ниже, чем ожидаемый) и несбалансированности активов и пассивов.
.Рыночный риск. Этот вид риска может появиться при резком снижении цен на жилье. Для заемщика это плохо, так как, приобретая в кредит дорогую квартиру, он рассчитывает, что ее стоимость по крайней мере не уменьшится за то время, пока он будет возвращать кредит. В противном случае переплата за квартиру будет слишком велика. Кредитор при резком снижении цен на жилье также испытывает неудобство, так как не может компенсировать свои затраты на выдачу кредита из его стоимости в случае, если заемщик окажется неспособным вернуть кредит.
.Риск изменения валютного курса. Этому риску подвергаются заемщики. Происходит это из-за того, что на российском ипотечном рынке кредиты предоставляются в долларовом (а равно в евро) исчислении. Обязательства по кредитам рассчитываются также в долларовом эквиваленте, а доходы заемщика в большинстве своем имеют рублевый номинал.
.Риск неплатежа. Риск неплатежа (или кредитный риск) - это риск несвоевременной уплаты или неуплаты обязательств по ипотечному кредиту. Для кредитора это значит, что он не получит ожидаемых денежных доходов в связи с некредитоспособностью заемщика.
.Риск ликвидности. Этот вид риска возникает тогда, когда при наступлении сроков исполнения своих обязательств у банка из-за несбалансированности активов и пассивов не хватает средств для оплаты. Это связано с тем, что ресурсная база ипотечных кредитов формируется в значительной степени за счет привлечения краткосрочных кредитов и депозитов.
.Риск утраты трудоспособности. Этот риск, напротив, относится только к заемщику. В случае его наступления заемщик уже не имеет возможности зарабатывать деньги и возвращать кредит, что приводит к обращению взыскания на заложенное имущество и к еще большему усугублению ситуации.
.Риск досрочного погашения кредита. Как правило, заемщикам предоставляется право досрочно погасить кредит, хотя запрет на досрочное погашение на первые несколько месяцев или лет может быть специально отражен в договоре об ипотеке. Для кредитора досрочное погашение означает, что он получает достаточно большой объем денежных средств, которые необходимо реинвестировать.
. Имущественные риски. Помимо рисков кредитора и заемщика есть еще одна условная группа рисков: имущественные риски, т. е. риски, имеющие отношение к объекту залога. К ним относятся риск повреждения имущества и риск утраты титула собственности на объект залога.
На основе изложенной в главе информации можно сделать вывод о том, что ипотека является наиболее распространенным видом финансовых операций в развитых странах. В ней участвует большинство населения страны, и вложения средств в ипотечное кредитование строительства жилья можно отнести к наиболее ликвидным банковским активам.
Ипотека благодаря наличию принципов лучше гарантирует надлежащее исполнение обязательств заемщиком, чем любые другие предусмотренные действующим законодательством способы. Она является для кредитора самым верным средством получить "обеспечение по долгам", не принимая в свое владение имущество должника и не опасаясь конкуренции со стороны других кредиторов.
На рынке ипотечного кредитования сложилась практика страховать в обязательном порядке три основных риска. Первый - это жизнь и здоровье заемщика, второй - риск утраты или повреждения объекта залога, третий - риск утраты или ограничения права собственности на объект залога (титульное страхование).
2. Организация ипотечного кредитования в России
.1 Основные изменения в области ипотечного кредитования в 2011-2013гг.
В последнее время ипотечные программы постоянно совершенствуются и становятся более социально-направленными. Одни из них затрагивают отдельные категории граждан (учительская ипотека), другие - определенные слои населения (социальная ипотека, муниципальная ипотека), третьи - регионы в целом.
Вот некоторые их наиболее значимых законодательных изменений на российском ипотечном рынке, принятых в последнее время:
.Возможность направления материнского капитала на погашение ипотечного кредита до достижения 3-х летнего возраста ребенка. 1 января 2011г. вступил в силу ФЗ от 29.12.2010 г. N 440-ФЗ "О внесении изменений в статьи 7 и 10 ФЗ "О дополнительных мерах государственной поддержки семей, имеющих детей", разрешивший владельцам сертификатов распоряжаться средствами материнского капитала на погашение кредита, в том числе ипотечного, взятого на улучшение жилищных условий семьи, независимо от срока рождения второго ребенка без ограничений по срокам заключения кредитного договора. Это весьма важное условие для владельцев сертификата, которые уже взяли ипотечный кредит, и которые только планируют ипотеку с материнским капиталом.
.Возможность досрочного погашения ипотечного кредита. 1 ноября 2011 года вступил в силу Федеральный закон РФ от 19.10.2011 № 284-ФЗ, внесший поправки в ст. 809 Гражданского кодекса РФ, которая на тот момент позволяла погашать кредит досрочно только с согласия кредитора. Пользуясь этим, банки вносили в ипотечные договора условия, по которым досрочное погашение ипотеки в течение определенного срока с момента получения кредита (чаще всего 3 - 6 месяцев) было или запрещено полностью, или сопровождалось требованием дополнительной платы - комиссии или штрафа.
Теперь вводить разного рода моратории на досрочное погашение кредита физическому лицу банкам запрещено. Пользуясь этим, банки вносили в ипотечные договора условия, по которым досрочное погашение ипотеки в течение определенного срока с момента получения кредита (чаще всего 3 - 6 месяцев) было или запрещено полностью, или сопровождалось требованием дополнительной платы - комиссии или штрафа. Теперь вводить разного рода моратории на досрочное погашение кредита физическому лицу банкам запрещено.
.Запущен механизм реализации льготной ипотеки для молодых учителей общеобразовательных учреждений. декабря 2011 года принято Постановление Правительства РФ N 1177 "О порядке предоставления и распределения субсидий из федерального бюджета бюджетам субъектов РФ на возмещение части затрат в связи с предоставлением учителям общеобразовательных учреждений ипотечного кредита", инициировавшее принятие региональных долгосрочных программ ипотечного кредитования молодых учителей.
Основные параметры, заложенные Постановлением, предусматривают субсидирование в полном объеме первоначального взноса по ипотечным кредитам, но не более 20% от суммы ипотечного кредита, и уровень процентной ставки не более 8,5% годовых.
.Упрощены условия получения ипотечного кредита молодыми учителями
общеобразовательных учреждений. 9 декабря 2013 года принято Постановление Правительства
РФ от N 1136 "О внесении изменений в постановление Правительства РФ от 29
декабря 2011 г. N 1177", в соответствии с которым субсидирование
первоначального взноса по ипотечным кредитам молодым учителям производится в
размере не более 20% от установленной договором приобретения стоимости жилого
помещения или объекта долевого строительства, а не от суммы ипотечного кредита,
как было ранее.
2.2 Рынок ипотечного кредитования в 2013г. в России
Итоги развития рынка ипотечного кредитования в январе - октябре 2013 года
свидетельствуют о динамичном развитии рынка ипотеки в России, несмотря на общее
замедление экономического роста в стране. См. рис.1.
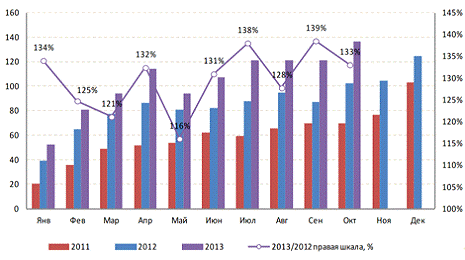
Рис.1. Динамика объема выдачи ипотечных кредитов (млрд. руб.) и годовые
темпы роста (%) в 2011-2013гг. помесячно
В октябре 2013 года выдано 81 678 ипотечных кредитов на общую сумму 136,2 млрд руб., что в 1,2 раза превышает объемы выдачи октября 2012 года в количественном и в 1,3 раза в денежном выражении. Всего, накопленным итогом с начала 2013 года, выдано 639 005 ипотечных кредитов на общую сумму 1 042 млрд рублей, что в 1,17 раза превышает уровень января - октября 2012 года в количественном и в 1,3 раза в денежном выражении.
Рост объемов выдаваемой ипотеки происходил в условиях медленного, но устойчивого снижения ставок во втором и третьем кварталах 2013 года. Достигнув своего максимума в марте (12,9%), месячные ставки начали постепенно снижаться - со второго квартала их снижали почти все ведущие игроки ипотечного рынка. Этому способствовало снижение стоимости фондирования и улучшение ситуации с ликвидностью по сравнению с 2012 годом.
В октябре 2013 года средневзвешенные месячные ставки по ипотеке снизились еще на 0,1 п.п. до уровня 12,3%. По сравнению с максимумом, зафиксированным в марте, ставки снизились в течение года на 0,6 п.п. В итоге впервые в 2013 году ставки по ипотеке опустились ниже, чем в аналогичном периоде прошлого года - в октябре 2012 года они составляли 12,4%. При этом следует учитывать, что в отличие от ситуации в конце прошлого года, когда ставки по ипотечным кредитам начали расти, в конце 2013 года, по оценке АИЖК, продолжится дальнейшее снижение ставок. Это объясняется тем, что на фоне снижения стоимости фондирования в условиях острой конкуренции банки могут выводить на рынок привлекательные сезонные предложения. АИЖК прогнозирует, что к концу года средневзвешенная месячная ставка по ипотечным кредитам будет на 0,4 - 0,6 п.п. ниже, чем в декабре 2012 года, когда ставка достигала 12,7%. Такое снижение следует признать достаточно существенным.
Средневзвешенная ставка по ипотечным кредитам, выданным за 10 месяцев
2013г. (накопленным итогом), несколько выше среднемесячной и составляет 12,6%,
т.к. в ней учитываются относительно дорогие кредиты, выданные в начале года.
См. рис.2.