Курсовая работа (т): Етика підприємництва та його соціальна відповідальність
Завдання. Перед підприємством стоїть непросте завдання оптимізації виробничого процесу. Створення відповідних умов для продуктивної праці та впровадження соціальних стандартів роботи підприємства, забезпечення підприємства стабільними ринками збуту.
Структура. Підприємство працює за лінійною структурою, що показує вертикальний ієрархічний розподіл повноважень та відповідальностей.
Технології. На підприємстві представлена вся необхідна техніка для повноцінної роботи.
Працівники. На підприємстві працює 180 осіб, з яких представленні робітники, спеціалісти, працівники, адміністрація та майстри, серед яких середня чисельнiсть позаштатних працiвникiв - 3 особи, осiб, якi працюють за сумiсництвом.
Ресурси. Основу структури виробництва складають ковбасні вироби варені, сосиски та сардельки. Найбільш високими темпами зростало виробництво у 2003 р., особливо копчень (81,7% у порівнянні з 2002 р.) і сосисок та сардельок (50,7% у порівнянні з 2002 р.). Таке значне зростання виробництва копченостей обумовлене, перш за все, розширенням асортиментного ряду за рахунок оригінальних технологій підприємств.
Виробництво ковбасних виробів підрозділяють на декілька основних груп:
ковбаси варені, сосиски, сардельки;
напівкопчені ковбаси;
ковбаси варено-копчені, напівсухі, сиров’ялені, сирокопчені;
копчення та інші м’ясні делікатеси;
ковбаси ліверні.
Асортиментний ряд ковбасних виробів
та м’ясних делікатесів на деяких підприємствах сягає понад 200-300 найменувань
різних цінових груп.
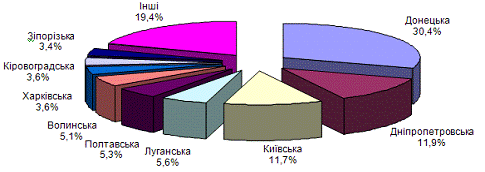
Рис. 1.2 Регіональна структура виробництва
ковбасних виробів, 2006 рік
Як бачимо з рисунку 1.2 Донецький регіон займає найбільшу
частину ринку по виробництву ковбасних виробів (30,4%). Дніпропетровська обл.
посідає друге місце по виробництву (11,9%), слідом за нею Київська область яка
виробляє 11,7%.
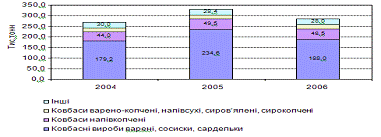
Рис. 1.3 Виробництво ковбасних виробів за
видами 2004-2006 рр.
У 2005 р. виробництво ковбасних виробів, у порівнянні з 2004 р., виросло на 22,3%. За цей період майже на третину збільшилось виробництво продукції вареної групи, що включає за новою номенклатурою варені ковбаси, сосиски та сардельки. Досить стабільним було виробництво продукції більш дорогих цінових груп - ковбас варено-копчених, напівсухих, сиро в’ялених, сирокопчених; темп приросту їх виробництва у 2005 р. склав 6,2% в порівнянні з 2004 р.
За попередніми даними, зменшення виробництва ковбасних виробів у 2006 р. відбулось в основному за рахунок зниження обсягів виробництва вареної групи ковбас.
Тенденція зменшення обсягів виробництва ковбасних виробів збереглась і в 2007 р. За даними Держкомстату виробництво ковбасних виробів в Україні за перший квартал 2007 р. скоротилося у порівнянні з аналогічним періодом
р. на 15,5%. Загальною тенденцією було зменшення виробництва
вареної групи ковбасних виробів: у порівнянні з 2007 р. спад виробництва
склав 22,2%. Значне скорочення обсягів
виробництва характерне для Донецької області, особливо для підприємств, що
розташовані у колишніх зонах вільної торгівлі та зонах пріоритетного розвитку.
На думку операторів ринку, помітне падіння імпорту м’яса птиці (сировина для
виробництва) у цей регіон було однією з основних причин такого різкого обвалу
обсягів виробництва ковбасних виробів.
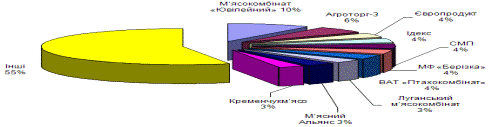
Рис. 1.4 Основні виробники ковбасних виробів
2002-2007 рр.
Десять основних виробників напівкопчених ковбасних виробів:
ТОВ «СМП» (Волинська обл.) - 4%, ТОВ
«Агроторг» (Донецька обл.) - 6%, ТОВ «М’ясокомбінат Ювілейний»
(Дніпропетровська обл.) - 10%, ТОВ «Європродукт» (Донецька обл.) - 4%, ВАТ
«Птахокомбінат» (Кіровоград) - 4%, ТОВ «Луганський м’ясокомбінат» (Луганськ) -
3%, ТОВ «М’ясний альянс» (Київ) - 3%, Кременчук м’ясо (Кременчук.) - 3%,
Інвестиційно-промислова компанія «Ідекс» (Донецька обл.) - 4%.
1.3 Прогнозування
параметра кон’юнктури ринку по конкретному товару із використанням
кореляційно-регресійного аналізу
) Прогнозування розміру
соціальних відрахувань ТзОВ «Барком» здійснюємо за допомогою використання кореляційно
- регресійного аналізу. Із використанням статистичної інформації («Звіт Про
фінансові результати діяльності»), виявляємо взаємозв’язок між прибутком ТзОВ
«Барком» та розміром соціальних відрахувань Y=а0+а1x. Вихідні дані для
розрахунків подаємо у таблиці.
Таблиця 1.3. Вихідні
дані
Роки
Соціальні відрахування
Валовий прибуток
2002
12 869
1 599
2003
9 603
1 903
2004
7 410
1 868
2005
10 952
2 196
2006
13 906
2 708
Для визначення
параметрів однофакторної лінійної регресії скористаємося системою нормальних
рівнянь:
де n - це кількість періодів (років), за які ведеться дослідження;
x - розмір валового прибутку, тис. грн.;
y - розмір соціальних відрахувань, тис. грн.
Таблиця 1.4. Проміжні
розрахунки
Х
Y
Y*х
х^2
Y^2
Yт
12 869
1 599
20576723,77
165618882,5
2556481,21
2 192,70
9 603
1 903
18275668,32
92209926,76
3622170,24
1 958,14
7 410
1 868
13841325,79
54909582,01
3489050,41
1 800,71
10 952
2 196
24046208,55
119935352,3
4821098,49
2 054,99
13 906
2 708
37658260,4
193385179,7
7333264
2 267,16
54739,8
10273,7
114 398 187
626 058 923
21822064,35
10 273,70
10947,960
2054,740
22879637,37
125211784,6
4364412,8700
2 054,7400
Звідси:
Провівши певні
обрахунки, знаходимо параметри а0 та а1:
а0 = 1268,652015 а1 = 0,071802
Щільність та
характер зв’язку між валовим прибутком та розміром соціальних відрахувань ТзОВ
«Барком» знаходимо за допомогою коефіцієнта кореляції та коефіцієнта
детермінації:
де Y т - фактичне значення параметра кон’юнктури;
Таблиця 1.5. Проміжні
розрахунки коефіцієнтів кореляції та детермінації
хі- уі- (хі- (уі- (хі- Ут
Ут- (Ут- 1921,34
-455,84
3691547,40
207790,11
-875823,63
566,13
-1488,606
2215947,454
-1345,36
-151,54
1809993,53
22964,37
203875,85
2509,11
454,370
206451,953
-3537,86
-186,84
12516453,38
34909,19
661013,76
5891,85
3837,112
14723430,673
3,54
140,96
12,53
19869,72
499,00
6099,89
4045,147
16363210,795
2958,34
653,26
8751775,56
426748,63
1932565,19
11182,47
9127,732
83315495,477
0,00
0,00
26769782,39
712282,01
1922130,18
15975,755
116824536,350
Розраховуємо коефіцієнт
кореляції, він становитиме:
r xy = Розраховуємо коефіцієнт
детермінації, він становитиме:
R 2 = Якщо Оскільки, у
нашому випадку, значення r xy становить 0,44, а R 2 = 164,014, можна зробити висновок,
що зв’язок між валовим прибутком та сумою соціальних відрахувань щільний.
Для перевірки
адекватності побудованої моделі розрахуємо коефіцієнт Фішера:
де
m - кількість незалежних змінних;-
кількість спостережень.
Таблиця 1.6. Оцінка
адекватності моделі за критерієм Фішера
уі-Ут
(уі-Ут)2
(Ут- 1032,766
1066605,354
2215947,454
-605,910
367126,736
206451,953
-4023,952
16192191,976
14723430,673
-3904,187
15242672,795
16363210,795
-8474,472
71816679,404
83315495,477
-15975,755
104685276,265
116824536,350
m = 1 - m - 1 = 5 - 1 - 1 = 3
F розр. = За статистичними
таблицями F-розподілу з ступенями вільності 1
та 6 при заданому рівні ймовірності 0,95,
знаходимо значення Оскільки, Зобразимо
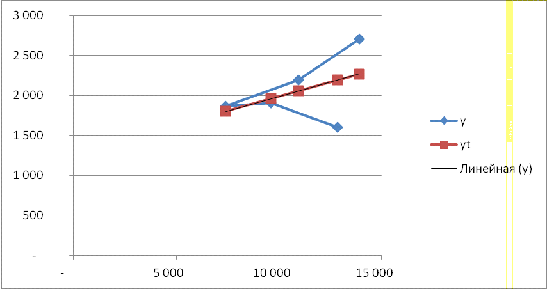
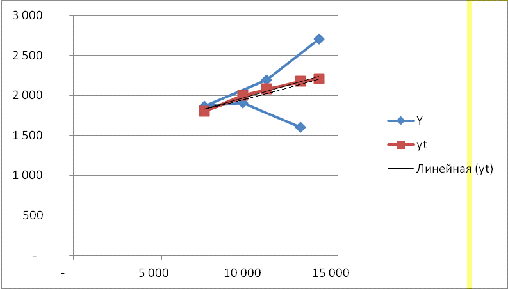
графічно взаємозв’язок між валовим прибутком та соціальними відрахуваннями.
Рис. 1.2. Графічна
інтерпретація регресії лінійного типу
) Прогнозування розміру
соціальних відрахувань ТзОВ «Барком» здійснюємо за допомогою використання
кореляційно - регресійного аналізу. Із використанням статистичної інформації
(«Звіт Про фінансові результати діяльності»), виявляємо взаємозв’язок між
прибутком ТзОВ «Барком» та розміром соціальних відрахувань із використанням
квадратичної регресії типу Y=а0+а1x+ а2x2. Вихідні дані для розрахунків подаємо у таблиці.
Для визначення
параметрів однофакторної лінійної регресії скористаємося системою нормальних
рівнянь:
a0 * n + a1 * Ʃxi + a2 * Ʃxi2 = Ʃyi
a0 * Ʃxi + a1
* Ʃxi2+ a2 * Ʃxi3 = Ʃxi*yi0 *
Ʃxi2 + a1 * Ʃxi3 + a2
* Ʃxi4 = Ʃyi + xi2 (1.5)
де n - це кількість періодів (років), за які ведеться дослідження;
x - розмір валового прибутку, тис. грн.;
y - розмір соціальних відрахувань, тис. грн.
Таблиця 1.7. Проміжні
розрахунки
Х
Y
Y*х
х^2
Y^2
Yт
12 869
1 599
20 576 723,77
165 618 882,49
2 556 481,21
2 176,42
9 603
1 903
18 275 668,32
92 209 926,76
3 622 170,24
1 856,18
7 410
1 868
13 841 325,79
54 909 582,01
3 489 050,41
1 929,43
10 952
2 196
24 046 208,55
119 935 352,25
4 821 098,49
1 926,13
13 906
2 708
37 658 260,40
193 385 179,69
7 333 264,00
2 385,53
54 739,80
10 273,70
114 398 186,83
626 058 923,20
21 822 064,35
10 273,70
10 947,96
3 424,57
38 132 728,94
208 686 307,73
4 364 412,87
2 054,74
119 857 828,16
Провівши певні
обрахунки, знаходимо параметри а0, а1 та а2:
а0 = 3890,1947
а1 = - 0,44301656
а2 = 0,00002408
Щільність та характер
зв’язку між валовим прибутком та розміром соціальних відрахувань ТзОВ «Барком»
знаходимо за допомогою коефіцієнта кореляції та коефіцієнта детермінації.
Таблиця 1.8. Проміжні
розрахунки коефіцієнтів кореляції та детермінації
хі- уі- (хі- (уі- (хі- Ут
Ут- (Ут- -41870,50
-8674,80
1753138770,25
75252155,04
363218213,40
1391,52
-8882,180 -45137,20
-8370,50
2037366823,84
70065270,25
377820932,60
2603,74
-7669,964
58828353,888
-47329,70
-8405,80
2240100502,09
70657473,64
397843992,26
5249,79
-5023,913
25239700,165
-43788,30
-8078,00
1917415216,89
65254084,00
353721887,40
5434,72
-4838,977
23415697,399
-40833,50
-7565,70
1667374722,25
57239816,49
308934010,95
10752,38
478,677
229131,581
-218959,20
-41094,80
9615396035,32
338468799,42
1801539036,61
-25936,357
186605997,840
Розраховуємо коефіцієнт
кореляції, він становитиме:
r xy = Розраховуємо коефіцієнт
детермінації, він становитиме:
R 2 = Якщо Оскільки, у
нашому випадку, значення r xy становить 1 а R 2 = 0,551, можна зробити висновок, що
зв’язок між валовим прибутком та сумою соціальних відрахувань щільний.
Для перевірки
адекватності побудованої моделі розрахуємо коефіцієнт Фішера.
Таблиця 1.9. Оцінка
адекватності моделі за критерієм Фішера
уі-Ут
(уі-Ут)2
(Ут- -577,520
333529,014
78893114,806
47,015
2210,453
58828353,888
-61,533
3786,338
25239700,165
269,567
72666,249
23415697,399
322,471
103987,351
229131,581
0,000
516179,405
186605997,840
m = 1 - m - 1 = 5- 1 - 1 = 3
F розр. = За статистичними
таблицями F-розподілу з ступенями вільності 1
та 3 при заданому рівні ймовірності, знаходимо
значення Оскільки, Зобразимо
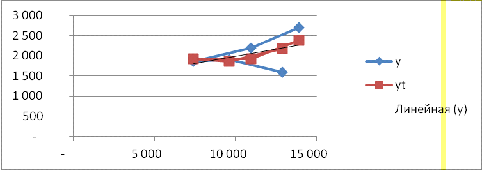
графічно взаємозв’язок між валовим прибутком та соціальними відрахуваннями.
Рис. 1.3.
Графічна інтерпретація регресії квадратичного типу.
) Прогнозування
розміру соціальних відрахувань ТзОВ «Барком» здійснюємо за допомогою
використання кореляційно - регресійного аналізу. Із використанням статистичної
інформації («Звіт Про фінансові результати діяльності»), виявляємо
взаємозв’язок між прибутком ТзОВ «Барком» та розміром соціальних відрахувань
використанням гіперболічної регресії типу Y=a1/x+a0.
Вихідні дані для розрахунків подаємо у таблиці.
Для визначення
параметрів однофакторної лінійної регресії скористаємося системою нормальних
рівнянь.
Таблиця 1.10. Проміжні
розрахунки
Х
Z (х)
Y
Y*Z
Z^2
Y^2
Yт
12 869
0,0000777
1 599
0,124241411732
0,000000006038
2 556 481,210
2 175,032232
9 603
0,0001041
1 903
0,198196321830
0,000000010845
3 622 170,240
2 001,259469
7 410
0,0001350
1 868
0,252074870784
0,000000018212
3 489 050,410
1 798,704496
10 952
0,0000913
2 196
0,200493083139
0,000000008338
4 821 098,490
2 085,580038
13 906
0,0000719
2 708
0,194731884110
0,000000005171
7 333 264,000
2 213,123765
54 739,80
0,000480
10 273,70
0,969737571595
0,000000048603
21 822 064,350
10 273,700000
10 947,96
0,000096
2 054,74
0,19394751432
0,000000009721
4 364 412,870
Провівши певні
обрахунки, знаходимо параметри а0 та а1:
а0 = 2685,844466
а1 = - 6573795,89
Щільність та характер
зв’язку між валовим прибутком та розміром соціальних відрахувань ТзОВ «Барком»
знаходимо за допомогою коефіцієнта кореляції та коефіцієнта детермінації.
Таблиця 1.11. Проміжні
розрахунки коефіцієнтів кореляції та детермінації
хі- уі- (хі- (уі- (хі- Ут
Ут- (Ут- -0,000018
-455,84
0,000000000335
207790,11
0,01
-1215,86
-3270,597
10696806,366
0,000008
-151,54
0,000000000066
22964,37
0,00
4883,93
2829,187
8004300,730
0,000039
-186,84
0,000000001517
34909,19
-0,01
8803,74
6749,004
45549053,096
-0,000005
140,96
0,000000000022
19869,72
0,00
8944,73
6889,992
47471995,201
-0,000024
653,26
0,000000000580
426748,63
-0,02
11062,20
9007,457
81134278,972
0,000000
0,00
0,000000002520
712282,01
-0,02
22205,043
192856434,365
Розраховуємо коефіцієнт
кореляції, він становитиме:
r xy = Розраховуємо коефіцієнт
детермінації, він становитиме:
R 2 = Якщо Оскільки, у
нашому випадку, значення r xy становить -
0,39 а R
2 = 270,759, можна зробити висновок,
що зв’язок між валовим прибутком та сумою соціальних відрахувань відсутній.
Для перевірки
адекватності побудованої моделі розрахуємо коефіцієнт Фішера.
Таблиця 1.12. Оцінка
адекватності моделі за критерієм Фішера
уі-Ут
(уі-Ут)2
(Ут- -576,132
331928,348
10696806,366
-98,059
9615,660
8004300,730
69,196
4788,018
45549053,096
110,120
12126,406
47471995,201
494,876
244902,488
81134278,972
0,000
603360,920
192856434,365
m = 1 - m - 1 = 5 - 1 - 1 = 3
F розр. = За статистичними
таблицями F-розподілу з ступенями вільності 1
та 3 при заданому рівні ймовірності, знаходимо
значення Оскільки, Зобразимо
графічно взаємозв’язок між валовим прибутком та соціальними відрахуваннями.
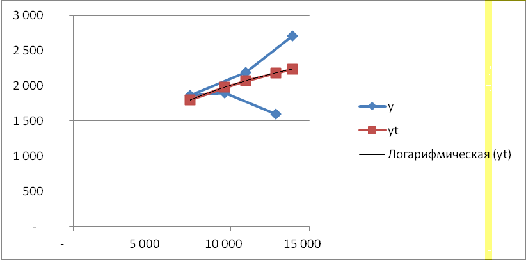
Рис. 1.4.
Графічна інтерпретація регресії логорифмічного типу
) Прогнозування
розміру соціальних відрахувань ТзОВ «Барком» здійснюємо за допомогою
використання кореляційно - регресійного аналізу. Із використанням статистичної
інформації («Звіт Про фінансові результати діяльності»), виявляємо
взаємозв’язок між прибутком ТзОВ «Барком» та розміром соціальних відрахувань із
використанням логарифмічної регресії типу Y=а1lgx+а0. Вихідні дані для розрахунків подаємо у таблиці.
Для визначення
параметрів однофакторної лінійної регресії скористаємося системою нормальних
рівнянь.
Таблиця 1.13. Проміжні
розрахунки
x lg
Y
Y*х
х^2
Y^2
Yт
4,11
1 599
6 570,77
16,89
2 556 481,21
2 185,04
3,98
1 903
7 579,28
15,86
3 622 170,24
1 979,62
3,87
1 868
7 228,44
14,98
3 489 050,41
1 797,79
4,04
2 196
8 869,47
16,32
4 821 098,49
2 071,84
4,14
2 708
11 219,82
17,17
7 333 264,00
2 239,41
20,14
10 273,70
41 467,78
81,21
21 822 064,35
10 273,70
4,03
2 054,74
8 293,56
16,24
4 364 412,87
2 054,74
Звідси:
Провівши певні
обрахунки, знаходимо параметри а0 та а1:
а0 = - 4453,50
а1 = 1615,3925
Щільність та
характер зв’язку між валовим прибутком та розміром соціальних відрахувань ТзОВ
«Барком» знаходимо за допомогою коефіцієнта кореляції та коефіцієнта
детермінації.
Таблиця 1.14. Проміжні
розрахунки коефіцієнтів кореляції та детермінації
хі- уі- (хі- (уі- (хі- Ут
Ут- (Ут- 0,08
-455,84
0,01
207790,11
-799,58
-2854,321
8147150,384
0,08
-0,05
-151,54
0,00
22964,37
3198,81
1144,072
1308901,074
-0,05
-0,16
-186,84
0,03
34909,19
7423,26
5368,519
28820992,081
-0,16
0,01
140,96
0,00
19869,72
7624,11
5569,375
31017935,197
0,01
0,11
653,26
0,01
426748,63
11437,65
9382,908
88038957,680
0,11
0,00
0,00
0,05
712282,01
18610,552
157333936,416
0,00
r xy = Розраховуємо коефіцієнт
детермінації, він становитиме:
R 2 = Якщо Оскільки, у
нашому випадку, значення r xy становить 0,46 а R
2 = 220,887, можна зробити висновок,
що зв’язок між валовим прибутком та сумою соціальних відрахувань щільний.
Для перевірки
адекватності побудованої моделі розрахуємо коефіцієнт Фішера.
Таблиця 1.15. Оцінка
адекватності моделі за критерієм Фішера
уі-Ут (Ут- -586,145
343565,419
8147150,384
-76,421
5840,229
1308901,074
70,115
4916,099
28820992,081
123,864
15342,365
31017935,197
468,587
219573,524
88038957,680
0,000
589237,635
157333936,416
m = 1 - m - 1 = 5 - 1 - 1 = 3
F розр. = За статистичними
таблицями F-розподілу з ступенями вільності 1
та 3 при заданому рівні ймовірності, знаходимо
значення Оскільки, Зобразимо
графічно взаємозв’язок між валовим прибутком та соціальними відрахуваннями.
Рис. 1.5 Графічна
інтерпретація регресії гіперболічного типу
) Прогнозування розміру
соціальних відрахувань ТзОВ «Барком» здійснюємо за допомогою використання
кореляційно - регресійного аналізу. Із використанням статистичної інформації
(«Звіт Про фінансові результати діяльності»), виявляємо взаємозв’язок між
прибутком ТзОВ «Барком» та розміром соціальних відрахувань із використанням
степеневої регресії Y=а0xа1. Вихідні дані для
розрахунків подаємо у таблиці.
Для визначення
параметрів однофакторної лінійної регресії скористаємося системою нормальних
рівнянь.
Таблиця 1.16. Проміжні
розрахунки
x ln
Y ln
Y
Y*x
x^2
Y^2
Yt
10,74
1 599
7,38
79,26
115,43
54,42
7,28
11,23
1 903
7,55
84,79
126,08
57,02
7,93
11,74
1 868
7,53
88,44
137,84
56,74
8,62
11,76
2 196
7,69
90,52
138,41
59,20
8,65
12,23
2 708
7,90
96,64
149,50
62,47
9,27
57,70
10 273,70
38,06
439,65
667,25
289,86
9,57
Звідси:
Провівши певні
обрахунки, знаходимо параметри а0 та а1:
а0 = 3.96
а1 =
0.3162
Щільність та
характер зв’язку між валовим прибутком та розміром соціальних відрахувань ТзОв
«Барком» знаходимо за допомогою коефіцієнта кореляції та коефіцієнта
детермінації.
Таблиця1.17. Проміжні
розрахунки коефіцієнтів кореляції та детермінації
хі- уі- (хі- (уі- (хі- Ут
Ут- (Ут- -0,80
-0,23
0,64
0,06
0,19
7,28
-0,334
0,111
-0,31
-0,06
0,10
0,00
0,02
7,93
0,317
0,101
0,20
-0,08
0,04
0,01
-0,02
8,62
1,005
1,011
0,22
0,08
0,05
0,01
0,02
8,65
1,038
1,078
0,69
0,29
0,47
0,09
0,20
9,27
1,659
2,753
0,00
0,00
1,29
0,16
0,41
41,746
3,686
5,054
Розраховуємо коефіцієнт
кореляції, він становитиме:
r xy = Розраховуємо коефіцієнт
детермінації, він становитиме:
R 2 = Якщо Оскільки, у
нашому випадку, значення r xy становить 0,91, а можна зробити
висновок, що зв’язок між валовим прибутком та сумою соціальних відрахувань
щільний.
Для перевірки адекватності
побудованої моделі розрахуємо коефіцієнт Фішера
Таблиця 1.18. Оцінка
адекватності моделі за критерієм Фішера
уі-Ут
(уі-Ут)2
(Ут- 0,017
0,000
0,111
0,038
0,001
0,101
-0,142
0,020
1,011
0,012
0,000
1,078
0,075
0,006
2,753
0,000
0,028
5,054
m = 1 - m - 1 = 5 - 1 - 1 = 3
F розр. = За статистичними
таблицями F-розподілу з ступенями вільності 1
та 3 при заданому рівні ймовірності, знаходимо
значення Оскільки, Зобразимо
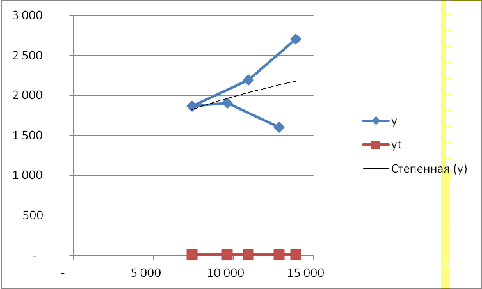
графічно взаємозв’язок між валовим прибутком та соціальними відрахуваннями.
Рис. 1.6 Графічна
інтерпретація степеневого типу
1.4 Узагальнення
результатів дослідження бізнес-середовища підприємства шляхом проведення
проведення згідно варіанту SWOT-аналізу чи SPACE-аналізу, а також BCG-аналізу
Методологія SWOT-аналізу передбачає спочатку виявлення сильних і слабких сторін,
можливостей і загроз, після цього встановлення зв'язків між ними, які в
подальшому можуть бути використані для формулювання стратегії організації.
Термін «SWOT-аналіз» виник від
скорочення перших літер англійських слів «сильні та слабкі сторони, можливості
та загрози» (Strength, Weaknesses, Opportunities, Threats). SWOT-аналіз являє собою групування факторів маркетингового середовища
на зовнішні та внутрішні (відносно фірми) та їх аналіз з позиції визначення
позитивного чи негативного впливу на маркетингову діяльність підприємства.
SWOT-аналіз допомагає відповісти на
такі питання:
- чи використовує підприємство
внутрішні сильні сторони або відмітні переваги в своїй стратегії?
- якщо підприємство не має
відмітних переваг, то які з потенційних які з її потенційних сильних сторін
можуть ними стати?
чи є слабкості підприємства
її вразливими місцями в конкуренції і вони не дають можливості використовувати
певні сприятливі обставини?
які слабкості вимагають
коректування, виходячи із стратегічних міркувань?
які сприятливі можливості
дають підприємству реальні шанси на успіх у разі їх використання?
Перша частина аналізу можливості
(оpportunities) + загрози (threats).
Таблиця 1.19. Можливості підприємства
Можливості
Ймовірність реалізації
Важливість впливу
Висока 7-10
Середня 4-7
Низька 1-4
Висока 7-10
Середня 4-7
Низька 1-4
1. Збільшення обсягів виробництва
•
•
2. Вихід на нові
міжнародні ринки
•
•
3. Застосування
кращої стратегії задля більшого збуту продукції
•
•
Таблиця 1.20. Загрози
підприємства
Загрози
Ймовірність настання
Важливість впливу
Висока 7-10
Середня 4-7
Низька 1-4
Висока 7-10
Середня 4-7
Низька 1-4
1. Зменшення попиту
на товар
•
•
2. Невиконання планових робіт
•
•
3. Недосконалість
законодавчої бази
•
•
Наступним етапом є
побудова матриць сприятливих можливостей та загроз підприємства на ринку із
зазначеним рівнем настання кожної з них і вагомості впливу.
Після виокремлення
сильних і слабких боків суб’єкта господарювання слід їх оцінити за обраною
шкалою і присвоїти їм відповідний коефіцієнт вагомості залежно від важливості
для цільового ринку. У результаті буде одержано інтегральну оцінку сильних і
слабких боків (табл. 1.21). Найбільш значущі сильні і слабкі боки підприємства
потрапляють також у підсумкову таблицю SWOT-аналізу.
Таблиця 1.21. Сильні та
слабкі боки підприємства
Сильні/слабкі боки
Позиція, хі
Вагомість, уі
Зважена позиція, хіуі
Сильні боки
1 Відомий бренд;.
9
0,25
2,25
2 Ефективна робота маркетингово
відділу
8
0,3
2,4
3 Висока кваліфікація персоналу.
8
0,25
2
4 Доступність необхідних
комунікацій.
7
0,2
1,4
Разом
-
1
8,05
Слабкі боки
1 Сильна конкуренція;
8
0,5
4
Разом
8
0,5
4
Був проведений SWOT - аналізТзОВ підприємства «Барком» та встановлення
зв’язків між внутрішніми і зовнішніми факторами, який представлений в таблиці 1.22
Таблиця 1.22. SWOT-аналіз діяльності ТзОВ «Барком»
Сильні сторони
Слабкі сторони
8,05
4
Можливості
Загрози
Підприємство моє високі шанси виконати поставлені завдання перед
підприємством та мінімізувати
можливі загрози для підприємства
На підприємстві існують загрози порушенню його функціонуванню,
зокрема основна загроза надходить від конкурентів,
за рахунок чого збут продукції буде мінімальним і фірма втратить свого
покупця, тобто збитки, та неприбутковість даного підприємства. Зокрема інші загрози які стоять перед підприємством мають малу
ймовірність відбутися і не можуть розцінюватися як небезпечні фактори.
Проведений аналіз
показує що загальна ймовірність можливостей перевищує можливість загроз, що
демонструє сильні сторони внутрішнього і зовнішнього середовища підприємства.
2. Практика
корпоративної соціальної відповідальності бізнесу
.1 Розуміння та
ставлення підприємства до соціальної відповідальності бізнесу
Виробництво - це
комплексний процес створення матеріальних благ, невід'ємною складовою якого є
люди і взаємовідносини між ними. Тому
кожне підприємство становить не лише складну виробничо-економічну, а й не менш
складну соціальну систему. На результативність діяльності підприємства помітно
впливають соціально-культурні чинники зовнішнього середовища. Тому сучасні
підприємства об'єктивно мусять спрямовувати певну частину своїх зусиль і
ресурсів на вирішення як внутрішніх, так і зовнішніх проблем соціального
характеру. А саме, створення сприятливого соціально-психологічного клімату в
колективі, турбота про здоров’я кожного працівника, що своєю працею сприяє
розвитку компанії!
Соціальна
відповідальність бізнесу це в першу чергу залучення соціальних і екологічних
аспектів у діяльність бізнесу на засадах добровільності.А саме можна навести
такий приклад: До поранених бійців, які відновлюють здоров’я у
Військово-медичному клінічному центрі Західного регіону, завітали працівники «Родинної
ковбаски». У цьому медичному закладі лікується майже двадцять
військовослужбовців, яких було евакуйовано з епіцентру АТО з пораненнями різної
ступені важкості до Львова.
У знак подяки за відважність -
працівники «Родинної ковбаски» частували військових власноруч зготовленим
шашликом.
«Нещодавно в одному із сюжетів про
поранених посули фразу: хлопці хочуть м’яса. Себто зі слів журналіста виходило
так, що бійці, хоч і забезпечені усім необхідним, але все ж потребують
посиленого раціону харчування. А як ми з вами знаємо, саме м’ясо є джерелом
незамінних амінокислот, заліза й вітамінів групи В, а також цинку, селену,
фосфору тощо. Особливо важливим для них зараз є залізо, яке складно отримати в
достатній кількості з рослинних продуктів. Одним словом, ми вирішили надати
воякам посильну допомогу. Зі згоди та підтримки керівництва, наші працівники
зібралися гуртом і власноруч приготували й насмажили свіжих ковбасок і шашлику.
Потім ми все це сформували у пакуночки та доставили їх ще гарячими до хлопців.
А взагалі задум був таким, щоб зібрати їх на вулиці та посидіти навколо
імпровізованого мангалу. На жаль, не усі з них за станом здоров’я можуть зараз
ходити, тому довелося влаштувати «пікнік» у палатах», - розповіли у «Родинній
ковбасці».
«Ми хотіли, аби ці чоловіки відчули
нашу шану, любов та повагу до їх небезпечної, але такої важливої роботи. Адже
сьогодні там, на сході, вони з бойовими побратимами відстоюють майбутнє наших
дітей, нашої держави. Вони - Герої!», - розповіли організатори акції від
«Родинної ковбаски».
Зокрема наміри вести соціально-відповідальний спосіб бізнесу
спостерігається у розмірі відрахувань ТзОв «Барком» на соціальні заходи, які у
2013році становили близько 100.000 грн. Також такі відомі акції як вихідні на
природі з «Родинною ковбаскою».
Отже, можемо спостерігати що дане
підприємство ставить перед собою мету орієнтуватися на соціально-відповідальний
бізнес та продовжувати розвиватися у даному секторі.
.2 Відповідальність
перед зацікавленими групами
ТзОВ «Барком» займаючись
підприємницькою діяльність несе відповідальність перед такими зацікавленими
групами як регіональні мешканці даної місцевості, а саме населення, яке купляє
продукцію, власними працівниками, навколишнім середовищем, та партнерами по
бізнесу. Кожна група з яких є рівноцінно
важлива стосовно проведених заходів, опис яких проводиться у наступних
розділах.
Відповідальність перед регіональними
громадами
Дотримання підприємством концепції
соціально відповідального маркетингу забезпечить підвищення рівня життя
громадян, рівня екологічної безпеки, ефективності і бережливого використання
природних ресурсів, сприятиме співпраці бізнесу з місцевою спільнотою. Чим вища
соціальна відповідальність бізнесу, тим краща якість життя у населення.
Проводячи підприємницьку діяльність
підприємство в першу чергу відповідальне перед регіональним населенням даної
місцевості, адже якщо підприємство працює не добросовісно, забруднює довкілля,
захоплює нові території для роботи, байдуже ставиться до відновлюваних робіт то
в першу чергу страждають ті громадяни що проживають поблизу даного
підприємства.
В місті. Підбірці Львівської обл.
Пустомитівської району склалася напружені взаємовідносини між підприємством та
місцевим населенням. Мирне звернення громади села до власника підприємства
«Барком» Барана О.В. із вимогами про вихід із фракції партії регіонів у зв'язку
із політичними заворушеннями у державі. Мета громади села була такою, щоб Баран
О.В. написав заяву про те, що він виходить з партії регіонів і підтримує людей
у мирній акції на підтримку українського народу. У акції взяли участь мешканці
села Підбірці та громадські діячі. Сам Баран О.В. на зустріч не вийшов у
зв'язку з тим, що він перебуває за кордоном, але вийшли представники і
повідомили, що все буде зроблено і опубліковано у засобах мосової інформації.
Також до Барана О.В. були вимоги на рахунок його обіцянок про проведення
освітлення села, яке не було виконано при тому, що була віддана безкоштовно
земля села перед підприємством «Барком». У разі не виконання звернення буде
перекрито виїзд і в'їзд до підприємства, що завдасть серйозних збитків та
пониження іміджу даного підприємства.
Населення міста вважає що
підприємство зловживає своєю ситуацією. За рахунок того, що підприємство також
забезпечує значну частину населення міста роботою, попит на яку в місті(селах)
є мінімальним.
Отже проблема непорозуміння з
місцевою громадою в підприємства є, але для вирішення цієї проблеми ТзОв
«Барком» та директор компанії думаю дотримається простих прохань мирного
населення та звісно дотримання своїх обіцянок перед людьми, не зловживаючи
своєю владою.
Благодійна допомога
Дiяльнiсть яка спрямована на надання
безповоротної матерiальної або фiнансової допомоги іншим можна назвати
благодійністю. Здійснення доброчинної діяльності компанією, що надає
спонсорські внески та проводить соціальні проекти, зокрема культурні,
спортивні, освітні на добровільній основі, можна віднести до компаній що
дотримуються принципів соціально-відповідального бізнесу. Із зростанням
доброчинної діяльності компанії визначають стратегію такої діяльності наприклад
стратегічне благодійництво. В Україні утворилась критична маса компаній, які
займаються стратегічною доброчинністю та підтримують довгострокові соціальні
ініціативи. В Україні діяльність благодiйних фондiв та інших благодiйних органiзацiй
чи фундацi й визначаеться Законом про благодiйнiсть та благодiйнi органiэацiї,
Цивiльним кодексом, Законом про оподаткування та iншими Законами, що
супроводжують дiяльнiсть установ та органiзацiй. Основною діяльністю
благодiйних фондiв є залучення рiзних, переважно матерiально-фiнансових,
ресурсiв та надання благодiйної допомоги. Таким чином, всi кошти, залучені
благодiйним фондом, мають бути використанi для здійснення безповоротньої
безкорисливої допомоги. Найчастiше джерелами надходжень до благодiйних фондів
є: благодiйнi внески, пожертви або дарунки вiд громадян, установ та
організацій.
ТзОв «Барком», здійснює благодійні
внески та кошти, як вище було сказано. В основному це надання одноразової
допомоги місцевим сиротинцям, або ж спонсорство заходів місцевого значення, або
ж допомого воєнним, тощо. ТзОВ «Барком» виділяє безліч коштів на такі
благодійні акції (організації).
СВБ заходи для працівників
підприємства
Соціальні заходи щодо працівників
підприємства «Барком» це впровадження таких соціальних норма як: поліпшення
умов праці та охорони здоров'я, побуту працівників і членів їх сімей,
соціально-культурного обслуговування. Забезпечення соціальних потреб трудових
колективів здійснюється сукупністю певних підрозділів соціальної інфраструктури
підприємства, до складу яких можуть входити: їдальні, кафе, буфети, лікарні,
поліклініки, медпункти, власні житлові будинки, заклади побутового
обслуговування, школи, професійно-технічні училища, факультети та курси
підвищення кваліфікації, дитячі дошкільні заклади, бібліотеки, клуби, бази та
будинки відпочинку, спортивні споруди
На підприємстві «Барком»
відповідальний за соціальний захист працівників підприємства та їх відпочинок
відповідає заступник директора підприємства віце-президент фірми з соціальних питань.. Особливу увагу ТзОВ «Барком»
приділяє заходам, що підвищують безпеку праці та її комфортність.
СВБ заходи щодо навколишнього
середовища
Охорона навколишнього природного
середовища на сучасному етапі розвитку суспільства стає головним фактором, від
якого залежатиме стратегія його майбутнього, тобто здоров'я людини і добробут,
зміцнення іміджу підприємства та його могутність.
ТзОв «Барком» не є
підприємством яке би забруднювало навколишнє середовище, адже викиди в повітря
є мінімальними ви виробництві мясної продукції, і взагалі нешкодять людям.
Також підприємство займається такими
заходами щодо навколишнього середовища та тварин України. Днями у Львів
прилетіла зграя лелек, що осіла біля очисних споруд МКП «Львівводоканал» по
вулиці Польовій. Державна екологічна інспекція у Львівській області звернулася
до керівництва МКП «Львівводоканал» з проханням підгодовувати птахів та
узгодили деякі спільні заходи. Зокрема, на прохання начальника Держекоінспекції
відгукнулося керівництво ТзОВ «Барком» («Родинна ковбаска»), забезпечивши корм
для птахів. А працівники Держекоінспекції закупили рибу для пернатих, які
потерпають від морозу.
СВБ заходи по відношенню до
споживачів та партнерів по бізнесу
Одним із основних методів
впровадження СВБ є програми партнерств та спільні проекти з іншими групами
впливу партнерами по бізнесу, асоціаціями, місцевими та регіональними органами
влади, освітніми та науковими інституціями, залучення таких груп впливу до
розробки та впровадження стратегії СВБ. Водночас на сьогодні український бізнес
випереджає за організаційною спроможністю наявність кваліфікованих кадрів,
внутрішніх процесів та процедур, систем оцінки та прийняття рішень інші групи
впливу, що нівелює здатність бізнесу ефективно впроваджувати програми СВБ або
значно затримує досягнення прогресу. Прикладом такого партнерства є підписання
договору з Німеччиною про розширення пп «Барком»
ТзОВ «Барком» є одним із
ключових підприємств ринку яке володіє репутацією та певним статусом
відповідального підприємства. Таку репутація підтверджується
ставленням підприємства до споживачів та конкурентів підприємства. Підприємство
відповідає високими стандартам якості своєї продукції.
ТзОВ «Барком» володіє чистою
репутацією стосовно заходів відносно конкурентів, така політика підприємства ціниться
серед бізнес партнерів. ТзОВ «Барком» забезпечений стабільною клієнтською
базою, запорукою чого є відповідальність за свій товар, широкий асортимент та
просто смачну продукції для споживачів.
2.3 Соціальні бюджети
підприємства
Соціальний бюджет підприємства
- це формування та використання фінансових ресурсів для забезпечення соціальних
завдань і функцій, які стоять перед підприємством та прописані у законодавстві.
На підприємстві «Барком» Тм «Родинна ковбаска» сформовано такий
соціальний бюджет.
На даному ПП «Барком» складений
бюджет зовнішніх соціальних витрат на 2014 рік і розроблені дві соціальні
комплексні програми:
«Здорові діти - здорова нація» -
засоби, заплановані на реалізацію даної програми (порядка 50 тис. грн.), будуть
направлені на реконструкцію стадіону в нашому місті, придбання необхідного
інвентаря і спортивної форми для дітей, проведення спортивних заходів.
Виконання цієї програми завод проводитиме спільно з Авдіївською міською радою.
А також
- вiдрахування на обов’язкове державне пенсiйне страхування.
відрахування від нещасного випадку
на виробництві (державне соціальне страхування.
Вiдрахування на iнш iсоцiальнi заходи (благодійний заходи) -
37.000 тис. грн
Даний соціальний бюджет ТзОВ
«Барком» ТМ «Родинна ковбаска», ще не повністю являється соціальним пакетом
працівникам на різні випадки при виробництві та інших незастрахованих випадків.
Даний бюджет підприємства формується з відрахувань із заробітної плати
персоналу підприємства та доходу яке отримує підприємство впродовж всього звітного
року.
Отже, можемо
спостерігати що зачну увагу підприємство приділяє соціальній допомозі за
разунок багатьох благодійних заходів, та страхування нещасних випадків на
підприємстві це показує що ТзОВ «Барком» веде соціально-відповідальний бізнес,
піклуючись про своїх працівників, та про населення загалом забезпечивши їм
необхідну фінансову та соціальну допомогу на перший період.
. Соціальна
відповідальність бізнесу як стратегія компанії. Складання програми маркетингових заходів соціальної відповідальності
бізнесу
3.1 Розробка соціальної
стратегії. Складання програми маркетингових заходів соціальної відповідальності
бізнесу
Компанії визначають
стратегію власної соціальної відповідальності, яка охоплює основні
бізнес-процеси компанії виробництво, продажі, маркетинг, стратегічне
управління, визначає середньо - та довгострокові цілі, утворює систему
моніторингу прогресу, передбачає інструментарій досягнення цілей у тому числі у
співпраці із іншими групами впливу. СВБ
контролюється безпосередньо вищим керівництвом та акціонерами. СВБ
використовується як інструмент корпоративного розвитку для отримання
конкурентних переваг.
Багато підприємств постійно шукають
допомогу, щоб вписати програми із СВБ у свою повсякденну практику, так і ТзОВ
«Барком» свою стратегію соціально-відповідального бізнесу. Завдяки включенню
програми СВБ, як невід’ємної частини системи управління бізнесом, то така
стратегія управління компанії тільки посилюється ще одним механізмом. Побудова
стратегії СВБ ТзОВ «Барком» складатиметься із наступних етапів.
Таблиця 9.Етапи створення стратегії
Соціально-відповідального бізнесу на ТзОВ «Барком»
№
Назва етапу
Зміни які відбулися на підприємстві
1.
Розробка місії та стратегічних цілей підприємства
Місія підприємства полягатиме у створенні соціальної стратегії
розвитку підприємства, дана місія включатиме бічні цілі, які полягатимуть у
встановленні стандартів роботи підприємства, затвердження уповноваженої особи
яка займатиметься соціальними роботами на підприємстві та контролюватиме їхнє
встановлення.
2.
Аналіз свого оточення
Для встановлення соціальної стратегії розвитку підприємства
проводиться аналіз факторів впливу на нього. Зокрема ТзОВ «Барком», аналізує
вплив політичних, економічних, соціальних та технологічних факторів, які
здійснюють найбільший вплив на підприємство. Вплив політичних факторів на
підприємство є незначним, оскільки підприємство функціонує в рамках
законодавства і не порушує закон. Економічний фактор є одним із найважливішим
для підприємства, адже від диктує умови роботи, формуючи попит та пропозицію
на продукцію підприємства. Соціальний фактор є одним із пріоритетів в
майбутньому компанії, тому підприємство намагається не відставати від
загального розвитку та приділяти значну увагу саме соціальній сфері. Технологічні фактори є основною базою для роботи підприємства,
тому в недалекому майбутньому підприємство буде модернізувати технологічні
ресурси та слідувати з НТП.
3.
Визначення стратегічних пріоритетів СВБ
Основний пріоритет компанії є впровадження соціальних стандартів,
(певних правил) на підприємстві.
4.
Оцінка ресурсів підприємства
Підприємство володіє багатою ресурсною базою, оскільки для
виготовлення широкого асортименту продукції необхідні
великі запаси технологічних, фінансових та трудових ресурсів, і самої продукції
звичайно.
5.
Розробка матриці SWOT - аналізу внутрішнього та зовнішнього середовища підприємства
На підприємстві проводився SWOT - аналіз, який
проаналізував внутрішнє та зовнішнє середовище підприємства, висвітлив
загрози та можливості. Зокрема на
ТзОв «Барком» загальна ймовірність можливостей перевищує
ті загрози які можуть виникнути на підприємстві.
6.
Формування СВБ стратегії
Підприємство формує стратегію соціально-відповідальної
організації, яка будується на створенні образу відповідальної української
компанії. На підприємстві буде створено посадове місце для особи яка
займатиметься соціальною сферою на підприємстві.
7.
Впровадження даної стратегії в роботу підприємства
Базуючись на власних переконаннях на підприємстві були
впровадженні певні соціальні правила за яким буде виділено основні цінності
та пріоритети підприємства. На основі даних соціологічних правил підприємство в подальшому буде будувати всю свою діяльність.
Для створення посадового місця
менеджера СВБ на підприємстві слід обрати правильну кандидатуру, яка буде
володіти якостями лідера та відповідальної особи, зокрема опис цих якостей
наведено у таб. 10.
Таблиця 10. Вимоги до компетенції
менеджера СВБ на ТзОВ «Барком»
№
Якості керівника
Застосування у роботі підприємства
1. Менеджер повинен бут ознайомлений з ролями різних гравців в
суспільстві та їхнім внеском у загальну справу.
2.
Розуміння поставлених задач та обов’язків
Дана особа повинна бути професіоналом своєї справи, мати
відповідні знання та навики в роботі.
3.
Ініціативність у проведених роботах (застосування)
Менеджер активно залучається до втілення та забезпечення
соціальних та екологічних інтересів у бізнесі.
4.
Відповідальність за покладені обов’язки
Керівник відповідає за управлінські рішення, які визначають
соціальний
вплив бізнесу.
5.
Лідерські якості в роботі
Менеджер мусить володіти лідерськими якостями що володіє
еталонною владою для того щоб працівники рівнялися на свого лідера. На лідера
також покладені обов’язки розробки бізнес стратегій, як з одного боку
відповідають законодавству, а з іншого закріпляють інтереси більшості.
Важливим інструментом впровадження
СВБ в бізнес практикує визначення компанією стимулів, які забезпечать
реалізацію розроблених соціальних стратегій. Для ТзОВ «Барком» розроблено ряд
заходів які повинні служити спонукальним мотивом як для менеджменту компанії,
так і для кожного працівника.
Таблиця 11. Заходи ТзОВ «Барком» для
впровадження СВБ
№
Назва заходів
Зміни які відбулися на підприємстві
1.
Покращення бізнес процесів
На підприємстві починають по іншому розуміти виробничу
діяльність, в першу чергу думається про споживачів, створюються умови для
комфортного обслуговування клієнтів, та доставки до споживача якісного і
свіжого продукту.
2.
Покращення технологій
На підприємстві в недалекому майбутньому пройде модернізація техніки та приміщень роботи підприємства. Зокрема такі заходи
підвищать ефективність роботи та зроблять виробничий процес більш комфортним
для робітників.
3.
Покращення ділової та загально суспільної репутації підприємства
Підприємство створення образу відповідальної української
компанії, яка мінімізує викиди в зовнішнє довкілля, піклується про своїх
працівників та споживачів.
4.
Підвищення мотивації та продуктивності працівників
Підприємство забезпечує своїх
працівників повним соціальним пакетом, забезпечує доплати та надбавки для
працівників які ефективно працюють. Також в ролі мотивації відіграє
можливість підвищення кваліфікації та кар’єрного росту.
5.
Підвищення економічних показників компанії
Повівши ряд змін на підприємстві відбулося зростання обсягів
продажів та зміцнення конкурентної позиції на ринку, це все відбулося завдяки
лояльному ставленню клієнтів та сприятливому відношенню до ТзОВ «Барком»
громадськості.
3.2 Результативність
соціальної діяльності підприємства та звітність із питань соціальної
відповідальності
ТзОв «Барком» почало оприлюднювати
власні звіти із СВБ, або соціальних та екологічних аспектів діяльності. За
останні п’ять років було підготовлено близько 20 описових звітів.
Таблиця 12. Звітність ТзОв «Барком»
по соціальних програмах за 2012рік
№
Групи показників
Складові елементи
Зміст складових елементів СВБ
Оцінка показники
Натур., од
Варт., грн.
1.
Соціальна відповідальність перед працівниками
Виплати премій
-
-
103840
Плинність кадрів
-
15
-
Кількість робітників інвалідів
Робочих місці для людей із інвалідністю на підприємстві відсутні
-
-
Понаднормові години
В зв’язку із поламкою техніки прац. змушені були працювати
понаднормово
250 год.
-
2.
Відповідальність перед навколишнім середовищем
Використання вторинної сировини
Не використав.
-
-
Споживання енергії
-
3440 MВА
993600
Витрати на навколишнє середовище
-
15000
Кількість штрафних санкцій
Не спостерігалося
-
-
3.
Показники поводження компанії на ринку
Скарги на недобросовісну рекламу
Не спостерігалося
-
-
Рівень задоволення споживачів
Споживачі обслуговують згідно всіх стандартів ціни-якості
-
-
Штрафні санкції антимонопольного комітету
Не постерігалися
-
-
Кредиторська заборгованість
-
-
24043
4.
Показники залучення до життя громадськості
Надані робочі місця
-
25
-
Участь у стратегічному розвитку регіону
Підприємство проводить спонсорську допомогу м. Коростень
-
21000
Дотримання компанією прав людини
Всі норми дотримуються, робочий день на підприємстві 8 год.
-
-
Аудит соціальної
діяльності наТзОВ «Барком»
СВБ аудит-це формальний процес
огляду соціальної політики компанії та її результатів. Мета такого аудиту є
відпрацювання механізмів та документації, необхідної для подальшої роботи
організації в цьому напрямку.
Таблиця 13. Аудит соціальної
відповідальності ТзОв «Барком»
№
Етапи аудиту
Зміст
1.
Збір та аналіз документів та інформації
1.1
Аналіз місії та інших документів підприємства
Було проведено аналіз місії підприємства та визначено як
підприємство намагається її досягнути, зокрема та проаналізовано соціальний
звіт підприємства.
1.2
Інтерв’ю ключових працівників
Було проведено інтерв’ю з
працівниками та керівництвом підприємства, в ході якого було виявлено
реальний стан економічної та соціальної ситуації на підприємстві. В основному
це незначні порушення робочого графіку та певні відхилення від правил безпеки
на виробництві.
1.3
Дослідження і опитування працівників
Дані опитування дали можливість повно оцінити соціальне
становище на підприємстві та виявити істинні
проблеми у встановленні соціально-відповідального способу ведення бізнесу.
1.4
Огляд зовнішньої інформації про підприємство
Огляд зовнішньої інформації про бізнес підприємства продемонстрував
слабкі та сильні сторони підприємства. Зокрема було виявлене лояльне
ставлення клієнтської бази до підприємства, але одночасно вдалося виявити і
певні непорозуміння підприємства із місцевим населенням, за рахунок асортименту і цін на продукцію
Провівши аналіз СВБ ТзОв «Барком»
можна сформувати наступні результати. Оцінивши розрив між поточним станом та
поставленими задачами розробленими у стратегії компанії, можна зробити висновок
що підприємство рухається в правильному напрямку, спостерігаючи вже певні зміни
у роботі підприємства. Після проведення аудита було складено звітну інформацію
з якою може ознайомитися всі бажаючі особи. Проведення аудиту дало змогу
скорегувати стратегії для подальшого розвитку підприємства.
3.3 Стимули, перешкоди
та перспективи розвитку програм маркетингових заходів соціальної
відповідальності бізнесу
Встановлення в Україні
соціально-відповідального бізнесу є доволі проблематичний, оскільки це потребує
додаткових затрат на соціальні заходи підприємства не бажають нести додаткові
затрати. Але слід за витратами слідують і перспективи які несе
соціально-відповідальна діяльність. Перспективи від соціальної діяльності
очевидні, в першу чергу це імідж соціально-відповідальної компанії, який
підприємство здобуває за роботу в соціальній сфері суспільства.
ТзОв «Барком» тільки починає
встановлювати соціально-відповідальні стандарти роботи, але вже видно
перспективи цих змін. Підприємство підвищило стандарти комфортності роботи,
забезпечило працівників соціальним пакетом і продуктивність праці зросла на
45%. Встановлення на підприємстві Корпоративного кодексу позволяє підприємству
і надалі розвиватися у соціальній сфері. Зокрема ми можемо ознайомитися із
стимулами, перешкодами та перспективами із якими зіткнулося підприємство на шляху
проведення програми маркетингових заходів соціально-відповідального бізнесу.
Таблиця 14. Стимули, перешкоди та
перспективи розвитку СВБ на приватному акціонерному товаристві «Коростенський
кар’єр»
№
Стимули розвитку СВБ
Перешкоди розвитку СВБ
Перспективи Розвитку СВБ
1.
Створення іміджу соціально-відповідальної компанії
Додаткові витрати на соціальні проекти.
Підвищення продуктивності праці персоналу підприємства.
2.
Покращення ефективності бізнес-процесів, підприємство може
покращити рівень якості товарів та послуг
Нерозуміння переваг такого інвестування.
Збільшення обсягів продажів продукції підприємства.
3.
Запобігання конфліктів стосовно діяльності підприємства.
Байдужість до змін в роботі підприємства.
Розширення ринків, завдяки міжнародним стандартам якості
підприємство виходить на міжнародні ринки.
4.
Створення конкурентних переваг та зміцнення свої позицій на
ринку.
Вплив колишніх СРСР стандартів роботи на підприємствах.
Можливість доступу до дешевших фінансових ресурсів, ведення
соціально відповідального бізнесу підвищує можливості компаній в отриманні
відносно дешевих кредитних ресурсів для розвитку бізнесу
5.
Підвищення капіталізації - впровадження стратегії СВБ підвищує
привабливість компанії перед інвесторами.
Брак ресурсів підприємства для проведення соціальних змін.
Відповідальне ставлення працівників до роботи на підприємстві.
6.
Підвищення продуктивності праці працівників.
Брак кваліфікованих працівників.
Збільшення довіри до підприємства.
7.
Стимулювання з боку держави.
Не чесна гра конкурентів.
Зростання бази постійних клієнтів
Отже, як бачимо підприємство
«Барком» має певні перешкоди на шляху встановлення соціально-відповідального
бізнесу, але перспективи, які відкриваються від проведення таких заходів легко
покривають всі витрати підприємства. Провівши зміни на підприємстві
збільшується довіра до свого підприємства та зміцнюються конкурентні позиції на
ринку.
Висновок
Підприємство ТзОВ
«Барком» визначило стратегію власної соціальної відповідальності, яка охоплює
основні бізнес-процеси компанії, а саме виробництво, продажі, маркетинг,
стратегічне управління, відповідальність перед населенням регіону та всієї
території України загалом.
ТзОВ «Барком» тільки
починає встановлювати соціально-відповідальні стандарти роботи та робити перші
кроки, вже зроблені, це показано тим, що люди які працюють на підприємстві вже
хоча б трішки соціально захищені, а саме це свідчить про комфорт на роботі,
соціальні заходи, які допомагають і підтримують людей регіонів, модернізація
обладнання тощо. Аще це покращення бізнес процесів, покращення рівня
технологій, покращення ділової та загально суспільної репутації підприємства,
підвищення мотивації та продуктивності працівників, також видно явний ріст
економічних показників компанії за рахунок того, що підприємство яке несе за
собою соціальну відповідальність сворює собі певний хороший імідж з сторони
покупців. Встановлення соціально-відповідального способу ведення бізнесу
переслідується певними проблемами здійснення цих заходів, за рахунок того, що підприємці
бояться встановлювати всі ці соціальні заходи, бо бояться, що вони не
укупляться, але як показує практика підприємство навпаки стає успішнішим,
споживачів стає більше.
Отже, можемо бачити що
соціально-відповідальний спосіб ведення бізнесу є основою успіху компанії,
перед компанією відкриваються нові можливості та перспективи, які можемо
спостерігати на прикладі ТзОВ «Барком»
Список використаної
літератури
1. Маркетинг: Підручник / В. Руделіус, О.М. Азарян, О.А.
Виноградов та ін: Ред.-упоряд. О. І. Сидоренко, П.С. Редько. - К.:
Навчально-видавничий центр «Консоріцум із удосконалення менеджемнт-освіти в
Україні», 2005. - 422 стор.
2. Маркетинг: Підручник / В. Руделіус, О.М. Азарян, Н.О.
Бабенко та ін: Ред.-упоряд. О. І. Сидоренко, Л.С. Макарова. 2-е вид. - К.:
Навчально-видавничий центр «Консоріцум із удосконалення менеджемнт-освіти в
Україні», 2008. - 648 стор.
. Гаркавенко С.С. Маркетинг: Підручник. - К.: Лібра, 2002.
- 712 с.
. Дугіна С. І. Маркетингова цінова політика. - К.: КНЕУ,
2002.
. Корінєв В.Л. Цінова політика підприємства. - К.: КНЕУ,
2001.
6. І.В. Сирохман, Т.М. Раситюк. Товарознавство м’яса і м’ясних
товарів. Київ - 2004. 382 с.
7. Віннікова Л.Г. Теорія і практика переробки м’єяса.
Навчальний посібник. Ізмаїл СМИЛ 2000.171 с.
. В.В. Власенко. Основи технології та товарознавства ковбас
і м’ясокопченостей. Вінниця - «ГІПАНІС» - 2001. 275 с.
. Габріельянс М.А., Козлов А.П. Товарознавство м’ясних і
рибних товарів: Підручник. - 2 вид., Економіка, 1986. - 408 с.
. Ветеринарно-санітарна експертиза з основами технології і
стандартизації продуктів тваринництва / За редакцією В.І. Хоменка
. Діагностика сектору переробки м‘яса та виробництва
м‘ясопродуктів виконана ВГО «Українська асоціація маркетингу» на замовлення
проекту
12. Рогов І.А., Жаринов А.І. Виробництво ковбас і м’єясних
делікатесів. - М.:Профіздат, 1994. - 210 с.
. Тимощук І.І., Черниш М.Ю., Яв орський В.В. Технологія
м’яса і м’ясопродуктів. - К.: Урожай 1992. - 160 с.
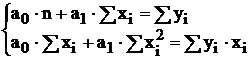 (1.1)
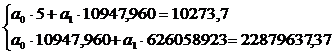
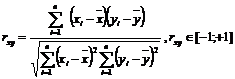 (1.2)
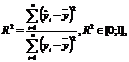 (1.3),
 та
 -
середні значення xi та yi відповідно;
 - розрахункове значення
параметра кон’юнктури;


)2
)2
)* (уі-)
)2
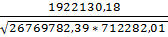 = 0,44
 = 164,014
 ,
то щільність зв'язку велика, коли
 - зв'язок відсутній.
Якщо
 ,
то можна зробити висновки, що зв'язок щільний.
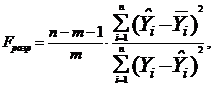 (1.4)
 )2
 *
 = 5,58
 , яке становить 5,32.
 (5,58
 5,32),
то побудована регресійна модель адекватна статистичним даним
генеральної сукупності.
)2
)2
)*(уі-)
)2
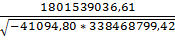 = 1
 = 0,551
,
то щільність зв'язку велика, коли - зв'язок відсутній.
Якщо ,
то можна зробити висновки, що зв'язок щільний.
)2
 *
 = 1084,54
,
яке становить 5,32.
(1084,54
5,32),
то побудована регресійна модель адекватна статистичним даним
генеральної сукупності.
)2
)2
)* (уі-)
)2
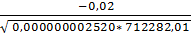 = -
0,39
 = 270,759
,
то щільність зв'язку велика, коли - зв'язок відсутній.
Якщо ,
то можна зробити висновки, що зв'язок щільний.
)2
 * = 958,91
,
яке становить 5,32.
(958,91
5,32),
то побудована регресійна модель адекватна статистичним даним
генеральної сукупності.
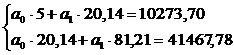

)2
)2
)* (уі-)
)2
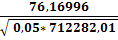 = 0,42
 = 220,887
,
то щільність зв'язку велика, коли - зв'язок відсутній.
Якщо
 ,
то можна зробити висновки, що зв'язок щільний.
)2
 * =
801,03
,
яке становить 5,32.
(801,03
5,32),
то побудована регресійна модель адекватна статистичним даним
генеральної сукупності.
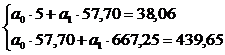
)2
)2
)* (уі-)
)2
 = 0,91
 = 32,151
,
то щільність зв'язку велика, коли - зв'язок відсутній.
Якщо ,
то можна зробити висновки, що зв'язок щільний.
)2
 * = 541,5
,
яке становить 5,32.
(541,5
5,32),
то побудована регресійна модель адекватна статистичним даним
генеральної сукупності.
Соціальна діяльність ТзОв «Барком» спрямована на вирішення питань соціального
розвитку колективу підприємства належать до найважливіших чинників підвищення
ефективності виробництва, високої результативності виробничо-господарської та
комерційної діяльності. Сучасні умови господарювання висувають підвищені вимоги
до персоналу підприємства, рівня його професійної підготовки, творчої
активності. Постійний розвиток здібностей людини є необхідною передумовою її
успішної праці, уміння використовувати сучасні технічні засоби, нову техніку й
технологію, новітні наукові досягнення. Для задоволення соціальних потреб
працівників ТзОВ «Барком» складає план соціального розвитку, тобто
обґрунтовану, фінансове та матеріально забезпечену систему заходів, спрямованих
на вдосконалення соціальної структури, поліпшення умов праці й побуту всіх
категорій працівників, їхнього соціально-культурного обслуговування, підвищення
трудової активності. Однією з передумов ефективного управління персоналом Тзов
«Барком» є прогнозування змін у соціальній структурі трудового колективу. Так,
встановлення необхідних співвідношень різних категорій працівників за статтю і
віком має на меті своєчасне забезпечення потреб у кадрах сучасного виробництва,
адаптованого до ринкових умов господарювання.