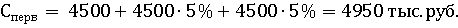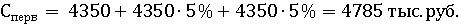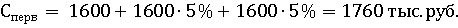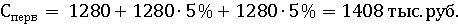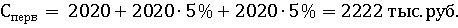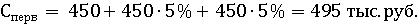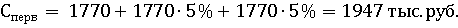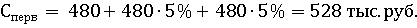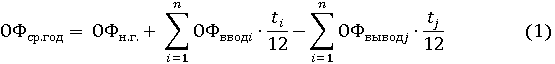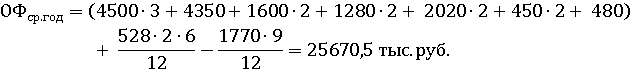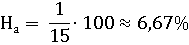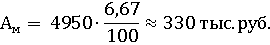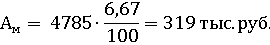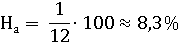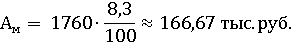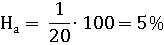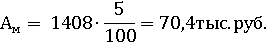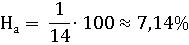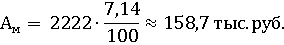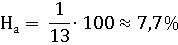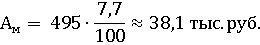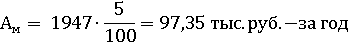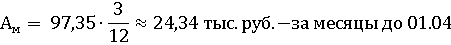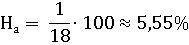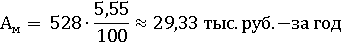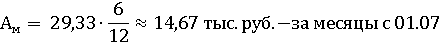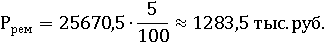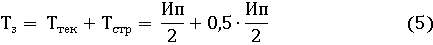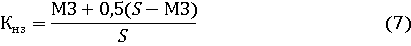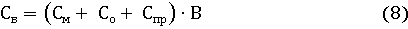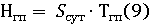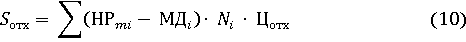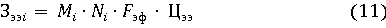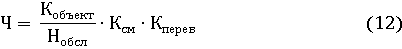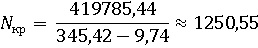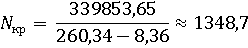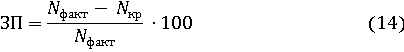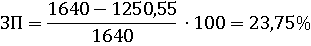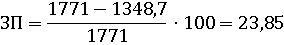Курсовая работа (т): ЭКОНОМИЧЕСКИЕ АСПЕКТЫ ДЕЯТЕЛЬНОСТИ ПРОМЫШЛЕННОГО ПРЕДПРИЯТИЯ
Тарифные ставки оплаты труда рабочих время от времени пересматриваются вследствие научно-технического и социального прогресса, изменения условий воспроизводства общественного продукта, отношений на производстве и кадрового состава.
Тарифную систему оплаты труда фирм, которые финансирует бюджет, устанавливают на основании единой тарифной сетки по оплате труда бюджетников. Порядок, который должна иметь единая тарифная сетка по оплате труда, утверждается федеральным законодательством. Это гарантия выплат бюджетникам.
Основой для тарифной оплаты труда могут стать коллективные
договоры и соглашения с опорой на тарифно-квалификационные справочники и
гарантии государства.
Список литературы
1. Агешкина Н.А. Оплата труда, больничные, пособия и иные выплаты: порядок расчета и получения: практическое пособие / Н.А. Агешкина. – М.: Синергия, 2014. – 192 c.
2. Алексейчева Е.Ю. Экономика организации (предприятия) / Е.Ю. Алексейчева, М. Магомедов. – М.: Дашков и К, 2016. – 292 c.
3. Баскакова О.В. Экономика предприятия (организации)/ О.В. Баскакова, Л.Ф. Сейко. – М.: Дашков и К, 2015. – 372 c.
4. Беляев А.Н. Организация и оплата труда отдельных категорий работников / А.Н. Беляев. – М.: Норма, 2015. – 160 c.
5. Васильева Н.А. ВПС: Организация, нормирование и оплата труда на предприятии / Н.А. Васильева. – М.: Инфра-М, 2015. – 160 c.
6. Ветлужских Е. Мотивация и оплата труда. Инструменты. Методики. Практика / Е. Ветлужских. – М.: Альпина Паблишер, 2016. – 149 c.
7. Гарнов А.П. Экономика предприятия/ А.П. Гарнов, Е.А. Хлевная, А.В. Мыльник. – Люберцы: Юрайт, 2016. – 303 c.
8. Генкин Б.М. Организация, нормирование и оплата труда на промышленных предприятиях/ Б.М. Генкин. – М.: Норма, 2013. – 480 c.
9. Горелов Н.А. Оплата труда персонала: методология и расчеты / Н.А. Горелов. – Люберцы: Юрайт, 2016. – 412 c.
10. Ивасенко А.Г. Организация, нормирование и оплата труда на предприятии / А.Г. Ивасенко, Я.И. Никонова. – М.: КноРус, 2014. – 320 c.
11. Коршунов В.В. Экономика организации (предприятия) / В.В. Коршунов. – Люберцы: Юрайт, 2016. – 407 c.
12. Мазманова Б.Г. Оплата труда и трудовые отношения в России и за рубежом / Б.Г. Мазманова. – М.: ДиС, 2015. – 432 c.
13. Пашуто В.П. Организация, нормирование и оплата труда на предприятии/ В.П. Пашуто. – М.: КноРус, 2014. – 320 c.
14. Скляревская В.А. Организация, нормирование и оплата труда на предприятии/ В.А. Скляревская. – М.: Дашков и К, 2014. – 340 c.
15. Улицкая И.М. Организация и оплата труда на предприятиях / И.М. Улицкая. – М.: Инфра-М, 2015. – 385 c.
16. Шапиро С.Б. Организация, нормирование и оплата труда / М.К.Жудро, С.Б. Шапиро, В.И. Соусь. – М.: Норма, 2014. – 461 c.
17.
Шумаков Ю.Н. Организация, нормирование и оплата труда на
предприятиях / Ю.Н. Шумаков, В.И. Еремин. – Люберцы: Юрайт, 2016. – 304 c.
2. Расчетная часть курсовой работы (вариант № 2)
2.1. Основные производственные фонды
В цехе № 1 машиностроительного завода имеется производственное
оборудование, представленное в таблице 3.
Таблица 3 –Установленное оборудование (цех № 1) на начало текущего
года
№ пп
Наименование оборудования
Цена
приобрете-ния,
тыс.
руб.
Срок полезного
использования, лет
Мощность
электро-двигателя,
кВтч
Число
станков
1
Обрабатывающий центр СW- 1000
4500
15
8
3
2
Обрабатывающий центр СW-800
4350
15
6
1
3
Роботизированный комплекс АТМ-002
1600
12
5
2
4
Вертикально- фрезерный станок 65А80Ф4
1280
20
2
2
5
Фрезерный станок ВМ-130В
1770
20
2
1
6
Токарно-револьверный станок В340ФЗО
480
18
12
1
7
Полуавтомат токарный П756Ф411
2020
14
2
2
8
Полуавтомат токарный 16К20Ф365
450
13
2
2
ИТОГО
14
По плану технического развития в текущем году в цехе № 1
предусмотрена установка двух единиц нового оборудования следующих моделей:
В340ФЗО (вводится в эксплуатацию с 1 июля).
При этом один станок модели ВМ-130В, установленный 12 лет назад,
демонтируется и списывается с баланса предприятия. Остановка работы станка и
начало демонтажа осуществляются с 1 апреля.
Масса списываемого станка составляет 3600 кг. Затраты на демонтаж
оборудования составляют 1% от цены приобретения.
В будущем году ввода и вывода оборудования не планируется.
1. При расчете первоначальной стоимости оборудования следует
учитывать, что она включает цену приобретения, расходы на доставку, монтаж и
установку на месте эксплуатации.
Эти затраты составляют (от цены приобретения):
- на доставку – 5%;
- на монтаж – 5%.
Рассчитаем первоначальную стоимость одного станка:
- обрабатывающий центр CW-1000:
- обрабатывающий центр CW-800:
- роботизированный комплекс АТМ-002:
- вертикально-фрезерный станок 65А80Ф4:
- полуавтомат токарный П756Ф411:
- полуавтомат токарный 16К20Ф365:
- фрезерный станок ВМ-130В:
- токарно-револьверный станок В340ФЗО:
2. При расчете ликвидационной стоимости принимаем цену металлолома
в размере 7500 рублей за тонну. Ликвидационная стоимость станка ВМ-130В
составит: 7500 . 3,6 = 27 тыс.руб.
3. Расчет среднегодовой стоимости основных фондов осуществляется
по формуле:
ОФввод – стоимость вводимых основных фондов, руб.;
ОФвывод – стоимость выводимых основных фондов, руб.;
tiи tj – соответственно
число месяцев в данном году, когда i-фонды будут, а j-фонды не будут находится на балансе организации.
Среднегодовая стоимость основных фондов составит:
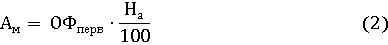
4. При линейном методе начисления амортизации амортизационные
отчисления за год определяются по формуле:
где ОФперв – первоначальная стоимость основных фондов,
руб.;
На – норма амортизации за год, %
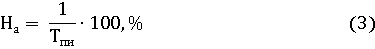
Годовую норму амортизации, в свою очередь, можно рассчитать по
формуле:
где Тпи – срок полезного использования, лет.
Рассчитаем амортизационные отчисления по каждому станку:
- обрабатывающий центр CW-1000:
- обрабатывающий центр CW-800:
- роботизированный комплекс АТМ-002:
- вертикально-фрезерный станок 65А80Ф4:
- полуавтомат токарный П756Ф411:
- полуавтомат токарный 16К20Ф365:
- фрезерный станок ВМ-130В:
- токарно-револьверный станок В340ФЗО:
5. Сумму расходов на ремонт и модернизацию оборудования определяем
с учетом нормы расходов в размере 5% от среднегодовой стоимости ОПФ:
Результаты расчетов представим в виде Приложения А, Б и таблицы 4.
Таблица 4 – Результаты расчетов по использованию и амортизации
основных производственных фондов
Показатели
Единица
измерения
Значение
показателя
Стоимость основных производственных фондов на начало года
тыс.руб.
33880
Стоимость введенных фондов
тыс.руб.
1056
Стоимость выбывших фондов
тыс.руб.
1947
Стоимость основных производственных фондов на конец года
тыс.руб.
32989
Среднегодовая стоимость основных производственных фондов:
-
за текущий год
-
за будущий год
тыс.руб.
25670,5
29990
Сумма начисленной амортизации:
-
за текущий год
-
за будущий год
тыс.руб.
2215,75
2264,73
Сумма расходов на ремонт и модернизацию оборудования:
-
за текущий год
-
за будущий год
тыс.руб.
1283,5
1499,5
Коэффициент ввода ОПФ
%
3,2
Коэффициент выбытия ОПФ
%
5,9
Коэффициент прироста ОПФ
%
-2,63
Остаточная стоимость демонтируемого оборудования
тыс.руб.
708
Ликвидационная стоимость демонтируемого оборудования
тыс.руб.
27
2.2. Оборотные средства
Номенклатура и объемы производства текущего года представлены в
таблице 5.
Таблица 5 – Номенклатура и объемы производства текущего года
Наименование
детали
Материал
Масса
детали, кг
Ким[2]
Годовая
программа, тыс.шт.
Панель двери передней
Сталь
08, лист t = 2 мм
12,5
0,6
140
Панель двери задней
Сталь
08, лист t = 2 мм
14,3
0,65
140
Фара
Сталь
08, рулон t = 0,3-1 мм
1,7
0,72
620
Бампер
Сталь
08, сортовая
16,3
0,9
140
Прочие детали из листа
Сталь
08, лист t = 0,5-1 мм
8,2
0,68
600
ИТОГО:
тыс.деталей
1640
тыс.тонн
12
В будущем году предусмотрен рост объемов производства на 8%.
Интервал поступления материальных ценностей и их характеристика
представлены в таблице 6.
Таблица 6 – Характеристика применяемых материалов и интервал их
поступления
Наименование
материала
Единица
измерения
Цена
за единицу измерения, руб.
Интервал
поставки, дни
Годовой
расход
Сталь 08, лист t
= 0,5-1 мм
т
21500
10
Сталь 08, лист t
= 2 мм
т
20500
20
Сталь 08, рулон t
= 0,3-1 мм
т
22000
30
Сталь сортовая
т
20800
20
Запасные части
тыс.руб.
90
2500
Вспомогательные материалы
тыс.руб.
30
4600
Спецодежда
тыс.руб.
90
860
1. Расчет годового расхода материала в натуральном и денежном
выражении приведем в таблице 7, причем годовой расход будущего года
определяется с учетом увеличения объема производства (на 8%).
Таблица 7 – Расчет годового расхода материалов
Наименование детали
Наименование материала
Масса детали, кг
Ким
Норма расхода, кг/шт.[3]
Годовая программа,
тыс.шт.
Цена материала, руб./т
Годовой
расход
т
тыс.руб.
Текущий
год
Панель двери передней
Сталь
08, лист t = 2 мм
12,5
0,6
20,8
140
20500
2912[4]
59696
Панель двери задней
Сталь
08, лист t = 2 мм
14,3
0,65
22
140
20500
3080
63140
Фара
Сталь
08, рулон t = 0,3-1 мм
1,7
0,72
2,36
620
22000
1463,2
32190,4
Бампер
Сталь
08, сортовая
16,3
0,9
18,1
140
20800
2534
52707,2
Прочие детали из листа
Сталь
08, лист t = 0,5-1 мм
8,2
0,68
12,06
600
21500
7236
155574
ИТОГО:
х
х
х
х
1640
х
х
363307,6
Будущий
год (8% роста)
Панель двери передней
Сталь
08, лист t = 2 мм
12,5
0,6
20,8
151[5]
20500
3140,8
64386,4
Панель двери задней
Сталь
08, лист t = 2 мм
14,3
0,65
22
151
20500
3322
68101
Фара
Сталь
08, рулон t = 0,3-1 мм
1,7
0,72
2,36
670
22000
1581,2
34786,4
Бампер
Сталь
08, сортовая
16,3
0,9
18,1
151
20800
2733,1
56848,48
Прочие детали из листа
Сталь
08, лист t = 0,5-1 мм
8,2
0,68
12,06
648
21500
7814,9
168019,92
ИТОГО:
х
х
х
х
1771
х
х
392142,2
2. Расчет нормативов оборотных средств проводится для следующих
элементов:
- нормативы оборотных средств в производственных запасах (основные
материалы, вспомогательные материалы, запасные части и спецодежда)
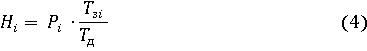
рассчитываются по формуле:
где Нi – норматив оборотных средств по элементу, тыс.руб.;
Рi – расход по элементу за период, тыс.руб.;
Тзi – норма запаса по элементу, дни;
Тд – продолжительность период (года) (360 дней).
При этом норма запаса принимается для текущего запаса 0,5
интервала поставки; размер страхового запаса определяется как 50% текущего
сырья:
В будущем году годовой расход по каждому элементу рассчитывается с
учетом запланированного процента роста объема производства продукции.
Результаты расчетов заносим в таблицу 8.
Таблица 8 – Расчет нормативов производственных запасов
Наименование
элементов оборотных средств
Годовой
расход, тыс.руб.
Интервал
поставки, дни.
Норма
запаса, дни
Норматив
оборотных средств, тыс.руб.
Текущий
год
Сталь 08, лист t
= 0,5-1 мм
155574
10
7,5
3241,13
Сталь 08, лист t
= 2 мм
122836
20
15
5118,17
Сталь 08, рулон t
= 0,3-1 мм
32190,4
30
22,5
2011,9
Сталь сортовая
52707,2
20
15
2196,13
Запасные части
2500
90
67,5
468,75
Вспомогательные материалы
4600
30
22,5
287,5
Спецодежда
860
90
67,5
161,25
ИТОГО:
215693,6
х
х
13484,83
Продолжение таблицы 8
Будущий
год (8% роста)
Сталь 08, лист t
= 0,5-1 мм 10
7,5
3500,4
Сталь 08, лист t
= 2 мм
132487,4
20
15
5520,3
Сталь 08, рулон t
= 0,3-1 мм
34786,4
30
22,5
2174,2
Сталь сортовая
56848,48
20
15
2368,7
Запасные части
2700
90
67,5
506,25
Вспомогательные материалы
4968
30
22,5
310,5
Спецодежда
928,8
90
67,5
174,2
ИТОГО:
400739
х
х
14554,55
- норматив оборотных средств в незавершенном производстве
рассчитывается по формуле:
где Sсут – суточная
себестоимость произведенной продукции (производственная себестоимость за период
/ количество дней периода), тыс.руб.;
Тп.ц. – длительность производственного цикла, дни;
Кнз – коэффициент нарастания затрат в незавершенном
производстве.
Продолжительность производственного цикла в текущем году пять
дней, в будущем году, в связи с внедрением прогрессивной технологии,
планируется сократить время производственного цикла на два дня.
Коэффициент нарастания затрат определяется по формуле:
где S – производственная себестоимость продукции за период, тыс.руб.;
МЗ – затраты на сырье и материалы в составе себестоимости, тыс.руб.
Производственная себестоимость по каждой детали укрупненно
рассчитывается по формуле:
где См – единовременные затраты (стоимость основного
материала) на единицу продукции, руб.;
Со – затраты на обработку – принимаются в размере 2
руб. на одну деталь-операцию, каждая деталь обрабатывается на шести операциях,
руб.;
Спр – прочие расходы: принимаются в размере 20% от
суммы материальных затрат и затрат на обработку, руб.;
В – годовая программа выпуска изделия, шт.
Результаты расчетов занесем в таблицу 9.
Таблица 9 – Расчет нормативов в незавершенном производстве
Наименование
вида продукции
Производственная
себестоимость за период, тыс.руб.
Длительность
производственного цикла, дни
Коэффициент
нарастания затрат
Норматив
оборотных средств, тыс.руб.
Текущий
год
Панель двери передней
73651,2
5
0,91
926,02
Панель двери задней
77784
5
0,91
978,64
Фара
47556,48
5
0,84
553,80
Бампер
65264,64
5
0,90
819,25
Прочие детали из листа
195328,8
5
0,90
2436,83
ИТОГО:
459585,12
х
х
5714,53
Будущий
год
Панель двери передней
79438,08
3
0,91
599,27
Панель двери задней
83895,6
3
0,91
633,32
Фара
51391,68
3
0,84
359,08
Бампер
70392,576
3
0,90
530,17
Прочие детали из листа
210955,104
3
0,90
1579,06
ИТОГО:
496073,04
х
х
3700,90
- норматив оборотных средств в запасах готовой продукции
определяется по формуле:
где Sсут – однодневный выпуск
готовой продукции по производственной себестоимости, тыс.руб.;
Тгп – норма запаса по готовой продукции, дни.
Норма запаса готовой продукции на складе – 3 дня.
Результаты расчетов занесем в таблицу 10.
Таблица 10 – расчет нормативов по готовой продукции
Наименование
вида продукции
Однодневный
выпуск продукции, тыс.руб
Норма
запаса по готовой продукции, дни
Норматив
оборотных средств, тыс.руб.
Текущий
год
Панель двери передней
204,59
2
409,17
Панель двери задней
216,07
2
432,13
Фара
132,10
2
264,20
Бампер
181,29
2
362,58
Прочие детали из листа
542,58
2
1085,16
ИТОГО:
1276,63
х
2553,25
Будущий
год
Панель двери передней
220,66
2
441,32
Панель двери задней
233,04
2
466,09
Фара
142,75
2
285,51
Бампер
195,53
2
391,07
Прочие детали из листа
585,99
2
1171,97
ИТОГО:
1377,98
х
2755,96
Полученные результаты заносим в таблицу 11 и рассчитываем общую
сумму оборотных средств в текущем и будущем году.
Таблица 11 – Общая сумма оборотных средств, тыс.руб.
Норматив
оборотных средств
Текущий
год
Будущий
год
1. Производственные запасы
13484,83
14554,55
2. Незавершенное производство
5714,53
3700,9
3. Готовая продукция
2553,25
2755,96
ИТОГО:
21752,61
21011,41
2.3. Расчет себестоимости продукции по элементам затрат
В качестве расчетных данных принимаются расчетные данные
предыдущих расчетов, дополненных данными таблиц 12 и 13.
Таблица 12 – Дополнительные данные к расчету технологической
себестоимости продукции
Показатель
Значение
показателя
Цена отходов металла, руб. за тонну
4000
Цена электроэнергии, руб. за кВт/ч
4,5
Норма обслуживания станков основными производственными рабочими,
станков на человека
1
Норма обслуживания станков наладчиками, станков на человека
3
Премии рабочим сдельщикам (от основной заработной платы), %
40
Премии рабочим повременщикам (от основной заработной платы), %
30
Размер дополнительной заработной платы (от основной заработной
платы с премией), %
10
Режим работы, смен
2
Годовой эффективный фонд времени одного рабочего, час
1800
Годовой эффективный фонд времени работы оборудования при
двухсменном режиме работы, час
3840
Норматив отчислений на социальные нужды, %
30
Норматив отчислений на страхование от несчастных случаев на
производстве и профзаболеваний, %
1
Таблица 13 – Квалификация и часовые тарифные ставки рабочих
Специальность
Разряд
Часовая
тарифная ставка, руб./ч
Форма
оплаты труда
Оператор обрабатывающего центра и роботизированного комплекса
6
100
Сдельная
Фрезеровщик
5
90
Сдельная
Токарь
4
80
Сдельная
Наладчик
70
Повременная
1. Расчет технологической себестоимости по экономическим элементам
затрат выполняется для текущего и будущего года, результаты расчетов
представлены в таблице 14.
2. Сумма возвратных отходов рассчитывается по формуле:
где НРmi – норма расхода металла на деталь i-го наименования, кг;
МДi – масса готовой детали i-го наименования, кг;
Ni – годовой объем
производства i-й детали, шт.;
Цотх – цена отходов, руб.
Таблица 14 – Технологическая себестоимость продукции цеха по
экономическим элементам затрат
Экономические
элементы затрат
Сумма
затрат, тыс.руб.
Изменение
показателя
Текущий
год
Будущий
год
Абсол.
(+/-)
Относит.
(%)
Материальные затраты – всего, в том числе:
380398,8
300656,9
-79741,9
79
- основные материалы (за вычетом возвратных отходов)
342438,8
290976,28
-51462,52
84,97
- вспомогательные материалы
4600
4600
0
0
- запасные части
2500
2920,67
+420,67
116,83
- спецодежда
860
950,3
+45,3
110,5
- электроэнергия
1010,88
1209,6
+198,72
119,66
Затраты на оплату труда производственных рабочих – всего, в том
числе:
12202,7
12695,2
+492,5
104
- основных рабочих
9669,8
10103,38
+433,58
104,5
- вспомогательных рабочих
2532,9
2591,82
+58,92
102,33
Отчисления на социальные нужды
3660,8
3808,56
+147,76
104
Амортизация основных производственных фондов
2215,75
2264,73
+48,98
102,2
Затраты на ремонт и модернизацию предприятия
1283,5
1499,5
+216
116,83
ИТОГО:
399761,6
320925
-78836,7
80,3
Затраты на электроэнергию рассчитывается по формуле:
где Зээi – затраты на электроэнергию по каждому i-му станку, руб.;
Мi – мощность электродвигателя станка, кВтч;
Ni – количество
установленных станков I-го вида;
Fэф – годовой эффективный фонд времени работы оборудования, ч.;
Цээ – цена 1 кВтч электроэнергии, руб.
3. Расчет численности рабочих производим по следующей формуле:
где Кобъект – общее количество станков в цехе;
Нобсл – норма обслуживания;
Ксм – количество смен;
Кперев – коэффициент перевода явочной численности в
списочную, равен 1,12.
Таблица 15 – Расчет численности рабочих в цехе в текущем году
До
01.04
01.04-01.07
С
01.07
Количество станков 13
15
Численность основных рабочих
31
29
34
Численность вспомогательных рабочих
11
10
11
Эффективный фонд времени одного рабочего, час
450
450
900
Заработная плата основных рабочих, тыс.руб.
1280,16
1189,44
2701,44
Заработная плата вспомогательных рабочих, тыс.руб.
346,5
315
693
2.4. Расчет себестоимости продукции по статьям калькуляции
Общепроизводственные (цеховые) расходы – 200% от основной
заработной платы основных производственных рабочих.
Общехозяйственные расходы – 150% от основной заработной платы
основных производственных рабочих.
Внепроизводственные (коммерческие) расходы – 2% от
производственной себестоимости.
Рентабельность продукции – 30%.
Таблица 16 – Калькуляция себестоимости единицы продукции
Калькуляционные
статьи расходов
Текущий
год, тыс.руб.
Будущий
год, тыс.руб.
на
год
на
единицу
на
год
на
единицу
1. Материалы (за вычетом возвратных отходов
380398,8
231,95
300656,9
169,77
2. Заработная плата основных производственных рабочих
9669,8
5,89
10103,38
5,7
Продолжение таблицы 16
Калькуляционные
статьи расходов
Текущий
год, тыс.руб.
Будущий
год, тыс.руб.
на
год
на
единицу
на
год
на
единицу
- в том числе основная основная заработная плата основных
производственных рабочих
5171
3,15
5402,88
3,05
3. Отчисления на социальные нужды
2900,94
1,77
1620,86
0,9
4. Расходы на содержание и эксплуатацию оборудования
11302,9
6,89
11263,87
6,36
5. Общепроизводственные (цеховые) расходы
10342
6,3
10805,76
6,1
Цеховая себестоимость
419785,44
255,97
339853,65
191,9
6. Общехозяйственные расходы
7756,5
4,7
8104,32
4,58
Производственная себестоимость
427541,94
260,67
347957,97
196,48
7. Внепроизводственные расходы
8262,23
5,04
6699,57
3,78
Полная себестоимость
435804,17
265,71
354657,54
200,26
Прибыль от реализации
130741,25
79,713
106397,26
60,078
Цена
345,42
260,34
Объем товарной продукции
566545,42
461054,8
Таблица 17 – Расходы на содержание и эксплуатацию оборудования
тыс.руб.)
Наименование
расходов
Текущий
год
Будущий
год
1. Амортизация
3215,75
2264,73
2. Затраты на ремонт оборудования
1283,5
1499,5
3. Заработная плата вспомогательных рабочих
2532,9
2591,82
4. Отчисления на социальные нужды
759,87
777,55
5. Расходы на запасные части
2500
2920,67
6. Затраты на электричество
1010,88
1209,6
ИТОГО:
11302,9
11263,87
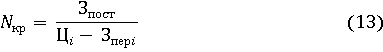
Определим точку безубыточности в натуральном выражении по формуле:
где Nкк – минимальный объем
производства и реализации продукции, т;
Зпост – постоянные затраты на весь объем реализации,
тыс.руб.;
Цi – цена изделия, руб./т;
Зперi – переменные затраты на единицу изделия, тыс.руб./т.
За текущий год:
За будущий год:
Запас прочности находим по формуле:
Запас прочности в текущем году составит:
В будущем году:
2.5. Экономическая эффективность производства
В качестве дополнительных данных берем таблицу 18.
Таблица 18 – Дополнительные данные к расчету показателей
эффективности
Показатель
Значение
показателя
текущий
год
будущий
год
Удельный вес активной части в общей стоимости основных фондов, %
60
65
Удельный вес рабочих в общей части численности персонала, %
68
74
Удельный вес нормируемых оборотных средств в общей стоимости
оборотного капитала, %
75
79
Налог на прибыль, %
20
20
Для расчета показателей составим таблицу 19.
Таблица 19 – Техникоэкономические показатели производства
Наименование
показателя
Единица
измерения
Значение
показателя
Изменение
показателя
Текущий
год
Будущий
год
Абсолютное
(+/-)
Относительное
(%)
1. Годовой выпуск продукции
тыс.т
1640
1771
+131
107,99
2. Цена за единицу продукции
тыс.руб./т
345,42
260,34
-85,08
75,37
3. Объем товарной продукции
тыс.руб.
566545,42
461054,8
-105490,62
81,38
4. Количество станков на начало года
шт.
14
15
+1
107
5. Среднегодовая стоимость оборудования
тыс.руб.
25670,5
29990
+4319,5
116,83
6. Среднегодовая стоимость основных фондов
тыс.руб.
42784,2
46138,46
+3354,26
107,84
7. Среднесписочная численность рабочих
человек
42
45
+3
107
8. Среднесписочная численность персонала
человек
62
61
-1
98,4
9. Стоимость нормируемого оборотного капитала
тыс.руб.
363307,6
392142,2
+28834,6
107,94
10. Средняя стоимость оборотных средств
тыс.руб.
484410,13
496382,53
+11972,4
102,5
11. Капитальные затраты
тыс.руб.
1056
0
-1056
0
12. Себестоимость продукции
тыс.руб.
435804,17
354657,54
-81146,63
81,38
13. Прибыль от реализации
тыс.руб.
130741,25
106397,26
-24343,99
81,38
14. Налог на прибыль
тыс.руб.
26148,25
21279,45
-4868,8
81,38
15. Чистая прибыль
тыс.руб.
104593
85117,8
-19475,2
81,38
Результаты расчета эффективности деятельности предприятия внесем в
таблицу 20.
Таблица 20 – Показатели эффективности деятельности предприятия
Наименование
показателя
Единица
измерения
Значение
показателя
Изменение
показателя
Текущий
год
Будущий
год
Абсолютное
(+/-)
Относительное
(%)
1. Рентабельность производства
%
24,8
19,6
-5,2
Х
2. Рентабельность продукции
%
30
30
0
Х
3. Производительность труда
тыс.руб./
чел.
13489,2
10245,66
-3243,54
75,95
4. Среднегодовая выработка продукции на одного рабочего
тыс.руб./
чел.
10376,3
7881,3
-2495
75,95
5. Фондоотдача
руб.
13,24
9,99
-3,25
75,45
6. Фондоемкость
руб.
0,07
0,1
+0,03
142,86
7. Материалоемкость
%
67,14
65,2
-1,94
97,11
8. Энергоемкость продукции
%
0,18
0,26
+0,08
144,44
9. Коэффициент оборачиваемости
1,2
0,9
-0,3
0,75
10. Продолжительность оборота
дни
300
400
+100
1,33
2.6. Выводы и предложения по повышению эффективности
деятельности
предприятия
Годовой выпуск продукции увеличился на 8%, что говорит о
расширении производства.
Цена за единицу продукции снизилась на 24,63%, что может позволить
предприятию конкурировать на рынке аналоговой продукции. Эти изменения
сказались и на объеме товарной продукции, что снизило его на 18,62%.
Была проведена модернизация, в последствие которой был демонтирован
1 старый станок и введены 2 новых станка, тем самым изменив стоимость
оборудования на 16,83%. А также увеличилась сресписочная численность
производственных рабочих на 3 человека.
Стоимость оборотных средств также увеличилась на 2,5%.
Себестоимость продукции снизилась на 18,62%, что говорит о
снижении уровня затрат и позволяет снизить цену товара. Прибыль от реализации
также снизилась в результате снижения себестоимости на 18,62%.
Рентабельность производства снизилась 20,97%, и если тенденция
сохранится, то это будет критично. Рентабельность продукции сохраняется на
уровне 30%, как и было заложено изначально.
Коэффициент оборачиваемости снизился на 25%, что привело к
увеличению продолжительности оборота на 100 дней.
В целом предприятие работает стабильно, но есть некоторые моменты,
которые в будущем могут сказаться отрицательно на деятельность предприятия. [2]
Ким – коэффициент использования металла
[3]
Рассчитывается как отношение массы изделия к значению Ким
[4]
Рассчитывается как произведение нормы расхода материала на годовую программу
[5]
Рассчитывается как сумма годовой программы в текущем периоде и 8% от нее