Курсовая работа (т): ЭКОНОМИЧЕСКИЕ АСПЕКТЫ ДЕЯТЕЛЬНОСТИ ПРОМЫШЛЕННОГО ПРЕДПРИЯТИЯ
ЭКОНОМИЧЕСКИЕ АСПЕКТЫ ДЕЯТЕЛЬНОСТИ ПРОМЫШЛЕННОГО ПРЕДПРИЯТИЯ
РЯЗАНСКИЙ ГОСУДАРСТВЕННЫЙ РАДИОТЕХНИЧЕСКИЙ
УНИВЕРСИТЕТ
КАФЕДРА ГОСУДАРСТВЕННОГО, МУНИЦИПАЛЬНОГО И
КОРПОРАТИВНОГО УПРАВЛЕНИЯ
КУРСОВАЯ РАБОТА
по дисциплине
«ЭКОНОМИКА ПРЕДПРИЯТИЯ»
на тему:
«ЭКОНОМИЧЕСКИЕ АСПЕКТЫ ДЕЯТЕЛЬНОСТИ
ПРОМЫШЛЕННОГО ПРЕДПРИЯТИЯ»
(ВАРИАНТ 2)
Выполнил:
студент группы 6072
Архипов Д.О.
Проверил:
Ст.преп.каф.ГМКУ
Кутузова И.В.
Рязань, 2017
Содержание
1. Тарифная система оплаты труда................................................................ 3
Введение............................................................................................................... 3
1.1. Сущность и основные элементы тарифной системы оплаты труда............. 5
1.2. Область применения тарифной системы оплаты труда.............................. 12
1.3. Тенденция развития тарифной системы оплаты труда............................... 15
Заключение......................................................................................................... 21
Список литературы............................................................................................ 23
2. Расчетная часть курсовой работы (вариант № 2).................................. 25
2.1. Основные производственные фонды......................................................... 25
2.2. Оборотные средства.................................................................................... 30
2.3. Расчет себестоимости продукции по элементам затрат............................. 35
2.4. Расчет себестоимости продукции по статьям калькуляции....................... 38
2.5. Экономическая эффективность производства........................................... 40
2.6. Выводы и предложения по повышению эффективности деятельности
предприятия....................................................................................................... 42
Приложение........................................................................................................ 44
1. Тарифная система оплаты труда
Введение
Труд является источником производимой продукции, предоставляемых услуг, выполняемых работ. Сам по себе, труд также является товаром, продаваемым на рынке труда. Таким образом, продается на рынке труда процесс соединения энергии людей (ихумений, способностейи вещества природы (в т.ч.и духовного происхождения)), а стоимостная оценка труда выступает в этом случае в виде денежного эквивалента, т.е.в виде заработной платы.
Заработная плата (оплата труда) является частью фонда индивидуального потребления населения. Распределяется она между наемными работниками, которые участвуют в управлении и общественно полезном труде, по качеству и количеству их труда.
Тарифная жесистема представляет собой систему взаимосвязанных показателей и характеристик, служащих основанием для дифференциации заработной платы рабочих в соответствии со сложностью работы и их квалификацией. С помощью тарифной системы государство планомерно регулирует в масштабе страны заработную плату, проводит определенную политику, которая отвечает задачам каждого этапа развития народного хозяйства.
В настоящее время с развитием рыночной экономике возникает все больше новых должностей, что подразумевает актуализацию тарифно-квалификационного справочника, который действует в настоящее время. Кроме того, работодатели не всегда правильно используют тарифную систему при разработки штатного расписания своего предприятия.
На основании выше изложенного, цель настоящей курсовой работы – подробно рассмотреть нюансы тарифной системы оплаты труда.
Объектом в курсовой работе выступает система тарификации труда, предметом – механизм и условия тарификации труда.
Для достижения поставленной цели в курсовой работе решаются следующие задачи:
- рассмотреть понятие и сущность тарифной системы оплаты труда;
- определить основные элементы тарифной системы оплаты труда;
- изучить область применения тарифной системы оплаты труда;
- проанализировать тенденцию развития тарифной системы
Теоретической базой послужили работы таких авторов как Н.А.
Агешкина, Е.Ю. Алексейчева, О.В. Баскакова, А.Н. Беляев, Н.А. Васильева, А.П.
Гарнов, Б.М. Генкин, Н.А. Горелов, А.Г. Ивасенко и других.
1.1. Сущность и основные элементы тарифной системы оплаты труда
В основе построения тарифной системы оплаты труда лежит принцип «одинаковой платы за одинаковый труд», т.е. всесторонней дифференциации заработной платы в зависимости от установленных факторов (квалификации работника, сложности выполняемой работы, условий труда, природно-климатических условий, интенсивности труда, характера труда и др.) [6, с.71]. В системах оплаты труда, входящих в данную группу, заработок работника, как правило, состоит из двух частей – постоянной (тарифной) и переменной (надтарифной).
Наглядно тарифную систему можно представить на рисунке 1.
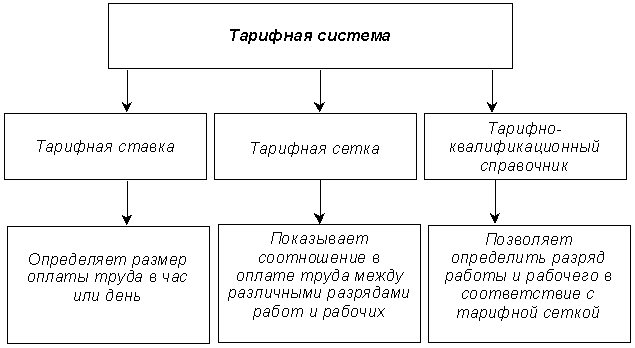
Рисунок
1 – Тарифная система
Тарифную часть образует плата за фактически выполненную работу, определяемая в зависимости от применяемых в организации форм и систем оплаты труда и установленных тарифных ставок для рабочих и должностных окладов для служащих. Тарифные ставки и должностные оклады, в свою очередь, определяются на основе нормативно-правовых актов, предусмотренных для целей тарификации и дифференциации труда: тарифно-квалификационных справочников, тарифных сеток и тарифных ставок[17, с.102-103].
В основе определения тарифной части заработной платы лежит тарифная сетка, представляющая собой совокупность тарифных разрядов и соответствующих им тарифных коэффициентов. Тарифный разряд характеризует сложность труда и уровень квалификации работника; тарифный коэффициент отражает степень повышения оплаты по мере роста квалификации. Количество тарифных разрядов и размеры тарифных коэффициентов должны определяться организацией самостоятельно с учетом числа квалификационных групп, численности занятых, специфики деятельности.
С 2002 года постановлением Правительства РФ от 31.10.2002 № 787 был введен в действие Единый тарифно-квалификационный справочник работ и профессий рабочих (ЕТКС), который предусматривает единую шкалу тарификации оплаты труда – Единую тарифную сетку (ЕТС) и Единыйквалификационныйсправочникдолжностейруководителей,специалистов и служащих (ЕКСД). За период применения ЕТС кардинально менялась более десяти раз. В настоящий момент времени действует 18-ти разрядная тарифная сетка. Данный вариант тарифной сетки является, по мнению российских ученых и практикующих экономистов, одним из наименее удачных т.к. отличается завышенным количеством разрядов, чрезмерно большим диапазоном и регрессивно изменяющимися межразряднымисоотношениями, что не соответствует сложившейся практике организации оплаты труда в развитых странах и не учитывает рекомендации Международной организации труда (МОТ). Кроме того, применение ЕТС в крупных организациях, не позволяет адекватно дифференцировать оплату труда многочисленных работников в зависимости от качества, содержания и сложности выполняемых ими работ, что собственно и является основным назначением тарифной системы[2, с.117-118].
И хотя в настоящее время применение ЕТС обязательно только для бюджетных организаций, а все другие субъекты хозяйствования могут разработать свою собственную сетку, подавляющее большинство крупных предприятий (в том числе и национальные операторы связи), по-прежнему, используют ЕТС.
Процедура отнесения видов труда к тому или иному тарифному разряду (тарификация) осуществляется с использованием второго элемента тарифной системы – тарифно-квалификационных справочников. В основе дифференциации труда лежит сложность организации и протекания производственного процесса, а также основные трудовые характеристики работника – уровень образования, стаж работы, производственная степень квалификации. Для обеспечения единообразного, точного и четкого категорирования труда Министерством труда и социальной защиты России к настоящему времени разработаны несколько выпусков ЕТКС иЕКСД, охватывающие широкий спектр профессий рабочих и должностей служащих. Содержание и состав данных документов постоянно корректируются, однако они, по-прежнему, содержат ряд неактуальных должностных обязанностей, не включают ряд современных профессий, не учитывают присущие рыночной экономике факторы тарификации труда. Тем не менее, процедура тарификации с использованием ЕТКС и ЕКСД методически проста, что делает тарифно-квалификационные справочники универсальным инструментом для определения работодателем компетенции и, соответственно, уровня оплаты труда работника.
Третий элемент, определяющий размер заработной платы в конкретной организации – тарифные ставки. Их экономическая сущность состоит в определении рыночной цены рабочей силы в единицу затраченного времени. Базой для определения тарифной ставки работнику конкретного разряда, является тарифная ставка (ставки) 1-го разряда, установленная организацией исходя из собственных экономических возможностей. Известно, что для обеспечения воспроизводственной функции заработной платы необходимо чтобы минимальная тарифная ставка была не ниже бюджета прожиточного минимума. К сожалению, в России данное условие не на макро-, не на микроуровнях не выполняется.
Тарифные коэффициенты и тарифные ставки представлены в таблицах 1 и 2.
Таблица 1 – Тарифные коэффициенты ЕТС по оплате труда работников организаций бюджетной сферы
|
Разряды оплаты труда |
1 |
2 |
3 |
4 |
5 |
6 |
7 |
8 |
9 |
|
Тарифные коэффициенты |
1 |
1,11 |
1,23 |
1,36 |
1,51 |
1,67 |
1,84 |
2,02 |
2,22 |
|
Разряды оплаты труда |
10 |
11 |
12 |
13 |
14 |
15 |
16 |
17 |
18 |
|
Тарифные коэффициенты |
2,44 |
2,68 |
2,89 |
3,12 |
3,36 |
3,62 |
3,9 |
4,2 |
4,5 |
Таблица 2 – Тарифные ставки (оклады)[1] ЕТС по оплате труда работников организаций бюджетной сферы
|
Разряды оплаты труда |
1 |
2 |
3 |
4 |
5 |
6 |
7 |
8 |
9 |
|
Тарифные ставки |
450 |
500 |
555 |
610 |
680 |
750 |
830 |
910 |
1000 |
|
Разряды оплаты труда |
10 |
11 |
12 |
13 |
14 |
15 |
16 |
17 |
18 |
|
Тарифные ставки |
1100 |
1205 |
1300 |
1405 |
1510 |
1630 |
1755 |
1890 |
2025 |
Низкие тарифные ставки и, соответственно, низкие тарифные заработные платы в организациях республики успешно дополняются выплатами, образующими надтарифную (переменную) часть заработной платы. В их состав включаются многочисленные надбавки, доплаты, премии, которые условно, в зависимости от назначения, можно разделить на выплаты компенсационного, стимулирующего и поощрительного характера[11, с.209].
Компенсационные выплаты имеют целью возместить работнику дополнительные усилия, прикладываемые им для выполнения своей трудовой функции в определенных условиях (на работах с вредными условиями труда, в ночное время, в выходные и праздничные дни) и при осуществлении дополнительных функций (руководство бригадой, совмещение профессий). Минимальный состав и размер компенсационных выплат определен трудовым законодательством и конкретизируется в локальных актах организации.
Основным назначением стимулирующих выплат является мотивация работников к улучшению качества своего труда через повышение своей квалификации, приобретение новых знаний и навыков, долговременного исполнения трудовых обязанностей в определенной сфере. В условиях низких тарифов оплаты труда стимулирующие выплаты являются для многих организаций практически единственным инструментом, обеспечивающим размер заработной платы, соответствующий среднереспубликанскому уровню. С этой целью состав надбавок стимулирующего характера, установленных конкретной организацией довольно разнообразен и включает такие универсальные выплаты как за продолжительный стаж работы, сложность и напряженность труда, так и выплаты, учитывающие специфику деятельности организации (например, за классность, за знание и применение в работе иностранных языков, за творческие достижения). В отдельных крупных организациях количество применяемых надбавок превышает 50, а среднее количество надбавок, установленных одному работнику, достигает 6-8.
Поощрительные выплаты или премии направлены на вознаграждение работников за достижение ими установленных показателей и условий премирования в целях поощрения достигнутых успехов в работе и стимулирования дальнейшего их роста. Премиальные выплаты, в отличие от компенсационных и стимулирующих, носящих персонифицированный характер, устанавливаются всем или большинству работников организации. Каждая организация разрабатывает Положение о премировании, являющееся частью Коллективного договора, где четко определяются показатели и размеры премиальных выплат[11, с.211-212].
Размер компенсационных, стимулирующих и поощрительных выплат чаще всего определяется в процентах от тарифной части заработной платы. Однако предприятие может устанавливать их и в абсолютной сумме, т.к. в равном размере для всех работников или дифференцировано некоторым из них.
Соотношение между переменной и постоянной частью заработной платы существенно разнится по видам экономической деятельности. Доля основной части колеблется в переделах – 20-80% (рисунок 2).
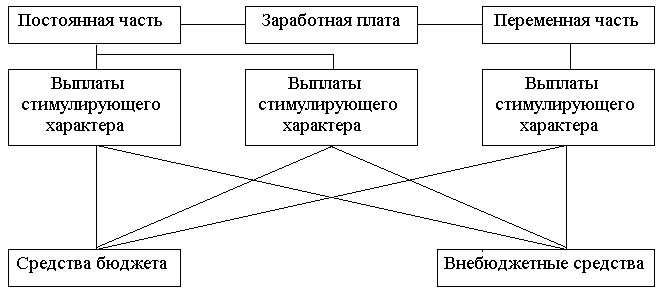
Рисунок
2 – Структура заработной платы
Очевидно, что тарифные системы оплаты труда имеют довольно много изъянов. С учетом вышесказанного, можно сформулировать их основные недостатки:
- низкий уровень ставки первого разряда, не достигающий величины прожиточного минимума, что снижает конкурентные преимущества организаций на рынке труда и не обеспечивает воспроизводственную функцию заработной платы;
- уравнительный характер оплаты труда, что не способствует стимулированию раскрытия и полного использования творческих способностей работника, его заинтересованности в общих результатах работы коллектива;
- большая разница в оплате труда однородных специалистов на различных предприятиях, в бюджетной сфере и реальном секторе экономики, что делает труд на отдельных предприятиях и учреждениях мало привлекательным;
- большой диапазон тарифной сетки при малой дифференциацией между разрядами, что придает тарифным системам оплаты труда в целом уравнительный характер;
- отсутствие индивидуальных стимулов для сотрудников, которые достигнув определенного уровня оплаты труда, не стремятся улучшать свою производительность;
- отсутствие возможности повышения тарифных ставок для одних категорий работников, т.к. это приводит к неоправданному повышению их для других или, наоборот, сдерживается неизбежным автоматическим ростом фонда оплаты труда предприятия;
- многочисленные компенсационные, стимулирующие и поощрительные выплаты не упорядочены, что усложняет формирование условий оплаты работников на уровне локальных нормативных актов;
- низкая доля постоянной части заработной платы оказывает негативное влияние на сохранение и привлечение в организации республики работников необходимой квалификации, что отрицательно сказывается на качестве производимой продукции (работ, услуг).
Вместе с тем, системы оплаты труда, базирующиеся на тарифной системе, имеют и ряд существенных преимуществ:
- прозрачность и доступность начисления заработной платы;
- универсальность, т.е. возможность применения практически на любых предприятиях для всех категорий работников;
- упрощение централизованного контроля в рамках очень больших организаций;
- обеспечение необходимой дифференциации оплаты труда в соответствии с его сложностью.
Таким образом, тарифная система оплаты труда на протяжении
практически целого столетия выступала одной из основных форм организации оплаты
труда на российских предприятиях. За период ее применения в истории России
государственным органам удалось выстроить, в целом, универсальную
трехэлементную модель, отвечающую экономическим реалиям переходной экономики и
обеспечивающую плановую редукцию труда. Однако в условиях рыночных отношений ее
содержание и назначение постепенно перестает соответствовать задачам ускоренного
экономического развития. Переход же на современные системы оплаты труда,
активно популяризируемые в настоящее время, довольно затруднителен для крупных
организационных структур, которые широко представлены практически во всех видах
экономической деятельности республики. Именно для таких предприятий наиболее
целесообразным является создание собственных тарифных систем, базирующиеся на
модернизированных с учетом зарубежного опыта классических составляющих тарифной
системы, и позволяющих, во-первых, увязать оплату труда с индивидуальными
результатами труда работника и предприятия, во-вторых, повысить рыночную
стоимость рабочей силы, в-третьих, увеличить эффективность использования
главного фактора современного производства – рабочей силы. А все это, в свою
очередь, будет способствовать росту качества выпускаемой продукции (работ,
услуг), повышению конкурентоспособности отечественных организаций и всей российской
экономики.