Курсовая работа (т): Эффект операционного (производственного) рычага
Следует отметить, что в конкретных ситуациях проявление механизма производственного левериджа имеет ряд особенностей, которые необходимо учитывать в процессе его использования. Эти особенности состоят в следующем:
. Положительное воздействие производственного рычаг начинает проявляться лишь после того, как предприятие преодолело точку безубыточной своей деятельности.
Для того, чтобы положительный эффект производственного рычаг начал проявляться, предприятие в начале должно получить достаточной размер маржинального дохода, чтобы покрыть свои постоянные затраты. Это связано с тем, что предприятие обязано возмещать свои постоянные затраты независимо от конкретного объема продаж, поэтому, чем выше сумма постоянных затрат, тем позже, при прочих равных условиях, оно достигнет точки безубыточности своей деятельности. В связи с этим, пока предприятие не обеспечило безубыточность своей деятельности, высокий уровень постоянных затрат будет являться дополнительным "грузом" на пути к достижению точки безубыточности.
. По мере дальнейшего увеличения объема продаж и удаления от точки безубыточности эффект производственного рычага начинает снижаться. Каждый последующий процент прироста объема продаж будет приводить к все большему темпу прироста суммы прибыли.
3. Механизм производственного левериджа имеет и обратную направленность - при любом снижении объема продаж в еще большей степени будет уменьшаться размер прибыли предприятия.
. Между производственным левериджем и прибылью предприятия существует обратная зависимость. Чем выше прибыль предприятия, тем ниже эффект производственного левериджа и наоборот. Это позволяет сделать вывод о том, что производственный леверидж является инструментом, уравнивающим соотношение уровня доходности и уровня риска в процессе осуществления производственной деятельности.
. Эффект производственного левериджа проявляется только в коротком периоде. Это определяется тем, что постоянные затраты предприятия остаются неизменными лишь на протяжении короткого отрезка времени. Как только в процессе увеличения объема продаж происходит очередной скачок суммы постоянных затрат, предприятию необходимо преодолевать новую точку безубыточности или приспосабливать к ней свою производственную деятельность. Иными словами, после такого скачка эффект производственного левериджа проявляется в новых условиях хозяйствования по-новому.
Понимание механизма проявления производственного левериджа позволяет целенаправленно управлять соотношением постоянных и переменных затрат в целях повышения эффективности производственно-хозяйственной деятельности при различных тенденциях конъюнктуры товарного рынка и стадии жизненного цикла предприятия.
Однако, несмотря на эти объективные ограничители, на каждом предприятии имеется достаточно возможностей снижения, при необходимости, суммы и удельного веса постоянных затрат. К числу таких резервов можно отнести: существенное сокращение накладных расходов (расходов по управлению) при неблагоприятной конъюнктуре товарного рынка; продажу части неиспользуемого оборудования и нематериальных активов с целью снижения потока амортизационных отчислений; широкое использование краткосрочных форм лизинга машин и оборудования вместо их приобретения в собственность; сокращение объема ряда потребляемых коммунальных услуг и другие.
При управлении переменными затратами основным ориентиром должно быть обеспечение постоянной их экономии, так как между суммой этих затрат и объемом производства и продаж существует прямая зависимость. Обеспечение этой экономии до преодоления предприятием точки безубыточности ведет к росту маржинального дохода, что позволяет быстрей преодолеть эту точку. После преодоления точки безубыточности сумма экономии переменных затрат будет обеспечивать прямой прирост прибыли предприятия. К числу основных резервов экономии переменных затрат можно отнести: снижение численности работников основного и вспомогательных производств за счет обеспечения роста производительности их труда; сокращение размеров запасов сырья, материалов и готовой продукции в периоды неблагоприятной конъюнктуры товарного рынка; обеспечение выгодных для предприятия условий поставки сырья и материалов и другие.
В конце первой главы можно сделать вывод: эффект производственного рычага заключается в том, что любое изменение выручки от реализации всегда порождает более сильное изменение прибыли.
Для расчета эффекта или силы воздействия рычага используется целый ряд показателей. При этом требуется разделение издержек на переменные и постоянные с помощью промежуточного результата. Эту величину принято называть валовой маржой, суммой покрытия, вкладом.
В эти показатели входят:
валовая маржа = прибыль от реализации + постоянные затраты;
вклад (сумма покрытия) = выручка от реализации - переменные затраты;
эффект рычага = (выручка от реализации - переменные затраты)
/ прибыль от реализации [10, с.133].
Если трактовать эффект воздействия производственного рычага как изменение валовой маржи, то ее расчет позволит ответить на вопрос насколько изменяется прибыль от увеличения объема (производства, сбыта) продукции.
Однако при каждом росте выручки от реализации сила рычага меняется, а прибыль растет.
Размер финансовой прочности показывает, что у предприятия есть запас финансовой устойчивости, а значит, и прибыль. Но чем ниже разница между выручкой и порогом рентабельности, тем больше риск получить убытки. Итак:
сила воздействия производственного рычага зависит от относительной величины постоянных затрат;
сила воздействия производственного рычага прямо связана с ростом объема реализации;
сила воздействия производственного рычага тем выше, чем предприятие ближе к порогу рентабельности;
сила воздействия производственного рычага зависит от уровня фондоемкости;
сила воздействия производственного рычага тем сильнее, чем меньше прибыль и больше постоянные расходы.
Таким образом, планирование прибыли строится на основе эффекта операционного (производственного) рычага т.е. того запаса финансовой прочности, при котором предприятие может позволить себе снизить объем реализации, не приводя к убыточности.
Эффект производственного рычага состоит в том, что любое изменение выручки от реализации приводит к еще более сильному изменению прибыли. Действие данного эффекта связано с непропорциональным воздействием условно-постоянных и условно-переменных затрат на финансовый результат при изменении объема производства и реализации. Чем выше доля условно-постоянных расходов в себестоимости продукции, тем сильнее воздействие операционного рычага. И наоборот, при росте объема продаж доля условно-постоянных расходов в себестоимости падает, и воздействие операционного рычага уменьшается.
Эффект операционного рычага рассчитывается как отношение маржинальной прибыли к прибыли.
Любое изменение выручки влечет за собой изменение прибыли в пропорциях. При снижении выручки от реализации сила операционного рычага возрастает, что влечет за собой серьезное снижение прибыли.
Если доля постоянных расходов велика, говорят, что компания
имеет высокий уровень производственного левериджа. Для такой компании иногда
даже незначительное изменение объемов производства может привести к
существенному изменению прибыли, поскольку постоянные расходы компания
вынуждена нести в любом случае, производится продукция или нет. Изменчивость
прибыли до вычета процентов и налогов, обусловленная изменением операционного
левериджа, количественно выражает производственный риск. Чем выше уровень
производственного левериджа, тем выше производственный риск компании.
Глава 2. Анализ финансово-хозяйственной деятельности магазина ООО "Мастер"
2.1 Общая характеристика магазина "Мастер"
"Мастер" - спортивный магазин для всей семьи! Все для спорта и активного отдыха - от самых простых спорттоваров до технологичного снаряжения последнего поколения.
Миссия "Мастер" - развивать успешный и эффективный бизнес, предлагая клиентам оптимальный ассортимент качественных товаров для спорта и активного отдыха при оптимальном уровне сервиса.
Способствовать оздоровлению населения в странах нашего присутствия, продвигая ценности здорового образа жизни, спорта и активного отдыха, улучшая качество жизни наших клиентов.
Цель "Мастер" - обеспечить покупателей снаряжением и оборудованием отменного качества по доступным ценам.
Сеть магазинов "Мастер" работает с крупнейшими мировыми брендами, а для многих из них являемся единственными представителями на российском рынке. Сеть франчайзинговых магазинов COLUMBIA и СПОРТЛАНДИЯ покрывает всю Россию и поддерживает стремление нести спорт и отдых всем, кто ценит активный образ жизни.
Сеть магазинов "Мастер" - около 200 магазинов в более чем 70 городах России, десятки розничных точек на территории Украины, в Белоруссии и Казахстане.
ООО "Мастер" коммерческая организация, которая занимается продажей одежды для спорта и активного отдыха, спортивного оборудования и инвентаря; она представляет торговую сеть магазинов компании "Мастер". Розничный магазин ООО "Мастер" в Перми находится по адресу ул. Мира, 41/1.
Организационная структура розничного магазина представлена в Приложении А.
Во главе розничного магазина находится директор, которому непосредственно подчиняются администраторы, старший кассир, старший смены службы контроля, мастер сервисной службы, старший кладовщик.
Организационно - правовая форма: общество с ограниченной ответственностью. Общество с ограниченной ответственностью (ООО) - это учрежденное одним или несколькими лицами объединение, уставной капитал которого разделен учредительными документами на доли определенных размеров.
Участники Общества с ограниченной ответственностью не отвечают по его обязательствам и несут риск убытков, связанных с деятельностью общества, в пределах стоимости внесенных ими вкладов.
ООО "Мастер" предлагает возможность заказа и приобретения товаров в режиме "онлайн". Сотрудничество с надёжными и недорогими службами доставки позволяет в кратчайшие сроки доставить товар практически в любую точку России или стран ближнего зарубежья. А доступность всего ассортимента классического "оффлайн" магазина позволяет говорить о наверняка самом большом предложении спортивных товаров в Интернет-торговле.
Разработка стратегии управления компанией "Мастер" осуществляется директором. Первоначально анализируется внешняя среда - рынок местный, региональный и федеральный. Анализ федерального рынка позволяет сформировать представление о возможностях дальнейшего развития отрасли и о новых направлениях. Ввиду того, что рынок дополнительного сырья довольно быстро и активно развивается, руководство компании пересматривает стратегию развития компании каждый год, корректируя ее и определяя для себя новые направления развития компании. Однако в последние полтора года, в компании нет четко разработанной стратегии. За это время, можно сказать, что осуществляется управление функционированием компании, а не управление её развитием.
При разработке и составлении планов развития компании, рассматриваются следующие вопросы:
- оценка основных ресурсов компании, рациональность их использования;
- поиск и оценка потребителей услуг;
- корректировка планов продаж;
Оперативное управление базируется на создании и поддержании высокой мобильности, управляемости и реактивности управляемых процессов и объектов на предприятии, немедленном вмешательстве менеджера в ход работы предприятия и мгновенной реакции.
Учитывая ситуацию на рынке спортивных товаров, руководством был разработан план развития компании на период с 2011 по 2015 год. Были выделены основные направления развития:
- продажа спорттоваров остается основным видом деятельности компании;
- введение в компании нового перечня услуг, таких как технологическая поддержка, выезд специалиста на предприятие для внедрения определенного перечня товаров, должны повысить интерес клиентов к компании "Мастер".
В качестве основных технико-экономических показателей
деятельности предприятия принято выделять следующие: объемы произведенной и
реализованной продукции; численность работников предприятия; себестоимость;
прибыль; рентабельность; показатели наличия, состояния и эффективности
использования основных видов ресурсов предприятия. Все данные приведены в
таблице 1.
Таблица 1. Основные технико-экономические показатели
деятельности ООО "Мастер" за период 2009-2011 гг.
Наименование
показателей
Единица
измерения
Значения по
годам
2009 г.
2010 г.
2011 г.
1
2
3
4
5
1. Объем
реализованной продукции в текущих ценах
тыс. руб.
107231
105899
108152
2. То же в
сопоставимых ценах к 2011 году
тыс. руб.
119777
114900
108152
3. Базисные
темпы роста объемов реализованной продукции в сопоставимых ценах
%
100
98,75
90,3
4. Численность
работников всего
чел.
54
57
58
5. Темпы роста
численности работников всего
%
100
105
101,7
6. Анализ
затрат на сбыт продукции: материальные затраты; расходы на оплату труда;
отчисления на соц. нужды; амортизация; прочие расходы;
тыс. руб.
111770 100014
4288 1460 769 5239
12997 3712 2536
651 764 5334
104679 101225
2648 672 107 27
7. Темпы роста
себестоимости в т. ч. по элементам затрат всего: материальные затраты;
расходы на оплату труда; отчисления на соц. нужды; амортизация; прочие
расходы;
%
100 100 100 100 100 100
11,6 3,7
59,14 44,5 99,3 101,8
805 2726
104,4 103,2 14 0,51
9. Балансовая
прибыль (убыток) в текущих ценах
тыс. руб.
-1943
-283
1643
10. Чистая
прибыль (убыток)
тыс. руб.
-1656
-386
-1271
11. Темпы роста
(спада) балансовой прибыли (убытка)
%
100
14,6
580
12. Темпы роста
(спада) чистой прибыли (убытка)
%
100
23,3
329
13.
Рентабельность (убыточность) продаж %
-1,81
-0,26
-1,52
14.
Среднегодовая выработка 1 работника в сопоставимых ценах
тыс. руб.
/чел.
1263,8
1857,8
1864,7
15. Темпы
изменения выработки
%
100
147
100,3
16. Средняя з/п
1 работника (мес.) в текущих ценах
руб.
3981,5
6269,0
3643,6
17. Средняя з/п
1 работника (мес.) в сопоставимых ценах
руб.
4447,3
6801,9
3643,6
18. Темпы роста
з/п 1 работника (мес.) в сопоставимых ценах
%
100
153
53,6
19.
Среднегодовая стоимость ОФ
тыс. руб.
12193
18272
1070
20. Коэффициент
износа ОФ
-
0,43
0,29
0,03
21. Фондоотдача
руб. /руб.
8,79
5,79
101,08
22.
Фондовооруженность труда
тыс. руб. /чел.
225,8
320,6
18,44
23. Финансовые
показатели: Коэффициент текущей ликвидности; руб. /руб.
1,41
1,22
2,3
-Коэффициент
обеспеченности собственными средствами; руб. / руб.
-0,92
-0,78
-0,09
Коэффициент
соотношения заемных и собственных средств К об соб ср= ЗС / СС
руб. / руб.
12,36
78,76
-
Анализ хозяйственной деятельности предприятия необходимо
начинать с изучения объемов реализации организацией продукции, так как от них,
в значительной мере, зависят остальные показатели деятельности предприятия:
себестоимость, прибыль, рентабельность, а также потребность предприятия в
материально-технических ресурсах, рабочей силе и других показателях.
Данные таблицы 1 показывают, что объем реализации продукции
за 3 года вырос с 107231 тыс. руб. до 108152 тыс. руб.
Согласно данной таблице, можно сделать вывод, что основным
фактором, повлиявшим на рост реализации продукции, явилось увеличение цен на
продукцию.
Большое влияние на результаты хозяйственной деятельности
организации оказывают широкий ассортимент реализуемой продукции.
Рисунок 3. Динамика объема реализованной
продукции ООО "Мастер"
Достаточная обеспеченность предприятия нужными трудовыми
ресурсами, их рациональное использование, высокий уровень производительности
труда имеют большое значение для увеличения объемов продукции и повышения
эффективности производства.
Данные таблицы 1 показывают, что за период с 2009 по 2011 год
в структуре персонала ООО "Мастер" произошли некоторые изменения.
Общая численность работников предприятия за 3 года
увеличилась на 7 % (с 54 человек в 2009 году до 57 человек в 2011 году).
В то же время следует отметить, что в организации низкий
уровень заработной платы, следствием чего является большая текучесть кадров. И
это серьезно влияет на эффективность работы организации.
Причиной снижения заработной платы является сложная
финансовая ситуация, сложившаяся на предприятии: ликвидация части деятельности
по оптовой торговле бытовой химией и продажа лицензий фирме "Мастер".
Финансовое состояние предприятия, его устойчивость во многом
зависят от оптимальности структуры источников капитала (соотношение
собственных, заемных средств) и от оптимальности структуры активов предприятия.
В первую очередь - от соотношения основных, оборотных
средств, а также от уравновешенности отдельных видов активов и пассивов
предприятия. Финансовое состояние предприятия с позиции краткосрочной
перспективы оценивается показателями ликвидности и платежеспособности, в
наиболее общем виде характеризующими, может ли оно своевременно и в полном
объеме произвести расчеты по краткосрочным обязательствам перед контрагентами.
От уровня затрат зависят финансовые результаты деятельности
предприятия, темпы расширения производства, финансовое состояние хозяйствующего
субъекта.
Данные таблицы 2 показывают, что затраты на реализацию
увеличились по сравнению с 2009 годом на 1211 тыс. руб. за счет увеличения
материальных затрат. Также нельзя не заметить, что в 2010 году произошел резкий
спад материальных затрат. Уменьшение амортизации в 2011 г. (на 0,58 %) говорит
об уменьшении износа основных фондов предприятия. Это положительная тенденция
по сравнению с предыдущим годом, где наблюдалась отрицательная тенденция роста
амортизации.
Таблица 2. Динамика затрат на реализацию продукции ООО
"Мастер"
Элементы затрат
2009 г.
2010 г.
2011 г.
Сумма тыс. руб.
Уд. вес, %
Сумма тыс. руб.
Уд. вес, %
Сумма тыс. руб.
Уд. вес, %
1. Материальные
затраты
100014
89,5
3712
28,5
101225
96,7
2. Затраты на
оплату труда
4288
3,8
2536
19,5
2648
2,5
3. Отчисления
на соц. нужды
1460
1,3
651
5
672
0,64
4. Амортизация
769
0,68
764
5,8
107
0,1
5. Прочие
5239
4,68
5334
41
27
0,02
Итого затрат:
111770
100
12997
100
104679
100
Поскольку фирма "Мастер" получала убыток от своей
деятельности в период с 2009 и 2011 года, то важным является выяснить, какие
факторы и в какой мере влияют на получение убытка.
Отрицательное значение балансовой прибыли связано с
увеличением прочих операционных и внереализационных расходов. К прочим
операционным расходам фирмы относятся расходы на аренду помещения под офис,
проценты, уплаченные по кредиту. Внереализационные расходы включают штрафы,
пени за неустойку. Чтобы вывести организацию из такой ситуации следует
разрабатывать мероприятия, направленные на предупреждение и сокращение убытков
и потерь от внереализационных операций, уменьшить расходы, например,
транспортные, управленческие.
Чистая прибыль является одним из важнейших экономических
показателей, характеризующих конечные результаты деятельности организации.
Уменьшение чистой прибыли связано с увеличением отложенных налоговых активов и
обязательств. Повышение прибыли положительно скажется в будущем развитии
организации.
По данным анализа можно сделать вывод, что организации
необходимо увеличивать объем реализации продукции, а также одновременно
проводить мероприятия по снижению себестоимости реализованной продукции. На
рисунке 4 представлена динамика балансового и чистого убытка ООО
"Мастер" за 3 года.
Рисунок 4. Динамика балансового и чистого убытка
ООО "Мастер"
Рентабельность - это относительный
показатель, определяющий уровень доходности бизнеса. Показатели рентабельности
характеризуют эффективность работы предприятия в целом, доходность различных
направлений деятельности. Рентабельность продаж характеризует эффективность
производственной и коммерческой деятельности: сколько прибыли имеет предприятие
с рубля продаж. По данным расчетам видно, что в 2009-2011 гг. наблюдались
отрицательные тенденции в изменении рентабельности. Рассматривая общую
рентабельность продаж нельзя не заметить, что фирме следует увеличить выручку
от реализации продукции и также увеличить балансовую прибыль, при этом
уменьшить коммерческие расходы и себестоимость проданных товаров продукции.
Фирма также следует искать новые рынки сбыта своей продукции, например, рынки
районов нашей республики. На рисунке 5 представлена динамика убыточности продаж
ООО "Мастер".
Рисунок 5. Динамика убыточности продаж ООО
"Мастер"
Важный резерв увеличения прибыли и рост рентабельности
предприятия - это повышение эффективности использования основных фондов.
Показателями использования основных фондов являются показатели фондоотдачи и
фондовооруженности.
Снизилась среднегодовая стоимость основных средств. Это
связано с тем, что фирма стала арендовать основные средства. Уменьшился
коэффициент износа из-за достаточно большой доли новых, используемых основных
средств по активной части.
Показатель фондовооруженность показывает, сколько основных
фондов приходится на 1 человека. В 2009 году увеличилась фондовооруженность по
причине увеличения механизированного труда. Рост уровня фондоотдачи говорит о
более эффективном использовании основных средств организации. В 2011 году
показатели резко изменились. Причинами этого служит несколько факторов: на
балансе организации уменьшились основные фонды организации, фирма не содержит
много основных средств, а арендует их.
На рисунке 6 показана динамика фондоотдачи и
фондовооруженности труда ООО "Мастер".
Рисунок 6. Динамика фондоотдачи и
фондовооруженности труда ООО "Мастер"
Смысл анализа ликвидности с помощью абсолютных показателей -
показателей платежеспособности - проверить, какие источники средств и в каком
объеме используются для покрытия товарных запасов. Таблица 3. Показатели платежеспособности и финансовой
устойчивости ООО "Мастер"
Наименование
показателя
Нормативы
2009 г.
2010 г.
2011 г.
Коэффициент
текущей ликвидности
>=2
1,41
1,22
2,3
Коэффициент
обеспеченности собственными средствами
>=0,1
-0,92
-0,78
-0,09
Коэффициент текущей ликвидности имеет не большое значение
из-за роста кредиторской задолженности фирмы, в основном, перед поставщиками и
банками. Это свидетельствует о том, что текущее положение предприятия
неустойчивое - вполне может возникнуть ситуация, когда оно не будет иметь
достаточно денежных средств для расчета по своим обязательствам.
Величина собственных оборотных средств предприятия зависит от
многих факторов, а ее увеличение обуславливается: относительным снижением
внеоборотных активов, получением долгосрочных кредитов и займов. Кроме того,
чем более интенсивно оборачиваются средства на предприятии, тем в большей
степени оно нуждается в относительно значимой величине собственных оборотных
средств.
Из таблицы видно, что данный коэффициент существенно меньше
норматива, имеет отрицательные значения, что связано с тем, что фирма обладает
небольшим объемом собственных средств и живет за счет чужих средств. Следует
устранить отрицательные значения, повышая стоимость собственных средств фирмы и
снижая стоимость внеоборотных активов фирмы, а именно незавершенное
строительство.
Представим динамику отрицательных тенденций показателей
ликвидности и платежеспособности ООО "Мастер" на рисунке 7:
Рисунок 7. Динамика
отрицательных показателей ликвидности и платежеспособности ООО
"Мастер"
Условные обозначения:
коэффициент текущей ликвидности
коэффициент обеспеченности
собственными средствами
Баланс предприятия является
неудовлетворительным, а само предприятие несостоятельным из-за того, что
фактические значения коэффициента текущей ликвидности и коэффициента
обеспеченности собственными средствами на конец отчетного периода были меньше
нормативов. Это показывает двухмерная параметрическая интерпретация
деятельности организации на рисунке 8.
Рисунок 8. Двухмерная
параметрическая интерпретация деятельности ООО "Мастер"
Показатель общей рентабельности отчетного
периода сократился на 4,17 %, что говорит о снижении балансовой прибыли и,
соответственно, росте затрат на производство реализованной продукции.
Экономическая рентабельность и
фондорентабельность в 2010 и 2011 годах совпали, поскольку в течение этих лет
на предприятии не было убытков. Экономическая рентабельность показывает
эффективность использования всего имущества организации. В отчетном году
эффективность его использования возросла на 2,35 %. Фондорентабельность
показывает эффективность использования основных средств и прочих необоротных
активов.
Показатели рентабельности, отраженные в
таблице 4.
Таблица 4. Показатели, характеризующие прибыльность
(рентабельность) ООО "Мастер"
Наименование
показателя
Формула расчета
Значение
показателя, %
Отклонение
2010 г.
2011 г.
1. Общая
рентабельность отчетного периода
Балансовая
прибыль Выручка от реализации
12.79
8.62
-4.17
2.
Экономическая рентабельность
Балансовая
прибыль Валюта баланса - Оборотные активы
6.24
8.59
+2.35
3.
Фондо-рентабельность
Балансовая
Прибыль Внеоборотные Активы
6.24
8.59
+2.35
4.
Рентабельность Основной деятельности
Балансовая
прибыль Затраты на производство реализованной продукции
14.99
11.49
-3.50
5. Период
окупаемости собственного капитала
Собственный
капитал Балансовая Прибыль
14.33
12.47
-1.86
6. Показатель
чистого дохода
Сумма
амортизации + + чистая прибыль Чистая выручка от реализации
0.14
0.24
+0.10
6.1 Доля
чистого дохода, полученного за счет амортизации
Амортизация
Сумма амортизации + +Чистая прибыль
30.56
74.20
+43.64
6.2 Доля
чистого дохода, полученная за счет чистой прибыли
Чистая прибыль
Сумма амортизации + +чистая прибыль
69.44
25.80
-43.64
Рентабельность основной деятельности
показывает, сколько балансовой прибыли приходится на 1 рубль затрат. На ООО
"Мастер" в 2011 году этот показатель сократился на 3,50 % и составил
11,19 %. Период окупаемости собственного капитала показывает число лет, в
течение которых полностью окупятся вложения в данную организацию. На ООО
"Мастер" в отчетном периоде этот показатель сократился на 1,86 и
составил 12,47 лет. И, наконец, охарактеризуем последний показатель группы
рентабельности - показатель чистого дохода. Он позволяет оценить возможные
свободные финансовые ресурсы будущих периодов. Также показатель указывает,
сколько копеек чистой прибыли с рубля чистой выручки от реализации продукции и
от прочих доходов получает предприятие. В 2010 году он составил 0,14 руб., а в
2011 году - 0,24 руб.
Проблема
Причины
Пути решения
Темпы роста
себестоимости увеличиваются
Увеличение
прочих операционных и внереализационных расходов
Снижение затрат
реализуемой продукции
Недостаток
собственных оборотных средств и увеличение зависимости от заемного
капитала
Зависимость
компании от внешних источников привлечения денежных ресурсов
Увеличение
объема продаж
Низкая
фондовооруженность
Не эффективное
использовании основных средств организации
Продажа или
выдача в аренду части земли
Рисунок 9. Причины кризисного состояния ООО
"Мастер"
Таким образом, проанализировав в целом
данные бухгалтерского учета и отчетности ООО "Мастер" за
рассматриваемый период с 2009 по 2011 гг. можно сделать вывод об общем
ухудшении финансового положения предприятия.
Эффективное использование основных фондов
способствует улучшению всех технико-экономических показателей, в том числе
увеличению объема продаж, снижению себестоимости продукции и увеличению
прибыли. Одним из основных факторов ухудшения финансового положения предприятия
является крайне неэффективное использование предприятием всех имеющихся
ресурсов.
Следует сказать, что наличие в организации
компьютерной системы складской логистики позволит менеджерам получать полную
картину наличия и движения продукции, что должно привести к минимизации
издержек. Наибольшее влияние на доходность оказывает себестоимость проданной
продукции, что логично, так как ООО "Мастер" занимается продажей
спорттоваров. Следовательно, большую долю занимают проценты к уплате от
проданной продукции.
В отчетном году все показатели
рентабельности капитала (активов) сократились, за исключением рентабельности
инвестиционного капитала (она увеличилась на 1,23 %). Это свидетельствует о
росте отдачи на инвестируемый капитал. Значительное сокращение рентабельности
оборотного капитала (на 31,41 %) свидетельствует о том, что с каждого рубля,
вложенного в оборотный капитал, прибыль получена в 2011 году на 31,41 коп.
меньше, чем в 2010 году.
Рисунок 10. Модель совершенствования системы
управления предприятием
Можно дать следующие рекомендации по
улучшению финансового положения организации в будущем:
. Мероприятия по снижению затрат
реализуемой продукции (экономия энергоресурсов; налаживание прямых поставок и
т.д.).
. Увеличение объема продаж за счет
снижения наценки на товары.
. Продажа или выдача в аренду части земли,
принадлежащей предприятию, с целью снижения земельного налога.
Кроме того необходима существенная
структурная перестройка работы предприятия в целом и по отдельным направлениям:
значительная перестройка и оптимизация
финансовых и материальных потоков организации;
проведение маркетинговых исследований, для
того, чтобы определить слабые и сильные стороны организации в конкурентной
борьбе, оценить ее конкурентоспособность в целом и разработать программу более
эффективного приспособления сбытовой деятельности организации к запросам и
требованиям рынка.
Организация должна уметь управлять
размером прибыли от продаж, рассчитывать ее прогнозные значения на основе
отчетности. Для реализации этой цели используем показатель
"производственный леверидж (риск)".
где ЭПР - эффект производственного рычага; Пп - прибыль от продаж;
Пер. з. - переменные затраты (пропорциональные затраты), которые изменяются в
зависимости от изменения объема производства продукции. Это затраты на
приобретение материалов, расходы на оплату труда, отчисления на социальные
нужды, транспортные расходы и т.д. Здесь будем понимать только затраты на
приобретение материалов.
Исходные данные для прогнозирования размера прибыли от продаж в плановом
периоде:
выручка Вро2011=147797 тыс. руб.
переменные затраты ПерЗо2011=138782 тыс.
руб.
прибыль от реализации Про2011=4994 тыс. руб.
выручка Врп2010=150250 тыс. руб.
Плановую выручку (уже рассчитанную) возьмем из таблицы 24 в
курсовой работе.
) Рассчитаем ЭПР по отчетным данным 2010 года:
2) найдем процент изменения плановой выручки по сравнению с
отчетным:
) вычислим процент изменения прибыли от продаж в плановом периоде
по сравнению с отчетным:
) определим абсолютное значение прибыли от продаж продукции в
плановом периоде:
где Кр - коэффициент роста прибыли:
Значение ЭПР свидетельствует о сложившимся в организации
соотношении между темпами роста выручки от реализации продукции и темпами
прироста прибыли от продаж продукции. В нашем случае ЭПР=1,81; то есть при
изменении на 1 % выручки от реализации в ту или иную сторону вызовет изменение
прибыли от продаж 1,81 раз (или на 1,81 %).
Цель курсового проекта достигнута, изучен эффект
операционного рычага, и сделан вывод, что использование механизма
производственного левериджа, целенаправленное управление постоянными и
переменными затратами, оперативное изменение их соотношения при меняющихся
условиях хозяйствования позволит увеличить потенциал формирования прибыли
предприятия.
Анализ свойств операционного рычага, вытекающих из его
определения, позволяет сделать следующие выводы:
. При одинаковых суммарных затратах операционный рычаг тем
больше, чем меньше доля переменных затрат или чем больше доля постоянных затрат
в общей сумме издержек.
. Операционный рычаг тем выше, чем ближе к точке
безубыточности "расположен " объем фактических продаж, с чем и связан
высокий риск.
. Ситуация с низким операционным рычагом сопряжена с меньшим
риском, но и с меньшим вознаграждением в формуле прибыли. По результатам
операционного анализа можно сделать вывод, что предприятие привлекательно для
инвесторов, поскольку оно имеет:
а) достаточный (более 10 %) запас финансовой прочности;
б) благоприятное значение силы воздействия операционного
рычага при разумном удельном весе постоянных затрат в общей сумме затрат.
Можно отметить, что чем слабее сила
воздействия операционного рычага, тем больше запас финансовой прочности. Сила
воздействия операционного рычага, как уже отмечалось, зависит от относительной
величины постоянных расходов, которые при снижении доходов предприятия трудно
поддаются уменьшению. Высокая сила воздействия операционного рычага в условиях
экономической нестабильности, падения платежеспособного спроса потребителей
означает, что каждый процент снижения выручки ведет к существенному падению
прибыли и возможности вхождения предприятия в зону убытков. Если определить
риск деятельности конкретного предприятия как предпринимательский риск, то
можно проследить следующие взаимосвязи силы действия операционного рычага и
степени предпринимательского риска: при высоком уровне постоянных расходов
предприятия и отсутствии их снижения в период падения спроса на продукцию
предпринимательский риск увеличивается. Для небольших предприятий,
специализирующихся на производстве одного вида продукции, характерна высокая
степень предпринимательского риска. В этом же направлении действует
неустойчивость спроса и цен на готовую продукцию, цен на сырье и энергетические
ресурсы.
Таким образом, современное управление затратами предполагает
достаточно многообразные подходы к учету и анализу издержек, прибыли,
предпринимательского риска. Приходится осваивать эти интересные инструменты,
чтобы обеспечить выживание и развитие своего дела.
Понимание сути операционного рычага и умение управлять им
представляют дополнительные возможности для использования данного инструмента в
инвестиционной политике компании. Так, производственный риск во всех отраслях в
определенной степени может регулироваться менеджерами, например при выборе
проектов с большими или меньшими постоянными издержками. При выпуске продукции,
имеющей высокую емкость рынка, при уверенности менеджеров в объемах продаж,
значительно превышающих точку безубыточности, возможны использование
технологий, требующих высоких постоянных затрат, реализация инвестиционных проектов
по установке высокоавтоматизированных линий, других капиталоемких технологий. В
сферах деятельности, когда компания уверена в возможности завоевания
устойчивого сегмента рынка, как правило, целесообразно внедрение проектов,
имеющих меньший удельный вес переменных затрат.
Общий вывод таков:
- предприятие с большей величиной операционного
риска больше рискует в случае ухудшения рыночной конъюнктуры, и в то же время
оно имеет преимущества в случае улучшения конъюнктуры;
- предприятие должно ориентироваться в рыночной
ситуации и регулировать структуру издержек соответствующим образом.
Управление затратами в связи с использованием эффекта
операционного рычага позволяет оперативно и комплексно подходить к
использованию финансов предприятия. Для этого можно воспользоваться правилом
"50/50".
Все виды продукции подразделяются на две группы в зависимости
от доли переменных затрат. Если она больше 50 %, то поданным видам продукции
выгоднее работать над снижением затрат. Если доля переменных затрат меньше 50
%, то предприятию лучше увеличить объемы реализации - это даст больше валовой
маржи.
Освоив систему управления затратами, предприятие получает
следующие преимущества:
- возможность увеличить конкурентоспособность
производимой продукции (услуг) за счет снижения издержек и увеличения
рентабельности;
- разработать гибкую ценовую политику, на ее основе
увеличить оборот и вытеснить конкурентов;
- сэкономить материальные и финансовые ресурсы
предприятия, получить дополнительные оборотные средства;
- оценить эффективность деятельности подразделений
предприятия, мотивацию персонала.
Эффект производственного рычага, где
ЭПР=1,81; то есть при изменении на 1 % выручки от реализации в ООО
"Мастер" в ту или иную сторону вызовет изменение прибыли от продаж
1,81 раз (или на 1,81 %).
Нормативно
- правовые акты
1. Конституция
РФ. - М.: ОМЕГА-Л, 2010. - 39 с.
2. Гражданский
кодекс РФ. - М.: ОМЕГА-Л, 2010. - 656 с.
. Налоговый
кодекс Российской Федерации: В двух частях. Текст с изменениями и дополнениями
на 10 июня 2010 г. - М.: Эксмо, 2010. - 560 с.
4. Федеральный
закон "О бухгалтерском учете" от 21.11.1996 г. № 129 ФЗ в ред. ФЗ
183-ФЗ от 03.11.2006г. URL:
#"728124.files/image025.gif">


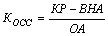
2.2 Анализ
финансовых результатов деятельности ООО "Мастер"
Глава 3.
Предложения по улучшению финансового состояния ООО "Мастер"
3.1
Рекомендации по улучшению финансового положения организации ООО
"Мастер"
3.2 Расчет
эффекта производственного рычага в ООО "Мастер"
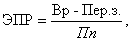 (5)
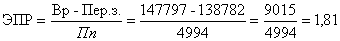 ;
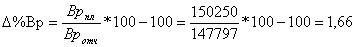 %;
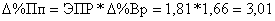 %;
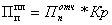 , (6)
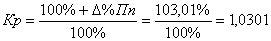 .
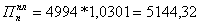 тыс. руб.
Заключение
Список
литературы